גלובס - עיתון העסקים של ישראלאתר נגיש

עמוד הבית  מדריכים פיננסיים

איך לחסוך לפנסיה ?

כמה לחסוך לפנסיה? ● מהם מסלולי הפנסיה השונים? ● מהן מקורות ההכנסה לתקופת הגמלאות? ● מהם האפיקים השונים לחיסכון פנסיוני?

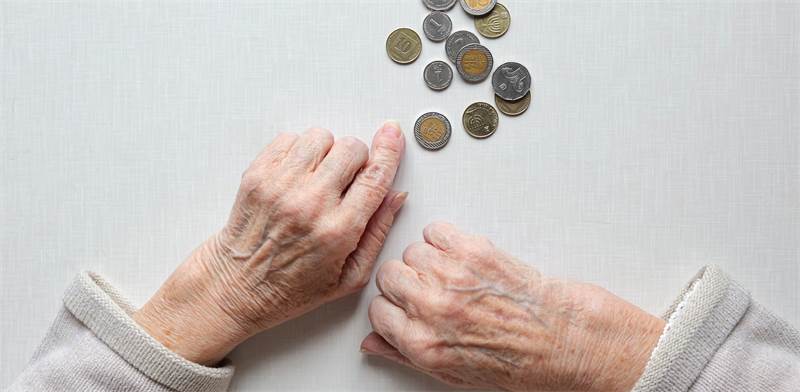
חיסכון לפנסיה / צילום: שאטרסטוק

פנסיה זה מושג מפחיד, נשמע רחוק ואם כך אז למה להתעסק בזה היום ? רוב הציבור לא יודע כמה צריך לחסוך היום כדי להבטיח את תקופת הפנסיה; הרוב גם לא מכיר את מסלולי הפנסיה השונים, וחבל. ההחלטה באיזה מסלול לחסוך לפנסיה וכמה לחסוך הן קריטיות לכמה כסף יהיה לנו בפנסיה.

למחשבון פנסיה - כמה כסף יהיה לכם בפנסיה? ומהי השפעת דמי הניהול על החיסכון הפנסיוני שלכם?

אנחנו מפרישים באופן שוטף במסגרת העבודה לחסכון פנסיוני וההפרשות האלו אמורות לשמש בתקופה שלאחר העבודה. בתקופה זו - תקופת הגמלאות, יש לרוב שלוש מקורות הכנסה - ביטוח לאומי, חיסכון פנסיוני וחיסכון פרטי. מה מבטא כל אחד ממקורות ההכנסה האלו, מה המשמעות הכספית ? מה בעצם היתרונות בחיסכון פנסיוני וכמה כסף יהיה לכם בפנסיה ?

נתחיל בביטוח לאומי - בפנסיה תקבלו קצבה. קצבה המיודעת לתושבי המדינה שהגיעו לגיל פרישה ושהיו תושבים למעלה מ-10 שנים. קצבה זו לא קשורה להכנסה בפועל. גיל פרישה לגבר - 67, לאישה - 62 ויעלה בהדרגה עד 64 (בשנת 2022).

כאן, תוכלו לקרוא על מכלול הזכויות והחובות שלכם מביטוח לאומי.

איך חוסכים לפנסיה ?

על פי חוק - החל מ-2008 כל עובד שכיר חייב לחסוך לפנסיה, כשבמקביל המעסיקים חייבים להפריש ולהשתתף בחיסכון הפנסיוני של העובדים. טוב שזו חובה - הרבה אנשים השאירו את העניין הכל כך חשוב הזה לעתיד; בגיל 25 הם אמרו יש עוד זמן לפנסיה, בגיל 30 הם בדיוק התחתנו ובגיל 35 הם לא יכלו לחסוך כי יש תשלומי משכנתא וצריך גם לגדל את המשפחה; ואז הם מצאו את עצמם לקראת פנסיה בלי חיסכון משמעותי, אם הרבה שאלות - מה יהיה, איך נחיה ? והנה בא המחוקק וקבע - פנסיה זו חובה, ובצדק.

החיסכון בפנסיה מגיע מההפרשות השוטפות של העובד והמעביד לצד הרווחים השוטפים על ההשקעות האלו. בפועל, ישנם שלושה מסלולי חיסכון לטווח ארוך, חיסכון פנסיוני - קופות גמל, קרנות פנסיה וביטוחי מנהלים. במקביל, יש גם קרנות פנסיה וותיקות (סגורות למצטרפים חדשים מ-1995) ופנסיה תקציבית (במגזר הציבורי).

על החיסכון הפנסיוני יש הקלות שונות בעיקר מבחינת מיסוי וזה כדי לעודד את החיסכון. לצד החיסכון עצמו, יכול העובד לרכוש לעצמו כיסויים ביטוחיים שיאפשרו לו להתמודד במצבים של אבדן כושר עבודה, נכות, מחלה ועוד. הכיסוי הביטוחי במצבים כאלו מאפשר לעובד קצבה חודשית למשך תקופת נכותו (אובדן כושר עבודה) עד גיל פרישה (הקצבה נקבעת בהתאם לדרגת הנכות).

העובד גם יכול לעשות כיסוי ביטוחי מפני מוות ואז עם מותו של המבוטח, מקבלים המוטבים סכום חד פעמי גדול או שמשולמת קצבה לשאירים של המבוטח.

בנוסף לביטוח הלאומי ולחיסכון הפנסיוני יש את החיסכון הפרטי - חוסכים יכולים לחסוך באופן עצמאי. אלא שבחיסכון כזה אין הטבות מס.


החיסכון הפנסיוני: קרן פנסיה, קופת גמל או ביטוח מנהלים

ניתן לחסוך לפנסיה דרך שלושה אפיקים - קרן פנסיה, קופת גמל, ביטוח מנהלים. מה זה כל אחד מהמכשירים, מה יתרונותיו ומה חסרונותיו?

קרן פנסיה

מכשיר המאפשר חיסכון לגיל פרישה, החוסך יקבל לאחר פרישתו קצבה חודשית למשך כל חייו. לאחר מותו של המבוטח, ימשיכו שאריו לקבל קצבה חודשית. קרן הפנסיה כוללת כיסוי למקרה נכות וכן כיסוי למקרה מוות. קרן הפנסיה, מקבלת סבסוד מסויים מהמדינה - הקרן מקבלת מהמדינה אפשרות השקעה אטרקטיבית ביותר (ולכן הסבסוד) - השקעה באגרות חוב ממשלתיות בריבית של 4.86%. היקף הקרן המושקע באפיק הזה - 30%, וזה הרבה, זה מבטיח לחוסכים פוטנציאל תשואה גבוה על פני האפשרויות האחרות.

דמי הניהול בקרן הפנסיה מורכבים משניים - דמי ניהול על ההפקדות ודמי ניהול על הצבירה (הסכום הכספי בקרן). דמי הניהול המרבים שניתן לגבות מהמחזיקים בקרן - 6% מההפקדות ו-0.5% מכספי הצבירה. אבל חשוב להתמקח - אפשר להוריד את השיעורים האלו ובקלות יחסית. מעבר לכך, אם אתם עובדים בגוף גדול שדרכו מופרשים להם התשלומים לפנסיה (ההפקדות), אז סביר להניח שיש לכם הסכם דמי ניהול טוב משמעותית מהרף העליון הזה.

קרן הפנסיה היא סוג של ביטוח הדדי / ערבות הדדית. העמיתים בקרן הפנסיה ערבים זה לזה - המשמעות היא שכל החוסכים בקרן הפנסיה המסוימת אחראים לתשלום לפנסיונרים הקיימים ובהמשך החוסכים (לרבות החוסכים החדשים) יהיו אחראים על התשלומים של הפנסיונרים החדשים. נניח שאנחנו בגיל 30 פלוס, בשלב הזה אנחנו מפקידים לקרן הפנסיה, אין לנו כמובן משיכות. הקרן משלמת כספים לקצבאות לפנסיונרים קיימים, אבל בעוד 30 שנה ויותר, נתחיל לקבל קצבה, מאיפה הכסף ? ממה שחסכנו, ומהכספים שזורמים לקופה מהחוסכים הקיימים - הצעירים כאילו משלמים על המבוגרים - אבל מי מבטיח שיש מספיק כסף בקרן כדי לעמוד בתשלומי הקצבה העתידיים ? אף אחד - הרי הקצבה מבוססת על הנחות - תוחלת חיים, גיל פרישה, רווחים מההשקעות, דמי ניהול - כל אחד מאלה מתבסס על הערכה שיכולה להתנפץ לרסיסים, ובפועל זה קורה - ההנחות שעליהן מבוססות קרנות הפנסיה הם רווחים של 4% בשנה ויותר, זה לא קורה בשנים האחרונות על רקע הריבית הנמוכה.

הנחה נוספת היא תוחלת החיים - נתון חשוב כי משלמים את הקצבה עד למוות. אלא שמתברר שתוחלת החיים עולה וכל כמה שנים יש עדכון בקרנות הפנסיה. העדכונים האלו, לצד עדכון התשואה הצפויה, יחשפו בעיה - הפנסיה שלכם עשויה להתכווץ בשיעור משמעותי.

ביטוח חיים/ ביטוח מנהלים

התוכנית לביטוח חיים המשולבת בחיסכון. תכנית זו מאפשרת לחוסך בהגיעו לפרישה, קצבה חודשית למשך כל חייו. ישנן תוכניות ביטוח חיים שמאפשרות תשלום הוני חד פעמי בגיל פרישה (בדומה לקופות גמל); אבל גם אז מדובר על כספים שהופקדו לפני 2008. מאז, הכוונה שכספי ההפקדות ישמשו רק לקצבה. בביטוח החיים / ביטוח המנהלים יש כיסויים ביטוחיים שאותם רוכש החוסך לרבות כיסוי מפני אובדן כושר עבודה וכיסוי מפני מוות.

דמי הניהול המרביים שניתן לגבות מהחוסכים - 4% מהתקרה על ההפקדות ו-1.05% מכספי הצבירה של החוסכים.

ביטוח חיים שונה מקרן הפנסיה, בין השאר בכך שאין השקעה מסובסדת - השקעה באג"ח ממשלתי בריבית גבוה. מעבר לכך, בביטוח חיים / מנהלים אין ביטוח מוגדר וניתן להתאים את הכיסוי הביטוחי לאובדן כושר עבודה. שוני נוסף - הכיסוי הביטוחי במקרה פטירה אינו מאפשר קצבה לשאירים, אלא סכום חד פעמי. בביטוחי חיים / מנהלים יש חשיבות לבחירת חברת הביטוח שכן עלות הכיסוי הביטוחי שונה משמעותית בין החברות. מסתבר שמעבר לדמי הניהול שהם קריטיים להיקף החיסכון הפנסיוני, גם התשלום השוטף לביטוחים קריטי מאוד ולכן כדאי מאוד לדעת מה בדיוק רוצים וצריכים, באיזה היקף ולעשות סקר שוק לגבי המחיר.

יתרון של ביטוח מנהלים / ביטוח חיים על פני קרן הפנסיה - בביטוח מנהלים יש בעצם חוזה מול חברת הביטוח, אין כאן ערבות הדדית, ואין חוזה עם כל העמיתים, ולכן בפוליסות ביטוח מנהלים ששווקו לפני שנת 2012 מקדמי ההמרה לקצבה קבועים ולא ניתנים לשינוי (אלא אם בפוליסה מוגדר שניתן לשנותם). אבל, בפוליסות שאחרי 2012 במקביל לרפורמה שנכנסה לתוקף, ניתן לשנות את מקדמי ההמרה (ולכן, אגב, ביטוחי המנהלים הפכו לפחות אטרקטיביים החל משנת 2012), והמשמעות הפרקטית שמקדמי ההמרה נקבעים בסמוך לתקופת הפנסיה.

קופת גמל

אפיק השקעה לטווח בינוני וארוך, שיכול לשמש גם לגיל פרישה. הכספים שנצברו (הפקדות ורווחים) בקופות הגמל משולמים לרוב לחוסך באופן חד פעמי (בהתקיים תנאים מסוימים) לרוב עם הגיעו לגיל פרישה, להבדיל מהמסלולים האחרים שבהם יש קצבה חודשית.

סכומים שנצברו בקופות הגמל לחיסכון עד שנת 2008 ניתנים למשיכה בכל מצב בגיל הפרישה בסכום חד פעמי. כספים שנצברו משנת 2008 ועד לפרישה, ניתן לקבל כקצבה חודשית. כלומר הם לא מוצר הוני אלא מוצר קצבתי. ניתן גם להעביר את קופת גמל לקרן פנסיה או ביטוח מנהלים. במצב כזה, מקבלים חלק מהזכויות של החיסכון הפנסיוני כאשר יש מינימום של קצבה חודשית (היתרה תשולם כסכום חד פעמי), וכך בעצם הופכים את הכספים שנחסכו לפני שנת 2008 לכספים שניתן לקבל אותם בקצבה שוטפת (בפנסיה).

בקופות הגמל יש מסלולים שונים של השקעות - מסלול מנייתי, מסלול אג"חי, מסלול סולידי שקלי ועוד. כמו כן, ניתן לשלב מסלולים מעורבים - מניות לצד אג"ח ולצד אפיקים שקליים ועוד. קופות גמל הם לא מוצר ביטוחי. שלא כמו בקרן פנסיה ובביטוח מנהלים אין כיסויים למקרה מוות או לאובדן כושר עבודה, אם כי, המשקיעים / החוסכים יכולים להוסיף אותם (לרכוש מחברות הביטוח). עם זאת, במהלך 2016 נחקק תיקון לחוק שיאפשר לקופות הגמל להעביר את החיסכון לקצבה שוטפת (בדומה לקרן פנסיה וביטוח חיים)

דמי הניהול המקסימליים בקופות גמל - תקרה של 4% מההפקדות ו-1.05% מהצבירה השוטפת. שלא כמו האפיקים הקודמים, קופת גמל אינה כוללת כיסויים ביטוחיים.

קופת גמל להשקעה : בתחילת 2016 נכנס לשוק מוצר חדש - קופת גמל חדשה שנקראת קופת גמל להשקעה. מדובר בקופת גמל שניתן למשוך ממנה את הכסף לפני הפנסיה.

למדריכים נוספים:

קופת גמל להשקעה - האם כדאי?

איך מעבירים חיסכון פנסיוני?

הפנסיה תתכווץ ב-30% !

* המאמר נכתב על ידי מערכת אתר הון מדריכים פיננסים. המידע והנתונים במאמר אינם מהווים המלצה לרכוש או למכור ניירות ערך; וכן אינם תחליף לייעוץ השקעות או ייעוץ פנסיוני המתחשב בנתונים ובצרכים של כל אדם.

עוד כתבות

אמיל ויינשל / צילום: רמי זרנגר

המנהל שחזר כבעלים והמיליארדר עם אקזיט הענק: הרוכשים של אלטשולר שחם

אמיל ויינשל וצבי ברק חברו ב-2021, ומאז חוו רכבת הרים שמסתיימת כעת במגעים לרכישת פעילות הגמל של אלטשולר שחם ● כך נראתה הדרך של המנהל הבכיר מתחום הביטוח והמשקיע שחתום על אקזיט בתחום המכשור הרפואי

נטלי משען זכאי / צילום: איליה מלניקוב

חתומה על חילוץ ענק, הובילה את מכירת סלקום ומנהלת נדל"ן בעשרות מיליארדים

"אחרי שנה וחצי בגב-ים אני יכולה להגיד שדברים שחשבתי שיהיו לי קלים - קשים לי, ולהפך. כשישבתי בדסק"ש נראה לי שבחברות מבוססות כמו גב-ים עובדים בנינוחות, בפועל זה נון-סטופ" ● שיחה קצרה עם נטלי משען זכאי, מנכ"לית חברת הנדל"ן גב-ים

בורסת תל אביב / צילום: טלי בוגדנובסקי

נעילה מעורבת בתל אביב: הבנקים משכו למעלה, הקלינטק והטכנולוגיה הכבידו

המסחר הסתכם במגמה מעורבת, כשמדד ת"א 35 ננעל בעלייה קלה ואילו ת"א 90 רשם ירידה מזערית • השקל נחלש בחדות, והדולר מטפס מעל ל-3.05 שקלים • בעוד שסקטורי הפיננסים והביטוח דחפו את השוק עם עלייה של כ-1.2%, מניות הקלינטק והאנרגיה בלטו באדום ● ארית תעשיות זינקה על רקע עסקאות ענק; מניות השבבים נחלשו כחלק מהמגמה העולמית ● עסקת הענק בשוק ההון: אלטשולר שחם ו-ווישור מזנקות עקב ההודעה על רכישת פעילות הגמל והפנסיה לפי שווי של 1.8 מיליארד שקל

מה צפוי במדד המחירים לצרכן? / צילום: Shutterstock

מה צפוי במדד המחירים לצרכן שיתפרסם מחר?

מדד המחירים לצרכן באוגוסט צפוי לעלות בחדות ב־0.7%־0.9% ולהעלות את האינפלציה השנתית • המדד צפוי לחדד את הדילמה סביב תוואי הורדת הריבית בהמשך

סיכום שווקים שבועי / צילום: Shutterstock

האזהרה של יועץ ההשקעות לרוכשי S&P 500 - ועוד 4 כתבות על המצב בשווקים

יועץ ההשקעות שמעדיף את מניות הפיננסים בתל אביב על פני ה-S&P 500 • המניה הביטחונית שצנחה ב-80% מהשיא ומחכה לתקציב משרד הביטחון • הבלבול בקרנות ההשתלמות: מדוע מסלול "עוקב מדדים" מציג רמת סיכון שונה בכל גוף? • חגיגת החוב בבורסה שהגיעה לשיא של 177 מיליארד שקל בשנה העברית • וגם: האנליסטים שמעריכים כי הראלי באנבידיה רק החל

מארק שפיצנגל, מייסד קרן יוניברסה / צילום: Reuters, BRENDAN MCDERMID

המשקיע שצופה ראלי מטורף – ואז קריסה גדולה

מארק שפיצנגל, מנהל קרן הגידור Universa המתמחה בהגנה מפני אירועי קיצון, סבור כי לבום ה־AI יש עוד לאן להתפתח – וצופה עוד ראלי "מטורף ואופורי" ואז קריסה היסטורית • ומה הוא מגדיר במפתיע כהשקעה הטובה ביותר שעשה?

אושרי לוגסי, מנכ''ל משותף באונדס (OAS) / צילום: אונדס

אונדס מרחיבה את שליטתה בישראל: רוכשת את GATE Technologies תמורת 205 מיליון דולר

חברת המערכות האוטונומיות אונדס ממשיכה את מסע הרכישות האגרסיבי שלה בשוק הביטחוני המקומי ● כעת היא רוכשת את חברת המרעומים האלקטרוניים GATE ושותפתה האירופית Bron ● סכום העסקה עשוי לטפס ב-185 מיליון דולר נוספים בהתאם ליעדים, ומעמיק את אחיזתה של אונדס בשוק התקיפה המדויקת

השקל בכוננות ספיגה, ומה יעשו המניות הדואליות היום

בתוך 36 שעות, שלוש מהכלכלות הגדולות בעולם יפרסמו ריבית, וייתכן שהציפיות יטלטלו את השווקים בתחילת השבוע ● ת"א פותחת שנה עברית חדשה בתקווה לשנה טובה לא פחות; היום קמטק תזנק, אורמת ופאלו אלטו יירדו ● השקל בכוננות ספיגה ● בוול סטריט יש הסכמה גורפת: אי הוודאות תימשך ● כל מה שכדאי לדעת לקראת שבוע המסחר 

אלטשולר שחם

800 עובדי אלטשולר שחם התעוררו לבוקר של שאלות. מה יעלה בגורלם

חברת הגמל והפנסיה של אלטשולר שחם נמכרת לחברת הביטוח ווישור, בעסקה שמעלה שורת שאלות לגבי עתידה ● ככל הידוע, כל פעילות הגמל והפנסיה תעבור במלואה לפעול תחת החברה החדשה, כולל צוות העובדים ואנשי ההשקעות

יאיר לוינשטיין / צילום: יונתן בלום

הבעלים עזבו, המנכ"ל נשאר: האיש שתפר את עסקת אלטשולר שחם וגם יקבע את עתידה

אחרי עזיבת המייסדים, מי שצפוי להוביל את פעילות הגמל והפנסיה של אלטשולר שחם הוא שותפם הוותיק יאיר לוינשטיין, שיגדיל את החזקותיו בחברה אותה הוא מנהל לכ-25% ● האיש שתחתיו הפך אלטשולר שחם לבית ההשקעות עם הפעילות הגדולה בתחום, אך מאז איבד בשנים האחרונות מעל 140 מיליארד שקל, ישנה את כיוון הספינה אליה נכנס לפני שני עשורים?

הממונה על התחרות, עו''ד מיכל כהן / צילום: אביגיל פפרינו-באר

סופה של עסקה? רשות התחרות לא רוצה את חברי יוניון בדירקטוריון כאל, והמכירה עלולה לקרוס

רשות התחרות דורשת מיוניון להגביל את מעורבותה בניהול כאל, מחשש לניגוד עניינים ולזרימת מידע עסקי בלתי מוגבל ● יוניון מתנגדת, והדרישה עלולה להביא לפיצוץ העסקה ● נפילת העסקה תותיר את דיסקונט מול קושי משמעותי למכור את כאל ולעמוד בדרישות חוק שטרום

מייסד OpenAI סם אלטמן / צילום: ap

סטארט-אפ הצילום של הישראלי זיו עטר נמכר ל-Open Ai ביותר מ-300 מיליון דולר

לפי הוול סטריט ג'ורנל, מפתחת ChatGPT רכשה את Glass Imaging, שהקימו שני יוצאי אפל ומפתחת טכנולוגיית AI לשיפור איכות הצילום בסמארטפונים ● עוד לפי הדיווח, התוכניות לטכנולוגיה הנרכשת עדיין אינן ברורות, אך הרכישה מצטרפת למאמצי OpenAI לפתח מכשירים לצרכנים עם מעצב האייפון ג'וני אייב

גילעד אלטשולר / צילום: סם יצחקוב

עד 230 מיליון שקל מס: הרווח של המדינה מהעברת הבעלות באלטשולר שחם

בעקבות עסקת הענק לרכישת השליטה בבית ההשקעות אלטשולר שחם ע"י חברת הביטוח ווישור, מומחי מס מעריכים כי המס שתקבל המדינה ינוע בין 190 ל־230 מיליון שקל

מפעל רשף טכנולוגיות של ארית בשדרות / צילום: יח''צ

2 עסקאות החזירו צבע למניית ארית: "יעמיקו נוכחות בשווקים אסטרטגיים"

עסקה בהיקף כ–16 מיליון דולר עם לקוחה בהודו תגדיל בטווח הקצר את התפוקה במפעל בשדרות º זכתה גם במכרז לאספקת מרעומי ארטילריה בדרום אמריקה

הנשיא יצחק הרצוג בפגישתו עם נשיא קפריסין ניקוס כריסטודולידיס בשבוע שעבר / צילום: ap

אחרי גרמניה: המדינה האירופית שהתעשיות הביטחוניות הישראליות רוצות לייצר בה

כדי להשתלב בתוכנית SAFE וליהנות ממימון עסקאות ביטחוניות בהיקפים גדולים, התעשיות הביטחוניות הישראליות בוחנות הקמת מפעלים ומטות בקפריסין ● גם קרבתה לישראל וחברותה באיחוד האירופי מהווים יתרון ● המהלך נידון בפגישתם של הנשיא הרצוג ונשיא קפריסין בשבוע שעבר

חנן פרידמן / עיבוד: AI, מקור: אורן דאי

מקום 6: המנכ"ל שחתום על שיא היסטורי ברווח - "אני רחוק ממיצוי"

חנן פרידמן הוביל את לאומי לרווח הגבוה בתולדות המערכת הבנקאית וליחס היעילות הנמוך שנרשם בה אי פעם ● הוא מכנה את המגבלה על שכר הבכירים בענף "אפליה", מתייחס לראשונה לעסקת ג'פניקה ומספר איזו תכונה היה ממתן בעצמו כדי להיות מנהל טוב יותר ● 30 המנהלים והמנהלות הטובים 2026 

אמיל ויינשל / צילום: רמי זרנגר

"התשואות ישתפרו": הבעלים החדש של אלטשולר שחם גמל מדבר לראשונה

לאחר עסקת המיליארד במסגרתה רוכשת ווישור את פעילות הגמל והפנסיה של אלטשולר שחם, מסמן יו"ר ובעלי החברה אמיל וינשל את היעד הבא: התברגות לצד חמש ענקיות הביטוח של ישראל ● כעת הוא מתכנן לשחזר את ה"טרנ-אראונד" המוצלח שעשה בחברת איילון, מספר על החיפושים אחר בית השקעות, ומסמן את הדרך לסינרגיה עתידית בקבוצה

סניף של רשת ביתילי / צילום: יח''צ-יוני רייף

רשות התחרות אישרה: רונן גנון ירכוש את השליטה בביתילי ואייס

גנון ישלם כ-173 מיליון שקל עבור 72.3% ממולטי ריטייל, המחזיקה בין היתר ברשתות אייס, ביתילי ואוטו דיפו ● העסקה משקפת לחברה שווי של כ-240 מיליון שקל ● בהמשך עשוי גנון לבחון חיבור בין פעילות החברה לזול סטוק

חיסכון פנסיוני / צילום: Shutterstock

פתרון הממשלה ליוקר המחיה: פגיעה בפנסיונרים העתידיים

מחקר של המועצה הלאומית לכלכלה מציע לבטל את חובת ההפרשה לפנסיה עד גיל 40, במהלך שעשוי להותיר לעובדים עוד כ־500 שקל בחודש ● אלא שההקלה בטווח הקצר עלולה לעלות ביוקר: קצבת הפנסיה העתידית עשויה להיחתך בכ־2,000 שקל בחודש ● ובזמן שביטוח לאומי מתמודד עם משבר, דווקא החיסכון שנועד להבטיח את ההכנסה בגיל הפרישה עלול להישחק

משרדי Joonko. בעיגול: עילית רז / צילום: כדיה לוי, איל יצהר

זיוף מסמכי בנק והחתמות פיקטיביות: המנגנון מאחורי הונאת המשקיעים בפרשת עילית רז נחשף

אחרי יותר משלוש שנות חקירה, מייסדת ג'ונקו עילית רז הודתה בארה"ב בהונאת ניירות ערך ● עפ"י מסמכי משרד המשפטים האמריקאי, היזמת הישראלית זייפה תדפיסי בנק ומסמכי לקוחות כדי לגייס 27 מיליון דולר מקרנות מובילות ● רז מחכה לגזר הדין, בעבירות שהעונש המרבי בגינן בחוק האמריקאי עומד על 20 שנות מאסר