 לראות את המשבר הבא
כל מי שעוקב אחרי התנהלות שוקי המניות בעולם, ובמיוחד בארה"ב, יוצא נפעם ומשתאה, אך לא פחות מזה, מבולבל.
משקיעים פרטיים ומוסדיים וקרנות הון ריבוניות של מדינות (נורבגיה, קטאר ועוד) ממשיכים להזרים כספים לשוקי המניות, אם ישירות ואם באמצעות מכשירים פיננסים, ובראשם ה-ETF, וזאת נוכח התשואות החיוורות שמספקים אפיקי ההשקעה האלטרנטיביים.
השווקים עולים ועולים, כמעט ללא תיקונים כלפי מטה, והתנודתיות הגדולה שאפיינה את השנים 2014-2016 במתכונת של V (צניחה במחירי הנפט בדצמבר 2014, צניחה בבורסה הסינית באוגוסט 2015, צניחה בבורסות העולם בינואר 2016, הברקזיט ביוני 2016 וליל בחירתו של טראמפ בנובמבר 2016), התחלפה ברגיעה כמעט מוחלטת בשווקים, שלא לומר - שאננות. אין זה אומר שאין מניות שעולות בחדות או מניות שיורדות בחדות. יש ויש, אבל המדדים המייצגים את הפעילות הכוללת של השווקים, בעיקר בארה"ב, כמו S&P 500, מתאפיינים בסטיית תקן נמוכה מאוד.
השוק היציב ביותר זה 21 שנה
סימני ההיכר לדפוסי ההתנהגות הזו הם רבים. מדד הפחד ירד מאוד ונמצא ברמתו הנמוכה ביותר מזה עשרות שנים, והיו הרבה ימים ב-2017 שהוא עמד מתחת ל-10, יותר ימים מאשר בעשרות השנים האחרונות יחדיו.
ההתנהגות היומית של שוק המניות היא בתבנית של שינויים מינוריים - התחלה וסיום כמעט באותה נקודה. יש מעט מאוד ימים שבהם השוק משנה כיוון: מעלייה לירידה, או להיפך.
מאז תחילת 2017, לא היה יום מסחר אחד שבו ה-S&P 500 ירד ביותר מ-3%. כלומר, מהלך העליות האחרון היה נטול תיקונים, ולו קלים.
מדובר במהלך העליות הכי ארוך בהיסטוריה של ה-S&P 500 ללא תיקון כלפי מטה של יותר מ-3%: כ-250 ימי מסחר מאז ראשית נובמבר 2016. (השיא הקודם היה בינואר 1996).
מהם ההסברים למעבר החד הזה מעודף תנודתיות לעודף שאננות? לכאורה, היינו צריכים לצפות למצב הפוך מכך, או לפחות להמשך התנודתיות, שכן בחירתו של טראמפ לנשיאות אמורה להוסיף אי-ודאות ולגרום ליתר תנודתיות.
ניתן להציע כמה הסברים, אבל צריך לומר כבר עכשיו שאף אחד מהם לא ממש משכנע עד הסוף. ייתכן שהיעדר התנודתיות קשור ליציבות היחסית בתנאים המאקרו-כלכליים - קצב צמיחה, אינפלציה וריבית - מדיניות מוניטארית יציבה ושקופה וביצועים יציבים של חברות עסקיות.
הסבר אחר הוא שהמשקיעים ברמה האנושית פשוט התרגלו לכך שהדברים מסתדרים. עובדה שבכל פעם שנרשמה תנודתיות חזקה בשווקים כלפי מטה, הגיעה התנודתיות כלפי מעלה. השווקים התאוששו במתכונת V, והדברים הסתדרו. יתרה מזו: פרק הזמן של הצניחה הלך והתקצר מצניחה לצניחה.
זה קרה כמה וכמה פעמים, וככל שזה קרה יותר, כך המשקיעים התרגלו לכך. לכן כל אימת שנרשמת ירידה, ולו קלה במדדי המניות, היא נדמית בעיניהם להזדמנות קנייה, הכסף מגיע למניות, מייצב את מחיריהן ואחר כך מעלה אותן, וכך הלאה.
הסבר נוסף ליציבות בשווקים נעוץ במשקל הגדל והולך של המכונות האלגוריתמיות במסחר על חשבון הרכיב האנושי. אלה מזהות תבניות התנהגות של השווקים ופועלות בהתאם, ובכך מסייעות להתקבעותן של התבניות.
שני ההסברים האלה, האנושי והמיחשובי, יש להם מכנה משותף בכך שהם בחזקת נבואה שמגשימה את עצמה, אבל אם הם נכונים, הרי שיש בהם גם סיכון לא מבוטל, שאם בכל זאת, פעם אחת הדברים לא יתנהלו באופן הזה, הרי שגם דפוסי ההתנהגות האנושית וגם דפוסי ההתנהגות הממוחשבת, ישתנו באחת ויגרמו ירידות תלולות בשווקים, דוגמת הירידה החדה שנרשמה באופן מפתיע ב-22.10.1987 בשיעור של 22% ביום אחד, מפולת שעד היום לא ברורה עד הסוף סיבתה (דוחות כספיים גרועים של חברות מובילות הינם אחת הסיבות).
גם חתני פרס נובל מבולבלים
צריך לומר שוב, וביושר, שגם אם ההסברים האלה עושים שכל, אין ודאות שהם נכונים, ואולי בכלל ההתנהגות הזו של השווקים היא לא נורמלית, מכיוון שאנחנו חיים כבר כמה שנים טובות בסביבה לא נורמלית של ריביות נמוכות להפליא, שמשבשות את התנהלות השווקים ואת האופן שבו אנחנו שופטים את השווקים.
הרי איזה כלכלן היה חותם ב-2009 על כך, שלמרות הזרקת הכספים הבלתי נתפשת לשווקים על-ידי הבנקים המרכזיים, לא תגיע אינפלציה מטורפת, והעובדה היא שזה לא קרה. ומי העלה על דעתו שבשנת 2009 יתחיל בשוקי המניות בארה"ב מחזור עליות שיימשך 9 שנים רצופות ללא שנה אחת של הפסדים? והרי השווקים "לימדו" שמחזור עליות לא נמשך יותר מ-5 שנים. אנחנו מצויים, איפוא, בעיצומו של הניסוי הכלכלי הגדול בהיסטוריה ומבחינת שוק ההון אנחנו חיים בטריטוריה בלתי נודעת.
לא רק אני לא מבין את דפוס ההתנהגות המאוד מאוד רגוע של השווקים. אני יכול להיתלות באילנות גבוהים.
פרופ' ריצ'רד ת'יילר, זוכה השנה בפרס נובל בכלכלה, מתייחס לסוגיית השאננות בשווקים ואומר כי "אני חרד לשוק המניות. אנו ברגע הכי מסוכן, ולמרות זאת שוק המניות נראה מנומנם...אני מודה שאני לא מבין את זה....נראה ששום דבר לא מצליח להבהיל את השוק".
פרופ' רוברט שילר, אף הוא זוכה פרס נובל לכלכלה (לשנת 2013), מצטרף אל פרופ' תיילר, וגם הוא מתקשה להבין את השאננות בשווקים וקובע שמבחינת הפסיכולוגיה של ההמון, השוק יותר רגוע ממה שהיה ערב משבר 1929, וערב משבר הדוט.קום של שנת 2000, מה שבעיניו מייצג תעלומה. הוא מצביע על כך שסקרים שנערכו בארה"ב, מוכיחים שרוב המשקיעים אכן חושבים ששוק המניות יקר, מה שמעלה מיד את השאלה - אז מדוע השווקים עולים עוד ועוד? האם המשקיעים מוכנים מבחינה פסיכולוגית להתמודד עם ירידה חדה בשוק המניות, או שהם מודעים אמנם לסיכון, אבל מנסים למצוץ את הלימון עוד קצת?
ומה הלאה? מחלוקת בין חוזי משבר 2008
וכאשר זה המצב, מתלהט הוויכוח בין "אריות השווקים" על כיוון השווקים, ועל מה שצריך לקרות בהם. בנקודה אחת אין כמעט ויכוח: במונחים אבסולוטיים ובפרספקטיבה היסטורית השוק המוביל, השוק האמריקאי, הוא יקר. הוא אמנם לא מייצג בועה, אבל הוא יקר. הוויכוח מתמקד בשאלה: האם זה נכון גם כאשר מודדים את זה באופן יחסי. יחסי למה? יחסית לאפיקי השקעה אחרים, והאם צורת ההסתכלות והבחינה הזו, היא נכונה.
נוריאל רוביני, מהיחידים שצפו את משבר 2008 (בעיקר את משבר הנדל"ן), וקיבל את הכינוי "ד"ר דום" (אבדון), בדיעה שהכלכלה העולמית היא במצב טוב, והוא מעריך שהעלייה בשוקי המניות תימשך לזמן מה. דווקא משום שהוא כלכלן שחזה את המשבר, השווקים נותנים להערכתו משקל יתר. והוא אינו היחיד. אליל השווקים, וורן באפט, אומר, שאמנם קשה כיום למצוא הזדמנויות בשווקים, אבל: "התמחור של שוק המניות הוא הגיוני נוכח רמת הריבית הנמוכה".
אבל, מרבית ה"גורואים" הידועים של וול-סטריט מודאגים וחוששים מהסיטואציה הנוכחית בשווקים.
ג'ון האוזמן, שחזה את משבר 2008, הזהיר מפניו, וחזר להמליץ על השקעה במניות אחרי שה-S&P500 ירד ב-40%, טעה לחשוב באמצע הסייקל של המניות כלפי מעלה, שהשוק מיצה את עצמו, והיום הוא מזהיר מפני סייקל מאוד שלילי בשוק המניות בשנים הבאות. הוא אמנם נמנה על חסידי וורן באפט, אבל כיום הוא חולק לחלוטין על דעתו.
האוזמן טוען שההשוואה שעושים בין התמחור של שוק המניות לתמחור של שוק אגרות החוב, היא פשטנית ומסוכנת.
השאלה היא ממה נובעת הריבית הנמוכה: "אם הריבית נמוכה בגלל שקצב הצמיחה הינו נמוך, אין שום הצדקה לפרמיה בתמחור שוקי המניות".
הפרמטר הבדוק בעיניו להערכת תמחור שוק המניות הוא ההכנסות של הפירמות מול הרווח המתואם שלהן. פרמטר זה עומד כיום על 175% (פי 2.75) מן הממוצע ההיסטורי.
מבחינה זו, רק מספר קטן של מניות, לדעתו, נסחרות במחירים סבירים, והמצב כיום הוא יותר גרוע משהיה ערב משבר הדוט.קום. לכן, להערכתו, מדד ה-S&P500 ייאבד מערכו כ-60% ב-10 השנים הבאות.
הכלכלן הראשי של קרן המטבע הבינלאומית, מוריס אובסטפלד, קובע שהשווקים מתומחרים בשווי גבוה מדי, ולכן תיתכן נסיגה לאחור, ואפילו תמחור מחודש חד ופתאומי אם הריביות יעלו בקצב מהיר ממה שהשווקים מניחים, או שנתוני הצמיחה לא יתמכו במחירי הנכסים.
בנק אוף אמריקה קבע לאחרונה (18.10), כי תיקון בשווקים של יותר מ-10% עלול להתרחש, אולי כבר בקרוב מאוד, ואם לא, אז תוך 4 חודשים. הוא מעריך שהאופטימיות הזהירה של המשקיעים לגבי השווקים שהפכה לאחרונה לשכנוע עמוק שהעליות יימשכו, תחלוף.
הזרז הסביר ביותר שעשוי לגרום לכך הוא זינוק אפשרי בנתוני האינפלציה והשכר, זינוק שייצר חששות מפני הידוק של ממש במדיניות ה"פד".
פרופ' שילר אינו רק חוקר את הפסיכולוגיה של השווקים. הוא גם כלכלן שפיתח מודל להערכת התמחור של השווקים. המודל מכונה בקיצור Cape Cyclical Adjusted Price Earnings, שהוא מכפיל רווח מותאם מחזורית. הוא מחושב על-ידי חילוק השווי הנוכחי של מדד ה-S&P500 ברווחים הממוצעים של החברות שמניותיהן נסחרות במדד ב-10 השנים האחרונות.
מדד זה עומד כיום על יותר מ-30. הממוצע שלו לאורך כמעט 140 השנים האחרונות היה 17 והוא חצה את רף ה-30 רק פעמיים, פעמיים שהמשקיעים יעדיפו לשכוח.
פעם ראשונה, ב-1929 (33), ואז המדד איבד 80% (במונחים ריאלים), ופעם שנייה ב-4 השנים שקדמו לשנת 2000 כשהגיע ל-44, ואז בהתפוצצות בועת הדוט.קום המניות איבדו 50% משווין הריאלי. היה זה אלן גרינספן, נגיד הבנק המרכזי של ארה"ב, שכבר ב-1996 הזהיר מפני מה שהוא הגדיר כ"התרוממות רוח בלתי רציונלית של השווקים". זה לא מנע מהשווקים לעלות ולעלות עוד כמה שנים עד מרץ 2000, ואז הגיע תור הנפילה.
שילר הגדיר מחדש את המונח "שוק דובי" (Bear Market). מקובל להגדיר שוק דובי כשוק שיורד ב-20% או יותר, ונשאר ברמה החדשה תקופה מסוימת. שילר מגדיר שוק דובי כשוק שיורד 20% ויותר במהלך 12 החודשים מאז שהוא הגיע לשיאו.
על בסיס הגדרה זו, שילר איתר 13 מפולות של שוק דובי ב-140 השנים האחרונות, ומצא כי המכפיל הממוצע (Cape) לפני המפולות היה 22 (כיום 32), ואחד מסימני ההיכר של השווקים ערב המפולות היה שסטיית התקן שלהם הייתה נמוכה במיוחד (כיום - כמעט הכי נמוכה). יחד עם זאת, גם שילר מודה שהנתונים האלה לא אומרים שהמפולת היא בהכרח בפתח, וכי אי אפשר להעריך את העיתוי של מעבר לשוק דובי, אם אכן הוא יתרחש.
מוקדי סיכון גיאו-פוליטיים וכלכליים
על רקע כל ההערכות והאזהרות האלה, עולה השאלה, מה יכול לשבש את המהלך הרגוע של השווקים ולגרום לתיקון ו/או לשוק דובי? והתשובה: גורמים גיאופוליטיים ו/או גורמים כלכליים פרופר:
■ גורמים גיאו-פוליטיים עם משמעות כלכלית כבדה, כמו מלחמה בחצי האי הקוריאני, איראן, פלישה רוסית באירופה לאוקראינה או למדינות הבלטיות.
■ גורמים כלכליים דוגמת שינויים אגרסיביים (ומפתיעים) במדיניות המוניטארית של בנקים מרכזיים וחשובים בעולם שיחתרו לחזור לנורמליות, בעקבות עלייה באינפלציה, באופן שיפגע בנזילות בשווקים, אי מימוש רפורמת המס של טראמפ, הנהגת מדיניות פרוטקציוניסטית על-ידי ארה"ב ומלחמת סחר, התערבות רגולטורית נגד חברות הענק שמניותיהן הובילו את העליות, צניחה מחודשת במחירי הנפט בעולם, קריסה בתוצאות הכספיות של כמה מהחברות הגדולות בעולם, קריסה של מערכת הבנקאות הסינית, קריסה של בנק גדול, פירוק גוש האירו, ובעיקר - התפתחות של מיתון, שכן משבר גדול בשווקים הוא כמעט תמיד תוצאה של משבר כלכלי, ואחרי כל זה - קיימת גם האפשרות שסתם "ברבור שחור" יגיח מאי שם.
איך אמור המשקיע מן השורה להתמודד עם כל זה?
מי שמקבל את גישתו האופטימית יחסית של באפט, יכול להמשיך ולהחזיק במניות בשיעור דומה לזה שהוא נוהג להחזיק בשנים האחרונות.
ומה עושה מי שבכל זאת חושש? פתוחות בפניו כמה אפשרויות. ראשית, להמשיך במדיניות ההשקעה הקבועה שלו לאורך שנים, אבל בכל זאת, תוך הקטנת סיכון והמתנה לבאות.
לחילופין, לעבור באופן אגרסיבי למזומן. ניתן גם להשקיע גם באגרות חוב ממשלתיות ארוכות כמשקל נגד נכס עם מתאם שלילי למניות. אפשר גם להתבצר באגרות חוב ממשלתיות קצרות. ולבסוף ניתן להשקיע באגרות חוב קונצרניות בדירוגים גבוהים עם מח"מ קצר.
ויש גם פתרונות מחוץ להשקעה הסטנדרטית באופן ישיר בשוק ההון. העיתון היוקרתי Economist מדבר על הנטייה הגוברת של משקיעים לפנות למגוון של השקעות אלטרנטיביות.
הוארד מרקס, מ"אריות" שוקי המניות בארה"ב, טוען כי הדרך היחידה האפשרית להשגת תשואה שנתית של כ-5% ב-10 השנים הבאות עוברת דרך השקעה בנכסים אלטרנטיביים.
איך יודעים שמגיעים משברים? הפד נותן בהם סימנים
כידוע, אי אפשר לתזמן את השוק, אבל כן ניתן להעריך את התקרבותו של מיתון כלכלי, שהוא הגורם המרכזי למפולת בשווקים, בוודאי ברמת השערים הנוכחית של שוק מניות, שהוא פגיע לאפשרות של מיתון עתידי.
יש לכך שני מדדים - סימני היכר עיקריים: האחד הוא הצורה של עקום התשואה של שוק אגרות החוב של ממשלת ארה"ב, והשני הוא מדד האינדיקטורים המובילים של ה"פד".
יש קשר הדוק בין מציאות קשה ברמה המאקרו-הכלכלית לבין שוק דובי. כך היה בישראל בשנות ה-80 הראשונות (אינפלציה תלת-ספרתית) וכן בשנת 2002 (אינתיפאדה ומיתון עולמי וישראלי), וכך היה בארה"ב בסוף שנות ה-70 ותחילת שנות ה-80 (משבר הנפט ואינפלציה דו-ספרתית), ובמשבר 2008 (קריסת המערכת הפיננסית והנדל"נית).
כל השווקים הדוביים, כמעט בלי יוצא מן הכלל, התפתחו כתוצאה מבעיות קשות ברמת המאקרו. ישנם, כאמור, שני אינדיקטורים מרכזיים שהוכיחו עצמם בעבר כחזאי אמת של מיתון מתקרב. הראשון לקוח משוק ההון והינו, כאמור, שיפוע עקום אגרות החוב של ממשלת ארה"ב. סימן ההיכר למיתון הוא מצב שבו התשואה השנתית לפדיון על אגרות חוב לטווח ארוך (10 שנים) נמוכה מהתשואה השנתית לפדיון שנותנת אגרת חוב לטווח קצר מאוד של 3 חודשים. זהו מצב מאוד לא אופייני, שכן הצורה השכיחה והנורמלית של עקום התשואה עולה משמאל לימין, כלומר, התשואה גבוהה יותר ככל שהתקופה ארוכה יותר, כדי לפצות את המשקיעים על סיכוני הריבית לטווח ארוך. עקום תשואה הפוך שיורד משמאל לימין הוא בחזקת תמרור אזהרה.
הבעיה עם האינדיקטור הזה היא, שגם אם הוא מזהה מיתון מתקרב, יכול לעבור זמן לא מבוטל עד שהמיתון אכן יגיע. למשל, הפעם האחרונה שעקום התשואה התהפך, ברבעון השני של 2006, הוא אולי חזה את המיתון של סוף 2007 ושנת 2008 והמשכה, אבל זה לא מנע משוק המניות מלעלות יותר מ-15% לפני הצניחה.
כיום יש בעיה מיוחדת עם האינדיקטור הזה, כי אנחנו חיים בסביבה מוניטארית מאוד לא נורמלית, עם ריבית נמוכה מאוד. אם ה"פד" יכריז "מחר" שהוא מפסיק להעלות את הריבית, כי האינפלציה לא מגיעה ליעד, העקום עשוי בהחלט להתהפך, אבל לא יהיה בכך בשום פנים משום אינדיקציה הכרחית למיתון קרב.
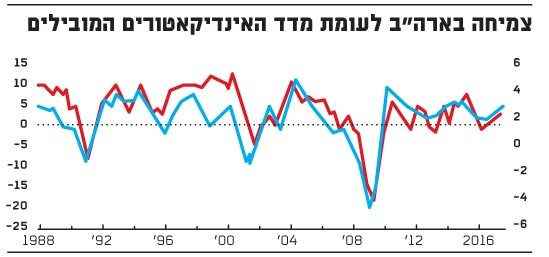
לכן, במצב הדברים המיוחד כפי שהוא כיום, האינדיקטור השני הוא הרבה יותר אמין - מדד האינדיקטורים המובילים של ה"פד", שמבוסס לא על שוק ההון לבדו, אלא על 10 נתונים משקיים שוטפים וכאלה שצופים פני עתיד. רכיבי המדד כוללים את מספר התביעות לדמי אבטלה, הזמנות חדשות ממפעלים, אישורי בנייה ועוד, וגם אינדיקציות הלקוחות משוק ההון: מחירי מניות (S&P 500), וההפרש בין תשואת האג"ח ל-10 שנים לבין ריבית ה"פד" (בדומה לאינדיקטור הראשון).
הגרף המצורף מצביע על הקשר ההדוק בין מדד האינדיקטורים המובילים לבין שיעור הצמיחה לאורך זמן. יצוין כי כרגע המדד מצוי בעלייה מתמשכת ולא ניכרים בו סימני חולשה.
בגלל הקשר הזה בין מדד האינדיקטורים המובילים לבין שיעור הצמיחה ויכולתו העקבית לזהות מיתון מתקרב, ובגלל הקשר שבין מיתון לבין התפתחות שוק דובי, יש חשיבות גדולה לעקוב אחר מדד האינדיקטורים המובילים, תמיד, ובמיוחד כאשר שערי המניות מצויים ברמה גבוהה ופגיעה.
■ הכותב הוא בעלי בית ההשקעות מיטב דש ויו"ר מיטב דש קרנות נאמנות בע"מ. אין לראות באמור מתן ייעוץ/שיווק השקעות והאמור אינו מהווה תחליף לייעוץ/שיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם.