הזמן עובר מהר - שמונה שנים עברו מאז שוועדת ששינסקי החליטה למסות את הרווחים על משאבי הטבע, כשהמוקד היה מיסוי שותפויות הגז. פרופ' איתן ששינסקי, פרופסור מכובד ומוכר בחוגי הכלכלה, שנבחר לעמוד בראש הוועדה הפך בן רגע לכוכב תקשורת שמיליוני אנשים מחכים שיעשה "צדק היסטורי". הוא לא אכזב. הוא נתן לעם המלצות שהפכו לחוק שעל פיהן שותפויות הגז ישלמו למדינה מסים בשיעור של 50%-60%.
כן, הוא הראה ל"גזלנים", אותם טייקונים מחפשי הנפט והגז שהתעשרו על חשבוננו. זהו נגמרה ההפקרות, נגמרה המסיבה. כבר אז, נשמעו דעות אחרות, אבל אני חייב להודות שזה לא היה נעים - כשהעזתי לומר שמדינה לא יכולה לשנות את כללי המשחק תוך כדי המשחק, קיבלתי תגובות זועמות; כשאמרתי שעד היום הושקעו מיליארדים בחיפושי נפט וגז, שירדו לטמיון בגלל או בזכות אותם "משוגעים" שחשבו שיש כאן משהו ועכשיו שהם מצאו אז נטפלים אליהם, אמרו לי שאני לא מבין והיה ידוע שיש כאן גז.
וכשהסברתי שכולנו יכולנו להיות חלק מהחגיגה כי כל השותפויות האלו שמצאו גז, נסחרות בבורסה, והיה אפשר לקנות אותן בנזיד עדשים, אם רק היינו חושבים כמו אותם "משוגעים" שיש כאן גז, אמרו לי שהם קיבלו את הזיכיון לחיפושים ממש בחינם. המציאות שונה: אנחנו זה הם - יכולנו להיות שותפים, אבל לא שותפים מלאים.
הבעיה במודל החיפושים (שלא נפתרה), וכאן העיוות הגדול בכל הנושא הגדול הזה, היא ששותפויות הגז מנוהלות על ידי שותף כללי שבשליטת אותם ברוני הגז (בעיקר יצחק תשובה וקובי מימון), שגובה תמלוגי על בשיעור מאוד גבוה ולא פרופורציונלי להשקעה ולסיכון. יש כאן העברת רווחים לשותף כללי, ופגיעה קשה (אפילו קשה מאוד) במיעוט. לא קשור להיטל המס, אבל אם היו מגבילים את תמלוגי העל האלו התועלת לציבור הייתה מידית - וכנראה גם גדולה בהרבה מההיטל שנקבע על ידי ועדת ששינסקי. ככה היו פוגעים בטייקונים (וכאן בצדק) ומעבירים הון למחזיקים האחרים - בעיקר גופים מוסדיים.
אבל המדינה החליטה והיא קובעת. היא החליטה ששיעור המס וההיטלים יגיע לעד 60%. היא החליטה שלא מבטלים את תמלוגי העל, ובכלל - המדינה שהתבססה על ועדת ששינסקי פרסמה חוק עם שורה ארוכה של סעיפים, חישובים והגדרות. בקיצור, לא נעים להגיד, אבל אני לא חושב שיש צדיק אחד שמבין איך באמת שותפויות הגז צריכות לשלם את ההיטל הנוסף.
כן, אנשים מאוד חכמים מעדיפים לפעמים לסבך את העניינים. לא יודע למה. אני רק יודע שאם מלכתחילה היו קובעים שיעור מס נוסף שיחול על השותפויות האלו, או מגדילים את התמלוגים למדינה, זה היה פשוט יותר, מובן יותר ורווחי יותר למדינה. אני לא חושב כמובן שששינסקי הוא גייס חמישי של שותפויות הגז, אבל הוא בא לקלל ויצא מברך.
החוק לא טוב לקופת המדינה. הוא טוב לקבוצה של אנשים לא יצרניים (מבלי לפגוע, גם אני כזה) - רואי חשבון, עורכי דין, יועצי מס, לוביסטים וכו', שיכינו אלפי עמודים, חוות דעת, תזכירים, דיונים, השגות וערעורים, כדי שהלקוחות שלהם ישלמו כמה שפחות מסים והיטלים. הם יצליחו - כי החוק אפור, לא ברור ועם פרצות ויכולת לתכנוני מס משמעותיים.

שמונה שנים - ושקל אחד לא נכנס לקופת המדינה
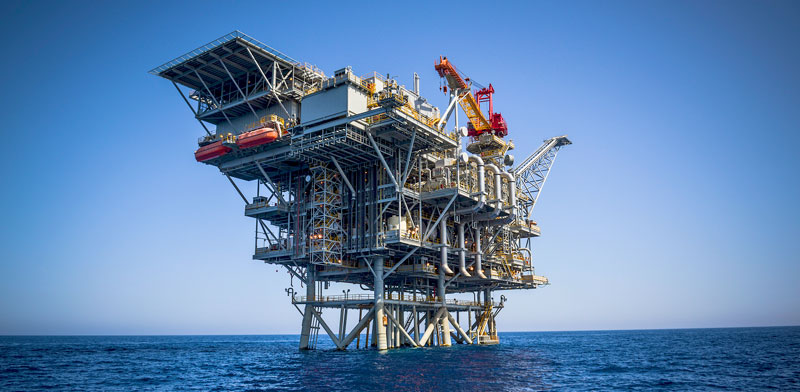
שמונה שנים עברו מאז חוקק החוק, ושקל אחד עדיין לא נכנס לקופת המדינה ממאגר תמר - המאגר שבעקבותיו הוקמה ועדת ששינסקי. תמר הרוויח מאז הפעלתו ב-2013 קרוב ל-5 מיליארד דולר. ישראמקו שמחזיקה ב-28.75% ממנו הרוויחה מאז הפעלתו 1.5 מיליארד דולר. אבל היטל ששינסקי עדיין לא הופעל. מתי הוא יופעל? עכשיו מדברים על 2020, המחצית השנייה של 2020. כן, 10-11 שנים אחרי חקיקת החוק, יתחילו לשלם את ההיטל. רק שגם זה בספק.
הבסיס להיטל ששינסקי הוא שיש לתת לשותפויות תשואה סבירה על השקעתן, וכשזו תהיה גבוהה מרף מסוים יש להטיל היטל שמתחיל ב-20% ומגיע עד 50%.
אז חיפשתי בדוחות של ישראמקו, וראיתי שההשקעה בנכסי הגז והנפט שלה מסתכמים בכ-1.1 מיליארד דולר (לפני פחת יותר מ-1.2 מיליארד דולר). השותפות החזירה את ההשקעה. לא רק החזירה על הנייר - היא חילקה בפועל דיבידנדים שמנים, שמבטאים את החזר ההשקעה. מעבר לכך, ברבעון הבא היא כבר תחזיר פי 1.5 מההשקעה; ועדיין היא רחוקה שנתיים מתשלום של היטל ששינסקי, ויש לכך מספר גורמים. ראשית - תמר הוחרג מהנורמה - הפקטור שלו הוא 2. זה יגיע, להערכת השותפות בתמר במחצית השנייה של 2020.
ושנית - החישוב אליבא דוועדת ששינסקי של הפקטור הוא חישוב מתגלגל וכאמור לא כזה ברור. בפועל, יש סיכוי לא קטן שההיטל ידחה וידחה וידחה.
משוואה עם נעלם: הפקטור של שותפויות הגז
ועדת ששינסקי הגדירה R פקטור שממנו ואילך יוטל מס. הפקטור הזה הוא בעצם פקטור בריבוע. בפקטור הזה יש מונה שמבטא את ההכנסות ממיזם הגז (תקבולים מצטברים פחות תשלומים מצטברים). הטעות במקור - כתוב במסמכי הוועדה ובחוק שמדובר על הכנסות/רווחים, והחישוב הוא בכלל תזרימי - תקבולים פחות תשלומים. כנראה שרואי חשבון לא היו בוועדה. בכל מקרה, במונה של הפקטור יש את התזרים הכולל המצרפי מהמיזם. אבל, שימו לב לתשלומים - הם צמודים והם כוללים גם תשלומים בגין חיפוש של שדה נפט אחר באותו רישיון. מדובר בתוספת משנת 2015 לחוק, אבל יש לה משמעות גדולה.
רישיון תמר הוא חי ובועט ומפיק גז. אבל, שטח הרישיון גדול כמובן משטח הקידוח, והוא עשוי להכיל עוד מיקומים שעשויים להיות מעניינים מבחינת חיפושים. התשלומים על החיפושים האלו או חיפושים עמוקים יותר בסמוך לתמר, יתווספו לנוסחה, ויקטינו את התזרים המצטבר ממיזם הגז. זה יכול להיות משמעותי.
וזה עוד לא הכל - הבעיה הגדולה נמצאת במונה. המונה מבטא את ההשקעה במיזם הגז. אבל לא השקעה בעלות, אלא השקעה עם בונוס/פקטור. השקעה בשלב החיפושים תילקח עם מקדם ובפועל היא תיחשב בסכום כפול לצורך השקעה. השקעה בשלב ההקמה תילקח עם ריבית של ליבור פלוס 3%. אתם מבינים את המשמעות? שלב ההקמה הוא השלב עם ההשקעות הגדולות ביותר. אז באו ואמרו ליזמים - אנחנו רוצים שתשלמו מסים מעל הרווחים הנורמליים. רווחים נורמליים במיזמי הגז והנפט הם 50% (למעט תמר שהוחרג ובו הרווחים הנורמליים הלא ממוסים הם 100%). כלומר, ברגע שהרווחים חלקי ההשקעה עולים על 1.5 מתמטית הגיעו למצב של 50% רווח, ומשלמים היטל.
אלא שההשקעה במכנה של הנוסחה מנופחת זו לא ההשקעה בפועל, היא מקבלת פקטור, היא מקבלת הצמדה, וזו לא סתם הצמדה - ליבור פלוס 3%, זו ריבית של 5.5%. אז במילים פשוטות, תשלום ההיטל הוא לא אחרי רווח מצרפי של 50%, אלא אחרי רווח של 50%, והצמדה של 5.5% בשנה ופקטור של פי שניים על הוצאות החיפושים. אה, שכחתי וגם הוצאות ההרצה נחשבות להשקעה - במשך שנתיים! מרגע ההפקה, השותפויות מקבלות גרייס של שנתיים לצורך חישוב היום הקובע של גמר ההשקעה, ובשנתיים האלו ההשקעות מוגדרות כהרצה, ומתווספות למכנה.
ככה מקבלים במכנה השקעה שעולה בעשרות אחוזים (ויותר מכך) על ההשקעה האמיתית. ואת זה מכפילים פי 1.5, ואז מקבלים, ואהיה צנוע, שבמקרה הטוב אחרי רווחים של 100% (מכפיל 2) מתחילים לשלם היטל.
וזה עדיין לא הכל. ברגע שהשותפות מחלקות דיבידנדים למחזיקים בהן, היא מקטינה את ההשקעה שלהם. למה חלוקת דיבידנדים, לא מקטינה את המכנה בנוסחה של ה-R פקטור? אני מקווה שאני טועה, וכוונת המחוקק הייתה להתייחס לדיבידנדים, אבל על פניו, כפי שכתוב בחוק, ובהסברים מוסמכים, אין התייחסות להחזר ההשקעה. ואז נוצר אבסורד - נניח שהשקיעו 1 מיליארד דולר במיזם גז, שמפיק תזרים נטו של 200 מיליון דולר בשנה (וכל התזרים מחולק כדיבידנד). תוך חמש שנים המשקיעים מחזירים את ההשקעה. אבל, ההשקעה לצורך החישוב של ההיטל היא יותר מ-1 מיליארד - היא כוללת הצמדה, היא כוללת כאמור מקדם הקמה, מקדם חיפושים, הוצאות הרצה ועוד - היא יכולה להגיע ל-1.5 מיליארד דולר.
ואז, מקבלים שהמשקיעים החזירו את ההשקעה אחרי חמש שנים, ובפועל (מבלי להיכנס לחישוב מדויק) הם יתחילו לשלם היטל אחרי 11-12 שנים (וזה עוד מבלי לקחת בחשבון שהמימון של הליבור פלוס 3% וההצמדה בכלל, מגדילים את ההשקעה מדי שנה, ומקטינים את הסיכוי לחבות מס).
כן, זה מסובך, אני יודע. אבל בשורה התחתונה בדוגמה הזו, רק אחרי שיחזירו פי 2-3 מההשקעה, ישלמו היטל. ויותר חשוב - כאמור ההשקעה משתנה. היא בשיא 1 מיליארד דולר, ואז יורדת עד לאפס. ההשקעה הממוצעת (ושוב בפשטות ובקירוב גס) בשנים הראשונות היא 500 מיליון דולר (וההשקעה הממוצעת הולכת ופוחתת עם הזמן).
אם היו מתייחסים להשקעה הממוצעת ולא להשקעה המרבית (ועוד מגדילים אותה בהצמדה וריבית) היו מקבלים שהפקטור של 1.5 הוא בעצם פקטור של 3 שהרי השותפויות מעצם טבען מחזירות את הרווחים למחזיקים. במילים אחרות, בהינתן כל מכלול ההטבות האלו, יש כאן כשל אדיר. יש כוונה להטיל מס על רווחים עודפים, יש חוק עם הרבה סוגיות אפורות, ויש תשואה גבוהה למשקיעים בגז ונפט. בסופו של יום ועדת ששינסקי החליטה על היטל אבל סינדלה את עצמה - כן היטל, אבל לא היטל פשוט. היטל עם הצמדות, נוסחאות, תנאים ומחלוקות.
וגם - יש מוטיבציה לא להשקיע בחיפושים לשם חיפושים, ולא להפיק כי צריך להפיק, אלא להתנהל לפי הנוסחה - השותפיות מקדמות את יצוא הגז כי שם אין היטל, השותפויות יחליטו לחפש במקומות מסוימים כי שם הן מקבלות הטבות; השותפויות יפיקו מעט בשלב מסוים כדי לא לעלות על הפקטור. בקיצור - ההיטל והמס יקבעו את ההתנהלות של חיפושי הנפט והגז, ולא הצרכים האמיתיים.
אז נכון שמלכתחילה חשבתי שלא צריך לשנות את כללי המשחק אחרי שהמשחק התחיל. אבל אם כבר מחליטים לשנות, אז פשוט, ברור, בלי תחמונים ובלי משחקים. אחרת, הטייקונים רק יתעשרו יותר.
ממשרדי האנרגיה והאוצר לא התקבלו תגובות לדברים.
הכותב הוא מרצה לחשבונאות, ניתוח דוחות כספיים והערכות שווי, ויועץ בתחומים אלה. בכל מקרה, אין לראות בכתבות אלה משום עצה ו/או המלצה לרכישה או למכירה של ני"ע. כל הפועל בהסתמך על המאמר ו/או על תוכנו, אחראי באופן בלעדי לכל נזק ו/או הפסד שייגרם לו.