גלובס - עיתון העסקים של ישראלאתר נגיש

עמוד הבית  דעותצבי סטפק

אג"ח קונצרניות: בַּטוחה, עד כמה היא בְּטוחה?
האם ועד כמה פרמיית הסיכון שהשוק קובע לסדרת אג"ח מושפעת מקיומו של שעבוד, מאיכותו ומאופיו? האם השוק מעריך נכונה את ההבדל בין הבטוחות ובין החברות השונות? ● כתבה ראשונה

צילום:  Shutterstock/ א.ס.א.פ קרייטיב
צילום: Shutterstock/ א.ס.א.פ קרייטיב

נושא הבטוחות והשעבודים בשוק הקונצרני התרחב והשתכלל בשנים האחרונות כחלק מהגידול בכלל שוק האשראי החוץ בנקאי, כך שניתן למצוא כיום מגוון של סדרות אג"ח הכוללות סוגים שונים של שעבודים לטובת מחזיקי איגרות החוב. ועם זאת, חשוב לומר שעדיין מרבית סדרות איגרות החוב הנסחרות בבורסה בת"א הונפקו ללא בטחונות.

חברות רבות ניצלו את היתרונות של הנפקת איגרות חוב המגובות בביטחונות, כדי לגייס ולמחזר חובות, ו/או להצטייד במזומנים, תוך חיסכון ניכר בעלויות המימון. חלקן חברות שלא בטוח שהיו מצליחות לגייס חוב לולא מתן השעבוד למלווים, כך שמדובר היה ממש בקרש הצלה עבורן מבחינה תזרימית.

מכיוון שלא כל השעבודים דומים זה לזה, חשוב לעמוד על ההבדלים ביניהם על מנת לאמוד את שיעור השיקום החזוי (Recovery), במקרה של כשל. העובדה היא שישנם שעבודים טובים ויעילים יחסית, אך ישנם גם כאלה שבעת משבר עתיד להתברר כי אינם שווים הרבה.

בהנחה שהמשקיע מכוון למקסימום תשואה במינימום אפשרי של סיכון, הרי שניתן לצפות שבעת משבר הסיכוי של המשקיע באג"ח המגובה בשעבוד שניתן למימוש, לקבל את הקרן והריבית במלואם הינו, ככלל, גבוה יותר מסיכוייו של משקיע באג"ח ללא בטחונות. את זה בדיוק באנו לבדוק בכתבה זו.

טור זה כבר בחן בעבר את ההתנהגות של סדרות האג"ח עם בטוחה ובלי בטוחה של אותו מנפיק באותו מח"מ, ואכן נמצאו פערי מרווחים סבירים ביניהם. זאת, כפיצוי הולם כנגד "פרמיית סיכון" נוספת המתבקשת באלטרנטיבה חסרת הביטחונות. עם זאת, ממצאי הבדיקות שנעשו מאז, העלו כי ברוב החברות מרווחים אלו הצטמצמו בין שנת 2016 לתחילת שנת 2018. הגורמים העיקריים לכך היו צמצום כולל במרווחים בשוק לצד נזילות גבוהה שיצרה עודף ביקוש להנפקות מצד גופים מוסדיים בשוק הקונצרני.

עודף הביקוש להנפקות והמרדף אחר תשואות, בעיקר נוכח הריביות הנמוכות, פגמו ביכולת ההערכה והתמחור של סיכוני האשראי, כך שבטוחות "חלשות" בחלק מההנפקות זכו להערכה מוגזמת. שנת 2017 הייתה מבחינה זו אף יוצאת דופן שכן היא התאפיינה בתנודתיות נמוכה להפליא, באופן שלקיחת הסיכונים השתלמה מאוד. רק ב-2018 המשקיעים נזכרו שיש גם סיכון ולא רק סיכוי, וזה קרה בעיקר ברבע האחרון של השנה, כאשר ירידות חדות בשוק המניות, יחד עם הנפילה במחיריהן של איגרות החוב האמריקאיות בישראל, הטילו צל כבד על השוק הקונצרני כולו, וגרמו למרווחים להיפתח. זה מתייחס למרווחים של כלל איגרות החוב מול איגרות חוב ממשלתיות, ומרווחים של אג"ח ללא בטחונות מול אג"ח עם בטחונות. פתיחת המרווחים הייתה משמעותית יותר ככל שיורדים בסולם הדירוג.

התנהגות השוק המשני ב-2018 נתנה את אותותיה גם בשוק הראשוני, ובשליש האחרון של 2018, לראשונה זה מספר שנים, נרשמה ירידה משמעותית בהיקף ההנפקות, ובעיקר בחברות המאופיינות בסיכון בינוני ומעלה, רובן מסקטור הנדל"ן. עם זאת, מאז ראשית השנה הנוכחית, איגרות החוב הקונצרניות התאוששו וחלק לא קטן מפתיחת המרווחים נסגר.
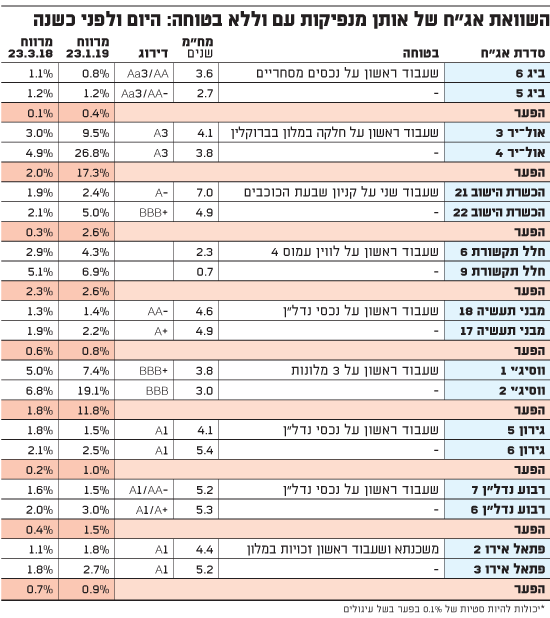
השוואת אג"ח של אותן מנפיקות

היתרונות בהעמדת שעבודים לסוגיהם

כאמור, חברות מנפיקות אג"ח שצמוד להן שעבוד ספציפי וקבוע אשר נועד לספק כרית ביטחון נוספת למשקיעים. מבחינת החברה העמדת בטוחה מלבד הפחתת הוצאות הריבית, נועדה לשפר את הסיכויים של עצם הצלחת הגיוס, שכן שעבוד איכותי מושך גם גופים שלא בהכרח היו נכנסים להנפקה בתנאים אחרים, ואלה הם בעיקר המשקיעים המוסדיים לטווח ארוך.

בעבר היותר רחוק, חברות בשוק הקונצרני המקומי לא נהגו להנפיק אג"ח מגובה בשעבודים אלא בתקופות משבר בשוק כולו, או ברמת החברה, וכך את מרבית ההלוואות המובטחות סיפקו הבנקים. לרוב ניתן לבנק גם ריקורס או שעבוד שוטף (צף) בגין ההלוואות שהעמיד. לכן הוא היה נושה זהה יחד עם יתר מחזיקי האג"ח על שאר נכסי החברה, במקרה בו מימוש השעבוד הספציפי לא כיסה את גובה ההלוואה. מכאן שבסיטואציה כזו בעלי האג"ח היו נושים בעמדת נחיתות מול הבנקים.

עם התפתחות תחום האשראי החוץ בנקאי, הן דרך שוק ההון והן דרך אשראי עסקי לא סחיר, החברות שהחלו להעמיד שעבודים היו בעיקר חברות נדל"ן או חברות אחזקה. חברות תפעוליות, פרויקטאליות, וחברות ייזום, המשיכו להעמיד בעיקר שעבודים קבועים וצפים לבנקים. בהמשך הצטרפו גיוסי חברות הליסינג (שעבוד צי רכבים), האנרגיה (שעבוד זכויות במאגרי הגז) ויזמיות הנדל"ן (שעבוד חשבון עודפים).

השוק דרש וקיבל בטוחות

ברקע הדברים צריך לזכור שבזמנים פחות יציבים, קיומם של נכסים נקיים משעבוד בחברה מהווה יתרון משמעותי, מאחר שהיעדר שעבוד משפר את המצב התזרימי של החברה. כלומר, העמדת שעבוד כיום, מקטינה אמנם את הוצאות המימון ומסייעת להצלחת ההנפקה, אך עלולה לפגוע בגמישות העתידית של החברה ועלולה להתברר כקריטית בתקופות משבר.
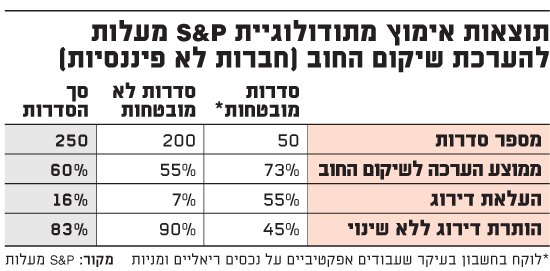
תוצאות אימוץ מתודולוגיית S&P

בעת כניסתן של חברות הנדל"ן האמריקאיות לשוק (חברות ה-BVI), בדרך כלל ההנפקות לא לוו בביטחונות. אולם מגמה זו השתנתה בתחילת 2017, ומאז רבות מהן כן העמידו בטוחה הואיל והשוק דרש פרמיות סיכון גבוהות יותר, בין היתר, נוכח קריסת חברת אורבנקורפ (2016) ועליית התשואות לפדיון בחברות בדירוגים נמוכים.

החל מפברואר 2018 חברת הדירוג מעלות אימצה מתודולוגיה חדשה שמעניקה לסדרת אג"ח דירוג המשקלל גם את שיעור השיקום החזוי באירוע היפותטי של כשל פירעון, אשר שונה בסדרות עם שעבוד אפקטיבי לעומת סדרות אחרות. ניתן לראות בטבלה המצורפת כי הפער הממוצע בהערכת שיקום החוב בסדרות המגובות בשעבודים אפקטיביים, לעומת של אלה שאינן מגובות, עומד על 18%, וכן שרובן זכו להעלאת דירוג.

סימון הדירוג הסופי אינו מפריד בין סיכון המנפיק לכשל פירעון לבין דירוגו, כולל שיעור שיקום המזכה בדירוג גבוה יותר, כך שעל מנת להבין זאת יש לפתוח את דוח הדירוג. נדגיש עוד כי תרחיש היפותטי לעוד 4-5 שנים של מצב החברה וחובותיה, וכן זה של ענף הפעילות ומצב השווקים, כל אלה קשים עד בלתי אפשריים לחיזוי, ומייצרים אי ודאות באשר לשיעור שיקום זה בפועל.

מבחינה זו, ייתכן וגישה זו, יחד עם ההתייחסות של המשקיעים, עשויה מצד אחד לעודד חברות להעניק בטוחות, ואף להתאימן למתודולוגיה זו, בכדי לזכות בדירוג גבוה יותר. ומצד שני, היא עשויה לדחוף חברות שאינן יכולות או מעוניינות להעניק בטוחות, להעדיף את חברת הדירוג השנייה - מידרוג, אשר מפרידה בין סדרות מובטחות בדירוגים נמוכים בלבד.

פתיחת המרווחים: מסקנות וממצאים

הרגישות הגוברת של המשקיעים בשוק ההון בהחלט גרמה להם לחדד את ההבחנה שבין סדרות אג"ח עם בטחונות לבין סדרות אג"ח שללא בטחונות, מה שמתבטא בפער התשואות שבהן נסחרות האיגרות. מובן שלפני שמשווים בין הסדרות השונות חשוב לבחון את רמת הסיכון הכוללת של החברה (ענפית, עסקית, תפעולית ופיננסית), לצד שיקולי מח"מ, סחירות וכו'. משבר עתידי בשווקים יביא, כפי שאירע בדצמבר האחרון, לפתיחת מרווחים מחודשת באיגרות החוב הקונצרניות, ובעיקר באלו שבדירוגים הנמוכים. נציין שבאופן כללי ככל שהחברה נחשבת לבטוחה יותר (דירוג גבוה יותר) כך השעבוד מקבל ערך נמוך יותר, וכנגזר מכך - פרמיית הסיכון הנדרשת, ולהיפך בחברות הנחשבות פחות איתנות. בדירוגים גבוהים פער מרווח הסיכון בין סדרות אג"ח עם ובלי בטוחות הוא קטן יחסית.

בממוצע פערי החברות שבחנו עמד על 4.33 נק' בסיס כיום, לעומת 0.92 נק' בסיס בחודש מרץ אשתקד (מועד הטור הקודם). אמנם, המדגם אותו בחנו מוטה מעט נוכח התרסקות אג"ח אול-יר 4, אך גם אם ננטרל אותו, מדובר על 2.71 נק' בסיס כיום, לעומת 0.79 נק' בסיס בחודש מרץ אשתקד.
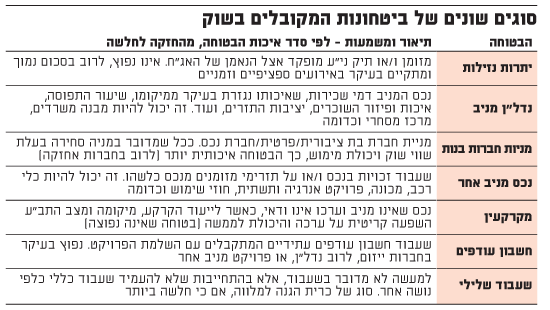
סוגים שונים של ביטחונות המקובלים בשוק

כלומר, הסנטימנט השלילי בשוק וירידת תיאבון הסיכון של המשקיעים, אשר תודלקו על ידי פדיונות משמעותיים בקרנות נאמנות, הביאו לסלקטיביות גבוהה יותר באשר לאיכות החוב המבוקש. עליית המרווחים והמיני-משבר בשוק הקונצרני בדצמבר האחרון, אשר הצית את החשש המקומי מחברות נדל"ן אמריקאיות, הרחיבו את הפערים שבין סדרות אג"ח עם וללא בטוחה כמעט של כל החברות, אף כי, כמובן, לא באופן שווה, אלא בעיקר בהתאם לרמת סיכון האשראי הנתפסת (לאורך סולם הדירוג).

אנו מאמינים שמגמה זו תתרחב בשנה הקרובה בעיקר נוכח סיום עידן הריבית האפסית והסיכונים הגוברים הן ברמת המאקרו והן ברמת המיקרו. כמו כן, הירידה בהיקף הנפקות החוב בחברות הריאליות בחצי השנה האחרונה תגרום לחברות אשר בונות על מיחזורי חוב, לשפר את איכות הצעותיהן, בין אם בריבית מפצה, או בשעבוד מפצה.

אז עד כמה נותן השוק היום משקל ראוי לשעבודים בכלל, כאשר הם ניתנים, והאם הוא מבחין במשקל שהוא מעניק לשעבודים עם עוצמות בדרגות שונות בתכלית ובענפי משק שונים? על כך בכתבה במדור זה בשבוע הבא. 

צבי סטפק הוא בעלי בית ההשקעות מיטב דש ויו"ר מיטב דש קרנות נאמנות בע"מ. עידו בר-אב הוא אנליסט בבית ההשקעות. אין לראות באמור מתן ייעוץ/שיווק השקעות והאמור אינו מהווה תחליף לייעוץ/שיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם
עוד כתבות

צילומים: AP, SHUTTERSTOCK

"הפעם זה רציני": פוטין מאיים בשימוש בנשק גרעיני נגד מדינות נאט"ו

מוסקבה מאיימת בנשק גרעיני בעקבות מתיחות עם נאט"ו ● בריטניה חושפת רשת ריגול סינית באוניברסיטאות ● ארה"ב משלימה נסיגה היסטורית מעיראק אחרי שני עשורים ● וההוצאה להורג שנכשלה באופן חריג ניסיון ● זום גלובלי

נתב''ג / צילום: מיכל אלוני

מומחה התעופה שמעריך: כך ייראו השמיים ביום שאחרי ניסיון הפיגוע בטיסת פליי דובאי

בעקבות ניסיון הפיגוע בטיסת פליי דובאי, החשדנות כלפי חברות התעופה הזרות גוברת, ולכן "החברות הישראליות בהחלט יהיו פופולריות יותר כעת" - כך אומר לגלובס מומחה התעופה ד"ר עוזי פרוינד-פיינשטיין, ומביא כראיה את הזינוק במניות ישראייר ואל על ● וגם: כיצד תושפע איתיחאד איירווייז - אחת החברות הדייקניות יותר בנתב"ג?

שרון רייך, מנכ''ל איילון ביטוח / צילום: רמי זנגר

"היא מתחרה קשה ומזיזה את המחט": המהפך באיילון והאם יש עוד אפסייד במניה

בשלוש שנים זינקה מניית איילון מעל 1,200%, כשהיא מותירה אבק לחברות הביטוח הגדולות ● בשוק מייחסים את השינוי ב־DNA למנכ"ל שרון רייך, שחתך פעילויות מפסידות ומקים מחדש את זרוע הגמל ● אך גם האתגרים גדולים: חיתום חלש ברכב וסוגיית הרגולציה לנוכח עסקת אלטשולר

מטוס של אל על / צילום: עידו וכטל

אל על, ישראייר וארקיע מוציאות טיסות חילוץ לדובאי. כמה זה יעלה?

חברות התעופה הישראליות נערכות להשבת ישראלים שנתקעו בדובאי בעקבות השעיית הטיסות של פליי דובאי ● אל על תפעיל ממחר טיסות חילוץ מיוחדות במחיר אחיד של 249 דולר לכרטיס, בעוד ישראייר תוציא שתי טיסות חילוץ שמתוכננות כבר מחר במחיר של 299 דולר, וארקיע תפעיל מערך טיסות מיוחד ב-279 דולר

פרופ' מוסא יודעים / צילום: מיקי אופק

אחרי שהכניס לטבע מיליארדים, פרופ' מוסא יודעים מנסה לפצח את האלצהיימר

פרופ' מוסא יודעים, מפתח התרופה לפרקינסון של טבע וחתן פרס ישראל, לא עוצר: בגיל 86, יש לו עוד שתי תרופות פוטנציאליות לאלצהיימר בפיתוח וחממה שהקים, המשקיעה במכשירים רפואיים ● בראיון לגלובס הוא מספר על ההחלטה לעלות לישראל, על התקווה שמצא במחקר חדש ועל הפרישה הכפויה מהטכניון ● וגם: מה הדבר האחד ביום שהוא לא מוותר עליו?

בר רחמים / צילום: רבקה שמעוני

התשואה שלה נמחקה בגלל מניה אחת, והיא עדיין חולמת לפרוש מהעבודה בגיל 40

בר רחמים (31) גדלה בבית שלא היה בו כסף, ויתרה על טיולי צופים והחלה לעבוד בגיל צעיר, אך נשבעה ש"לא אעבוד פול טיים ג'וב עבור שכר מינימום" ● באמצע שנות ה־20 נכנסה לשוק ההון במטרה "לצאת לחופש כלכלי" בגיל צעיר, בהשראת הבלוג של הסולידית

ג'ון הילי, שר האוצר של בריטניה / צילום: ap

מעל 6%: תשואות האג"ח הבריטיות בשיא של שלושה עשורים

העלייה נובעת בעיקר מחשש לאינפלציה ממושכת, מחירי אנרגיה גבוהים וריבית שתישאר גבוהה לאורך זמן ● במקביל, הגדלת הוצאות הממשלה והחוב הגבוה מעוררים חשש בשווקים לגבי יכולתה של בריטניה לממן את התחייבויותיה ● אנליסטים: "בריטניה צפויה להיות הכלכלה המפותחת שתיפגע הכי קשה מהאירועים במזרח התיכון"

וול סטריט / צילום: ap, Mary Altaffer

וול סטריט ננעלה בעליות קלות; תשואות האג"ח נסוגו

נאסד"ק עלה ב-0.1% ● תשואות האג"ח עברו לירידות ● נפט מסוג ברנט שוב מעל 100 דולר ● ענקית השבבים מיקרון פרסמה תחזית אופטימית ● אנתרופיק בוחנת אפשרות להנפיק את מניותיה באמצע נובמבר ● המשקיעים ימתינו בדריכות לדוח התעסוקה בארה"ב שיפורסם מחר

שדה חקלאי וסניף קרפור / צילום: איל יצהר, בר לביא

אין תחרות או אלטרנטיבה: כשהמבוטחים שבויים בידי מונופול ממשלתי

דחיית OpenAI את מודל הבינה המלאכותית שלה מוכיחה שהבלמים נבחנים רק כשמאוחר ● בקרפור הבינו השבוע שגם הנחה יכולה לעלות ביוקר ● והדוח המטריד של רשות החברות הממשלתיות ●  זרקור על כמה עניינים שעל הפרק 

רע''ם, המשותפת וכסיף יוכלו לרוץ בבחירות / אילוסטרציה: Shutterstock

מהפך בבג"ץ: רע"ם, המשותפת וכסיף יוכלו לרוץ בבחירות; אבו שחאדה פרש לאחר אולטימטום השופטים

בית המשפט העליון הפך פה אחד את החלטות ועדת הבחירות ואישר את התמודדות שתי הרשימות הערביות לכנסת ה-26 • ברוב של 7 מול 2 אושרה גם התמודדות ח"כ עופר כסיף, חרף "התבטאויות מעוררות שאט נפש" • יו"ר בל"ד סאמי אבו שחאדה משך את מועמדותו ברגע האחרון, לאחר שהשופטים הודיעו כי דבריו "מעוררי קבס" והמליצו לו לפרוש • כל הפרטים מפסק הדין והדיון הסוער

ישראל רייף, יו''ר אפקון החזקות / צילום: עזרא לוי

אחרי ניסיון המיזוג הכושל: אפקון רוצה להנפיק את זרוע האנרגיה המתחדשת שלה

החברה, שבשליטת משפחת שמלצר, תנסה לקדם גיוס לפי שווי של 800 מיליון שקל לזרוע האנרגיה המתחדשת שלה, פחות משנה לאחר שניסתה למזג אותה עם סאנפלאור הציבורית בשווי נמוך בהרבה • כחלק מהמהלך: מנורה ומגדל ימכרו את חלקן בשותפות באירופה בתמורה למניות החברה המונפקת

מזרקים של אוזמפיק / צילום: Reuters, IMAGO/Ulrich Roth

היעד הבא של תרופות להשמנה הוא לא כמה משקל מורידים, אלא איזה סוג

יצרניות התרופות מתמקדות בשימור מסת השריר ובאובדן שומן בפיתוח הדור הבא של התרופות לירידה במשקל

דובאי / צילום: ap, Fatima Shbair

פליי דובאי השעתה טיסות לארץ: מה יקרה לישראלים שנתקעו באמירויות?

מי צפוי להפעיל את טיסות החילוץ מהאמירויות, מה יקרה למחירי הטיסות, ומהן הזכויות של נוסעי פליי דובאי? ● גלובס עושה סדר

פילה לברק עם ריזוטו ירוק וקרם לבנה / צילום: גיל אבירם

בדרך לכנרת? יש מסעדה אחת שאסור לכם לפספס

בדגניה א' ניצבת המסעדה שמגישה אוכל איטלקי־ים תיכוני כבר 13 שנה. הרחק מהמרכז, המסעדה מציגה מנות שאנשים חוזרים בשבילן שוב ושוב

אילוסטרציה: Shutterstock, Rita Kapitulski

לא מחכים לסוף החודש: Getjob תקדים לעובדים חצי מהשכר מדי שבוע

פלטפורמת איוש המשמרות Getjob תעביר לעובדים מדי שבוע 50% מהשכר שכבר צברו, במקום להמתין לתלוש בסוף החודש • החברה, שמשמשת כמעסיקה הרשמית של העובדים, מאפשרת את התשלום המוקדם כמקדמה על חשבון השכר ● וגם: מרוץ אופני ההרים Winner Epic Israel חוזר לגליל המערבי ודלהום מוטורס ממנה את אבי צור ליו"ר ● אירועים ומינויים

אילוסטרציה: Shutterstock

המסלול שטיפס, וזה שאכזב: מה עשה החיסכון שלכם בספטמבר?

החודש המעורב בשווקים חלחל לתשואות בקופות הגמל, כשהמסלול הכללי הציג עם תשואה ממוצעת שלילית של 0.1%, בזמן שהמסלול המנייתי עלה ב-0.2% ● המסלול העוקב אחרי ה-500 S&P הציג תשואה חיובית של 2%, בתמיכת התחזקות השקל

הקרבות שהתחוללו בכבישים ב-7 באוקטובר / צילום: ap, Ohad Zwigenberg

אחרי מאבק: העליון אישר לפרסם את שמו של קמ"ן אוגדת עזה ב-7 באוקטובר

בית המשפט העליון התיר לפרסם את שמו של סגן-אלוף אריה עמידרור, ששימש קצין המודיעין של אוגדת עזה בזמן מתקפת ה-7 באוקטובר ● עמידרור, בנו של האלוף במיל' יעקב עמידרור, ניהל בחודשים האחרונים מאבק משפטי נגד סיום שירותו ונגד פרסום זהותו ● בצה"ל כבר נקבע כי הוא נושא באחריות פיקודית לכשלים שקדמו לטבח

גיא בורטניקוב (מנכ״ל) וליאור גורבונוס (CTO), מייסדי חברת Inferize / צילום: עומר הכהן

הסטארט-אפ מתל אביב הוקם לפני עשרה חודשים. עכשיו הוא נמכר במעל 100 מיליון דולר

נביוס, חברת תשתיות הענן לבינה מלאכותית, רוכשת את Inferize הישראלית כעשרה חודשים בלבד לאחר הקמתה, בעסקה המוערכת ב־100 עד 130 מיליון דולר ● Inferize, שטרם השיקה את מוצריה, פיתחה טכנולוגיה לשיפור ניצול המעבדים הגרפיים ולהפחתת עלויות הרצת מודלי AI ● החברה מעסיקה 17 עובדים במשרדיה בתל אביב

איור: גיל ג'יבלי

איך מקבלים תשואה דולרית של 5.5% בשנה? "יש לא מעט חלופות"

ברוקר הביטוח האמריקאי Aon גייס 14 מיליארד דולר באג"ח וזכה לביקושים של פי 5 מהסכום שהציע למשקיעים ● מה שמלמד איך ברקע הטלטלה באג"ח הממשלתיות, אג"ח חברות הפכו להזדמנות ● ואיך המשקיע הישראלי יכול להיחשף לאגרות בחו"ל? ● גם בגרסת הפודקאסט 

עוז סלטון, מנהל השיווק והמכירות בקבוצת אב־גד; מעיין אדם, מועדון צרכנות ''מאמי''; רוני כהן, מנכ''ל ושותף אלדר שיווק נדל''ן / צילום: נעם כמרה, פרטי, דוד סקורי

72 דירות בשלושה ימים: איך מועדון חבר ומעיין אדם דווקא מצליחים למכור דירות?

הכתבה הזו הייתה הנצפית ביותר השבוע בגלובס ועל כן אנחנו מפרסמים אותה מחדש כשירות לקוראינו ● הנחות, תנאי תשלום נוחים, פטור מהצמדות וממדדים ואבזור הפכו לסטנדרט בשיווק דירות, אך לא תמיד מספיקים כדי להניע את המכירות בשוק המדשדש ● מועדוני צרכנות כמו חבר, הייטקזון, ו"מאמי" של מעיין אדם זיהו את הצורך בשוק ומציעים לרוכשים דירות בהנחות דו־ספרתיות ● מה מרוויחים הקונים, ומה היזמים?