גלובס - עיתון העסקים של ישראלאתר נגיש

עמוד הבית  בארץ

גם רפורמת שטרום לא תגביר את התחרות במערכת הבנקאית

אפשר לומר שההנפקה המוצלחת של ישראכרט בבורסה היא אחד ההישגים של רפורמת שטרום, שכפתה את מכירת שתי חברות כרטיסי האשראי הגדולות ע"י בנק הפועלים ובנק לאומי ● אך למרבה הצער, זו לא הייתה המטרה של הרפורמה, בוודאי לא המטרה העיקרית שלה ● פרשנות

דרור שטרום / צילום: איל יצהר

1. הצלחת הנפקת ישראכרט: סימן מעודד לבורסה

ההצלחה של הנפקת ישראכרט בבורסה מבורכת מאוד, והיא סימן מעודד. היא סימן מעודד משום שהבורסה הוכיחה שהיא מסוגלת לקלוט בקלות יחסית הנפקות ענק בסדר גודל של ישראכרט: כ-1.6 מיליארד שקל. הוכח גם שעדיין אפשר למכור היישר לציבור את מרבית המניות - כ-60% - של חברה מסוימת וגדולה, אירוע די נדיר בהנפקות בתל-אביב.

גם העובדה שבנק הפועלים זנח את הרעיון הלא מוצלח לחלק את מניות ישראכרט כדיבידנד בעין - דיבידנד המשולם ברכוש ולא בכסף - כחלק ממכירת ישראכרט - לטובת מכירת רוב המניות בבורסה ועשה זאת בעיתוי הנכון - זה ייאמר לזכות הנהלתו. זה יאפשר לו למכור עתה בנחת את יתרת המניות, כגרעין שליטה.

אפשר לומר שההנפקה המוצלחת של ישראכרט בבורסה היא אחד ההישגים של רפורמת שטרום. רפורמה שכפתה את מכירת שתי חברות כרטיסי האשראי הגדולות על-ידי בנק הפועלים ובנק לאומי. אך למרבה הצער, זו לא הייתה המטרה של הרפורמה, בוודאי לא המטרה העיקרית שלה. כפי שנראה, גם יוזמי הרפורמה סבורים כי הרפורמה הולכת ומתרחקת מהיעדים שהציבו לה.

2. מוועדת בכר ועד ועדת שטרום

מדהים איך ההיסטוריה חוזרת על עצמה, ולו בצורה קצת אחרת. כשהבשילו המסקנות של ועדת שטרום להגברת התחרות במערכת הבנקאית, כתבתי פה, לא פעם ולא פעמיים, שהתסריט של ועדת בכר עלול להתממש שוב - והרפורמה תעבוד בסופו של דבר לרעת הצרכנים. במקום תחרות על שירותים בנקאיים, תחרות שאמורה להוזיל את מחירי השירותים באשר הם, התסריט היותר ראלי הוא שהמחירים יעלו. 

ובכן, זה בדיוק מה שעומד לקרות, אחרי מכירת לאומי קארד לקרן ורבורג פינקוס והשלמת הנפקת ישראכרט, ויש לי הוכחה חותכת לכך שזה אכן המצב. מי שנתן את העדות הזו הוא לא אחר מאשר דרור שטרום עצמו, הרוח החיה מאחורי הרפורמה ומאחורי כל הסיסמאות שלה על תחרות וירידת מחירים. שטרום הטיל את עדות הפצצה שלו השבוע בכנס הפיקוח על הבנקים כשאמר: "לא צריך להיבהל אם המרווח באשראי הצרכני יעלה. יכול להיות שנראה בשוק עוד אנשים שיקבלו אשראי, כאלה שלא מקבלים היום. הכל תלוי מה יהיה היקף הקהל. ככל שהקהל יהיה רחב יותר, הריבית הממוצעת תעלה ואין בזה דבר פסול".

לא ייאמן! העדות של שטרום למעשה "הפלילה" את עצמו. שטרום, שעמד בראשות ועדה להגברת התחרות במערכת הפיננסית, מודה שהמרווח הפיננסי, כתוצאה מהצעדים שלו להגברת התחרות, עלות לעלות! יתירה מכך: התירוץ של שטרום הוא שאין בכך שום פסול ולא צריך להיבהל מכך - זה אך טבעי. כלומר, שטרום מכשיר את הקרקע לכישלון הצפוי של הרפורמה שלה מבחינת מחירים, שזה הפקטור הכי משמעותי בכל תחרות ומנסה להסיט את הדיון להרחבת מעגלי האשראי לאנשים שלא קיבלו אותו כביכול עד עתה.

מבחינתו, לא חשוב שהמרווחים יעלו, זה אפילו לא פסול, העיקר שיותר אנשים יקבלו יותר אשראי. רגע, רגע. הרי המטרה העילאית של תחרות היא להוזיל את מחירי השירותים לצרכנים ופה קורה ההפך: הרגולציה הישראלית, בראשות שטרום, יוזמת רפורמת עם פסטיבל רעשני במיוחד של יחסי ציבור, רפורמה שעושה בדיוק את ההפך ממה שיוזמיה הצהירו עליו עם צאתם לדרך.

רפורמת שטרום היא דוגמה מצוינת לרגולציה העקומה בישראל. אפשר להניח שיוזמי הרפורמה התכוונו לעולם תחרותי שכולו טוב לצרכנים בתחום האשראי. אבל זו בדיוק הבעיה: הדרך לגיהנום רצופה בכוונות טובות. לא שהמצב שנוצר הוא גיהנום, בהחלט לא, אבל הוא לא, וגם לא יהיה מה שחלמו עליו תוך שיווק אגרסיבי של חלומות באספמיה לציבור.

3. משקי-הבית משלמים את המחיר

כל רפורמה מתחילה מכוונות טובות וראויות: הבנקים אכן מאוד דומיננטיים באשראי למגזר הפרטי - שליטה של כ-82% בשוק האשראי הצרכני - ולכן המטרה של כל יוזמה שנועדה לגוון את מקורות האשראי היא ראויה. גיוון או תחרות על מקורות אשראי אמורים להוזיל את המחירים, והכוונה היא להוזלה במרווח הפיננסי.

מהו אותו מרווח במילים פשוטות? המרווח הוא מעין דמי תיווך בגין הפעילות הבנקאית. הבנק לוקח כסף מפלוני, בדרך כלל ממשקי-הבית באמצעות פיקדונות, ואז מלווה אותו לאלמוני, בדרך כלל לסקטור העסקי וגם למשקי-הבית. על הפיקדונות הוא משלם ריבית נמוכה יחסית ועל ההלוואות הוא גובה ריביות גבוהות יחסית. ההפרש הוא אותו מרווח פיננסי, אחד ממרכזי הרווח המשמעותיים של הבנקים.

איפה נעוצה הבעיה? בהבדלי המרווח בין משקי-הבית לסקטור העסקי: בעוד שהמרווח הפיננסי בסקטור העסקי עומד על כ-2%, אצל משקי-הבית - ללא משכנתאות, שם המרווח נמוך מאוד - הוא מתקרב ל-6%. זה אומר דבר מאוד פשוט: משקי-הבית, חסרי יכולת המיקוח, מקבלים את הריביות הנמוכות ביותר בפיקדונות ומשלמים את הריביות הגבוהות ביותר על אוברדראפט או על הלוואות אחרות, שלעתים מגיעות עד 14%-15% בסביבת הריבית הנוכחית.

4. נפרק את הבנקים ונייצר תחרות: זה לא עובד

מה שניסתה לעשות ועדת שטרום כדי לייצר תחרות, היא להפריד את שתי חברות כרטיסי האשראי הגדולות מהבנקים, תחת התפיסה הידועה הלקוחה מוועדת בכר, שאם נפרק חלקים מהבנקים, אותם חלקים יתחרו בהם לחיים או למוות לטובת הצרכנים. זה לא עבד בוועדת בכר וזה גם לא יעבוד הפעם.

את לאומי קארד רכשה קרן פרייבט אקוויטי. את ישראכט קנו, בחלקה, הציבור, באמצעות הנפקה כך שהיא עוברת, בינתיים, לשלטון מנהלים. הגופים הללו ירצו הרי להחזיר כמה שיותר מהר את ההשקעה (ורבורג פינקוס) ולהניב תשואה גבוהה ככל האפשר לבעלי המניות מקרב הציבור (ישראכרט). לכן אפשר לשכוח מתחרות ומירידת מחירים לצרכנים, ואפשר לדבר על הדברים ההפוכים, בדיוק כמו בוועדת בכר: זחילה של מחירים כלפי מעלה, כפי שכבר מורגש בשנה האחרונה, ו"סיבוב" גדול במיוחד על גבי הצרכנים החלשים.

זו הסיבה, אגב, שלאומי והפועלים לא ממש מבכים את הפרידה הכפויה מחברות כרטיסי האשראי שלהם. הם קיבלו מחיר טוב והם מצאו את הדרך לחיות בשלום עם "המתחרות" שלהם כביכול בעתיד.

לאומי, למשל, ימשיך לתת ללאומי קארד מימון זול, יבצע ללאומי קארד הקדמת תשלום בגין העסקאות של לקוחותיו והכי חשוב - הוא התחייב להנפיק מספר מינימלי של כרטיסי לאומי קארד - כלומר, מה שהיה הוא שיהיה: לאומי יפיץ בעיקר כרטיסי לאומי קארד בשנים הקרובות. ב"תמורה", סיכמו הצדדים שיוגבל המידע על לקוחות לאומי שיעבור לאומי קארד. המשמעות היא חסם לתחרות בין שני הצדדים. אז מה השתנה? כלום לא השתנה, חוץ מהבעלות על החברות.

5. השיח הפופוליסטי: מי שנגד הופך אוטומטית למושחת

לא רק הנאיביות של הרגולטורים, בדיונים על מפת הרפורמות שלהם, מדאיגה. מה שמטריד זה השיח הפופוליסטי שהם מייצרים, בשם המקצועיות כביכול. כל רפורמה מתחילה בהפצצה של קלישאות כמו "האינטרס הציבורי", "טובת הציבור", "טובת הדמוקרטיה" וכד' ונגמרת בקול ענות חולשה.

כל הביטויים הללו הם כלי משחק על לוח השחמט של הרגולטורים ולהקת המעודדות שלהם בעיתונות במטרה אחת בלבד: להציג את כל מי שמעז להעלות ביקורת נגד יישום הרפורמות המתוכננות כמושחת, כמשרת של הבנקים וכמי שמסכל רפורמות חשובות וכמי שפועל נגד האינטרס הציבורי. אין לדמוניזציה זו שום קשר כמובן עם המציאות, אבל למרבה הצער היא עוזרת להעביר הרבה "רפורמות" שיותר מאשר הן מועילות הן מזיקות. 

6. הטכנולוגיה היא הרגולציה הכי אפקטיבית לצרכנים ולתחרות

אז מה בכל זאת הפתרון? מי שחושב שיש פתרון קסם להגברת התחרות באשראי הצרכני משלה את עצמו. ספק גדול אם יוזמה רגולטורית כזו או אחרת, תצליח לספק את התוצאות המקוות. המדינה פספסה את האופציה להפוך את בנק הדואר לבר-תחרות באשראי הצרכני, מעין בנק חברתי, ותלתה את יהבה על חברות כרטיסי האשראי.

כמובן שרגולציה הכרחית ותמשיך להיות קיימת, השאלה היא רק המינון שלה, האפקטיביות והתועלת שבה. היא נחוצה במקרה של כשל שוק קיצוני במיוחד וספק גדול אם האשראי הצרכני הוא המקרה הקיצוני הזה. ובלאו הכי, מה שלא עשתה ותעשה הרגולציה, תעשה הטכנולוגיה - "הרגולציה" הטבעית והטובה ביותר לכל שוק ומחוללת התחרות האפקטיבית ביותר, במיוחד בשוק הבנקאות והפיננסים. מיזמי הפינטק, מיזמי ה-P2P ומאגר האשראי שאוטוטו יתחיל לפעול, עושים ויעשו בשביל התחרות והצרכנים הרבה יותר מועדת שטרום.
עוד כתבות

מרצדס GLC 400 חשמלית / צילום: יח''צ

מרצדס מציגה: חשמלית שהיא סמל סטטוס במחיר נסבל

ה־GLC החשמלית החדשה ממשיכה לשדר את התדמית של "כיסים עמוקים" שמיוחסת למותג ● היא מציעה הנדסה מרשימה, טכנולוגיה עילית, ביצועים רציניים וטווח שימושי, למי שיכול להרשות לעצמו

המחאות בצרפת, היום / צילום: Reuters

צרפת בוערת: רבבות יצאו לרחובות, מפגינים הסתערו על בניין העירייה במרסיי

עשרות אלפי מפגינים יצאו לרחובות צרפת, ובערים הגדולות נרשמו עימותים קשים עם המשטרה, הצתות והשחתת רכוש ● במרסיי פרצו מפגינים לבניין העירייה, ניפצו דלתות זכוכית והשחיתו את המקום, ובפריז השתמשה המשטרה בגז מדמיע לפיזור המוחים ● המחאה, שהחלה בדרישה להגדיל את ההשקעה בחינוך, מתרחבת על רקע כוונת הממשלה לקצץ יותר מ-40 מיליארד אירו בתקציב

בורסת תל אביב / צילום: שלומי יוסף

בורסת תל אביב ננעלה בעליות חדות בסופו של שבוע מצויין

ת"א 35 עלה ב-1.6% ● הבורסה נסחרה על רקע ההפתעה הטובה בנתוני האינפלציה שפורסמו אתמול ● בעקבות דברי יו"ר הפד בכנס קרן המטבע, הסיכוי להעלאת ריבית ירדה בחדות ● הבוקר בשווקים: התאוששות במניות השבבים באסיה ובחוזים בניו יורק ● מניית פלייטיקה בשפל, מה צופים האנליסטים לגביה

פרויקט אוטופיה שדה דב קבוצת נחמיאס / הדמיה: ויו פוינט

בקומה 33 ועם בריכה: בכמה נמכר פנטהאוז ענק בשדה דב?

פנטהאוז בקומה ה־33 בפרויקט אוטופיה בשכונת שדה דב בתל אביב נמכר ב־43 מיליון שקל ● בניגוד לעסקאות יוקרה אחרת שנסגרות בד"כ ברמת המעטפת, העסקה נסגרה ברמת גמר יוקרתית

יקי פייטלסון, מייסד-שותף ומנכ''ל ורוניס / צילום: תומר פולטין

"בנינו את החברה כמעט בלי כסף": מייסד ומנכ"ל ורוניס על הדרך לעסקת הענק

ורוניס נמכרת ל-Proofpoint תמורת 6.3 מיליארד דולר, ופייטלסון בטוח שהחברה הממוזגת תגיע ל-ARR של 5 מיליארד דולר ותבנה דומיננטיות בשוק ● בראיון לגלובס הוא דוחה את הטענה להחמצה, ומבטיח שהעסקה מוכוונת צמיחה גם עבור העובדים בישראל ●"את ורוניס בנינו כמעט בלי כסף", הוא מספר על המסע

התחדשות עירונית / אילוסטרציה: ארן הרשלג

השכונות שבהן המימוש של התחדשות עירונית איטי במיוחד

נתונים חדשים מגלים כי כמעט במחצית מהשכונות בישראל, שיעור המימוש של מיזמי התחדשות עירונית אינו עולה על 10%

האוניברסיטה העברית בירושלים / צילום: Shutterstock

הגשות בכתב יד ושחזור העבודה בעל פה: בכירי האקדמיה מול מהפכת ה־AI

איך משכנעים סטודנטים ללמוד, בעולם שבו לחיצת כפתור נותנת את התשובה לכל מבחן? ● מרצים בכירים שמתמודדים עם האתגר מודים כי אין לאוניברסיטאות תוכנית אחידה, וכל מרצה מתמודד לבד

ד''ר דן הרמן / צילום: פרטי

החוקר שנתן שם לפחד של דור שלם, ועכשיו נלחם על הקרדיט

ד"ר דן הרמן זיהה את תופעת הפחד מהחמצה, המוכרת כ־FOMO, עוד לפני עידן הרשתות החברתיות, אבל הקרדיט על טביעת המונח ניתן למישהו אחר ● בריאיון הוא מסביר כיצד הפחד הזה מנהל זוגיות, קריירה ועסקים, ומציע להפוך אותו ממלכודת רגשית לכלי שמסייע לבחור נכון יותר בין שפע ההזדמנויות

באמבל / צילום: Shutterstock

עסקת הענק שמלמדת על השווי האמיתי של אפליקציות השידוכים

אפליקציית ההיכרויות באמבל מודיעה השבוע על הסכם למכירתה בעסקה של כ-1.3 מיליארד דולר, דווקא בתקופה בה הכנסותיה ירדו בכ-15%, ושוויה רחוק מהימים בהם נסחרה לפי שווי של מיליארדים ● הדיווחים על העסקה הציתו זינוק של יותר מ-130% ● אז מה רואים הרוכשים שכולנו אולי מפספסים?

אילוסטרציה: Shutterstock

כולם רוצים לקחת ביס: כך מרוויחים מנהלי האופציות מהאקזיטים של עובדי ההייטק

מהאקזיטים של עובדי ההייטק בישראל נהנות גם חברות נאמנות, המנהלות את התגמול ההוני שלהם ● הללו גובות עמלות נאות בעת המכירה, ולאחריה מנסות לפתות את המיליונרים החדשים לרכוש שירותים פיננסיים נוספים ● חנה הולנדר, המצטרפת החדשה לתחום לצד בנק לאומי: "עם ה-AI נוכל להציע מוצר ברמה אחרת"

אירוע השקה בווייקו, טקסס, ארה''ב, ב-15 באוקטובר 2026 / צילום: Reuters, Tesla

אילון מאסק מציג: מכונית מעופפת

"הרודסטר המעופפת" של אלון מאסק הושקה במופע רועש בטקסס ● המקדמה למזמינים היא 250 אלף דולר אבל המחיר הסופי עדיין לא ידוע

גבי שחור, יו''ר מאסיבית / צילום: מארק קר

שיקם טייסת אחרי אסון, עשה אקזיט לאמריקאים - ועכשיו עומד להדפיס מנועים לטילים

"האתגר שלנו כיום הוא קצב ייצור הרכיבים בזמן מלחמה. המניה ירדה? ככה זה בפיבוט. עד לא מזמן עוד הדפסנו בובות דונלד דאק" ● שיחה קצרה עם גבי שחור, יו"ר מאסיבית, חברת הדפסת תלת-ממד לתעשיות הביטחוניות

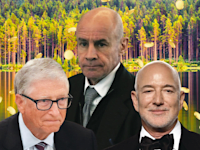
מימין: ג'ף בזוס, יוהאן אליאש וביל גייטס / עיבוד: Evan Agostini, Alex Brandon, Thanassis Stavrakis - AP

מאחורי מסע הרכישות השקט של המיליארדרים

אלכס קארפ, ביל גייטס, ג'ף בזוס ומארק צוקרברג משקיעים מאות מיליוני דולרים ברכישת אלפי דונמים של יערות, שטחים חקלאיים ואחוזות מבודדות ● בין הגנה מפני אינפלציה, מסחר בקרדיט פחמן, ניסויי טילים ומקלטי יום הדין - המיליארדרים מגלים מחדש את הערך של האדמה ● כך הפכה הקרקע לנכס אסטרטגי

3 פסקי דין בשבוע / צילום: אנימציה: טלי בוגדנובסקי

המחיר על ביזיון בית משפט: קנס של 4,000 שקל. ליום

אישה שהתגוררה עשרות שנים סמוך לחוף מציצים בתל אביב תפונה ללא דיור חלופי, לאחר שנקבע כי אין לה זכויות בקרקע ● בית המשפט דחה תביעת אישה לקבל מחצית מדירה שרכש בעלה לפני נישואיהם, אף שהמשכנתא שולמה מחשבונם המשותף ● וחברת בנייה שלא תיקנה ליקויים בבניין מסוכן בבת ים תשלם קנס של 4,000 שקל על כל יום עיכוב ● 3 פסקי דין בשבוע

מגדל דוד / צילום: Shutterstock

מגדל דוד לא באמת קשור לדוד המלך

אחת לשבוע המדור "בודקים את המיתוס" יעסוק בעיוותים היסטוריים מפורסמים, מדוע נוצרו, וכיצד הם משפיעים עד ימינו • והשבוע: המגדל המפורסם נבנה שנים רבות אחרי מלכותו של דוד, והוא גם לא הראשון שכונה כך

''עובדים 24 שעות ביממה''. אולם דיונים בבית משפט / צילום: Shutterstock

זורקים את הפטיש: קפיצה במספר השופטים שיוצאים לפנסיה מוקדמת

משרת השיפוט נחשבה משחר הימים לפסגת השאיפות בענף, אלא שנתונים חדשים מראים שיותר שופטים בוחרים לקום מהכיסא מוקדם מהרגיל ● פנסיה תקציבית, הזדמנויות בבוררויות, עומסים בלתי נסבלים ופגיעה במעמד הציבורי מציבים את המערכת בפני מציאות חדשה

רובינהוד בוול סטריט / צילום: Shutterstock

בכנס של רובינהוד לסוחרים חובבי סיכון, לכל אחד יש סיפור כיצד התעשר

שוק המניות שוב שובר שיאים. האמריקאים מן השורה הם אחת הסיבות לכך

אוניברסיטת ת''א / צילום: מתן פורטנוי

הנדסה במקום מחשבים: איך נראית מפת הביקושים לתואר ראשון?

החשש מהחלפה על ידי בינה מלאכותית והשפעות המלחמה מייצרים שינוי טקטוני במפת ההרשמה לאקדמיה ● הסטודנטים נוטשים את מדעי המחשב ומחפשים תארים שנותנים ידע בסיסי עמוק, כישורים רכים או עבודה פיזית "עם הידיים והנשמה" ● כך הופכת מהפכת ה־AI מהאיום הגדול על השכלה גבוהה - לגורם שמחזיר למרכז הבמה את הערך של ידע, חשיבה וסקרנות

אבי מאיר / עיצוב: באדיבות Perk

עשה אקזיט לבוקינג ב-15 מיליון דולר - ומהכסף הקים אימפריית תיירות של מיליארדים

חברת התיירות העסקית פרק צמחה לשווי של כ-4 מיליארד דולר ● בראיון לגלובס מספר המייסד והמנכ"ל אבי מאיר על האקזיט לבוקינג ב-15 מיליון דולר, ששימש להקמת היוניקורן, ההחלטה הלא שגרתית בתקופת הקורונה, ולמה למרות שהוא מגדיר את עצמו ציוני - הוא נשאר בברצלונה

אביר קארה / איור: גיל ג'יבלי

פספסת דיווח? שלם 26 אלף שקל: המערכת של משרד החינוך חונקת ספקים

מערכת גפ"ן של משרד החינוך נועדה להעניק למנהלי בתי הספר תקציב עצמאי ואפשרות לבחור תוכניות העשרה לתלמידים ● אלא שבפועל, שורת עדויות חושפת מנגנון בירוקרטי חונק ומטיל קנסות על ספקים קטנים בשל טעויות דיווח טכניות בתום לב ● שומר הסף, מדור חדש