גלובס - עיתון העסקים של ישראלאתר נגיש

עמוד הבית  שוק ההון והשקעות

ריבוי מסלולי השקעה: תפסת מרובה, לא בהכרח תפסת תשואה

מדוע מנהלי השקעות מעדיפים להגדיל את היצע המכשירים שלהם גם בתוך קטגוריות השקעה נישתיות, ומדוע בכלל צריך כל כך הרבה קטגוריות השקעה נישתיות

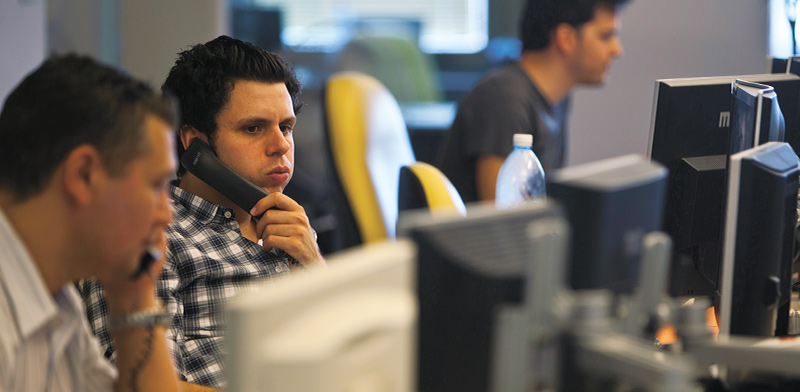
חדר עסקאות בבנק בתל אביב  / צילום: NIR ELIAS, רויטרס
חדר עסקאות בבנק בתל אביב / צילום: NIR ELIAS, רויטרס

לא פחות מ-69 תתי-קטגוריה קיימים תחת 15 מסלולי השקעה בשוק קופות הגמל הישראלי (תגמולים, השתלמות ופיצויים). אל תתפסו אותי במילה, כי בכל זאת, היו כמה עשרות לספור, והתבלבלתי כמה פעמים בדרך.

יש מגוון מסלולים אג"חיים - דרך תלויי הגיל, ועד משהו אקזוטי - קופת גמל במסלול כספית. וצריך לזכור שמדובר פה בחיסכון ארוך-טווח. בואו ננסה לשאול את עצמנו, מדוע בכלל יש צורך בכל כך הרבה מסלולים?

אולי נחדד את השאלה: מדוע שמישהו ישקיע בכלל במסלול כספית, שלפי אתר הגמל נט מנהל כ-2 מיליארד שקל בתשואה שנתית ממוצעת של 0.12% בחמש השנים האחרונות (סביב התשואה הפנימית הגלומה במסלול), אבל בדמי ניהול שנתיים ממוצעים של 0.65%? חישוב פשוט נטול אקסל (זה פחות זה), מראה לנו שההגינות אינה העיקרון המנחה פה.

התשובה הרשמית לריבוי המסלולים, המתאימים יותר והמתאימים פחות בכל נקודת זמן, היא שלכל חוסך יש את תפיסת הסיכון שלו, ולכל חוסך מתאים משהו אחר.

על השאלה מדוע תפיסות סיכון שונות מצריכות פתיחת מסלול לכל תפיסה בנפרד, אנסה להשיב דרך סיפור שוק הגמל ב-2008 - שנת המשבר הפיננסי הגדול. הצלילה בניירות הערך הסחירים הביאה אז לתשואות שליליות דו-ספרתיות בקופות הגמל ובקרנות ההשתלמות, ויצרה לחץ פדיונות גדול מאוד בתעשייה. להתמודדות עם הלחץ התגייסו, בין השאר, יועצי ההשקעות בבנקים, סוכני הביטוח, חברות הגמל, כמו גם הפוליטיקאים שהמציאו את המושג "רשת ביטחון לחוסכים".

קרנות נאמנות בקטגוריית מניות תא 125

באותם ימים לא היו כל כך הרבה מסלולים ותתי-מסלולים, ובוודאי שלא לכל חברת גמל. אבל החברות שהיו להן מסלולים ידעו לשמר על הלקוחות שלהן על-ידי שכנוע הפודים שלא לפדות את הכספים, אלא להעבירם למסלולי האג"ח שהיו אלטרנטיבה, וכמובן - על הדרך - גם "לגלח" חוסכים מחברות מנהלות אחרות. אז התחדדה הנקודה לחברות המנהלות, שהיצע גדול יותר פותח אפשרויות שיווק נרחבות לכל נקודת זמן.

בהמשך הגיעו השינויים ממשרד האוצר, שהכריחו את החברות למזג קופות הפועלות במסלולים דומים, וזה כמובן נתן דחיפה נוספת לייצר היצע רחב יותר במקום זה שהצטמצם. בסך הכול, מבחינת חברות הגמל זה הגיוני לחלוטין; מבחינת החוסכים - קצת פחות.

הניסיון משנת 2008 לימד אותנו שלחברות הגמל יש הכלים להעביר את החוסכים למסלולים קיימים בזמן פדיונות, אבל קצת פחות כלים להחזיר אותם למסלול המתאים להם באמת בהמשך. רוב החוסכים שעברו למסלולי "לוויין" בגלל חשש רגעי או נקודתי, נשארו שם הרבה אחרי שהיו צריכים, כי האחריות מוטלת, בסופו של דבר, עליהם, ואילו הכלים לקבל החלטה בהקשר זה - קצת פחות.

15 קטגוריות השקעה, המכילות פלוס-מינוס 60 תתי-קטגוריות, הן גם מנת חלקה של תעשיית קרנות הנאמנות. ללמדנו שלא מדובר בסטארט-אפ של שוק הגמל, אלא בהעתק של שוק השקעות גדול, שהבין הרבה לפני כן שהיצע גדול יותר תורם את חלקו השיווקי לשורה התחתונה.

נעזוב את הנקודה שמדובר כאן במכשיר השקעה, ושם בחיסכון ארוך-טווח. השאלה היא איך כ-50 מנהלי קרנות, המנהלים כ-182 מיליארד שקל (בקרנות אקטיביות בלבד, לא כולל קרנות סל ו/או קרנות מחקות), הצליחו לייצר 1,141 קרנות אקטיביות ב-15 קטגוריות השקעה?

אז קרנות האג"ח עד 20% מניות, לדוגמה, יכולות לייצר קרן לכל מח"מ (משך חיים ממוצע), עם חשיפות יתר/חסר לאפיקים מסוימים, לבסיסי הצמדה, מנפיקים, דירוגים וכדומה. אבל מה נאמר על קטגוריה פשוטה ביותר, כמו "מניות ת"א-125", שבה 13 קרנות מתוך 24 בקטגוריה מתחרות מול קרנות אחרות מאותו הבית? הראל, למשל, מחזיקה ארבע קרנות בקטגוריה, פסגות שלוש קרנות, ואילו מיטב, אקסלנס ואנליסט מחזיקות בשתי קרנות.

עכשיו נשאלת השאלה, למה שמנהל קרן יחזיק יותר מקרן אחת באותה קטגוריה, אם יש לו מן הסתם דעה אחת על השוק או על החשיפות הנכונות, לטעמו, בתוך המדד? הטבלה המוצגת בטור זה מדגישה את פערי התשואה התמוהים של אותם מנהלים בתוך תת-קטגוריית המניות.

מדוע בקרן אחת לקנות נייר X, ובקרן השנייה לא? מדוע בקרן אחת להגדיל חשיפה לסקטור Y, ובקרן השנייה לא? במקום לענות תשובה ישירה, אספר סיפור נחמד ששמעתי על עובד חדש שהגיע לבית השקעות, ואמרו לו "קח דפי זהב, ותתחיל לגייס". העובד החרוץ התקשר ל-5,000 איש. למחציתם הציע לקנות נייר ערך מסוים, ולמחצית השנייה למכור. אחרי חודש הוא חזר ל-2,500 שאיתם צדק, ושוב עשה את אותה פעולה: למחצית אמר לקנות ולמחצית השנייה למכור. בקיצור, אחרי ארבע פעמים כאלה הוא נשאר עם 625 לקוחות נאמנים, שבשלב הזה יעשו כל מה שהוא רק אומר להם.

כשיש היצע, יש הרבה פתרונות שיווק

ובחזרה לקרנות הנאמנות: גם הן צריכות בכל רגע נתון שתהיה להן "קרן צודקת", שהצליחה יותר בכל קטגוריה, ותדע לקלוט כסף שעשוי לצאת מהקרן שקצת פחות הצליחה. תארו לעצמכם מחלקת שיווק בבית השקעות, שפונה ליועצי ההשקעות ומציעה להם להעביר את הלקוחות שלהם מקרן שהדירוג שלה עומד לרדת במערכת הבנק, לקרן שבה הדירוג במערכת שלהם יציב. זה עשוי לחסוך פדיונות כבדים בהמשך.

כשיש היצע, יש פתרונות שיווק לרוב. אבל לא רק. יש גם אפשרויות נרחבות יותר בנושא העלויות. יסלחו לי הקרנות הכספיות על הפנייה אליהן בכל פעם שצריך דוגמה, אבל כידוע, המסמר שהכי בולט הוא זה שחוטף את הפטיש.

עוד מימיה הראשונים של הקטגוריה ב-2008, התחיל קרב ה-0% דמי ניהול בין מנהלי הקרנות. מצד אחד, הקטגוריה אפשרה צבירת נפח גדול מאוד של כספים שהיו בפיקדונות, אבל בצד השני, ב-0% דמי ניהול הקרן מפסידה כסף לחברה המנהלת ככל שהיא צומחת יותר.

הפתרון היה להקים שתי קרנות כספיות. זו ב-0% דמי ניהול מגייסת בלי סוף, ולאחר תקופה של שנה/שנתיים/שלש פשוט מעלים את דמי הניהול בקרן הגדולה, ומורידים לאפס את הקרן הקטנה. דמי ניהול שיוצרים רווח (גם אם קטן מאוד), עובדים על מאסה גדולה מאוד של נכסים, מכיוון שלוקח זמן עד שהמשקיעים מודעים לכך ומחליפים את הקרן (אם בכלל). וגם אם מתחיל פתאום גל פדיונות, תמיד יש קרן מקבילה שעושה את אותו הדבר ללא דמי ניהול.

את הדוגמה הזו אפשר כמובן לשכפל לקטגוריות אחרות, לקרנות אחרות, ולאו דווקא ב-0% דמי ניהול.

וישנן סיבות נוספות. "תתי-קטגוריות נישתיות" מאפשרות לדוגמה לבתי ההשקעות לייצר תיקי קרנות מגוונים, שבהם הרווחיות גבוהה יותר. ככל שמספר הקרנות בבית גבוה, ניתן לייצר תיקי קרנות עם חשיפות מדויקות יותר. לחלופין, חלק מהמנהלים מעדיפים לפתוח קרן חדשה "נקייה" במקום להילחם בתשואות עבר בעייתיות שנגררות לאורך זמן.

בסופו של דבר, לא משנה הסיבה, השורה התחתונה לא באמת תשתנה. כמו בכל תחום, היצע גדול יותר משכלל את אפשרויות השיווק של בית ההשקעות - ומגוון את האפשרויות לייצר רווח של המנהל. 

הכותב הוא מנכ"ל נוסטרו החלטות השקעה בע"מ, מלווה ועדות השקעה/כספים ודירקטוריונים בניהול ההשקעות הפיננסיות והריאליות. אין לראות בסקירה ובאמור בה תחליף לייעוץ השקעות כהגדרתו בחוק
עוד כתבות

יאיר לוינשטיין / צילום: יונתן בלום

האם רוכשי הגמל של אלטשולר שחם יחזירו מיליארדים לבורסה בת"א

לאחר העברת השליטה לווישור, עשוי בית ההשקעות, שמנהל כ־53 מיליארד שקל מנכסיו בחו"ל, להגדיל חשיפה לשוק המקומי ● האם המהלך ידחוף את הבורסה בת"א, או שדלת הכניסה הצרה שלה תגביל את הרכישות בעיקר למניות בנקים וביטוח?

אופיר קרני, מנכ״ל קבוצת דן / צילום: יונתן בלום

ב-180 מיליון שקל: דן תחבורה רוכשת את מסיעי שאשא

דן תחבורה חתמה על מזכר הבנות לרכישת חברת ההיסעים מסיעי שאשא תמורת 180 מיליון שקל ● מסיעי שאשא נחשבת לאחת החברות הגדולות בתחום ההיסעים ובין לקוחותיה נמנים משרד הביטחון, חברת החשמל וחברות ממשלתיות ● החברה מפעילה כ־200 כלי רכב ומגלגלת מחזור שנתי של כ־200 מיליון שקל

עופר רוזנבאום על רקע הטלגרם של דניאל עמרם / צילום: תמונה פרטית, צילום מסך

מנהל הקמפיין של בן גביר קונה את עמוד האינסטגרם של דניאל עמרם

עופר רוזנבאום ירכוש 60% מ"דניאל עמרם", לפי שווי של 10 מיליון שקל ● לגלובס נודע כי עמרם צפוי להמשיך לנהל את הפלטפורמה, אך לקבוצת רוזנבאום תהיה היכולת לקדם את התכנים הרלוונטיים לה וללקוחותיה

יאיר לוינשטיין ואמיל וינשל / צילום: סם יצחקוב,רמי זרנגר

בחשאיות, בבתי קפה צדדיים: כך רקמו השכנים מהשרון את עסקת הענק

שנתיים לאחר שניהלו מגעים ראשונים שלא צלחו, סללו אמיל וינשל ויאיר לוינשטיין את עסקת אלטשולר שחם, שבאמצעותה מבקשת ווישור לקפוץ ליגה

אסף רפפורט / צילום: עמר הכהן

מועצת הרשות השנייה אישרה: ערוץ רשת 13 יימכר לאסף רפפורט

אחרי תקופה של אי־ודאות סביב עתיד הערוץ, עסקת העברת השליטה ברשת 13, שנחשפה בגלובס, קיבלה אור ירוק ● קבוצת ההייטקיסטים בראשות אסף רפפורט תרכוש את השליטה באמצעות קרן מריט ● במסגרת האישור נקבעו מנגנוני שקיפות ובקרה שנועדו למנוע השפעה בלתי ראויה על התכנים

וול סטריט / צילום: Unsplash, Chenyu Guan

לראשונה מאז 2007: כל מה שכדאי לדעת על הדרמה בשוק האג"ח

התשואה על אג"ח ארה"ב ל־10 שנים טיפסה לרמה הגבוהה ביותר מאז 2007, ועליית התשואות מתפשטת ליפן ולאירופה • ברקע: מחירי הנפט שחצו את רף 100 הדולר, האינפלציה הדביקה והציפייה להעלאת ריבית בארה"ב • וגם: ההסבר הפשוט של וורן באפט על הקשר בין מניות לתשואות ● הרקע וההשלכות, גלובס עושה סדר

יאיר לוינשטיין (מימין), גילעד אלטשולר וענת כנפו תבור / צילום: צילום מסך מהוובינר

גילעד אלטשולר לסוכני הביטוח: "טעות להוציא את הכסף, קחו אוויר וסבלנות"

באלטשולר שחם כינסו וובינר בזק בניסיון לבלום גל פדיונות נוסף בעקבות העברת השליטה: "זה אותו צוות ניהול השקעות" ● לוינשטיין: "לא עבר חתול שחור בינינו"

רועי מור ויונתי לוין, מייסדי לורה / צילום: רחל פרידמן

אל תלמדו אנגלית עם ChatGPT: אפליקציית לורה מגייסת 22 מיליון דולר

Loora, שהגיעה לכ־15 מיליון משתמשים בעולם, מציעה מורה פרטי וירטואלי לאנגלית שמותאם אישית ללומד ומשלב מודלים של GPT, קלוד ומודלים פתוחים ● החברה מגייסת 22 מיליון דולר, לאחר שהכפילה את הכנסותיה בשנה האחרונה ● רועי מור, מנכ"ל לורה: "עבור רוב העולם, אנגלית היא שער הכניסה לעתיד אחר לגמרי"

סופר בטקסס, ארה''ב. רמת המחירים עדיין גבוהה / צילום: ap, LM Otero

האמריקאים מרוויחים יותר, אבל מרגישים עניים יותר

ההכנסה החציונית הריאלית בארה"ב עלתה ב-2.6% ב-2025 לשיא של כל הזמנים, כך לפי נתוני לשכת מפקד האוכלוסין ● אלא שהמחירים נשארו גבוהים, האינפלציה שוב מתחממת והסקרים מצביעים על פסימיות גוברת לגבי יוקר המחיה ● הפער בין נתוני המאקרו לחוויה של משקי הבית צפוי להפוך לסוגיה מרכזית לקראת בחירות האמצע

אילוסטרציה: טלי בוגדנובסקי, חומרים: shutterstock

אילו עסקים קטנים יהיו מוגנים מתובענות ייצוגיות? הכנסת דנה בתיקון החוק

ועדה משותפת של ועדות החוקה והכלכלה דנה היום באופן חריג בתיקון חוק תובענות ייצוגיות לשם הגנה על בעלי עסקים קטנים ● גורמי המקצוע חלוקים האם העסקים שיוחרגו מהחוק יהיו עם מחזור מכירות של עד 9 מיליון שקל או עד 20 מיליון שקל ● חבר הכנסת לשעבר אביר קארה: "אנחנו עושים היום טובה לכל אזרח במדינת ישראל"

הראל ויזל, בעלים ומנכ''ל קבוצת פוקס / צילום: כדיה לוי

ב-11 מיליון שקל: טרמינל איקס בדרך לרכוש את השליטה בסוהו

טרמינל איקס חתמה על מזכר הבנות לרכישת 50.01% מרשת העיצוב והלייף סטייל SOHO ● העסקה משקפת לרשת שווי של כ־22 מיליון שקל, ואם תמומש תצטרף לשורת הרכישות שביצעה טרמינל איקס בשנים האחרונות

התקן החדש שיקבע מהו שטח דירה / אילוסטרציה: Shutterstock

משרד המשפטים אישר את התקן שישים סוף לפערים במדידת שטחי דירות

מועצת שמאי המקרקעין אישרה את תקן 9.1 שנועד ליצור שיטה אחידה למדידת שטח דירה ולצמצם הבדלים בין מדידות של אותו נכס ● התקן מבהיר כיצד יחושבו בין היתר קירות משותפים, עליות גג ומחסנים, ומחליף את תקן 9.0 שהיה בתוקף מאז 2006

קניון שבעת הכוכבים בהרצליה / צילום: יח''צ

הלמ"ס מעדכנת את נתוני התוצר: המשק צמח ב־14.9% ברבעון השני

הלמ"ס עדכנה מעט מטה את אומדן התוצר הישראלי ברבעון השני מ־15.4% ל־14.9%, וכן את הפגיעה בצמיחה בעקבות המבצע באיראן ● העלייה ברבעון השני מיוחסת לריבאונד לאחר "שאגת הארי", ונרשמה בכל רכיבי התוצר המרכזיים, בהם הצריכה הפרטית, ההשקעות, היצוא והיבוא

ארבעת הבנקים הגדולים / צילומים: שלומי יוסף, איל יצהר, עיבוד: טלי בוגדנובסקי

ג'פריס משדרג את מניית הפועלים וממליץ בחום על הבנקים בישראל

כלכלני בית ההשקעות האמריקאי שיבחו את מניות הבנקים בישראל, וקבעו להם מחירי יעד בפרמיות דו־ספרתיות ● מניית הפועלים זכתה להעלאת המלצה מ-'החזק' ל-'קנה': "מותג חזק – מאוזן היטב מכל כיוון" ● על לאומי נכתב: "מנהיג בין המניות הסולידיות – הנזיל ביותר והיעיל ביותר"

בנייה חדשה / צילום: Shutterstock, Dmitry Pistrov

הנתונים חושפים: 8 חברות בלבד אחראיות לרוב המכירות בשוק הנדל"ן הישראלי

סקירות אגף הכלכלן הראשי באוצר מהחודשיים האחרונים הראו כי כחמישית מתזרים המזומנים של הקבלנים הגיעה משמונה חברות, על אף שבשוק פועלים מאות יזמים ● הנתון מלמד על המצוקה של קבלנים קטנים, שנותרים עם נתח זעיר מהתזרים על רקע גל הקריסות בענף

בורסת תל אביב / צילום: שלומי יוסף

נעילה ירוקה בתל אביב בעקבות נתוני האינפלציה; דוראל וטאואר קפצו

מדד ת"א 35 עלה בכ-1.3% ● מדדי הקלינטק והטכנולוגיה הובילו את העליות ● סנטימנט חיובי גם באירופה, מניות השבבים בוול סטריט התאוששו ● השקל התחזק מול הדולר ● הפד צפוי להעלות את הריבית הערב, טראמפ לא יאהב את זה ● תשואת האג"ח בארה"ב בשיא של 19 שנה - מה וורן באפט חושב על זה ● וגם: ג'נסן הואנג מסמן את התחום הבא שיזנק עם מהפכת ה-AI

נועם בוסידן ודגן רונן מנכ״לים משותפים בהייטקזון / צילום: ענבל שני

השת"פ החדש של הייטקזון וכאל

מועדון הצרכנות הייטקזון משתף פעולה עם כאל ומשיק ארנק מט”ח דיגיטלי, שיאפשר לחבריו לרכוש ולנהל מטבעות זרים ולשלם באמצעותם בחו”ל ללא עמלת המרה בעת הרכישה ● המהלך מסמן צעד נוסף של המועדון בהרחבת פעילותו לתחום השירותים הפיננסיים ● אירועים ומינויים

וול סטריט / צילום: ap, Mary Altaffer

וול סטריט ננעלה בירידות; תשואת האג"ח ל־10 שנים בארה"ב חצתה את רף ה־5% לראשונה מאז 2007

נאסד"ק ירד ב-0.8% ● לקראת החלטת הפד מחר, מניות הצריכה המחזורית נפלו ● מנגד עליית מחירי הנפט נתנה רוח גבית למניות האנרגיה ● בנק אוף אמריקה: הפוטנציאל של ה־AI גדל באותו קצב כמו הסיכונים שלו

אוהד יאסין / צילום: Netanel tobias

השם שסומן כמועמד מוביל למנהל המו"פ הבא של מיקרוסופט ישראל

לגלובס נודע כי אוהד יאסין בן ה־47, המשמש כיום כסגן נשיא במיקרוסופט העולמית, עשוי להחליף את מיכל ברוורמן־בלומנשטיק שפורשת מתפקידה

זיו אתר, מנכ''ל וממייסדי Glass / איור: גיל ג'יבלי

היזם שנולד בעפולה, למד בטכניון ומכר סטארט־אפ ב־300 מיליון דולר ל־OpenAI

זיו אתר, מייסד סטארט־אפ הצילום גלאס, מכר אותו ביותר מ־300 מיליון דולר לענקית הבינה המלאכותית ● היזם, יליד עמק יזרעאל, מתגורר בעמק הסיליקון כבר כעשור ומתרחק מאור הזרקורים ● הוא יפתח מצלמה חדשנית שתשמש את אחד מהמכשירים העתידניים בחברה של סם אלטמן