גלובס - עיתון העסקים של ישראלאתר נגיש

עמוד הבית  שוק ההון והשקעות

הפשרה המפא"יניקית של כ"ץ: גם פוגעת בלקוחות הבנקים וגם בחברות כרטיסי האשראי

בסוף ינואר ייכנס לתוקף צמצום מסגרות האשראי של כרטיסי האשראי בהפועלים ובלאומי ● בטויטה לצו שמשנה את פרטי ההוראה, שפורסמה היום, החליט שר האוצר כ"ץ ללכת לקראת הבנקים הגדולים בשם "טובת הציבור" ● משבר הקורונה מצדיק את השינוי אבל נראה שהשר הולך יותר מדי בין הטיפות

שר האוצר ישראל כ"ץ / צילום: עדינה ולמן, דוברות הכנסת

בעוד כשלושה חודשים, בסוף ינואר הקרוב, תיכנס לתוקף הוראה שנחקקה עוד ב-2017 בחוק שטרום ושנועדה לחזק את חברות כרטיסי האשראי על חשבון שני הבנקים הגדולים, לאומי והפועלים. מדובר בהוראה לצמצום מסגרות האשראי לכרטיסי אשראי בשני הבנקים הגדולים לתקופה של 3 שנים, כאשר המחוקק השאיר את מידת הקיצוץ והסייג לו לדיון עתידי בין שר האוצר, נגיד בנק ישראל וועדת הכלכלה בכנסת.

הצעד המרכזי במסגרת חקיקת שטרום היה ההפרדה של ישראכרט ושל לאומי קארד (שהפכה למקס) משני הבנקים הגדולים, הפועלים ולאומי בהתאמה, ושקרתה אשתקד. המהלך הנוכחי אינו פרמננטי בדומה אך עדיין בעל חשיבות, גם כשהוא זמני במהותו.

שני הצדדים מאוכזבים מהפרשה

כמעט ארבע שנים עברו מאז נחקק החוק והצידוק בהותרת האפשרות לשינוי תנאי קיצוץ מסגרות האשראי לכרטיסי אשראי בפועלים ובלאומי הפך למוחשי מאוד בשל משבר הקורונה שמשנה סדרי עולם ושפוגע בסעיף ההכנסות של מאות אלפי משקי בית.

הנסיבות החדשות שימשו את הבנקים כנימוק לבקשת דחייה או להפחתת הפגיעה בהם, וזה גם מה שהוביל את שר האוצר ישראל כ"ץ לפרסם היום לאחר דיונים עם בנק ישראל שבראשות הנגיד פרופ' אמיר ירון, טיוטת צו שהולכת לקראת שני הבנקים. לפי הצו הנרקם יידרשו הבנקים לצמצם בשנה הראשונה "רק" 45% מהיקף המסגרות אשראי לכרטיסי אשראי בסוף 2015 ולא 50% כפי שהיו אמורים לקצץ על פי החוק המקורי, כשהרף המינימלי שייחשב לצמצום ושמתחת לו המסגרת לא תופחת הועלה מ-5,000 שקל לחודש ל-7,500 שקל. בסוף ינואר 2022 ועד סוף ינואר 2024 הצמצום יחזור, לפי שעה, למה שנקבע בחקיקה.

השר נקט בצעד זה בהתאם לקונצנזוס הציפיות ולקראת הדיון שנקבע בנושא בוועדת הכלכלה בכנסת ב-10 בנובמבר. מטרת הצו שהשר חתם עליו היא למנוע פגיעה ביכולת הפיננסית של רבים מבעלי כרטיסי האשראי שלדעתו הייתה קורית כתוצאה מיישום ללא שינוי של מה שנקבע בחקיקה המקורית, וזאת בעיצומו של משבר כלכלי חריף שנוצר בשל מגפת הקורונה ושיצר קשיים תזרימיים ניכרים למשקי בית רבים.

כמצופה מפשרה, בשני הצדדים מביעים היום אכזבה מנוסח הצו שפורסם. מצד אחד חברות כרטיסי האשראי חשות שהבטחה שניתנה להן לא תמולא בשנה הקרובה ושההקלה לבנקים רוקנה מתוכן מהלך שחשוב היה שיקרה. מהצד השני יש את הבנקים הגדולים שבסביבתם חשים שהצעד שהשר עשה לא מספיק כדי למנוע קיצוץ בלקוחות רבים, שהם חוששים שלא יקבלו מענה ראוי מהמערכת החוץ בנקאית.

לפי שעה מוקדם להעריך כמה ולמי יצטרכו הפועלים ולאומי לצמצם מסגרת לכרטיס האשראי. בראייה כוללת מדובר במיליארדי שקלים. חלק ניכר מהסכום הכולל, שעד כה נאמד בכ-15-20 מיליארד שקל שוודאי יצטמקו במידה ניכרת, הוא במסגרות שאינן מנוצלות. כלומר, מסגרות שביטולן לכאורה לא יפגע באיש. אלא שבבנקים טוענים כי המסגרות צריכות להימדד לפי חודשי שיא של צריכה ולא באופן שוטף, כשמנגד בחברות כרטיסי האשראי מסבירים כי שיעור הניצול הכללי עמד לפני הקורונה על 40% מהמסגרת הכוללת ובתקופת הקורונה הוא הצטמק לפחות מ-30%.

כולם רוצים ב"טובת הציבור". זה הושג?

גם במקרה הנוכחי כל צד מדבר בשם "טובת הציבור", החל מהשר ובנק ישראל, עבור בבנקים שדואגים מפגיעה בלקוחות שהמסגרת שלהם תצומצם ושלא ימצאו מענה "דווקא בשעת משבר כלכלי חריף", ועד לחברות כרטיסי האשראי שגורסות כי כל פגיעה במה שהובטח להן תפגע בהן ומכאן שביכולתן להתחרות.

האם הצעד של כ"ץ טוב לציבור? אין מחלוקת שמשבר הקורונה טרף מחדש את הקלפים שכולם חשבו שיש להם ביד בסוף ינואר 2017, מועד חקיקת חוק שטרום, "להגברת התחרות ולצמצום הריכוזיות בשוק הבנקאות בישראל". השינוי הזה בנסיבות חידד והעמיק את העובדה שלא מדובר בשאלת בית ספר שיש עליה פיתרון ברור ונטול מחיר והשלכות שליליות על הציבור. מה גם שהתשובה תלויה בטווחי הזמן עליהם מסתכלים.

למה הכוונה? מצד אחד ההקלה שקיבלו שני הבנקים באה על חשבון מנהלי ובעלי חברות כרטיסי האשראי בטווח הקצר. היא מקטינה את מספר הלקוחות החדשים שהחברות הללו קיוו לקבל "מהמוכן", ושמתוכם הן היו יכולות לברור את מי שהן רוצות ובמחירים שהיו מספקים להן הכנסה נוספת.

במובן זה, בטווח הקצר, ההחלטה של כ"ץ יחד עם בנק ישראל כנראה תסייע ללקוחות רבים במידה לא זניחה. זאת משום שלולא השינוי עליו הוכרז הם היו נדרשים לשלם יותר על המסגרת שאבדה ושהם צריכים, או שבכלל לא היו מוצאים מסגרת נוספת - דבר שהיה מצריך אותם להקטין צריכה. עם זאת, ההוראה החדשה לא תעזור ל"כולם", ועדיין יהיו כאלה שהמסגרת שלהם תוקטן ושלא ימצאו חלופה למסגרת שנחתכה.

אגב, לא רק הבנקים העלו חששות שחברות כרטיסי לא תוכלנה לספק פיתרון מיידי לכל המסגרות שהיו נחתכות ללקוחות. גורמים נוספים, שאינם משני הבנקים, חששו כי יהיו לקוחות שהן לא ירצו בכלל לתת להם מענה למסגרת שאבדה. בהקשר זה נציין כי חברות כרטיסי האשראי הקטינו את האשראי שהעמידו לציבור ברבעון השני השנה (ואחת מהן גם לא העמידה אשראי בקרן לסיוע בערבות המדינה לעסקים, שחברות כרטיסי האשראי נאבקו להיכלל בה).

ואולם, יש גם צד שני, והוא נוגע לטובת הצרכן לטווחים ארוכים יותר, בשל תחרות משופרת בשוק. ישנן חברות כרטיסי האשראי שבנו על הצמצום על מנת להגדיל במשך 3 שנים את הביקושים של הציבור למסגרות האשראי בכרטיסי האשראי החוץ בנקאיים - דבר שהיה מגדיל את מספר הלקוחות שלהן ומחזק אותן. או אז, וזה מה שקיוו בוועדת שטרום, כוחן של חברות כרטיסי האשראי יתחזק והן תהיינה אופציה תחרותית טובה יותר לבנקים במאבק על הצרכן קצה.

אם וככל שזה יקרה הרי שהתקווה היא שהתחרות על משקי הבית תוזיל את השירותים הפיננסיים לאורך זמן, גם אם בטווח המיידי העדפת הינוקא לחברות כרטיסי האשראי (שמשכה הוא 3 שנים, כאמור) היה מביא לפגיעה ביכולת הפיננסית של לקוחות רבים, הרי שבטווח הארוך התוצאה הייתה אחרת.

מגנים על החלשים, השאלה היא מעמד הביניים

מבחינת שר האוצר ויו"ר ועדת הכלכלה בכנסת ח"כ יעקב מרגי, שיוביל את הדיון בעניין בכנסת, המטרה העליונה היא למנוע פגיעה בציבור המוחלש. זה מבהיר את העלייה לשנה מרף של 5,000 שקל ל-7,500 שקל לחודש למסגרת מינימלית שלא תופחת ולא תיחשב לצורך הצמצום הכפוי במסגרות הכוללות של הבנקים.

אלא שיש פה בעיה. הקורונה הכלכלית פגעה במידה הרבה ביותר במעמד הביניים. כך שבהקשר זה אין להתבלבל, העלאת המסגרת מ-5,000 ל-7,500 שקל לחודש עדיין תותיר הרבה מאוד אנשים, שלא שייכים למעמד הגבוה של העשירים, עם פגיעה במסגרת שלהם. הם אלה שיהיו צריכים להכניס את היד לארנק ולצרוך כדי לשמר רמת חיים ובהמשך גם כדי שהמשק ייצא מהמשבר.

ימים יגידו עד כמה התחרות או הלקוחות נפגעו מהצעד. זאת משום החופש הרב שיש לבנקים בהחלטה למי לצמצם מסגרת ובאיזה שיעור. דבר אחד ברור, אובדן מסגרות בהיקף כולל של 15 או של 10 מיליארד שקל לא אומר אובדן כוח קניה באותו שיעור. זה בגלל הניצול הפרטני השונה של כל מסגרת ומסגרת.

ועוד נקודה, גם הבנקים הגדולים וגם שלוש חברות כרטיסי האשראי, ישראכרט, כאל ומקס, הם גופים למטרות רווח שעבדותם היא לתת מסגרות אשראי בתמחור נכון (ואז למקסם אותו) רק למי שבסבירות גבוהה יוכל להחזיר את האשראי בעתיד. שני הצדדים למשוואה אינם מלכ"רים, וכל אחד מהם יפעל משיקולי רווחיות בבואו לתת מסגרת ללקוח חדש (חברות כרטיסי האשראי) או לצמצם/לשמור/להרחיב מסגרת קיימת (הבנקים).

דבר זה מסביר את החשש הקיים שחברות כרטיסי האשראי שלא תספקנה פיתרון מלא ובמחיר מיטבי לכל מי שייפלט מהמערכת הבנקאית. אבל הוא גם מצריך הסתכלות הופכית. כזו שתבחן שהבנקים לא יצמצמו יותר מהמסגרות של לקוחות חלשים או פחות רווחיים עבורם ויורידו אותם עד למסגרת ברמה של 7,500 שקל (שתהפוך ל-5,000 שקל בסוף ינואר 2022).

בכל מקרה, ההסתכלות על הבנקים ונותני אשראי אחרים כגופים "סמי-ממלכתיים" שצריכים לתת מענה לציבור בשעת משבר ללא הסתכלות על שיקולים עסקיים ובמקומה (או לצידה) של המדינה היא לכל הפחות נאיבית. בסופו של יום לאלה ולאלה יש בעלי מניות וגם לקוחות "רגילים" שהם אלה שיממנו מכיסם כל סבסוד של אחר דרך ייקור השירות.
עוד כתבות

אביב שמני, מנכ''ל הסטארט-אפ Limy / צילום: ניר סלקמן

ב-7 באוקטובר הוא פגש את הגיהנום. אחרי שנתיים כבר הקים סטארט-אפ שמכניס מיליוני דולרים

"אי-אפשר לפספס עליי שלא הייתי ב-8200, אי-אפשר גם לפספס שאני ישראלי. היה מקרה שזה ביטל את ההשקעה בנו במקום. העוינות לישראל נוכחת" ● שיחה קצרה עם אביב שמני, מנכ"ל הסטארט-אפ Limy, שמודד ומשפר את ההשפעה של AI על מכירות

עיתונות / אילוסטרציה: Shutterstock

המקרה הטורקי: מה ישראל באמת יודעת על עיתונאים זרים הפועלים בשטחה?

תחקיר של מרכז ירושלים למדיניות יישומית חושף את עברו של פארוק האנדר, שליח סוכנות הידיעות הטורקית אנאדולו בישראל, שעבד בעבר בירחון המזוהה עם תנועה שזרועה מוגדרת כארגון טרור בטורקיה ● למרות הרקע שלו, האנדר מחזיק בתעודת עיתונאי מטעם לע"מ ● במרכז קוראים לבדוק כיצד אושרה פעילותו בישראל והאם עברו היה ידוע לרשויות

דגם של טיל בליסטי איראני בטהרן / צילום: ap, Vahid Salemi

דיווח: לקראת חידוש הלחימה - איראן משקמת את מלאי החימושים

בבלומברג מדווחים: איראן מסוגלת לייצר טילים וכטב"מים חדשים ולחדש במהירות את מלאי הנשק שלה ● וול סטריט ג'ורנל: החות'ים תוקפים ללא הרף את נמלי התעופה של סעודיה ● טראמפ על זוכת פרס נובל לשלום: "אף אחד לא שמע עליה, חוץ מהעובדה שהיא מן הסתם שונאת את ישראל" ● צבא תימן הודיע כי ביצע יותר מ-2,750 תקיפות נגד יעדי החות'ים ביממה האחרונה ● עדכונים שוטפים

מטוס של אל על / צילום: עידו וכטל

עובדי המטען בשדה התעופה בפריז מסרבים להעביר "משלוח ביטחוני" לישראל

קמפיין פרו-פלסטיני איתר השבוע מטען מיועד של קופסאות הילוכים לכלי רכב של יצרן צרפתי שככל הנראה מיועד לחברה הישראלית "אלביט", והזהיר את ועדי העובדים שלא לאפשר למטען לעלות לטיסות "אייר פרנס" ● המטען משובץ לטיסה מתוכננת מחר של אל על אולם העובדים הודיעו כי הם מסרבים להעלות אותו על הטיסה

פרס נובל / צילום: Shutterstock, AntonSAN

מדוע אין פרס נובל במתמטיקה?

אחת לשבוע המדור "בודקים את המיתוס" יעסוק בעיוותים היסטוריים מפורסמים, מדוע נוצרו, וכיצד הם משפיעים עד ימינו ● והשבוע: השמועה על הרומן ובמה זכה איינשטיין - כמה מיתוסים שכדאי לפרק על פרס הנובל

איור מתוך הספר, של המאיירת טוהר שרמן-פרידמן / איור: טוהר שרמן-פרידמן

החוקר שמחפש תרופה לסרטן וזה שמלמד AI לא לשקר: הספר שילהיב ילדים על מדע

האנשים שרצו להבין את העולם, עבדו קשה והצליחו: ספר חדש מבקש לגרום לילדים להסתכל אחרת על מדע ● בספר שקיבל תמיכה מ–7 אוניברסיטאות חושפים חוקרים וחוקרות איך סקרנות שינתה להם את החיים

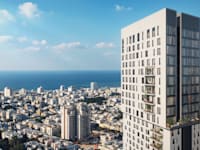
מגדל אינפיניטי של קבוצת חג'ג'. 61 דירות לא מכורות, נכון למחצית הראשונה של 2026 / צילום: קבוצת חג'ג'

כיכר המדינה בתל אביב עולה לגובה: המכירות תקועות, ומה עם המחירים?

רובע 4 בתל אביב - בין נתיבי איילון לרחוב אבן גבירול - התאפיין תמיד בבניינים נמוכים יחסית, אולם מגדלי המגורים שצפויים להתאכלס בו בקרוב ישנו את פניו ● המחירים במגדלי DUO ואינפיניטי במתחם סומייל ומגדלי כיכר המדינה מגיעים ל־80 אלף שקל למ"ר ויותר ● אלא שבעוד הבנייה מתקדמת, המכירות מתקשות לשמור על הקצב של שנות הגאות

ד''ר דמיאן נג / צילום: באדיבות יוליוס בר

האנליסט הבכיר שמסביר איך מזהים חברת לונג'ביטי מוצלחת להשקעה

לפני שמחליטים להשקיע - מה חשוב לבדוק, ומדוע הטכנולוגיה לבדה אינה מספיקה? ● ד"ר דמיאן נג מיוליוס בר מסמן את החברות המעניינות, ויש לו המלצות למי שנכנס לתחום החם ● מדעי אריכות החיים

זום גלובלי / צילום: MDPI.com / Heritage

"אפשטיין סוטה מינית": עדות המיליארדר משנות ה־80 נחשפת

האזהרות המוקדמות על אפשטיין שנחשפות • הפנים של האדם הקדמון ביותר שוחזרו לראשונה • קריין החדשות שהפך למלך באפריקה • ועירייה ביפן זייפה אלפי תושבים בשביל כסף ● זום גלובלי 

שמואל אברמזון, הכלכלן הראשי / צילום: יוסי זמיר

מה כוללת תוכנית המיסוי החדשה של האוצר?

שלוש שנים לטבח ה-7 באוקטובר: מה קרה מאז למספר התושבים שגרים בישובים שבעוטף עזה ● שתי חברות בינה מלאכותית הציגו השבוע הישגים יוצא דופן ודומים. מהם? ● וגם: השבוע אושרה תביעה ייצוגית נגד רשת רמי לוי. מה הסיבה? ● חושבים שאתם בקיאים בכל מה שקרה השבוע בכלכלה בארץ ובעולם? בואו לבחון את הידע שלכם ● החידון הכלכלי של גלובס

''לוס טאקוס'' / צילום: דוד מויאל

מקסיקו סיטי הגיעה לרעננה, והיא טעימה במיוחד

לוס טאקוס היא מזללת אוכל רחוב שבה אוכלים טאקוס בידיים, מתלכלכים ונהנים - בלי להתאים לחך הישראלי (מלבד כשרות)

מטה מיקרון בסן חוזה, קליפורניה / צילום: Shutterstock

המניה שילשה את ערכה השנה - והאנליסט הוותיק אומר שתעשה זאת שוב

אנליסט הטכנולוגיה הוותיק גיל לוריא הקפיץ את מחיר היעד שלו על יצרנית שבבי הזיכרון מיקרון ל-3,000 דולר, כך שהוא משקף לה כעת אפסייד של כ-190% ● מדובר במחיר יעד שהוא כמעט כפול לעומת מחיר היעד הממוצע בקרב האנליסטים בוול סטריט ● המניה כבר יותר משילשה את ערכה מתחילת השנה, על רקע בום ה-AI

מקלובה ב''פרח המדבר'' / צילום: פאטמה אל זאמאל

עוף ממולא בעלי גפן, קפה משובח וריחות תבלינים: יום בעיר במדבר

יצאנו למסע אל מאחורי הקלעים ברהט עמוסת האתגרים, ומצאנו בית קפה עם קטאיף אלוהי, שמלות צבעוניות ושפית מריאליטי שהמקלובה שלה היא רק תירוץ ● חגית אברון תופרת יום ברהט

צ'נגאן דיפאל S05 פלאג אין / צילום: יח''צ

החל מ-155 אלף שקל: המכונית שנכנסת לפלח שוק צפוף במיוחד

גרסת הפלאג־אין של הקרוס־אובר המשפחתי של צ'נגאן שומרת על העיצוב הידידותי והמרחב הפנימי הענק של הגרסה החשמלית, אבל מציעה מערכת הנעה חסכונית ומעודנת ויכולת דינמית משופרת ● היא יוצאת לפלח תחרותי רווי

אביר קארה / איור: גיל ג'יבלי

המדינה שלחה מטפלת לסייע למתמודדת נפש - ולא בדקה את עברה הפלילי

ט', מתמודדת נפש הזכאית לשירותי שיקום, גילתה להפתעתה שכספה נעלם ● היא הבינה שהעוזרת האישית ששלח אליה משרד הבריאות היא אסירה משוחררת שגנבה ממנה ● הסיפור חושף מחדל מתמשך של מערכת שלא בודקת למי היא נותנת את המפתחות ● שומר הסף, מדור חדש

בורסת נאסד''ק בניו יורק / צילום: Shutterstock, Lucky-photographer

נעילה ירוקה בוול סטריט; טבע קפצה, מחירי הנפט יורדים

טבע זינקה לאחר שדיווחה כי קיבלה אישור מה-FDA לתרופה WELTRUZA, לטיפול במחלת הסכיזופרניה ● טראמפ אמר כי בשיחה עם נשיא רוסיה ולדימיר פוטין, סיכמו השניים כי רוסיה תספק סולר לשווקים בארה"ב ולעולם ● המסחר באירופה ננעל בעליות ● תשואות האג"ח נסוגו אתמול, אך נותרות בשיאים של עשרות שנים

יונתן אלון / צילום: יונתן בלום

מנכ"ל פנגו: "הייתי בטוח שכל תל אביב מחכה לנסיך. אבל איש לא התרשם"

שווי מוערך של יותר מ–1.5 מיליארד שקל, 4 מיליון משתמשים, אבל גם תקרת צמיחה ● בראיון לגלובס מספר המנכ"ל יונתן אלון למה פנגו לא בהכרח מרוויחה מהכחול–לבן, איך הרים את BUYME מקריסה למכירה בכמעט מיליארד שקל, מה עמד מאחורי פיצוץ עסקת גט - ולאן מכוון מסע הרכישות הבא

חבר בית הלורדים והעיתונאי הבריטי טובי יאנג / צילום: Roger Harris

"הממסד בבריטניה לא מודאג מכך שיהודים יהיו קורבנות של פשעי שנאה"

12,183 מעצרים ורק 9% מסתיימים בהרשעה: בריטניה הפכה לאחת המדינות המובילות באירופה באכיפת מגבלות על חופש הביטוי ● חבר בית הלורדים והעיתונאי הבריטי טובי יאנג מספר בראיון על הקבוצות שנחשבות קדושות יותר ועל הימין שעלה להגנה, ומזהיר את ישראל: "אל תלכו באותה הדרך"

מפגין שורף דגל ישראל בהפגנה בניו יורק / צילום: Shutterstock

בקבוקי תבערה ואלימות בגני ילדים: האנטישמיות יוצאת מהשוליים

ירי לעבר בתי כנסת, אלימות בחצרות בתי הספר והסתה ממוסדת במסדרונות האקדמיה כבר אינם אירועים נקודתיים בשולי החברה ● הנתונים החדשים, התיקים המשפטיים והעדויות הקשות חושפים מציאות יומיומית מאיימת עבור הקהילות היהודיות בארה"ב ובקנדה ● כשההנהגה מגמגמת והמוסדות מעניקים רוח גבית, הפחד הופך לחלק מהשגרה והשיח הפומבי מאבד כל רסן

פרופ' ענת אלון־בק / צילום: איל יצהר

הישראלית מאחורי התביעה נגד הניו יורק טיימס: "כשלא מפקחים על סיקור מוטה - יש פגיעה במשקיעים"

העיתון נאלץ לבצע תיקונים והבהרות נוכח טענות לסיקור אנטי־ישראלי ותלונות של עובדת לשעבר, המניה צנחה ב־11% ביומיים ובעלי מניות דורשים להיכנס לעובי הקורה ● בריאיון לגלובס טוענת פרופ' ענת אלון־בק, שמייצגת אותם, כי הדיון אינו רק על סיקור - אלא על האחריות של תאגיד ציבורי לשמור על מוניטין ואמינות