
התלות של הכלכלה הישראלית בענקית הטכנולוגיה אנבידיה עולה מדרגה: החברה לא רק הצילה את התמ"ג בשנות המלחמה, היא גם אחראית לצמצום החוב הממשלתי ולריסון הגירעון. לפי הערכות כלכלנים, הגירעון צפוי לעמוד בסוף השנה על 4% בלבד, נמוך משמעותית מיעד האוצר שעומד על 4.9%, וזאת בעיקר בזכות המסים ששילמה החברה.
● סמוטריץ' מטיל "וטו" על רפורמת המס בהייטק. לא בטוח שהוא יכול
● בבית ההשקעות IBI צוללים לביצה הפוליטית וטוענים - כך ישפיעו הבחירות על הכלכלה
בשבוע שעבר פרסמה החשבת הכללית באוצר את נתוני הגירעון הממשלתי, שעמד ב־12 החודשים האחרונים על 3.2%. עם זאת, באוצר ציינו שקצב ההוצאה הממשלתית גדל באופן קבוע ככל שמתקרבים לסוף השנה ולכן צופים שהוא יהיה גבוה משמעותית. בכירים במשרד משוכנעים שהוא בכל זאת ייוותר נמוך מהיעד, על רקע ההפתעות החיוביות בגביית המסים.
יונתן כץ, הכלכלן הראשי של לידר שוקי הון, מעריך שהגירעון השנה יעמוד על 4%, נתון שאמנם נמוך מהיעד אך גבוה משמעותית בהשוואה לשנים שקדמו למלחמה, שהביאה להרחבת ההוצאה הממשלתית ללא צעדי התאמה תקציביים מספקים מנגד.
מנוע הצמיחה המקומי
מתחילת השנה עלו ההכנסות ממסים ב־13.3% ביחס לתקופה המקבילה אשתקד, כאשר חלק משמעותי מהגידול מיוחס לפעילות אנבידיה. להערכת כץ, אנבידיה משלמת מס בשיעור של כ־7.5% על היצוא נטו המיוצר בישראל ומשויך אליה. לדבריו, "מדובר בקצב גביית מסים של כ־2.5 מיליארד שקל לרבעון, או כ־0.5% תוצר, וייתכן שאף מעבר לכך במחצית השנה השנייה".
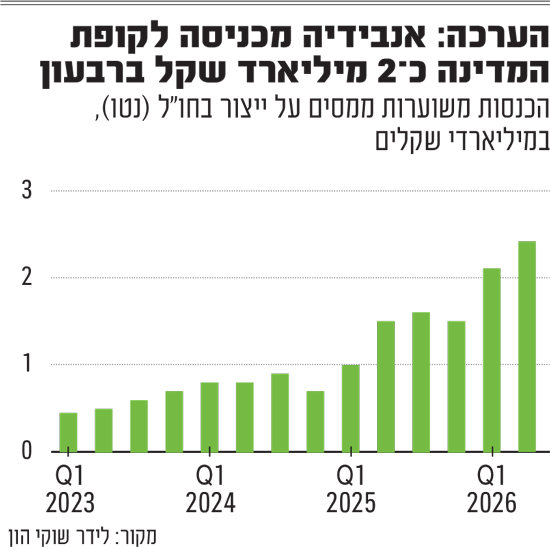
את היקף גביית המס אומד כץ מנתוני החשבונאות הלאומית, ובפרט מרכיב היצוא "שאינו עובר את גבולות המדינה" - כינוי בעיקר ליצוא של חברות הייטק. ההערכה בשוק ובממשלה היא שמדובר בעיקר באנבידיה, הרשומה בישראל ומפתחת בה את מוצריה, אך אלו מיוצרים מחוץ למדינה ומיוצאים משם ללקוחותיה. יצוא זה גדל דרמטית בשנים האחרונות ומשנה את פני המשק הישראלי.
מהנתונים שפרסמה הלשכה המרכזית לסטטיסטיקה עולה שהצמיחה בשנה שעברה עמדה על 3.5%, אך ללא אנבידיה הייתה מסתכמת ב־2.1% בלבד. בנוסף, ניתוח נתוני התמ"ג שערך כץ מעלה כי מהרבעון השני של 2024 ועד לרבעון השני של 2026 עמדה הצמיחה הרשמית על 10% - אך אילולא פעילותן של אנבידיה וחברות דומות, היא הייתה מגיעה לכ־6.6% בלבד.
נתוני יצוא הסחורות מצביעים על כך שהיצוא שלא עבר בגבולות המדינה זינק אשתקד ב־74% לעומת השנה הקודמת - גידול של 7 מיליארד דולר. מדובר בחברות ישראליות המפתחות מוצרים בישראל, אך מייצרות ומוכרות אותם בחו"ל. הכנסותיהן נרשמות כיצוא ישראלי, אף שהמוצרים עצמם לא יוצרו בארץ ולא עברו בגבולותיה. לאורך שנים נותר יצוא זה יציב ועמד על כ־2 מיליארד דולר לרבעון, אך מגמת העלייה התחדדה ברבעון הראשון של השנה הנוכחית, אז זינק הנתון לכ־8 מיליארד דולר.
מנוע המסים המרכזי
הכנסות המסים הושפעו גם מגורמים נוספים: עסקת וויז־גוגל והעמקת הגבייה בעקבות רפורמת הרווחים הכלואים ורפורמת "חשבוניות ישראל". בנוסף, כץ מסביר כי "חלק מהגידול בהכנסת המגויסים למילואים חוזר לקופת המדינה במסגרת מסי הוצאה, שעלו ב־5% ריאלית".
מבחינת כץ, אף שגביית המסים המוגברת היא בשורה חיובית, היא מסתירה כמה נקודות מדאיגות מעבר לתלות ההולכת וגודלת של הכלכלה הישראלית בחברה אחת. "ברבעונים הקרובים אנבידיה צפויה להמשיך לתרום משמעותית להכנסות ממסים, אך קיימת אי־ודאות לגבי היכולת להסתמך על המשך גבייה בהיקפים כה גבוהים בשנים הבאות", מזהיר כץ.
לכך מתווסף הגירעון המבני הגבוה. הסיבות לכך טמונות בתקציב הביטחון, שכמעט שילש את עצמו מאז פרוץ המלחמה, וביחס החוב־תוצר הגבוה (68.5%) המוביל לעלויות ריבית כבדות. מעבר לכך, ההוצאה האזרחית בישראל נמצאת בשליש התחתון של מדינות ה־OECD, בעוד המשק משווע להשקעות בחינוך, בתשתיות ובשירותים אזרחיים נוספים - מכלול אתגרים שנגיד בנק ישראל מכנה "הטרילמה הפיסקלית" שתעמוד לפתחה של הממשלה הבאה.
כץ מוסיף כי "גירעון נמוך מהמתוכנן מהווה התפתחות חיובית עבור שוק האג"ח, אך נראה כי בשלב זה השוק מושפע יותר ממגמת התשואות בחו"ל ומאי הוודאות בנוגע למדיניות הפיסקלית לאחר הבחירות".
גם כלכלנים אחרים מעריכים את הצפוי בעקבות הבחירות לכנסת. מודי שפריר, אסטרטג ראשי שווקים פיננסיים בבנק הפועלים, מצביע על כך שפרמיית הסיכון של ישראל נמצאת במגמת עלייה בכמה מדדים - בהם השוואת שוק האג"ח הממשלתי המקומי לאלו של ארה"ב וגרמניה, שם ניכרת עלייה בתלילות העקום (אם כי בעיקר בשל תוואי הריבית השונה), וכן עלייה מתונה בפרמיית ה־CDS של ישראל ובשווקים נוספים.
שפריר מייחס את העלייה הזו לעליית התשואות החדה שנרשמה לאחרונה בעולם, לעלייה בפרמיית הסיכון, וייתכן שגם לחשש מתוצאות הבחירות. "זו לא דרמה כרגע, אבל בהחלט נקודה שצריך להתייחס אליה", הוא אומר.