
הכותבים הם מנכ"ל ומנהלת בחברת הייעוץ Complex
הקרנות הכספיות הפכו בשנים האחרונות להשקעה סולידית מנצחת. היקף הנכסים בהן זינק מכ-16.5 מיליארד שקל בתחילת 2022 לכ-217 מיליארד שקל כיום, יותר מפי 13 בפחות מחמש שנים.
● המהלך של ג'רמי בלנק: מורווח 2 מיליון שקל ביומיים על רכישת מניות בזן
● האינפלציה בארה"ב מפתיעה לרעה: האם גם בנק ישראל ייאלץ להמתין עם הריבית?
הן נהנו מרוח גבית כמעט מושלמת: ריבית בנק ישראל עלתה מ-0.1% בתחילת 2022 ל-4.75% במאי 2023, והפכה את הכספיות לחלופה אטרקטיבית במיוחד לפיקדונות בנקאיים, לאור תשואה גבוהה יחסית לצד נזילות יומית.
גם יתרון המס היה משמעותי בסביבת אינפלציה גבוהה שנעה בין 3% ל-5% בשיא. בעוד בפיקדון שקלי לא צמוד משולם מס של 15% על מלוא הריבית הנומינלית, בקרן כספית משולם מס של 25% רק על הרווח הריאלי, שמעבר לעליית מדד המחירים. לכן, בסביבת האינפלציה הגבוהה חלק משמעותי מהרווח בכספיות לא היה חייב במס. אולם, התנאים השתנו.
נפרט את השינויים שעבר האפיק, ושכדאי למשקיעים להביאם בחשבון.
1 תשואת העבר אינה משקפת
קרנות כספיות מציגות תשואה של יותר מ-4% בשנה האחרונה - אולם אין לקרוא את המספר הזה כתחזית לשנה הקרובה, שכן הוא משקף תקופה שבה ריבית בנק ישראל הייתה גבוהה יותר.
התשואה בקרן כספית מתעדכנת במהירות יחסית לשינויים בריבית בנק ישראל, מכיוון שהקרן מחזיקה נכסים קצרי טווח, במח"מ ממוצע של עד 90 יום, שנפרעים ומושקעים מחדש בנכסים הנושאים ריבית הקרובה לריבית בנק ישראל.
אינדיקציה טובה לתשואה שקרן כספית יכולה להניב בשנה הקרובה היא תשואת המק"מ לשנה, המשקפת את ציפיות השוק לריבית בנק ישראל.
במכרז בספטמבר הריבית במלווה הקצר שמנפיק בנק ישראל עמדה על כ-3.3%. הנחת המוצא היא שהכספיות יוכלו להניב תשואה זו לאחר דמי ניהול, בזכות השקעה במכשירים המניבים מעט מעל ריבית בנק ישראל, כגון איגוחי פיקדונות ונע"מ, השתתפות בהנפקות שמייצרות עמלות התחייבות מוקדמת וניהול אקטיבי של התיק. זהו אומדן בלבד, התלוי בין היתר בריבית בפועל, באיכות הניהול ובהרכב הנכסים.
2 יתרון המס של הכספיות נשחק
גם יתרון המס של הכספיות נשחק בעקבות הירידה באינפלציה. כיום, בריבית בנק ישראל של 3.25% ובאינפלציה של 1.5%, הוא קרוב לנקודת איזון.
נניח לצורך המחשה שפיקדון וכספית מניבים שניהם תשואה של 3.25%. בפיקדון, אחרי מס של 15% נשארים כ-2.76%. בכספית, כאשר האינפלציה היא 1.5%, הרווח הריאלי הוא 1.75% והמס עליו הוא כ-0.44%, כך שהתשואה נטו היא כ-2.81%. פער זניח.
בתשואה זהה, נקודת האיזון נוצרת כאשר האינפלציה שווה לכ-40% מהתשואה הנומינלית. בתשואה של 3.25%, מדובר בכ-1.3% אינפלציה. מעליה יש לכספית יתרון מס; מתחתיה היתרון מתהפך. לכן, בסביבה הנוכחית יתרון המיסוי בכספיות התמתן מהותית.
פיקדון בריבית של כ-3.35% לשנה משתווה כיום לכספית לאחר מס. מבין הפיקדונות בריבית משתנה לשנה שבדקנו, רק בנק ירושלים מציע כיום ריבית גבוהה יותר. עם זאת, נתוני פלטפורמת ההשוואה NORD מלמדים שבמקרים רבים, ובעיקר בסכומים גבוהים, מיקוח יכול לשפר את הריבית משמעותית, ואף להפוך את התמונה לטובת הפיקדון. לכספית עדיין נשאר יתרון הנזילות היומית.
3 מלכודת דמי הניהול הנמוכים
הנטייה הטבעית היא לחפש את הקרן הזולה ביותר. אלא שדמי הניהול בעת הרכישה אינם בהכרח לטווח ארוך.
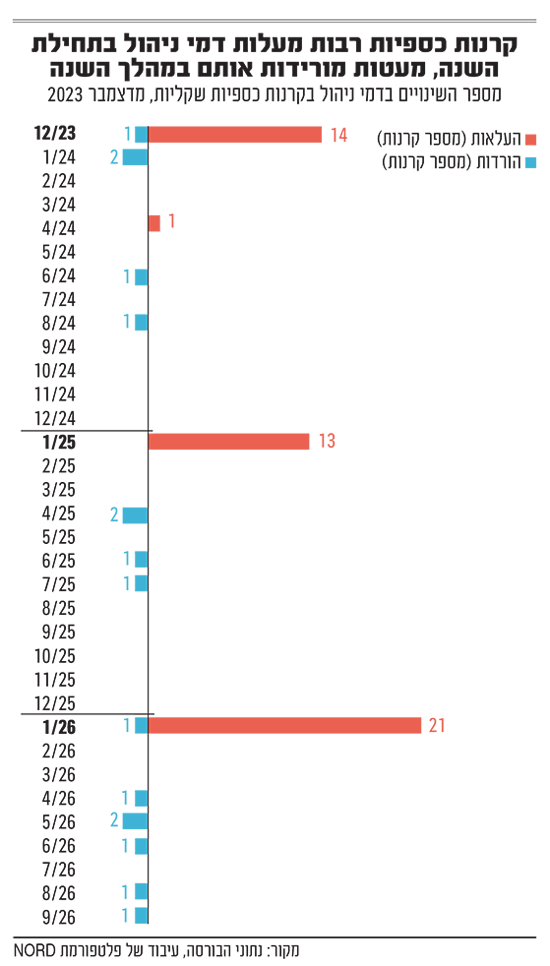
להמחשה, ב-1 בינואר 2026 העלו 31 קרנות כספיות (שקליות וגם דולריות) את דמי הניהול, חלקן בחדות. הדוגמה לכך היא ילין לפידות כספית ניהול נזילות שעלתה מ-0.07% ל-0.19%, לאחר שצמחה במהלך 2025 מכ-16 מיליון שקל ל-12.4 מיליארד שקל.
במקרים מסוימים, קרנות מעלות דמי ניהול לאחר הורדה חדה וזמנית, לרמות גבוהות יותר משהיו לפני ההורדה. כך לדוגמה, אותה קרן כספית של ילין הורידה במהלך 2025 את דמי הניהול מ-0.12% ל-0.07%, אך בראשית 2026 העלתה אותה לרמה גבוהה יותר.
בקצה הסקאלה יש אף קרנות כספיות שגובות 0% דמי ניהול, כמו דולפין כספית שקלית וברק כספית. זה אטרקטיבי מאוד, אך מאחר שמדובר בקרנות חדשות יחסית, נכון להתייחס ל-0% גם כאל מחיר השקה, ולא להניח שיישאר קבוע לאורך זמן.
פתרון אפשרי הוא לעבור לאחר ייקור דמי הניהול לקרן זולה אחרת. אבל זה כרוך בעלות, שכן מכירת הקרן שהתייקרה מחייבת תשלום מס על הרווח הריאלי שנצבר. זוהי הקדמת מס, לא תוספת מס, אך היא מפסיקה צבירת תשואה על המס ששולם ופוגעת באפקט "ריבית דה-ריבית". כך, מחיר כניסה מושך עלול להפוך ל"מלכודת דבש" שמקשה על היציאה.
לכן, דמי ניהול נמוכים במיוחד אינם בהכרח יתרון אמיתי לטווח ארוך. חשוב לבחון אותם לצד הביצועים והיציבות לאורך זמן. החשיבות גדלה ככל שהריבית יורדת, כל עשירית אחוז בדמי הניהול הופכת משמעותית יותר.
4 מי באמת מצליחה לאורך זמן?
בקרנות כספיות, שבהן הפערים בין הקרנות נמדדים בשברי אחוזים, עקביות חשובה יותר מהמקום הראשון בחודש מסוים. לכן בדקנו ב-NORD מי מצליחה להישאר מעל חציון התשואות בקטגוריה לאורך זמן, לאחר דמי ניהול.
בשלוש השנים האחרונות, המשקפות את סביבת הריבית הגבוהה, מיטב כספית ניהול נזילות ומיטב כספית הציגו את הביצועים הגבוהים ביותר לאורך התקופה, אף על פי שגבו דמי ניהול גבוהים יחסית. במקביל, רק איילון כספית הייתה מעל חציון הקטגוריה בכל אחת מהשנים, תוך שמירה על דמי ניהול יציבים מתחת לממוצע.
לסיכום, בבחירת קרן כספית אין טעם לרדוף אחרי הזולה ביותר או המנצחת האחרונה. המדד החשוב הוא התשואה לאחר דמי ניהול ועקביותה לאורך זמן, לצד מחיר סביר והיסטוריית דמי ניהול יציבה. קרן יקרה יותר אינה בהכרח פחות משתלמת, ודמי ניהול נמוכים במיוחד אינם בהכרח יתרון לטווח ארוך, אם הם זמניים או באים לצד ביצועים חלשים יותר.
השאלה המתבקשת היא: אם אינכם זקוקים לכסף המושקע בכספיות לשנתיים-שלוש או יותר, האם נכון עדיין להשאירו שם ו"לשלם בתשואה" על השקעה סולידית במיוחד ונזילות יומית? על החלופות לכך, בקרוב.
***הגורמים בטור זה עשויים להשקיע בני"ע או מכשירים המוזכרים בו. האמור אינו מהווה ייעוץ או שיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם