הכותב הוא עורך דין בהשכלתו העוסק ומעורב בטכנולוגיה. מנהל קרן להשקעות במטבעות קריפטוגרפיים, ומתגורר בארה"ב. כותב הספר "A Brief History of Money" ומקליט הפודקסט KanAmerica.com. בטוויטר @ChananSteinhart
עשורים של מניפולציות ממשלתיות בשוק הנדל"ן האמריקאי הביאו אותו אל פי פחת, אך בשנות התשעים של המאה הקודמת התמונה הייתה שונה. השוק התנהל אז במעורבות ממשלתית מעטה יחסית, והנתונים הצביעו על התאמה בין הביקוש לדיור לבין קצב הבנייה. ב־1995 עמדה הריבית הממוצעת על המשכנתאות - שרובן ככולן ניתנו בידי בנקים מקומיים - על 7.4%. למרות הריבית הגבוהה, מחיר הבית החציוני הסתכם בכ־3.2 שנות שכר, ובמרכזים העירוניים הגיע ל־4-4.5 שנות שכר. גם נתוני הבנייה המחישו את האיזון: במהלך העשור נוספו כ־13.5 מיליון משקי בית, ונבנו 13.6 מיליון יחידות דיור חדשות.
השיבושים החלו לאחר התפוצצות בועת הדוט־קום, כאשר הפדרל רזרב ביקש לתמרץ את הכלכלה והורדת הריבית הייתה הכלי המרכזי. בעדותו בפני הקונגרס בנובמבר 2002, הסביר היו"ר אלן גרינספן כי "בעידוד ריביות המשכנתא, שנמצאות בשפל שלא נראה זה עשרות שנים, מכירות הבתים והתחלות הבנייה נותרו חזקות... מעבר לתמיכה בביקוש לבנייה, שוקי המשכנתאות אפשרו לבעלי בתים למשוך חלק מההון העצמי שהם צברו בנכסיהם... בערך מחצית מההון שנמשך הופנתה לצריכה פרטית... משיכת הון מהבתים היוותה תמיכה משמעותית בצריכה. אלמלא תופעה זו, הפעילות הכלכלית הייתה חלשה במידה ניכרת".
מדיניות הפד, לצד מעורבות ממשלתית ישירה ועקיפה שגלגלה את הסיכונים אל גופים פיננסיים סמי־ממשלתיים ומוסדיים בוול סטריט, הובילה ליצירת בועת הנדל"ן בשנים 2003-2006 ולפיצוצה הדרמטי בשנת 2008. הקריסה הביאה לירידה חדה בהתחלות הבנייה, ועד ערב מגפת הקורונה הצטבר בארצות הברית מחסור של לפחות 5 מיליון יחידות דיור.
עם פרוץ המגפה חזר הפד למדיניות שנקט בשנת 2002, ומאותם המניעים. הפעם הזרים הבנק המרכזי באופן ישיר יותר מ־1.5 טריליון דולר לשוק המשכנתאות, וגרם לירידת הריבית על המשכנתאות אל מתחת ל־3%. השילוב בין המחסור ביחידות דיור לבין שפע המימון הזול הזניק את המחירים לשחקים. בין ינואר 2020 לאמצע 2022 נרשמה עלייה של 56% במחיר הבית החציוני בארצות הברית.
קצב הבנייה אמנם גדל, אך לא הדביק את קצב הביקוש. עם זאת, עד שנת 2021 זינקו התחלות הבנייה ב־25% בהשוואה ל־2019, ובמקביל נרשמה התמתנות קלה בקצב הגידול של משקי בית חדשים. כתוצאה ממגמות אלו נסגר מרבית המחסור ביחידות דיור שנוצר מאז 2010. לפי נתוני לשכת מפקד האוכלוסין, בין השנים 2010 ל־2026 נוספו נטו כ־18 מיליון יחידות דיור, לעומת גידול נטו של כ־17 מיליון משקי בית חדשים.
כשהתשואה על הבית נמוכה מהאג"ח הממשלתי
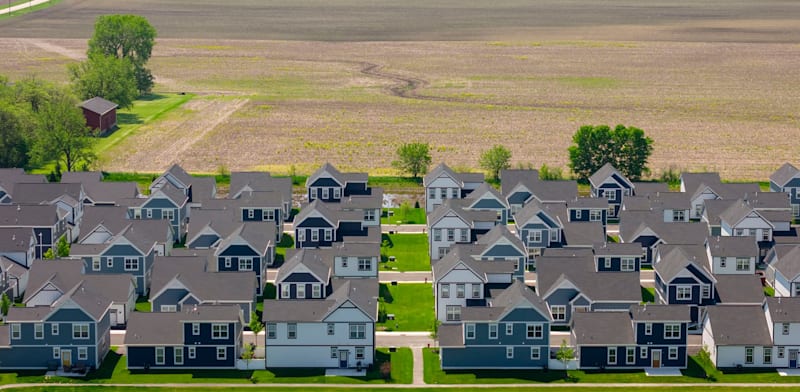
שוק הדיור האמריקאי ניצב כיום בפני בעיית תמחור חריפה. מחירי הבתים נותרו קרובים לשיאים היסטוריים, אף שהסביבה הפיננסית שאפשרה את רמות המחירים הללו השתנתה באופן דרמטי.
במשק הנמצא באיזון, דמי השכירות נטו - לאחר ניכוי הוצאות ישירות ותחזוקה - אמורים להניב תשואה הגבוהה בכ־2% עד 3% מהתשואה חסרת הסיכון של אג"ח ממשלתיות. הפרש זה אמור לפצות על הסיכונים והעלויות הכרוכים בהחזקת נכס. במילים אחרות, בתנאי השוק הנוכחיים תשואת הנכס צריכה לעמוד על 7.5% עד 8.5% לפחות, או לחלופין שמחירו ישקף מכפיל של 12 עד 16 על דמי השכירות השנתיים נטו.
דא עקא, שכר הדירה השנתי על בית חציוני בארצות הברית מניב לאחר הוצאות תשואה נטו של כ־3.5% בלבד, ובחלק מהאזורים המטרופוליטניים התשואה נמוכה אף יותר. זאת עוד לפני חישוב עלויות מימון, משכנתא, דמי ניהול והוצאות נלוות.
מכאן שאם שכר הדירה וההוצאות יישארו ברמתם הנוכחית, מחיר הבית החציוני בארצות הברית צריך לרדת בכ-30% רק כדי שהתשואה שייצר תהיה שווה לתשואה המשולמת כיום על אג"ח ממשלתי חסר סיכון וטרחה. בשווקים היקרים יותר הפער עמוק אף יותר, ואף מגיע לכדי 40% עד 50%.
הפער החריג בין שכירות לרכישה
אחד הסימנים הברורים ביותר לחוסר האיזון בשוק הדיור הוא הפער בין עלות רכישת בית לבין דמי השכירות של נכס דומה. לפי נתוני חברת הנדל"ן זילו מחודש אוגוסט, גם אם מנכים את החזר הקרן במשכנתא ומחשבים אותו כחיסכון ולא כהוצאה, קניית בית עדיין יקרה משמעותית משכירות.
אם הבית החציוני בארצות הברית נרכש כיום במימון משכנתא של 80% ממחירו, סך עלויות הריבית, מס הרכוש, הביטוח והתחזוקה הבסיסית גבוה ב-30% עד 40% מעלות השכירות של אותו הנכס. בשווקים עירוניים רבים הפער דרמטי אף יותר ומגיע ל-50% עד 90%. בראש הטבלה צועד, לא במפתיע, אזור המפרץ בקליפורניה עם פרמיית בעלות של כ-120% עלות רכישה (ללא הקרן) לעומת השכירות. חישוב זה, אגב, אינו כולל את התשואה האלטרנטיבית על ההון ששימש למקדמה.
השוואה לשנת 1995 ממחישה עד כמה השתנה היחס בין עלות הבעלות לבין השכירות בארצות הברית. שימוש באותה מתודולוגיה מראה כי ב־1995 פרמיית הבעלות הייתה גבוהה מהשכירות ב־5% עד 15% בלבד בממוצע הארצי, ובשווקים המבוקשים הגיעה לכ־20% עד 40%.
תחת ההנחה שדמי השכירות יישארו כמעט ללא שינוי, הריבית תיוותר סביב 7%, ומחירי הבתים יהיו המשתנה היחיד שמתאים את עצמו - חזרה ליחס שהיה מקובל ב-1995 מחייבת ירידה של כ-25% עד 35% במחירי הבתים ברמה הארצית. בשווקים שבהם הפער קיצוני יותר ההתאמה הנדרשת עמוקה בהרבה, ועלולה להגיע לכדי 45% עד 55%.
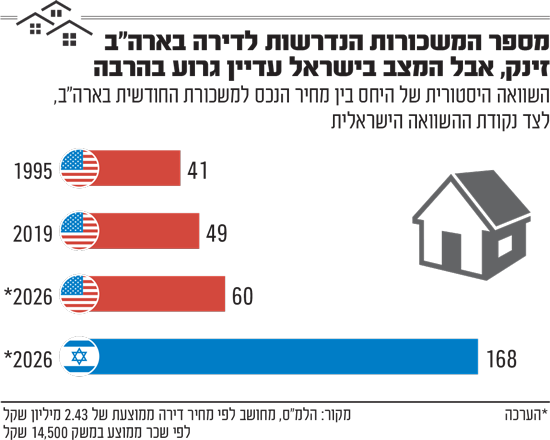
השוואה בין מחירי הבתים להכנסות משקי הבית מראה כי העלייה במחירי הדיור אינה מתכתבת עם עלייה מקבילה בהכנסות. לפי המרכז ללימודי הדיור באוניברסיטת הרווארד, המחיר החציוני של בית בארצות הברית הגיע בשנים האחרונות לכפי חמישה מההכנסה החציונית השנתית של משק בית, זאת לעומת פחות מפי 3.4 ב-1995 ופי 4.1 ב-2019. הפער התרחב במהירות, כאשר בין השנים 2019 ל-2024 עלו מחירי הבתים בכ-48%, בעוד ההכנסה החציונית עלתה בכ-22% בלבד.
במרכזים העירוניים הגדולים הפער גדל אף יותר. בלוס אנג'לס, למשל, היחס בין מחיר הבית להכנסה יותר מהכפיל את עצמו מאז 1995, מכ-4.5 שנות הכנסה לכ-10.8. במיאמי נרשם זינוק מכ-3.5 לכ-8 שנות הכנסה, ובפיניקס מכ-2.5 שנות עבודה ליותר מ-5 כיום.
גם מדד זה מצביע בבירור כי אם ההכנסות יישארו ברמתן הנוכחית במונחים ריאליים, חזרה ליחס בין מחיר הבית להכנסה שהיה מקובל בשנות ה-90 מחייבת ירידה של כ-33% עד 36% במחירי הבתים ברמה הארצית, ובשווקים שבהם הפער גדול במיוחד אף ירידה של כ-50%. אפילו חזרה בלבד ליחסי 2019-2020, שקדמו לזינוק של תקופת הקורונה, תצריך ירידה של כ-8% עד 18% ברמה הארצית, וכ-20% עד 35% במרכזים העירוניים הגדולים.
בחינת היחס בין מחיר הבית לשיעור הריבית מצביעה אף היא על מגמה דומה. ניקח למשל משכנתא של 500 אלף דולר לתקופה של 30 שנה. בריבית של 3% ההחזר החודשי יעמוד על כ־2,108 דולר, ואילו בריבית של 7% הוא יזנק לכ־3,327 דולר (כאשר ביום ירידת המאמר לדפוס עמד הממוצע הארצי על 7.45%). בהנחה שכוח הקנייה - כלומר התשלום החודשי שמשק הבית מסוגל לעמוד בו - לא השתנה באופן משמעותי, הרי שברמת ריבית של 7% כוח הקנייה נפגע בכ־37%.
במקום משכנתא של 500 אלף דולר בריבית של 3%, רוכש פוטנציאלי יוכל כעת להרשות לעצמו משכנתא של 317 אלף דולר בלבד. במונחי מחיר הנכס, ובהנחה של תשלום מקדמה של 20% במזומן, מדובר בירידה של כ-30% בסכום שהרוכש מסוגל לשלם.
מודל הנגישות לדיור של הפדרל רזרב באטלנטה בוחן מהי ההכנסה הנדרשת למשק בית כדי שכלל עלויות הבעלות - כולל החזרי קרן, ריבית, מיסי רכוש, ביטוח נכס וביטוח משכנתא - לא יעלו על 30% מהכנסתו ברוטו, רף המהווה את המדד המקובל לדיור בר־השגה.
על פי המודל, נכון ליולי 2026, ההכנסה הנדרשת לרכישת בית חציוני בארה"ב - בהתבסס על יחס הנגישות המקובל - גבוהה בכ־46% מהכנסת משק הבית החציוני בפועל. מדובר בפער הרחב ביותר שנרשם מאז תחילת המדידה ב־2005. במילים אחרות, בהיעדר שינוי דרמטי בהכנסות, בשיעורי הריבית או בעלויות התחזוקה הבסיסיות, נדרשת ירידת מחירים של כ-32% כדי להחזיר את השוק לרף נגישות של 30% מההכנסה ברוטו. במרכזים העירוניים הגדולים הפערים עמוקים עוד יותר, ובהתאם לכך גם שיעור הירידה הנדרש כדי לחזור להגדרות המודל.
מדדים שונים - אזהרה זהה
אין מדד יחיד שיכול לקבוע באופן מדעי ומדויק בכמה שוק הדיור מתומחר ביתר. בית משמש בו־זמנית כנכס השקעה וכמוצר צריכה, ולכל אזור מאפיינים ייחודיים המשפיעים על מחיריו, ובהם מגבלות קרקע, מיסוי, עלויות ביטוח, קצב גידול האוכלוסייה, חוקי בנייה והתפתחות כלכלית. עם זאת, כאשר בוחנים את מכלול המדדים, כולם מצביעים לאותו כיוון בדיוק: פער משמעותי בין מחירי הבתים לבין התנאים הכלכליים.
בהנחה שהריבית לא תרד באופן דרמטי בשנים הקרובות, מחירי הבתים בארצות הברית צפויים, לפי ניתוח זה, לרדת בשיעור של 18% עד 45% כדי להתאים את עצמם לתמחור כלכלי סביר, המשקף את הרמות ששררו לפני תחילתו של מחזור הנדל"ן ארוך הטווח שהחל בסוף שנות התשעים של המאה שעברה.
ירידה מעין זו עשויה להתבטא גם בירידות נומינליות מתונות יחסית המתרחשות לאורך זמן, בעוד האינפלציה ממשיכה להאיץ. תופעה זו כבר התממשה במספר מרכזים עירוניים בארצות הברית. באוסטין שבטקסס, למשל, ירדו המחירים מאז שיאם ביוני 2022 בכ־22%, ובחישוב ריאלי המשלב את האינפלציה מדובר בירידה של כ־31%. בפיניקס שבאריזונה ירדו המחירים ריאלית מאז השיא ביולי 2022 בכ־22%, ובדנבר שבקולורדו נרשמה ירידה ריאלית של כ־18%.
אז מדוע הזה התהליך איטי?
פעמים רבות תהליך התאמת המחירים בשוק הנדל"ן נמשך על פני שנים. הדבר נובע מכך ששוק הנדל"ן אינו משוכלל, אין בו מוצר אחיד משום שכל נכס שונה מרעהו, ובעיקר חסרה בו זירת מסחר שקופה ונזילה כמו זו הקיימת בשוק המניות.
לכך מתווספת סיבה מרכזית נוספת. מיליוני בעלי בתים בארצות הברית מחזיקים במשכנתאות בריבית נמוכה של 2.5% עד 4% עוד מתקופת הקורונה. על פי נתוני הפדרל רזרב, כ-72% מהמשכנתאות בשנת 2022 נשאו ריבית הנמוכה מ-4%. עבור בעלי בתים אלה, מכירת הנכס פירושה ויתור על המימון הזול והחלפתו במשכנתא חדשה ויקרה בריבית של יותר מ-7%. כתוצאה מכך, מספר המוכרים - וממילא מלאי הדירות המוצעות למכירה - צנח בחדות.
במקביל, גם מספר הקונים ירד, שכן הריבית הגבוהה והמחירים הגבוהים הפכו את רכישת הדירה ליקרה מדי. כך התכווצו ההיצע והביקוש גם יחד, ובמקום שהמחירים יצנחו, מה שקרס בפועל היה היקף העסקאות. מחקר של הפדרל רזרב מנובמבר 2024 מצא כי מציאות זו, המכונה במחקר "נעילה בגין המשכנתא", הותירה את מחירי הבתים בשנים 2022-2023 גבוהים בכ-8% מהרמה שאליה היו מגיעים ללא אפקט הנעילה.
את הדברים סיכם חבר מועצת הנגידים של הפדרל רזרב, מייקל באר, בנאום שפורסם בספטמבר. לדבריו, "כמחצית מכל המשכנתאות עדיין נושאות ריבית של 4% ומטה, וכמעט 80% מתחת ל־6%... בשווקים שבהם ההיצע ממילא מצומצם, אפקט הנעילה הזה יכול אפילו להביא לעליית מחירים משום שהפגיעה בהיצע גדולה בהרבה מהפגיעה בביקוש בגין הריבית הגבוהה".
אולם ככל שחולף הזמן, נסיבות חיים כמו גירושים, פטירה, יציאה לגמלאות או אובדן מקורות הכנסה מאלצות חלק מבעלי הבתים למכור, גם אם המשכנתא הישנה שבידיהם אטרקטיבית במיוחד. על פי ניתוחי הפדרל רזרב, כ-6% עד 8% מהבתים בעלי משכנתאות מוזלות חוזרים לשוק בכל שנה.
בשווקים מסוימים הגידול הזה במלאי הדירות כבר ניכר בשטח. באוסטין שבטקסס, למשל, מלאי הבתים המוצעים למכירה כיום גבוה בכ־58% בהשוואה לרמתו בשנת 2019, וביותר מ-250% לעומת שנת 2021. במקביל, מחירי הבתים בעיר ירדו במונחים ריאליים (בשיקלול השחיקה האינפלציונית) בכ־31% משיאם.
אמריקה מחכה לנקודת המפנה
שוק הנדל"ן במהותו הוא שוק מקומי. מה שנכון לאזור סן פרנסיסקו, המאופיין בהגבלות בנייה חריפות לצד פריחה עצומה סביב תעשיית הבינה המלאכותית, אינו נכון לטקסס, שבה חוקי הבנייה מקלים במיוחד ונרשמה ירידה דרמטית במספר המהגרים. עם זאת, לטווח הארוך צפויה בשנים הקרובות נורמליזציה של ההיצע במרבית השווקים. בקצב הנוכחי, עד השנים 2029-2032 לפחות 30% נוספים מהבתים בעלי המשכנתאות המוזלות יחזרו לשוק. במקביל, יתחיל לפעול כוח דמוגרפי משמעותי אחר - היעלמותו הדרגתית של דור הבומרס (בני 60 עד 80).
על פי הערכות ענקית המשכנתאות פרדי מאק, מספר משקי הבית של דור הבומרס המחזיקים בנכס ויגיעו לשוק עקב פטירה, מעבר לדיור מוגן וכדומה, צפוי להגיע לכ-3.4 מיליון בשנת 2029, לגדול ל־4.2 מיליון בשנת 2030, ל־5.1 מיליון בשנת 2031 ול־6 מיליון בשנת 2032.
השנים 2029-2032 עשויות להיות אפוא נקודת מפגש בין שחיקת אפקט הנעילה, האצה במספר הבתים המשתחררים על ידי הדור המבוגר (אף שקיימת חפיפה מסוימת ביניהם), ובמקביל גם השלמת כל הבנייה שהחלה בתקופת הבום שלאחר הקורונה. השילוב בין שלושת הכוחות הללו עשוי לשנות בהדרגה את מאזן ההיצע והביקוש בשוק הדיור האמריקאי, ולמשוך את השפעותיו שנים רבות קדימה.
על שינוי זה, על השאלה האם צפויה בעתיד עליית ערך שתפצה על "פרמיית הבעלות" הגבוהה ועל התשואות הנמוכות כיום, ועל מה שצופן העתיד לטווח הארוך יותר עבור שוק הנדל"ן האמריקאי - בכתבה הבאה.