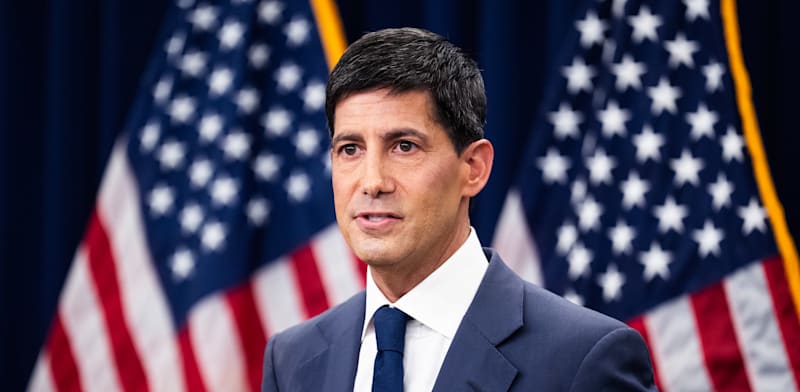
הבנק הפדרלי של ארה"ב הותיר הערב (ד') את הריבית ללא שינוי, בטווח של 3.75%-4%, בהתאם לציפיות. זו הפוגה לאחר שבספטמבר העלה הפד את הריבית ברבע נקודת אחוז, לראשונה מאז 2023.
בהודעתו לאחר החלטת הריבית מסר הפדרל ריזרב: "האינפלציה נותרה גבוהה, אבל אנחנו מחכים לנתונים נוספים". עוד נכתב כי הצטברות של מידע נוסף תסייע לוועדה לקבוע את מדיניות הריבית המתאימה כדי להבטיח שהאינפלציה תחזור ליעד של 2% במועד. "הוועדה תבטיח יציבות מחירים".
עוד ציין הפד את הפעילות הכלכלית ככזו ש"מתרחבת בקצב מהיר", ניסוח שנראה חיובי יותר מההגדרה "קצב יציב" שבה השתמש בהודעתו בספטמבר. מלבד זאת, לא נרשמו שינויים מהותיים בהודעה, למעט הסרת משפט שהסביר את העלאת הריבית בספטמבר.
שניים מתוך 12 חברי ועדת השוק הפתוח (FOMC) התנגדו להחלטה: חברת מועצת הנגידים ליסה קוק ונשיאת הפד של קליבלנד, בת' האמק. שתיהן תמכו בהעלאת הריבית ברבע נקודת אחוז, בניגוד להחלטת הרוב.
כאמור, לא הייתה פה הפתעה - חוזי הריבית ושוקי התחזיות שיקפו מראש הסתברות של 80%-90% להותרת הריבית ללא שינוי, והסיכוי להעלאה הוערך בכ־10% בלבד.
בינתיים, האינפלציה מאוד רחוקה מיעד הפד (2%). מדד המחירים לצרכן עלה בספטמבר ב־0.6%, וקצב האינפלציה השנתי טיפס ל־3.7%, לעומת 3.4% באוגוסט. עם זאת, יותר ממחצית העלייה נבעה ממחירי האנרגיה, שזינקו על רקע העימות במזרח התיכון. האינפלציה הבסיסית, שאינה כוללת מזון ואנרגיה, עלתה ל־2.6%, מעט מעל התחזיות.
לפי ניתוח של בלומברג, ההחלטה התקבלה על רקע כלכלה אמריקאית מורכבת, שמשדרת מסרים סותרים. הוצאות הצרכנים נותרות חזקות, אך אמון הצרכנים נמוך. תשואות האג"ח נמצאות ברמות שלא נראו זה עשרות שנים, ובכל זאת שוק המניות רשם עליות חדות. ארה"ב מתמודדת עם זעזוע בתחום האנרגיה, אך הצמיחה דווקא מאיצה. מחירי הבתים נותרים גבוהים, בעוד שוק הדיור כמעט קפוא.
גם שוק העבודה מציב בפני הפד תמונה מורכבת: האבטלה נמוכה, והידוק מדיניות ההגירה מצמצם את היצע העובדים, אך קצב עליית השכר נותר מתון. במקביל, האינפלציה מתמתנת בחלק מהתחומים, אך מתעוררת מחדש באחרים. מעל לכל אלה מרחף בום הבינה המלאכותית, שעשוי להוביל לזינוק בפריון העבודה, או לחלופין, לגל נרחב של קיצוצי משרות.
סיבה נוספת להמתנה עשויה להיות סמיכות ההחלטה לבחירות האמצע בארה"ב, שייערכו ביום שלישי הבא. קן רוגוף, פרופסור באוניברסיטת הרווארד ולשעבר הכלכלן הראשי של קרן המטבע הבינלאומית, אמר ליאהו פייננס ש"הנתונים הכלכליים הבסיסיים מצדיקים העלאת ריבית, אם לא היו בחירות", אמר רוגוף. "אבל הם צפויים להעלות אותה פעם אחת או פעמיים לפחות בעתיד הקרוב".
השהיה ניצית
בפתח דבריו הטיל וורש מעין "פצצה" כשהודיע כי בשנה הבאה הפד יקיים הצבעות על הריבית בשבע מתוך שמונה ישיבות המדיניות המתוכננות. הישיבה הנותרת תוקדש לדיון באסטרטגיה המוניטרית. ב־2028 צפוי מספר ההצבעות השנתי על הריבית לרדת לשש בלבד.
בשאר הנושאים הוא אמר ש"על אף שהתנאים הפיננסיים הדהדקו, איני מוכן ואיני יכול לומר שהם הדוקים. עם זאת, באופן כללי, ההתפתחויות הללו מקדמות את האפשרות להשיג תקופה ארוכה ויציבה יותר של צמיחה כלכלית ושל יציבות מחירים".
וורש הדגיש שוב את התנגדותו למתן איתותים מוקדמים לגבי החלטות הריבית: "אני לא מאמין בזה, אני לא תומך בזה. אני גם לא מאמין בקביעה מראש של תוצאות הישיבות. הרבה דברים יכולים לקרות". עוד אמר וורש כי אין יעד אינפלציה "רך". לדבריו, היעד הוא אינפלציה של 2%, כפי שהיא נמדדת במדד הוצאות הצריכה הפרטית (PCE), שתפורסם אגב מחר.
לדבריו, הדיונים בפד התמקדו בצד של יציבות המחירים במסגרת המנדט הכפול של הבנק המרכזי, ולא בשוק העבודה. זאת, על רקע העובדה שהאינפלציה עדיין גבוהה ביותר מנקודת אחוז אחת מיעד הפד, העומד על 2%.
"בצד התעסוקה של המנדט הכפול של הפד, התנאים חיוביים למדי. ובכל זאת, האמריקאים עדיין מתמודדים עם אינפלציה שנמצאת מעל יעד הוועדה כבר קרוב לשש שנים. האחריות שלנו היא להוריד את האינפלציה", אמר.
וורש אמר כי הוא אינו מקבל את הטענה שתנופת ההשקעות האמריקאית בבינה מלאכותית חסינה מפני עלייה בעלויות המימון. דבריו נראים כהתייחסות לטלטלה האחרונה בחלקים המסוכנים יותר של שוקי המניות והחוב הקשורים ל־AI.
"שיעורי הריבית משפיעים, במישרין או בעקיפין, כמעט על הכול", אמר וורש. לדבריו, "כיום אפשר לראות שמשתתפי השוק מבחינים בין סוגי ההשקעות שהם רוצים לבצע. ראינו את מרווחי האשראי של נכסים מסוימים מתרחבים, ובמקרים מסוימים אף מזנקים".
למה אתה מחכה?
ג'ף גנדלך, מייסד חברת ההשקעות דאבלליין, אמר ל־CNBC כי לא ברור מדוע הפדרל ריזרב ממתין לפני שהוא מעלה את הריבית שוב.
"למה אתם מחכים? הרגע שדרגתם כאן את הערכתכם לגבי הכלכלה", אמר גנדלך, בהתייחסו לדבריו של יו"ר הפד קווין וורש, שתיאר במסיבת העיתונאים סביבת מאקרו כלכלית חזקה. "אנחנו בדרך לאינפלציה שנתית של 4% במדד המחירים לצרכן. מדד הסחורות נמצא בשוק שורי, ואני לא מבין מדוע הפד כל כך מהסס לפעול".
לאחר שהפד העלה את הריבית ברבע נקודת אחוז בישיבתו בספטמבר, טען גנדלך כי היה עליו להעלות אותה בשיעור חד יותר של חצי נקודת אחוז, במקום לבצע העלאות הדרגתיות לאורך כמה ישיבות.
"אני פשוט חושב שהפד נמצא כרגע מעט מאחורי העקומה", אמר ביום רביעי. גנדלך ציין כי הריבית של הבנק המרכזי נמוכה משמעותית מתשואת האג"ח הממשלתיות האמריקאיות לשנתיים, שעומדת כעת על 4.7%, לעומת ריבית הפד בטווח של 3.75%-4%. לדבריו, הפער הזה מעיד שהפד צריך להעלות את הריבית מעבר למה שכבר עשה.
דצמבר במוקד
תשומת הלב תופנה כעת לישיבת הפד הבאה, שתתקיים ב־8-9 בדצמבר, ולשאלה אם וורש ירמוז על העלאה נוספת כבר אז. השווקים מתמחרים הסתברות משמעותית להעלאה עד סוף השנה, שתביא את הריבית לטווח של 4%-4.25%.
בגולדמן זאקס מעריכים כי הפסקת העלאות הריבית של הפדרל ריזרב תהיה קצרת ימים. קיי הייג, מנהל ההשקעות הראשי בתחום האג"ח בגולדמן זאקס אסט מנג'מנט, כתב ללקוחות לאחר החלטת הריבית כי הוא צופה שהפד יחדש את העלאות הריבית בדצמבר.
"נתון האינפלציה הגבוה של ספטמבר הוא תזכורת לכך שסיכוני האינפלציה נותרו מוטים כלפי מעלה, וסביר שהפד ירצה לנקוט צעדי מנע נוספים", כתב הייג. לדבריו, עלייה נוספת במחירי האנרגיה או פרסום נתונים כלכליים חזקים נוספים עשויים להוביל להידוק מוניטרי נוסף גם בשנה הבאה.