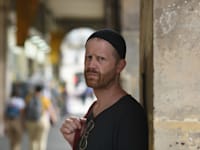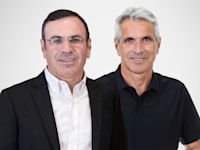
תומר אליהו, בן 33, חווה בגיל צעיר במיוחד את החוויה המכוננת שעתידה הייתה לעצב את תפיסותיו הכלכליות לחיים. "הסיפור שלי עם כסף התחיל כשהייתי בן 3, כשההוצאה לפועל הגיעה אלינו הביתה והתחילה להוציא רהיטים מהבית", הוא מספר. "6 חודשים לאחר מכן ההורים החליטו להתגרש בעקבות ריבים על נושאים כספיים, ואני הבטחתי לעצמי שלמשפחה שלי אני אעניק ביטחון כלכלי".
זו גם הייתה אחת הסיבות שבחר ללכת ללמוד רפואה, לאחר שירותו הצבאי. אולם בעיצומו של התואר, בעקבות פטירת אביו ותובנות כלכליות שהגיע אליהן, החליט לשנות מסלול. "אבא שלי חסך במשך 40 שנים בקרן פנסיה ותיקה. לאורך השנים נצברו לזכותו 4 מיליון שקל, אבל אחרי מותו המשפחה שלנו לא קיבלה מהקרן אפילו שקל אחד, כי לא הכרנו מספיק את הכללים. בעיקר לא הבנו מה המחיר של התעלמות מהנושאים הפיננסיים שלנו", הוא מסביר. "האירוע הזה גרם לי להבין עד כמה חוסר ידע פיננסי עלול לעלות למשפחות בישראל מאות אלפי שקלים, ולפעמים אף מיליונים".
ההבנה הזאת גרמה לו לעזוב את לימודי הרפואה, כשהוא כבר בשנה החמישית ונותרה לו שנה אחת לקבלת תואר MD, ולהקים את "פשוט להשקיע" - חברה לחינוך פיננסי למשפחות. "אני מאמין שהשקעות לא צריכות להיות מסובכות. אחת הטעויות הגדולות ביותר של משקיעים היא שהם משוכנעים שכדי להצליח בשוק ההון צריך להיות מומחה לכלכלה, לעקוב אחרי חדשות ולדעת לחזות את העתיד. המטרה שלי היא להראות שאפשר אחרת", הוא אומר. "החלום שלי הוא להגיע ליום שבו כל הורה בישראל ידע לבנות לילדים שלו תיק השקעות בעצמו, ויוכל להעניק להם נקודת זינוק כלכלית טובה יותר לחיים".
מתי התחלתי להתעניין בשוק ההון
"התחלתי להתעניין בשוק ההון ממש אחרי הצבא, כשהיה לי סכום כסף פנוי שרציתי להשקיע, אבל לא היה לי מושג מאיפה מתחילים. די מהר הבנתי שיש הבדל עצום בין לעבוד בשביל הכסף שלנו לבין לגרום לכסף שכבר הרווחנו לעבוד בשבילנו.
"מרגע שנחשפתי לעולם ההשקעות, שמתי את היד על כל ספר, מחקר או פיסת מידע שיכולתי למצוא בנושא. רציתי להבין לעומק איך שוק ההון באמת עובד, מה מניע את התשואות לאורך זמן, ובעיקר מה מבדיל בין אנשים שמצליחים לבנות הון משמעותי לאורך חייהם לבין אלה שלא.
"בתחילת הדרך בחרתי להשקיע במדדי מניות רחבים ולא לנסות לבחור מניות בודדות כי לא רציתי להמר עם הכסף שלי. ככל שהעמקתי במחקר הפיננסי, הבנתי שאחד היתרונות הגדולים של משקיע פרטי הוא דווקא היכולת לבנות תיק השקעות מפוזר, בעלויות נמוכות ומתוך ראייה ארוכת טווח, בלי לנסות לנחש איזו מניה תזנק מחר או לאן השוק ינוע.
"מה שהפתיע אותי במיוחד היה לגלות כמה מעט אנשים באמת מבינים איך הכסף שלהם מושקע, כמה הם משלמים על ניהולו, ובעיקר עד כמה החלטות פיננסיות שנראות קטנות היום עשויות להצטבר להבדלים של מאות אלפי שקלים ואפילו מיליונים בעוד 20 או 30 שנה. ככל שהעמקתי בתחום, הבנתי שאחת הבעיות הגדולות של משפחות רבות היא לא בהכרח שהן לא מרוויחות מספיק או לא מצליחות לחסוך, אלא שאף אחד מעולם לא לימד אותן מה לעשות עם הכסף שעבדו כל כך קשה כדי לחסוך. וזו בדיוק ההבנה שהובילה אותי לעסוק בחינוך פיננסי".
איך אני מתעדכן
"אני כמעט ולא מתעדכן. אני כן קורא מחקרים אקדמיים, דוחות של גופים כמו SPIVA (חברת מחקר של S&P Dow Jones, שבוחנת ביצועים של מנהלי השקעות אקטיביים ביחס למדדי הייחוס שלהם, אל"ו) ו-Morningstar, ומתעניין בשינויים רגולטוריים ובמיסוי השקעות. אבל חשוב להבין משהו: יש הבדל עצום בין ללמוד על השוק לבין לנסות לחזות אותו. אני עוסק בראשון ומשתדל מאוד להימנע מהשני".
לקח שלמדתי
"הסיכון הגדול ביותר הוא לא בהכרח התנודתיות בשוק, אלא לקבל החלטות כלכליות בלי להבין אותן. אנשים משקיעים מאות אלפי שקלים במוצרים פיננסיים שהם לא באמת מבינים, משלמים דמי ניהול במשך עשרות שנים, ולעיתים אפילו לא יודעים במה הכסף שלהם מושקע.
"הלקח המשמעותי ביותר שלי הוא שלא צריך להרוויח יותר כסף כדי לחיות ברווחה כלכלית, צריך להבין איך להשקיע בצורה מושכלת - לרכוש ידע, לבנות אסטרטגיה ולהיות מספיק ממושמע כדי להתמיד בה גם כשהשווקים יורדים".
בחיים לא אשקיע ב...
"ביטקוין. השקעה צריכה להישען על היגיון כלכלי שאני מסוגל להבין ולהעריך. כשאני משקיע בחברות, אני מחזיק בעקיפין בעסקים שמייצרים מוצרים, מספקים שירותים ועשויים לייצר רווחים לאורך זמן. בביטקוין אין תזרים מזומנים או רווחים עסקיים שאפשר להעריך באותה צורה, והתשואה תלויה בעיקר במחיר שמישהו אחר יהיה מוכן לשלם בעתיד".
משהו שאני עוד צריך ללמוד
"שוק ההון משלב כלכלה, פסיכולוגיה, מיסוי, רגולציה והתנהגות אנושית. תמיד יש עוד מחקרים לקרוא, עוד הנחות לבחון ועוד דרכים להשתפר. אחת התכונות המסוכנות ביותר למשקיע היא ביטחון עצמי מופרז - כשהוא משוכנע שהוא כבר יודע הכול, הוא כנראה הפסיק ללמוד".
רוצה לשתף כמה כסף עשית?
"אני מעדיף שלא לשתף סכומים או תשואות אישיות, כי לדעתי אחת הבעיות הגדולות בתרבות ההשקעות ברשתות החברתיות היא שאנשים מודדים הצלחה לפי אחוזי תשואה. מישהו הרוויח 40% בשנה ומיד כולם חושבים שהוא משקיע מצוין. אבל מה אנחנו באמת יודעים עליו - איזה סיכון לקח? האם השתמש במינוף? האם זו הייתה מיומנות או פשוט מזל?
"בעיניי, הצלחה בהשקעות לא נמדדת לפי התשואה שהשגת בשנה מסוימת, אלא ביכולת לבנות אסטרטגיה שמתאימה למטרותיך, לרמת הסיכון שאתה מסוגל לשאת ולאופק ההשקעה שלך. אני לא משקיע כדי שיהיה לי צילום מסך מרשים להעלות לאינסטגרם, אלא כדי שהכסף ישרת אותי ואת המשפחה שלי בעתיד. פחות האפשרות לקנות עוד דברים היום, כמו החופש שיעניק לנו בעתיד".
המלצת מעקב
"אני לא ממליץ על מניות או על מדדים ספציפיים, ולא חושף את תיק ההשקעות האישי שלי, כדי למנוע מצב שאנשים ישקיעו במשהו רק כי תומר אליהו משקיע בו. אם בכל זאת הייתי צריך להמליץ על משהו למעקב, זה על דוחות SPIVA לביצועים של מנהלי השקעות אקטיביים. בעיניי, אלה נתונים שכל אדם שמשקיע את כספו צריך להכיר".