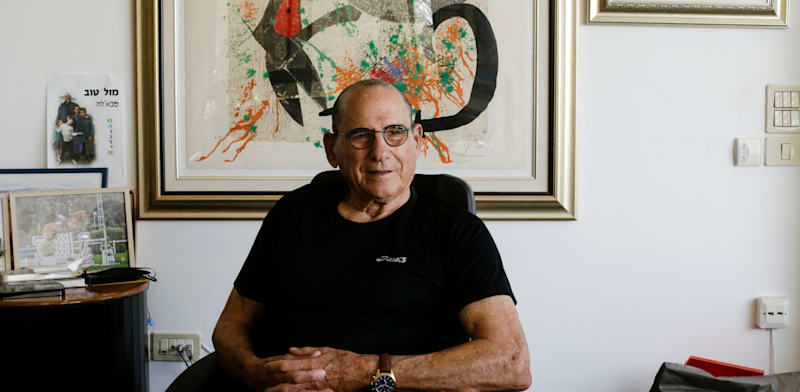
גד זאבי "תמרן" את הרישומים בחברות בשליטתו בניסיון לצמצם את שיעור המס שישלם בגין הכנסותיו ממכירת מניות אוברסיז, אך הניסיון לא צלח - כך קבעה שופטת בית המשפט המחוזי בתל אביב, ירדנה סרוסי, בפסק דין במסגרתו דחתה את ערעור מס ההכנסה שהגישה חברת זאבי שינוע, בבקשה לאפשר לה קיזוז של רווחי הון כנגד הפסדי הון שנוצרו לה לטענתה מחובות אבודים. השופטת קבעה כי החברה, בבעלות גד זאבי, לא הוכיחה את הפסדי ההון הנטענים, אשר "נוצרו בדיעבד על-מנת לקזזם אל מול רווחי הון שהתקבלו ממכירת מניות אוברסיז".
● החנו את רכבי העבודה בבית - ויחויבו במס הכנסה
● בכירה ברשות המסים נקלעה לסערת רשת. זו הסיבה
בלב המחלוקת עמדו ההכנסות ממכירת מניות אוברסיז קומרס והשאלה אם מותר לקזז את המס בגין רווחים אלה, אל מול הפסדים של חברות בקבוצות בבעלות גד זאבי. זאבי מכר את מניותיו בחברת אוברסיז קומרס במספר פעימות בין השנים 2013 ל-2018, ורשם מהן רווח הון כולל של כ-65 מיליון שקל. בעקבות פסק הדין הוא נדרש לשלם את מס רווחי ההון הרווחים בגין מכירת המניות וכן קנס גירעון שהטילה עליו רשות המסים.
"ההכרה בחובות אבודים בשנים 2015 ו-2016 נעשתה שלא כדין ואך על-מנת לקזז את רווחי ההון שהתקבלו בשנים", קבעה השופטת סרוסי, תוך שהיא מציינת גם כי "לבעל השליטה בקבוצת החברות יש את היכולת לתמרן ו'לשחק' עם הרישומים השונים, כך שהחוב האבוד יירשם דווקא אצל החברה שהפיקה רווח הון באותו הזמן. נראה כי כך בדיוק פעלה זאבי שינוע".
זאבי שינוע היא חברת החזקות, והיא חלק מקבוצת חברות בשליטת איש העסקים גד זאבי. זאבי שינוע החזיקה עד שנת 2012 ב-50% מחברת אוברסיז קומרס בע"מ. מלבד זאת לא הייתה לה כל פעילות עסקית.
חברה בהליך כינוס נכסים
בקבוצת החברות בבעלות זאבי הייתה חברה נוספת בשם נוסדה, אשר הייתה חייבת לבנק הפועלים עשרות מיליוני שקלים, וכן היו לה חובות כלפי הבנק הבינלאומי. בשנת 2003 נוסדה נכנסה להליך כינוס נכסים מטעם הבנק הבינלאומי, ובשנת 2004 ניתן צו כינוס נכסים. זאבי שינוע ולוגיסטיקה הוחרגו מהליך כינוס הנכסים של הבנק הבינלאומי לטובת החזרי חובות לבנק הפועלים, ומניות אוברסיז שועבדו להבטחת החוב של נוסדה כלפי בנק הפועלים.
למניות אוברסיז היה ערך גבוה, והן למעשה היו הנכס היחיד שבידי נוסדה (באמצעות חברת לוגיסטיקה - חברה נוספת בקבוצת החברות וחברת זאבי שינוע) שיכול היה לשמש, ואף שימש, להחזר החוב לבנק הפועלים. בשנת 2004 ביצע בנק הפועלים הסדר חוב לנוסדה, שכלל פריסת החוב למשך 14 שנים.
במהלך השנים 2006-2011 העבירו חברות מקבוצת החברות בבעלות זאבי כספים לנוסדה או ישירות לבנק הפועלים, לצורך פירעון החוב של נוסדה לבנק. במקביל, בכל הדוחות שהגישה שינוע, על פני למעלה מעשר שנים, לא נרשם חוב של נוסדה כלפיה, ולא נרשם כל חוב שלה כלפי חברות אחרות בקבוצה. על-פי הדוחות הכספיים של שינוע (עד לשנת 2015), החוב של נוסדה כלפי חברות הקבוצה היה כלפי חברה בשם לוגיסטיקה. לוגיסטיקה אף דרשה הוצאות מימון באופן שוטף לאורך שנים בגין הלוואות חברות הקבוצה הצפונית.
בשנת 2013 זאבי שינוע מכרה כמחצית מהחזקותיה באוברסיז, והיא נותרה עם כ-25% ממניות אוברסיז. זאבי שינוע דיווחה על המכירה ושילמה מס רווח הון על רווחיה מהמכירה. זאבי שינוע העבירה את התמורה כדיבידנדים במעלה שרשרת ההחזקות, עד לנוסדה, שפרעה באמצעות הכספים חלק מן החוב לבנק הפועלים.
בשנת 2016 מכרה זאבי שינוע כ-55% מהחזקותיה הנותרות באוברסיז, שהם כ-12.5% ממניות אוברסיז, תוך שנוצר למערערת רווח הון של כ-30 מיליון שקל. גם כאן הכספים שהתקבלו שימשו לפירעון החוב לבנק הפועלים. עם זאת, זאבי שינוע לא שילמה מס רווח הון בגין הרווחים, והיא לא העבירה את התמורה כדיבידנד במעלה שרשרת ההחזקות.
בשנים 2017 ו-2018 מכרה זאבי שינוע את יתרת החזקותיה באוברסיז, תוך שנוצר לה רווח הון כולל בסך של כ-35 מיליון שקל. גם כאן הכספים ברובם שימשו לפירעון החוב, אולם זאבי שינוע לא שילמה מס רווח הון, והתמורה לא עברה כדיבידנד.
תחת תשלום המס, זאבי שינוע קיזזה את רווחי ההון מהשנים 2016, 2017 ו-2018 במלואם, כנגד הפסד הון נטען מחובות אבודים לשנים 2015, 2016 ו-2018.
לטענת זאבי שינוע, החוב האבוד משנת 2015 נובע מחוב של נוסדה כלפיה, בסכום של כ-22.8 מיליון שקל. החוב נוצר לטענתה כבר בשנת 2006, והיא הציגה אותו לראשונה בדוח השנתי לשנת 2015, שהוגש בשנת 2017, במסגרת של תיקון טעות (במקביל לתיקון דוחות לוגיסטיקה). כיוון שנוסדה אינה יכולה להחזיר את הכספים לזאבי שינוע, נטען כי מדובר בחוב אבוד, בסכום של כ-24.7 מיליון שקל.
לטענת זאבי שינוע, מניות אוברסיז נמכרו מכוח הערבות לחוב של נוסדה כלפי בנק הפועלים, ומנגד נוצר חוב של נוסדה כלפיה. מתמורת המכירה של מניות אוברסיז באותה שנה, זאבי שינוע פרעה את החוב של נוסדה כלפי הבנק, ובמקביל, זאבי שינוע הכירה בהפסד הון הנובע מהחוב של נוסדה כלפיה, כחוב אבוד.
גם אם התמורה שימשה לפירעון חוב, היא אינה פטורה ממס רווח הון
פקיד השומה למפעלים גדולים ברשות המסים לא הכיר בחובות האבודים לשנים 2015, 2016 ו-2018, ולא התיר את קיזוז רווחי ההון כנגד הפסדי ההון הנטענים. על כך ערערה זאבי שינוע לבית המשפט המחוזי.
השופטת סרוסי דחתה את הערעור כאמור, וקבעה כי עצם העובדה שהתמורה שימשה לפירעון חוב אינה פוטרת, כשלעצמה, מתשלום מס רווח הון.
"האם לדעת זאבי שינוע כל תשלום חוב שמתקבל כתוצאה ממכירת נכס הוא למעשה מימוש של הנכס על-ידי הנושה? העברת כספים לפירעון חוב אינה הופכת את המקור לאותם כספים למימוש של הנושה", תהתה, וקבעה בין היתר כי "שעה שזאבי שינוע היא חברת-בת של בעלת החוב, ושעה שהבנק לא מימש את המניות, אלא זאבי שינוע, גם אם המימוש נעשה בלחץ הבנק, נראה כי מהלך הדברים הרגיל הוא מכירה והעלאת הכספים כדיבידנד לחברה-האם החייבת, תוך תשלום רווחי הון בגין הרווחים מהמכירה, כפי שאכן זאבי שינוע דיווחה מלכתחילה בשנת 2013".
השופטת הסבירה בפסק הדין בין היתר מדוע הגיעה למסקנה כי ההכרה בחובות אבודים בשנים 2015 ו-2016 נעשתה שלא כדין ואך על-מנת לקזז את רווחי ההון שהתקבלו בשנים העוקבות: "ראשית, מדובר בחברות קשורות, שיכלו ליצור ולדווח חובות אבודים באופן שישרת את האינטרסים שלהן; שנית, עיתוי הכרת החוב האבוד, החל משנת 2017 ביחס לשנות המס 2015 ו-2016, היה בדיוק בזמן שנוצרו רווחי הון משמעותיים למערערת; שלישית, אופן התנהלות המערערת (זאבי שינוע, א' ל"ו) - המערערת דיווחה ושילמה מס באופן שונה בשנת 2013, מבלי שיש בידה הסבר להתנהלות השונה. יתרה מזו, בשנת 2017, המערערת וחברות קשורות שינו בדיעבד את דוחותיהן לשנת 2015, כך שהחוב של נוסדה נזקף כלפי המערערת, חלף כלפי לוגיסטיקה, בשונה מכפי שהוצג מלכתחילה, בזמן אמת".