בחודשים האחרונים, לא עובר יום שבו המשקיעים בעולם לא עוקבים, לפעמים בדאגה, אחרי התשואות לפדיון של ממשלת ארה"ב. אגרות החוב לעשר שנים חצו מדי פעם את רף 5%, מה שמעיד על חולשה של החוב הריבוני, דבר שמשתקף בעוד מדינות כמו יפן ובריטניה. לכן היה גיוס חוב של ברוקר הביטוח האמריקני Aon חריג בהצלחתו והצליח להדהים רבים מהמשקיעים.
● נתון בשבוע | המתכת היקרה שזינקה - ומשמשת אינדיקטור למצב הכלכלה העולמית
בנוסף, בזמן שנראה שגם שוק האג"ח הקונצרני בארה"ב כבר מסתובב בעיקר סביב ענקיות הטכנולוגיה ועולמות הבינה המלאכותית, הפתיע שחקן מתחום הביטוח האפור בהצלחת הגיוס. כאמור, Aon הוא מתאגידי תיווך הביטוח הגדולים בעולם, שגייס 13.5 מיליארד דולר בהנפקת שבע סדרות אג"ח (בדירוג השקעה), לטווחי זמן של 3 עד 30 שנה. בגיוס קיבל התאגיד הזמנות בהיקף של כ־65 מיליארד דולר (פי 4.8).
"זו לא חברת הייפר־סקייל, זו לא מטא וזו לא גוגל - ובכל זאת ההנפקה עברה מאוד יפה", אומר שחר חן, אנליסט אג"ח חו"ל במערך ההשקעות בבנק לאומי. "מה שמיוחד בה הוא שכל התמורה הולכת לעסקת מיזוגים ורכישות (M&A) , כלומר לרכישה של ברוקר ביטוח אחר ולא למימון פרויקט שיש סביבו כרגע הייפ".
החברה הנרכשת היא USI, שפועלת כאמור בתחום דומה לחברה הרוכשת והמוכרת היא קרן ההשקעות הפרטיות KKR, שתמכור אותה יחד עם בעלי מניות נוספים. מדובר בעסקה במזומן בשווי של כ־17 מיליארד דולר. לצד האג"ח, חבילת המימון עשויה לכלול גם הלוואת בעלים בהיקף של כ־4 מיליארד דולר.
למה דווקא חוב
חברת Aon שפועלת לדברי חן בכ־120 מדינות ומעסיקה כ־60 אלף עובדים, מתווכת בין לקוחות לחברות ביטוח, בעיקר בשוק הבינוני (Middle Market), ועוסקת גם בתיווך ביטוחי משנה וקווי ביטוח מורכבים. "היא רוכשת חברה שדומה לה מאוד, ברכישה אסטרטגית", מסביר חן.
לדבריו, עצם הבחירה בחוב מלמדת הרבה על החברה. "לחברה יש שלוש דרכים לממן רכישות: מיתרת העודפים, כלומר מהרווחים שצברה; באמצעות הנפקת מניות, שמדללת את בעלי המניות הקיימים; או באמצעות הנפקת חוב. מנפיקים חוב כשיש נראות ברורה מאוד לגבי ההכנסות שהרכישה תייצר, ותזרימי המזומנים מהחברה הנרכשת יסייעו בבוא העת לפרוע את החוב, שנפרס על פני כמה מועדי פדיון".
עם זאת, לא כולם נלהבים: חברת הדירוג פיץ' הציבה את דירוג החוב של Aon שעומד על BBB+, בבחינה עם השלכות שליליות והעריכה כי החוב יעמוד על כפי ארבעה ממדד הרווח התפעולי עד סוף 2027.
180 מיליארד דולר בחודש אחד
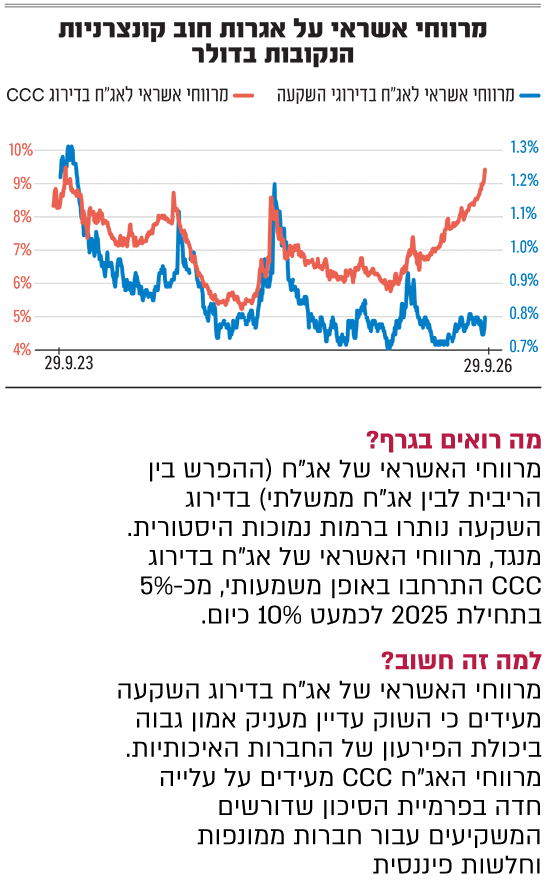
חן מייחס את הביקושים החריגים גם למסר של ודאות שמשדרת החברה וגם לרצון של משקיעים, מוסדיים וקמעונאיים כאחד, בפיזור סקטוריאלי בתוך גל ההנפקות של השנה האחרונה. יש עניין רב באג"ח קונצרני בארה"ב, למרות היצעים גדולים באג"ח מדינה. חן מציין כי "באוגוסט, החודש האחרון שיש עליו נתונים מלאים, ראינו בארה"ב הנפקות בדירוג השקעה בהיקף של כ־180 מיליארד דולר", אומר חן. "זו עלייה של כמעט 90% לעומת החודש המקביל אשתקד ובכלל, שוק האג"ח הדולרי מדובר בעלייה של 64%. זה מלמד שהנזילות בשוק גבוהה והשוק מחפש תשואה ומחפש לאן להכניס כסף בסיכון שאינו סיכון מנייתי".
הביקוש לחוב תאגידי בולט במיוחד על רקע המתרחש בחוב הריבוני, שם התשואות על אג"ח ארוכות של ממשלת ארה"ב וממשלות אחרות נמצאות בשיא, והביקושים נחלשים. "אג"ח תאגידיות, במיוחד של חברות טק אבל לא רק, מהוות בעיני המשקיעים חלופה נהדרת", אומר חן. זאת, אף שמרווחי האשראי, כלומר הפרמיה שמשקיע דורש על אג"ח תאגידית לעומת אג"ח ממשלתית, "התרחבו מעט, אבל עדיין אינם בשמיים".
למי זה מתאים? לדברי חן, בעיקר למי שכבר יש לו חשיפה מט"חית או להתחייבויות במטבע זר שאותן הוא צריך לממן. "זו האוכלוסייה שפחות רגישה לשינויים בשער החליפין, שבדרך כלל אפשר לגדר רק בסכומים גדולים מאוד".
ומה אפשר לקבל? "באופן כללי מאוד, באג"ח קונצרניות בדירוגי השקעה טובים ועם סיכון נמוך לאירועי כשל, מדובר היום באזור 5.5% ואולי קצת יותר, בתשואה דולרית ובמח"מ של כארבע עד חמש שנים", אומר חן. "כלומר, סיכון ריבית נמוך יחסית בהשוואה לבנצ'מרק של שוק האג"ח בכללותו".
יש שתי דרכים עיקריות להשקעה. הישירה היא רכישת איגרת חוב ספציפית, בדומה לקניית מניה, אך בשונה מהבורסה המקומית, רוב האג"ח הזרות נסחרות במנגנון Over The Counter בין דילרים. "לכן צריך את הבנק או את חבר הבורסה שיתווך את העסקה, וזה בדרך כלל לוקח קצת יותר זמן", מסביר חן.
הדרך הפשוטה יותר היא באמצעות תעודות סל, שמתמקדות בשוק כולו, באג"ח תאגידיות בלבד או באג"ח ממשלתיות בלבד. "אבל בסל אין לי כל כך שליטה על מה שמרכיב אותו, וברוב המקרים הוא מכיל הרבה מאוד סדרות", הוא מסייג.
*** גילוי מלא: נתון בשבוע הוא פרויקט מערכתי הנעשה בשיתוף מומחי בנק לאומי. אין לראות באמור המלצה או תחליף לשיקול-דעתו העצמאי של הקורא, או הזמנה לבצע רכישה או השקעות ו/או פעולות או עסקאות כלשהן. הוא אינו מהווה תחליף לייעוץ השקעות אישי המתחשב בצרכיו ובנתוניו של כל אדם.