הכותב הוא עורך דין בהשכלתו העוסק ומעורב בטכנולוגיה. מנהל קרן להשקעות במטבעות קריפטוגרפיים, ומתגורר בארה"ב. כותב הספר "A Brief History of Money" ומקליט הפודקסט KanAmerica.com. בטוויטר @ChananSteinhart
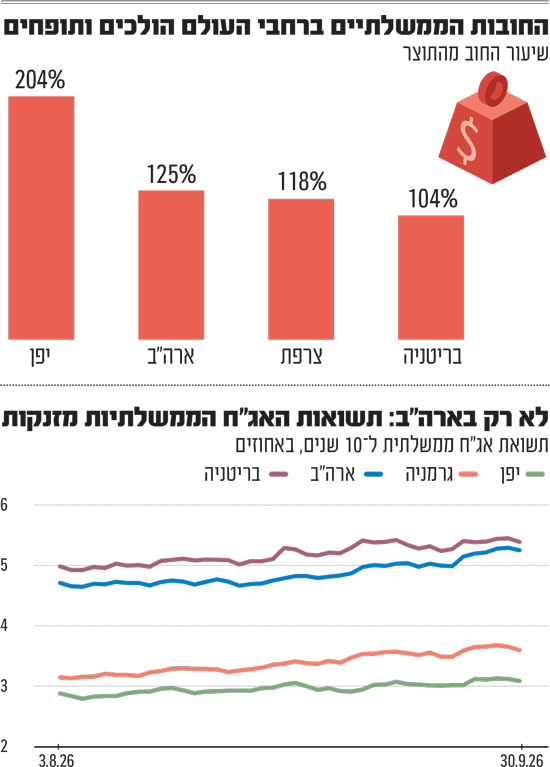
בתחילת החודש כתבנו כאן אודות עננים בשוק האג"ח האמריקאי, ובינתיים העננים הופכים לחשרת סופה. מאז אמצע אוגוסט זינקה התשואה על האג"ח האמריקאית ל־10 שנים מ־4.65% ל־5.3% כיום, וזו של ה־30 שנה מ־5.2% ל־5.62%. שערים כאלו לא היו מאז 2004 ו־2002 בהתאמה. אך ההאצה הזו לא הייתה רק נחלת ארה"ב. תשואת האג"ח לעשר שנים ביפן הגיעה ל־3.1% לראשונה מאז 1996, בגרמניה לרמה הגבוהה ביותר מאז 2011 ובבריטניה לרמות שלא נראו מאז 2008.
● הסחורות בעולם כבר התייקרו, ישראל תצטרף לעליית המחירים אחרי החגים
● כשריבית האג"ח מתחילה לכאוב: הראסל 2000 נגרר מאחור
המשבר בשוק האג"ח העולמי לא מראה סימני התקררות ואם הוא ימשיך בכיוון הזה עשויות להיות לכך השפעות קשות ומרחיקות לכת על השווקים הפיננסיים העולמיים ועל הכלכלה העולמית כולה.
מה הקפיץ את התשואות
ההעלאה הרחבה והנמשכת בריבית מצביעה על אמת פשוטה אחת - השווקים מתמחרים מחדש את מחיר הכסף. לכך כמה סיבות, וכולן מתכנסות לשלוש עיקריות:
החוב הממשלתי: מאז משבר 2008 ובהאצה מאז הקורונה הולכים החובות הממשלתיים ותופחים. כך גדל החוב של ממשלת ארה"ב מאז תחילת העשור בכ־51% והוא עומד על כ־125% מהתמ"ג, זה של יפן עומד על 204% מהתוצר, בבריטניה השיעור הוא 104% ובצרפת 118%. אלו רמות חוב שלא נראו כמותן פחות או יותר מאז מאז מלחמת העולם השנייה. מאחר שהריבית בלבד על החובות האלו (ללא חובות פרטיים ושל חברות) גבוהה בין פי שניים (ארה"ב) לפי 10 (יפן וצרפת) מהגידול השנתי בתוצר של הכלכלות, הרי שהתפיסה כאילו החוב של הריבון הוא "חוב חסר סיכון" הולכת ומתערערת. ועימה עולה המחיר שמבקשים המלווים על כספם.
האינפלציה: המדיניות רבת השנים של הפד הייתה לקיים אינפלציה בשיעור של כ־2% לשנה. אך דא עקא מאז תחילת 2021 האינפלציה הייתה משמעותית מעבר לקו זה, ונכון להיום היא עומדת רשמית באזור ה־3.5%. בסה"כ מתחילת 2021 התייקר סל מוצרים שעלה 100 דולר לכ־128 דולר כיום. בפועל מוצרים רבים התייקרו בהרבה יותר: כך עלה מחיר הדלק בכ־90% , הבשר בכ־60%, קפה בסטארבקס בכ־41%, שכירות ב־41%, ביטוח רכב ב־44%, חשמל ב־39% וביטוח רפואי ב־36%. יתרה מזו, אין שום סימן שהאינפלציה הולכת להרגע בקרוב. העימות הפתוח עם איראן מעורר חשש כבד ביחס למחיר הנפט, שהשפעתו על האינפלציה נרחבת. במקביל, הוצאות הממשלה על ריבית, ביטחון והוצאות סוציאליות מבטיחות את המשך הגירעונות וייצור הכסף.
גידול בביקוש לכסף: הריבית האפסית שהנהיגו הבנקים המרכזיים בעשור האחרון ובמיוחד בפרוץ הקורונה עודדו את הממשלות להוריד את המח"מים (משך חיים ממוצע) של אגרות החוב, ולהפוך חלקים גדלים והולכים ממנו לקצרי טווח - עליהם שולמה ריבית אפסית. כתוצאה מכך סכומים גדלים והולכים מהחוב מגיעים למחזור כיום. כך למשל ב־12 החודשים הבאים ארה"ב חייבת למחזר כ־9 טריליון דולר או כ־33% מהחוב הפדרלי או 40% מהתוצר, קנדה תצטרך למחזר סכום שמהווה כ־21% מהתוצר, יפן כ־32% וצרפת כ־15.4%.
אם לא די בכסף הנדרש כדי למחזר חובות, גם הגירעון השוטף צומח בקצב - בין השאר בגלל הגידול בעלות מימון החוב. ארה"ב למשל תוציא ב־2026 מעל טריליון דולר על תשלומי ריבית, כ־3.2% מהתוצר ועלייה של כ־80% מעלות הריבית ב־2019. הגירעון נובע גם מהוצאות חדשות ומשמעותיות על ביטחון ומהוצאות סוציאליות בגין הזדקנות האוכלוסייה. כך גדלה ההוצאה הזו בארה"ב מאז 2020 בכ־1.9% מהתוצר. בסה"כ גדלו הוצאות ממשלת ארה"ב ובריטניה בגין כל הנ"ל מאז 2020 בכ־3.5% מהתוצר, של קנדה ב־2.6% ושל צרפת וגרמניה בכ־1.5%.
אך לא רק הממשלה נלחמת על זמינות האשראי בום הבינה המלאכותית דורש השקעות עתק בתשתיות. ב 2027 לבדה צפויות ענקיות הטכנולוגיה להשקיע 1.2 טריליון דולר בתשתיות אלו, לעומת כ־800 מיליארד דולר ב 2026. והסכומים רק ילכו ויגדלו הרבה מעבר מהכנסות החברות.
הסיכון, האינפלציה והתחרות על הכסף מביאים את המלווים לבקש יותר עבור כספם ודוחפים מעלה מעלה את הריבית בה בשעה הפדרל רזרב מאותת כי אין בכוונתו להרחיב את הספקת הכסף, להיפך הוא מעלה את הריבית לטווח קצר המשפיעה מיידית על מחיר האשראי הבנקאי השוטף.
ומה הלאה? מיתון או אינפלציה
ההשפעה על משקי הבית כבר נראית היטב. בסוף יולי עמדה בארה"ב הריבית הממוצעת על משכנתא קבועה ל־30 שנה על 6.7%. ב־28 בספטמבר היא כבר הגיעה ל־7.41%. זוהי התייקרות של 13% בעלות הריבית, שמהווה מבול מים קרים על שוק שגם ככה בתהליך התקררות.
אך ההשפעה יכולה להגיע לשווקים הפיננסיים במהירות גדולה הרבה יותר מאשר תנועה איטית דרך שוק הנדל"ן. אחד המקומות שבהם התמחור מחדש של מחיר הכסף עלול להפוך מבעיה בשוק האג"ח לבעיה בשוק המניות ובמשק כולו, הוא מהפכת הבינה המלאכותית.
ענקיות הטכנולוגיה אורקל, אמזון, מיקרוסופט, מטא ואלפבית פונות יותר ויותר לשוק החוב כדי לממן את המרוץ האדיר לדאטה סנטרים, שבבים, חשמל ותשתיות. בשנה האחרונה לבדה הנפיקו חברות אלו כ־220 מיליארד דולר של חוב, ובשנה הבאה על פי גולדמן זאקס צפויים גיוסים של 420 מילארד נוספים. כבר עתה המשקיעים מתחילים לדרוש מחיר גבוה יותר עבור הכסף, והמרווח הממוצע באג"ח של מנפיקים הקשורים ב־AI התרחב לכ־1.15% מעל הריבית על אג"ח ממשלת ארה"ב, לעומת כ־0.78% ללווים בדרגה הגבוהה בשוק.
אך ההשפעה לא נגמרת כאן, ואורקל היא דוגמה לאופן שבו התהליך יכול להתפתח. באוגוסט אג"ח מסוימות של החברה נסחרו בתשואה של 7.7%-8%. במקביל, כ־18 מיליארד של הלוואות הקשורות לפרויקט בשם יופיטר, שבמרכזו דאטה סנטר שאמור להיות מושכר לאורקל, נמכרו ע"י הבנקים ב־90 סנט לדולר לאחר שאלו התקשו למכור את החוב למשקיעים. בינתיים חברות דירוג האשראי כבר הורידו ביולי את דירוג האשראי של אורקל לרמה הנמצאת מדרגה אחת בלבד מעל אג"ח זבל. בהתאמה ירדו מניות החברה בכ־58% מאז ספטמבר אשתקד, אף שהביקוש לשירותי ה־AI שלה ממשיך להיות חזק.
מהפכת ה־AI פוגשת את שוק האג"ח
מחקר חדש של פרופ' ואן ניוונברו מאוניברסיטת קולומביה, שפורסם במסגרת מכון ברוקינגס בספטמבר 2026, מעריך כי בין 2025 ל־2032 יושקעו בארה"ב מעל ל־10 טריליון דולר בתשתיות הבינה המלאכותית - ממוצע של כ־3.63% מהתוצר האמריקאי בכל שנה. לשם השוואה, בבום הטלקום והסיבים של סוף שנות ה־90 הושקעו כ־1.1%. אם התחזית תתממש, מדובר בגל השקעות חסר תקדים ביחס לגודל הכלכלה.
עד לאחרונה יכלו ענקיות הטכנולוגיה לממן חלק גדול מההשקעות מתוך תזרים המזומנים שלהן, אלא שהמצב משתנה במהירות. ההשקעות השנתיות של אמזון, מיקרוסופט, אורקל, מטא ואלפבית צפויות לעבור השנה את ה־800 מיליארד דולר וב־2027 את רף ה־ 1.2 טריליון דולר. ולפי המחקר, מדובר בסכום שגבוה מהתזרים המזומנים התפעולי המשותף שלהן.
עתיד בום ה־AI תלוי אפוא בשוקי האשראי והחוב, אשר באמצעות אג"ח, הלוואות, קרנות אשראי פרטיות, שותפויות וחברות ייעודיות שמקימות ומממנות את הדאטה סנטרים ומשכירות אותם לחברות הטכנולוגיה.
מחיר החוב של מהפכת ה־AI כבר משקף את הסיכון הגדל. סופטבנק למשל נאלצה להציע למשקיעים באג"ח דולריות תשואות של 8.6%-9.75% תשואה לחוב של מעל 11 מיליארד שגייסה לאחרונה לשם השקעה בתחום. התלהבות המשקיעים אמנם טרם פגה, אך התשואה שהם דורשים כיום כבר הגיעה ל־7%-10% - מחיר הון גבוה למדי לפרויקטים שצריכים להצדיק השקעות של טריליונים במשך שנים.
במקביל, הריבית הגבוהה גם מורידה את הערך הנוכחי של ההכנסות העתידיות שאמורות להצדיק את ההשקעה. הגידול העצום בצרכי האשראי והרגישות לשינויים במחירו הופכים את התפוצצות ה־AI במהירות לסיפור פיננסי הנשען על וול סטריט, לא פחות מאשר סיפור טכנולוגי הנשען על עמק הסיליקון - עם כל הסיכונים והרגישויות הנלווים.
כשהמינוף גדל בהיקפים כאלו, עלייה בריבית ובפרמיית הסיכון מקטינה במהירות את תזרים המזומנים החופשי שנותר לבעלי המניות. במקביל, עלייה בתשואת האג"ח הממשלתיות מעלה את שיעור ההיוון שבו השוק מחשב את הערך הנוכחי של רווחים עתידיים. כלומר, מניות חברות הטכנולוגיה עלולות להיפגע בו זמנית הן מההתייקרות בעלות ההון, והן בהפחתת שווי הרווחים העתידיים.
מרכזיותן של שחקניות הטק בכלל וה־AI בפרט בשוק המניות ימהר להעביר את הסיכון לשוק כולו. העליות הגדולות במדדים בשנים האחרונות נשענה במידה רבה על ההנחה שהשקעות בהיקפים עצומים ב-AI ייצרו בעתיד רווחים גדולים עוד יותר. כבר היום בין 70%-80% מהעליות בשוקי המניות מאז תחילת 2025 מיוחסים לכמה עשרות חברות המרוכזות ב־AI. לכן משבר קטן יחסית באשראי יכול להפוך לתיקון גדול במניות.
אם תשואות האג"ח ימשיכו לטפס ועימן תוספת הפרמיה שמשלמים הלווים, חברות עשויות להתחיל לצמצם או לדחות השקעות. אלו יביאו לירידה בתחזיות הצמיחה. ומכאן המרחק קצר לירידה במכפילי הרווח, וממילא במחירי המניות הקשורות ל־AI, ואחריהן המדדים כולם.
כך התמחור מחדש של הכסף שהתחיל באג"ח עלול לעבור במהירות גם למניות המרכזיות בשוק, ומכאן לצמצום בהשקעות ובתעסוקה בסקטורים החזקים ביותר בשכר והטבות - מה שיתפשט בקלות למשק כולו במין חזרה על משברי העבר.
הדילמה: הדולר או שוק האג"ח?
משק כמו המשק האמריקאי החייב במצורף מעל 120 טריליון דולר, יתקשה מאוד לתפקד לאורך זמן עם ריביות בסיסיות שבין 5% ל־6% על האג"ח חסרת הסיכון. גם כך נטל הריבית גבוה פי שלושה ויותר מהגידול השנתי בתוצר. אך לממשלה כלים מצומצמים ביותר לפעול להורדתה.
הגוף היחידי היכול לפעול להורדת הריבית הוא הפדרל ריזרב. אך גם הוא מודע למחיר הכבד שעשוי להיות למהלך שכזה. התנאים שונים מאוד מאלו שהיו ב־2008, שעה שברננקי וממשיכיו הביאו לעולם עשור וחצי של ריבית אפס. עתה כל הורדה בריבית תתבטא מהר למדי גם באינפלציה, וזו של הטווח הארוך תצריך גם רכישה מסיבית של החוב הממשלתי.
לפיכך, בקרוב יעמדו הממשלה והפד בפני דילמה אכזרית: להקריב את הדולר (האינפלציה) כדי להציל את שוק האג"ח (המשק), או להעדיף לפחות בינתיים להילחם באינפלציה ולהסכים לריבית שבסופו תקריס את המשק.
בחירות האמצע מוסיפות מהומה
בחירות האמצע בתחילת נובמבר רק מוסיפות חוסר יציבות למהומה. על פי כל הסקרים והתחזיות, בחירות אלו יהיו "גל כחול" ובהן יזכו הדמוקרטים לא רק בבית הנבחרים אלא כנראה גם ברוב בסנאט. אם כך יקרה קל לדמיין כיצד וושינגטון שוקעת לשיתוק מוחלט וסדר היום הופך לנשלט על ידי חקירות, הליכי הדחה והליכים משפטיים, בשעה שהשווקים יהיו זקוקים יותר מכל להנהגה חזקה היודעת לבחור בין אופציות קשות.
בינתיים שוק האג"ח משדר פאניקה. עלייה בתשואות של 11% בחודש אינה דבר נורמלי או מציאות שהשווקים או המשק יכולים לחיות עימה לאורך זמן. רק לשם הדגמה, המשך בקצב הזה והתשואה הבסיסית חסרת הסיכון במשק תעבור את ה־7% עד סוף השנה. עם מערכת פוליטית משותקת, ארגז כלים כמעט וריק, וצורך למחזר כמעט 10 טריליון דולר ב־12 החודשים הקרובים - נראה כי הסופה המתפתחת מכיוון האג"ח רק בתחילתה.