וול סטריט עדיין מצליחה להחזיק מעמד מול הזינוק בתשואות האג"ח של ממשלת ארה"ב ובמחירי הנפט, אבל מתחת לפני השטח כבר מסתמנת חולשה משמעותית יותר. כך בעוד שמדד S&P 500 רק 1.5% מתחת לשיאו, מדד ראסל 2000, הכולל את החברות בשווי קטן יחסית בארה"ב, איבד 8% מהשיא האחרון שלו שנרשם ב־14 באוגוסט (נכון ליום ג').
● רק לפני חודש הם הזהירו מוול סטריט. עכשיו בג'יי.פי מורגן חוזרים להמר על השוק
● "אין מקום שני": טראמפ מגייס את ענקיות ה-AI למאבק מול סין
"התשואות האלה כבר מתחילות לכאוב", אמר קית' לרנר, אסטרטג השקעות ראשי ב־Truist Wealth, בהתייחס לתשואות לפדיון באג"ח הממשלתיות. ההשפעה כבר מתחילה להיות מורגשת "וגם מדד S&P 500 במשקל שווה ירד בכ־4% מהשיא שלו והראסל 2000 מציג חולשה גדולה אף יותר".
הסיבה לירידות במניות הקטנות היא ככל הנראה רגישותן הגדולה יותר לשינויים בתנאי המימון. חברות אלו נשענות יותר על אשראי בנקאי, הלוואות קצרות טווח וחוב בריבית משתנה, ולכן כשהתשואות באג"ח עולות, גם עלות גיוס החוב החדש ומחזור הקיים מתייקרת. במקביל, העלייה בתשואות מעלה את שיעור ההיוון של תזרימי המזומנים העתידיים שמשמשים להערכות השווי של החברות, וזה בתורו מכביד על תמחור המניות בכלל השוק.
קוין גורדון, ראש מחקר המאקרו והאסטרטגיה במרכז המחקר של שוואב, מחדד עוד יותר את הרגישות של החברות הקטנות לעלייה בתשואות, ולדבריו הקשר השלילי בין מניות קטנות לתשואת האג"ח האמריקאיות ל־10 שנים חזק פי שניים מזה של מניות גדולות.
ההשפעה אינה מיידית על כל חברה: אם חברה קטנה מחזיקה בחוב ארוך-טווח בריבית קבועה, העלייה בתשואות אינה משנה בן־לילה את הוצאות הריבית שלה. אך כאשר מגיע מועד מחזור החוב או אם היא נדרשת לגייס מימון חדש, תנאי האשראי עלולים להיות יקרים יותר. כאמור, גם עליית שיעור ההיוון ביחס לשווי תזרימי המזומנים העתידיים עלולה ללחוץ על מכפילי המניות.
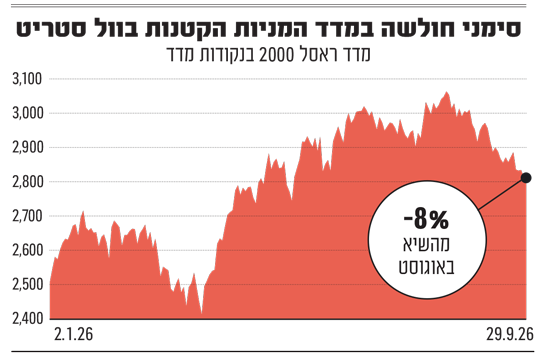
ריבוי פוזיציות דוביות
המשקיעים שמודעים לשבריריות של המניות הקטנות לא נשארים אדישים. כך למשל, בסיטי בנק ציינו השבוע כי ניכרת הגדלה של החשיפה לסיכון במניות בעלות שווי שוק גדול, בעוד שבמניות הקטנות המשקיעים עדיין מחזיקים בפוזיציות דוביות בהיקף גבוה. כתוצאה מכך, "הסיפור המרכזי נותר התגברות הריכוזיות, ולא נטילת סיכון רחבה בשוק", כתב האנליסט דייוויד צ'ו.
לפי סיטי, ראסל 2000 הוא עדיין המדד שבו קיימות הפוזיציות הכי דוביות מבין המדדים שהיא עוקבת אחריהם בעולם, כאשר החשיפה לשורט קרובה לרמות קיצוניות.
גם בשוק האופציות ניכרת זהירות. המסחר באופציות על קרן הסל IWM, העוקבת אחר ראסל 2000, הצביע על ביקוש גבוה יותר לאופציות PUT, המגינות מפני ירידות, בעוד שב-SPY וב-QQQ, תעודות הסל על S&P 500 ונאסד"ק 100 בהתאמה, התמונה הייתה מאוזנת יותר.
לא להספיד את הקטנות
עם זאת, גורדון משוואב מדגיש כי העלייה בתשואות אינה מבטלת בהכרח את התמונה העסקית של החברות הקטנות. אומנם אם הריבית תמשיך לעלות, ייתכן המשך חולשה במדד, אך תחזיות הרווח של החברות הקטנות עדיין נראות מוצקות, על רקע המשך השיפור בנתוני הצמיחה ובמדדי מנהלי הרכש.
בין היתר, נתון ה־PCE שפורסם אתמול (יום ד) בארה"ב הפתיע לטובה ועמד על 3.4%, מתחת לצפי. כמו כן משרד המסחר עדכן כלפי מעלה את אומדן צמיחת התמ"ג ברבעון השני ל־2.2%, לעומת אומדן קודם של 1.5%.
במקביל, ציפיות הריבית של הפדרל ריזרב אינן אופטימיות: הסתברות להעלאת ריבית של 0.25% בסוף אוקטובר עומדת כיום על 50%, לעומת 18% לפני חודש.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
