
ההוצאה על ביטוח הרכב היא הוצאה שנתית שנדמה שאי אפשר לחמוק ממנה. לכמעט שלוש מכל ארבע משפחות בישראל יש לפחות כלי רכב אחד, ולכרבע מהאוכלוסייה יש שני כלי רכב ויותר, כך לפי נתוני הלשכה המרכזית לסטטיסטיקה (הלמ"ס).
אך הפערים במחירי הפוליסות בין חברות הביטוח השונות מגיעים לאלפי שקלים בשנה, על אותו ביטוח בדיוק. מתברר שאפשר להוזיל את הביטוח, ובהרבה, באמצעות מספר פעולות פשוטות, בוודאי כעת שחברות הביטוח נלחמות על הצרכן. במדריך שלפניכם נעשה סדר בביטוחי הרכב, הפרמטרים שחשוב להביא בחשבון וכיצד תוכלו להוזיל את הפרמיה ולחסוך לכם הרבה כסף.
● המסלול שטיפס, וזה שאכזב: מה עשה החיסכון שלכם בספטמבר?
● "היא מתחרה קשה ומזיזה את המחט": המהפך באיילון והאם יש עוד אפסייד במניה
אחרי עליות המחירים החדות שנרשמו בתחילת העשור, בשנתיים האחרונות מחירי ביטוחי הרכב נמצאים בירידה משמעותית. על פי נתוני הלמ"ס, מאז נובמבר 2024 ירדו המחירים בכמעט 18%, כלומר הוזלה של 1,000 שקל ויותר במחיר הביטוח השנתי הממוצע. אלא שהצרכן הישראלי, שנוטה לעיתים קרובות להישאר באזור הנוחות ולהסכים לחידוש אוטומטי בהצעה הראשונה שהוא מקבל, מפספס את חלון ההזדמנויות הזה ומשאיר סכומי עתק בידי החברות.
לפי רשות שוק ההון, שוק ביטוחי הרכב בישראל מגלגל כבר יותר מ-20 מיליארד שקל בשנה, בפרמיות שמשלם הציבור לחברות עבור ביטוחי חובה, מקיף וצד ג'. באופן רשמי פועלות בענף 16 חברות ביטוח שונות, אך בפועל שני שלישים מהשוק כולו נשלטים בידי שש חברות בלבד: הפניקס, ביטוח ישיר, הראל, כלל, מנורה מבטחים ומגדל.
שלוש השכבות: חובה, צד ג' ומקיף
עולם ביטוחי הרכב מציע שלוש שכבות הגנה. ביטוח חובה: הביטוח היחיד הנדרש בישראל על פי חוק. הוא מכסה נזקי גוף לנהג, לנוסעים ולהולכי רגל במקרה של תאונה. נהיגה ללא ביטוח חובה בתוקף היא עבירה על החוק. הפרמטרים לביטוח החובה מפוקחים בידי רשות שוק ההון וכוללים את גיל הנהג, מין (נשים פחות מעורבות בתאונות קשות מגברים), ותק הנהיגה, נפח המנוע ומערכות הבטיחות המותקנות ברכב. כל חברה מעניקה משקל שונה למרכיבים הללו.
ביטוח צד ג' מכסה נזק שבעל הרכב גורם לרכוש של אדם אחר, אך לא מעניק פיצוי על נזק שנגרם לרכב המבוטח עצמו.
ביטוח מקיף כולל בתוכו גם את ביטוח צד ג' וכן נזקים לרכב של המבוטח בעקבות תאונה, גניבה, שריפה, נזקי מזג אוויר קיצוני (כגון שיטפון או ברד), וגם ונדליזם. בחברת הביטוח ליברה מחדדים כי ניתן להוסיף כיסויי שמשות, פנסים ומראות אך הביטוח המקיף אינו מכסה חפצים אישיים שהושארו ברכב כמו ארנק, תיק או משקפי שמש. הוא גם לא מכסה תקלה מכנית שנגרמה מחוסר תחזוקה, למשל מנוע שנהרס כי חסר בו שמן, וגם לא אנטנות ונזק שגרמתם לרכב בכוונה.
על איזו שכבה אפשר לוותר, אם בכלל?
אז ביטוח חובה אתם חייבים לקנות. ובכל זאת, אם יש מוסכמה בשוק היא שלא כדאי לוותר על ביטוח צד ג'. הרי אין לכם מושג האם תתנגשו חס ושלום ברכב ישן או דווקא בטסלה חדשה, או במרצדס בעלות של מאות אלפי שקלים.
בחברת הביטוח ליברה מציעים לצרכן שתי שאלות מנחות: הראשונה היא כמה תקבלו מחברת הביטוח אם הרכב ייגנב או יורד מהכביש בעקבות תאונה, ביחס לפרמיה השנתית שאתם משלמים עליו; והשנייה היא האם תוכלו לקנות רכב חלופי מבלי להיפגע כלכלית, אם הרכב שלכם ייעלם מחר בבוקר. אם התשובה שלילית, אתם צריכים ביטוח מקיף.
אורית ינקו, סמנכ"לית ביטוח רכב ודירה בחברת AIG, מוסיפה כי "ברכב ששוויו נמוך יחסית, ייתכן שעלות הביטוח המקיף כבר אינה מצדיקה את הכיסוי, ובעל הרכב יעדיף לקחת על עצמו את הסיכון לנזק לרכב שלו ולהסתפק בביטוח צד ג'. לעומת זאת, כאשר מדובר ברכב בעל שווי משמעותי, כדאי לשקול ביטוח מקיף. גם כאשר מוותרים על מקיף, חשוב לבחון היטב ביטוח צד ג', משום שתאונה שבה נגרם נזק לרכב יקר של אדם אחר, עלולה להוביל להוצאה כספית גבוהה מאוד".
על פי ניתוח של נדב שרייבמן, מנהל מחלקת אנליזה בסוכנות הביטוח WOBI, הפער הממוצע בין ביטוח מקיף לצד ג' מגיע ליותר מ-2,000 שקל בשנה. אך זה לא אומר אוטומטית לוותר על המקיף. כלל האצבע לדעתו הוא "כששווי הרכב נמוך מ-30 או 40 אלף שקל, שווה להתחיל לבדוק. מאחר שנזק של 50%-60% לרכב כבר נחשב 'טוטאלוס', ברכבים בשווי 30 אלף גם נזק של 15 אלף שקל יכול להיות מוגדר טוטאלוס". לכך צריך להוסיף את העובדה שיש להם פחות מיגון מתקדם.
ואכן, על פי נתוני רשות שוק ההון לרכב הפרטי, הציבור הישראלי מצביע ברגליים: רק 6% מבעלי הרכבים אינם רוכשים כיסוי לרכוש ומסתפקים בביטוח החובה בלבד, מה שמלמד כי הרוב המכריע אינו מוכן לקחת על עצמו את הסיכון הכלכלי הזה. מבין אלו שרוכשים ביטוח רכוש, כ-73% בוחרים בביטוח מקיף, בעוד ש-27% מסתפקים בביטוח צד ג' בלבד.
פער של 6,000 שקל בין החברות - על אותו ביטוח
גם אם כדאי להשוות פרמטרים נוספים, ברור לכל העוסקים בתחום שמדובר בשוק מוטה מחיר. לדברי גורם בשוק, "כל אדם צריך להשוות את המחירים כל שנה מחדש, ולא להתפתות לחדש מיד בחברה שבה עשית את הביטוח בשנה שעברה. אין כאן נאמנות לקוח, השוק הזה עובד בידיעה שאנשים עוברים כל הזמן מחברה לחברה. תמיד יש חברת ביטוח אחרת שתרצה 'לדוג' אותך כלקוח חדש".
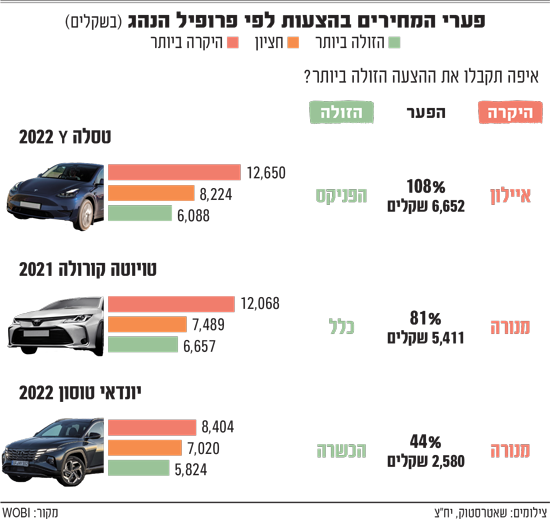
כמה תשלמו בפועל? נתוני השוואת המחירים של אתר WOBI שהופקו השבוע עבור גלובס, ממחישים את הפערים הבלתי נתפסים במחירי הביטוח המקיף בין חברות הביטוח השונות עבור אותו פרופיל נהג ורכב.
כך למשל, בעל רכב יונדאי טוסון שנת 2022 בגיל 47 עם ותק של כמעט 30 שנה על הכביש וללא תביעות ב-3 השנים האחרונות, יקבל בחברת הכשרה את ההצעה הזולה ביותר, בגובה 5,824 שקל. המחיר החציוני (האמצעי מכל החברות) עמד על 7,020 שקל. ההצעה היקרה ביותר טיפסה ל-8,404 שקל בחברת מנורה מבטחים - קרי פער של 2,580 שקל לשנה, או הפרש של 44%, בין ההצעות.
במקרה אחר, כדי לבטח טויוטה קורולה שנת 2021 לנהג בן 31 עם 13 שנות ותק על הכביש, וללא תביעות ב-3 השנים האחרונות, ההצעה הזולה ביותר הייתה של חברת כלל בסך 6,657 שקל. המחיר החציוני עמד על 7,489 שקל, ואילו ההצעה היקרה ביותר הגיעה ל-12,068 שקל בחברת מנורה מבטחים. פער של 5,411 שקלים והפרש של 81% על אותו רכב בדיוק.
דוגמה שלישית היא עבור טסלה מודל Y שנת 2022. לפי הבדיקה, כאן הפניקס נתנה את ההצעה הזולה ביותר - 6,088 שקל עבור נהג בן 48 עם ותק של 20 שנה וללא תביעות ב-3 השנים האחרונות; ההצעה החציונית עמדה על 8,224 שקל, ואת ההצעה היקרה ביותר נתנה איילון עם 12,650 שקל. הפרש של 6,562 שקלים, או 108% במחיר הביטוח.
אלה רק דוגמאות כמובן, ובמקרים אחרים התוצאות יהיו שונות, אך הן ממחישות את הפערים הגדולים בענף. שרייבמן מ-WOBI מסביר כי "דגם הרכב משפיע על מחיר הביטוח יותר מכפי שנהגים רבים מעריכים. חברות הביטוח משקללות נתוני גניבות, עלויות תיקון, שכיחות תאונות ומחירי חלפים. כל אחת מתמחרת את הסיכון באופן שונה, לכן אותו רכב ואותו נהג עשויים לקבל הצעות שונות מאוד, לעיתים בפער של מאות ואף אלפי שקלים בשנה".
לדבריו, "אין חברת ביטוח אחת שהיא בהכרח הזולה ביותר לכל דגם ולכל נהג. בעת החלפת רכב, שינוי במאפייני הנהגים או חידוש הפוליסה, כדאי להשוות לא רק את המחיר אלא גם את הכיסוי, ההשתתפות העצמית, המגבלות והעלויות הנלוות".
ובכל זאת, גם אתם יכולים להשתמש בעקרונות של הדוגמאות הללו כדי לחסוך אלפי שקלים: אל תיקחו את ההצעה הראשונה מחברת הביטוח. תשוו מחירים, או בהרמת טלפון ישיר למספר חברות או באמצעות אתרי השוואת מחירים כמו WOBI, שהיא סוכנות ביטוח שנמצאת בתהליך מכירה להפניקס, אתר bestie בבעלות מנורה מבטחים, פוליסע שבבעלות הראל, אתר Hova או דואר ישראל ששייכים לסוכנויות ביטוח.
מרב קליפר-פרץ, סמנכ"לית שיווק בביטוח ישיר, מציעה גם לבדוק ישירות באתרים של חברות הביטוח, שכן באתרי השוואות המחירים "לא תמיד מדובר בהשוואה מלאה ואובייקטיבית. חלק מהאתרים פועלים כסוכנויות ביטוח, משווקים מוצרים של חברות מסוימות בלבד או מקבלים תגמול מגורמים מסחריים שונים".
למרות הבעיה, היתרון שבהשוואה כפול: המחירים הללו עשויים להיות זולים יותר מאשר טלפון לחברת ביטוח ובנוסף הם יוכלו לשמש אתכם למיקוח מול חברת הביטוח שבה אתם מבוטחים כיום, או מול הנציג שמעוניין לצרף אתכם. באמצעות השוואה פשוטה תוכלו לומר לנציג 'אבל באתר קיבלתי הצעה זולה ב-500 שקל'. מניסיון אישי, זה בהחלט מוזיל את המחיר.
לדברי גורם אחר בשוק, "כצרכן אתה צריך לבדוק כל שנה, לפי הגיל הנכון שלך ולא להסתפק במחיר של השנה שעברה". אחרת, "אנשים משלמים סתם על ההצעות היקרות יותר, פשוט כי הם לא משווים".
חוץ מהמחיר, יש עוד דגשים חשובים
חידוש על אוטומט של ביטוח הרכב חוסך זמן, אך עלול לפספס שינויים שמוזילים את הפוליסה. אחת לשנה כדאי לעבור מחדש על מאפייני הנהיגה. לדברי קליפר-פרץ מביטוח ישיר, "הדרך הנכונה ביותר היא שהלקוח ירכז לעצמו 3-4 הצעות הזולות ביותר, ואז ישווה ביניהן לפי פרמטרים כגון גובה ההשתתפות העצמית, תוספים כגון כיסוי שמשות, רכב חלופי ועוד".
כך למשל, חשוב לשים לב ליום הולדת של הנהג הצעיר ביותר. בחברת הביטוח ליברה מציינים כי "נהגים חדשים מעורבים ביותר תאונות בעיקר בגלל חוסר ניסיון. החברות מתמחרות את כל הפוליסה לפי הנהג הצעיר ביותר, ולכן המחיר עולה גם אם רוב הזמן ההורים נוהגים". לכן, ככל שהנהג מתבגר, רמת הסיכון המיוחסת לו כקבוצה יורדת. על פי נתוני WOBI, כשנהג עובר את גיל 24, מחיר הביטוח המקיף עשוי לרדת ביותר מ-1,000 שקל רק בשל הגיל. יש אגב חברות שאצלן זה קורה בגיל 21.
קליפר-פרץ מוסיפה כי "במשפחות רבות תוספת הנהג הצעיר היא אחת ההוצאות המשמעותיות ביותר. על כן, כדאי לבדוק: מהי עלות הוספת נהג צעיר, מהן האפשרות להפעלה זמנית לפי יום כיסוי או כמות ק"מ, ה אם קיימת אפשרות לניהול הכיסוי דרך אפליקציה, מהי הגמישות בהפעלה ובהפסקת הכיסוי".
בליברה מוסיפים כי "הטעות הכי יקרה היא לא להצהיר עליו כדי לחסוך. אם הוא נוהג ולא מוגדר בפוליסה וקורה מקרה ביטוחי התביעה עלולה להידחות ואת הנזק תשלמו מהכיס. הדרך הנכונה היא להגדיר אותו רק כשהוא נוהג באופן קבוע. כשהוא מתגייס, עובר דירה או טס לחו"ל, מורידים אותו מהפוליסה. אם הוא נוהג רק מדי פעם, ביטוח יומי יכול לצאת זול בהרבה".
שרייבמן מציע גם לשים לב אם יש תביעה מלפני יותר מ-3 שנים. "יציאה של תביעה מחלון הזמן הזה עשויה לשנות את התמחור באופן מהותי ולהחזיר את המבוטח לסיווג של עבר ביטוחי נקי. מומלץ לבדוק את ההיסטוריה באתר "הר הביטוח" של רשות שוק ההון ולוודא שהשינוי משתקף בפרמיה".
אפשר גם לבחון מסלול מוגבל קילומטראז'. חברות ביטוח מעניקות הנחה בביטוח המקיף לנהגים שמתחייבים למכסת נסועה שנתית מוגבלת, מתוך הנחה שרכב שנמצא פחות על הכביש חשוף לפחות סיכון. המסלול מתאים לרכב שני במשפחה, לעובדים מהבית או למי שמשתמשים ברכב בעיקר בסופי שבוע.
וישנו מסלול עם השתתפות עצמית מוגדלת. חברות הביטוח מציעות לעיתים הנחה של מאות שקלים בפרמיה למי שמוכן לשלם השתתפות עצמית גבוהה יותר במקרה של תאונה. עבור נהגים זהירים, זו יכולה להיות דרך להוזיל את הפוליסה בתמורה ללקיחת חלק גדול יותר מהעלות במקרה של תביעה.
ינקו מ-AIG מוסיפה גם התייחסות לעולם החדש של כלי רכבים חשמליים. הנהגים של אלה "צריכים לוודא שהפוליסה והשירותים הנלווים מתאימים למאפייני הרכב. האם שירותי הדרך והגרירה נותנים מענה גם במקרה של התרוקנות הסוללה, האם קיימים מוסכים המתאימים לטיפול ברכב חשמלי והאם ניתן לקבל רכב חשמלי חלופי".