לוול סטריט יש בעיה, והם רוצה שאתם תפתרו אותה, בעזרת יד מסייעת מהממשל.
משקיעים מוסדיים גדולים, כמו קרנות פנסיה וקרנות הקדש, העמיסו על עצמם כל כך הרבה השקעות בקרנות השקעה פרטיות, הון סיכון וקרנות "אלטרנטיביות" אחרות שאינן נסחרות, עד שרבים מהם מתקשים כעת לעכל אותן. קרנות השקעה פרטיות מחזיקות בחברות בשווי של טריליוני דולרים שלא הצליחו למכור במשך שנים. מניותיהן של חברות גדולות המנהלות קרנות אלטרנטיביות ירדו השנה ב־12% עד 36%. במקביל, התשואה על אג"ח של ממשלת ארה"ב לשנתיים התקרבה לאחרונה ל־5%, והפכה את ההשקעות האלטרנטיביות המסוכנות יותר לאטרקטיביות פחות.
● ראיון | הוא מבכירי העיתונאים הפיננסים בעולם, ויש לו עצה מפתיעה למשקיעים
● החלום האמריקאי חי וקיים, ומייצר מיליונרים
רשות ניירות ערך האמריקאית (SEC) הציעה השבוע כללים חדשים שיפתחו את השערים בפני משקיעים פרטיים המעוניינים להשקיע בקרנות פרטיות.
בין היתר, ההצעות יאפשרו למנהלי הקרנות לגבות נתח נכבד מרווחי הקרן, ויקלו על המסחר בחלק מהקרנות שההשקעות בהן פחות נזילות.
כשהציג את הצעות הרשות, היו"ר פול אטקינס הבהיר את מטרותיה. "החשיפה למלוא הדינמיות של השווקים שלנו לא צריכה להיות שמורה לעשירים ביותר או למי שנחשבים למשקיעים המתוחכמים ביותר", אמר. "בבסיסו, זהו עניין של חופש והוגנות".
חופש והוגנות למי? אם אתם מאמינים בחופש כלכלי ובהתערבות ממשלתית מינימלית, תוכלו לטעון שאנשים צריכים להיות חופשיים להשקיע בכל מה שהם רוצים, כל עוד הם מבינים את הסיכונים, ושזה רק הוגן. אם אתם ספקנים, אתם עשויים לתהות אם החופש וההוגנות האלה יוצרים סיכונים שאנשים רבים לא צריכים לקחת.
שאלתי את רוברט פלייז, עורך דין ותיק המתמחה בקרנות ולשעבר סגן מנהל חטיבת ניהול ההשקעות ברשות ניירות ערך האמריקאית, כיצד היה מתאר את השינויים המוצעים. "הכללים החדשים האלה לא נועדו להעניק למשקיעים פרטיים גישה רחבה יותר לקרנות פרטיות", אמר בצחוק יבש. "הם נועדו להעניק למנהלי הקרנות הפרטיות גישה רחבה יותר למשקיעים פרטיים".
חשוב מכול, התקנות המוצעות, שעשויות להשתנות לאחר תקופה של חודשיים שבה הציבור יוכל להעיר עליהן, יבטלו איסור בן עשרות שנים של רשות ניירות ערך על גביית דמי הצלחה בקרנות רבות. השינוי יאפשר גם לקרנות הפתוחות לציבור הרחב לאמץ מבנה עמלות דומה למודל "2 ו־20" הידוע לשמצה, שבו מנהלי קרנות פרטיות גובים דמי ניהול שנתיים של 2% ועד 20% מהרווחים. ההצעה מגבילה את דמי ההצלחה ל־20%.
הרעיון, שנשמע הגיוני, הוא לצמצם את הפערים: למשקיעים קטנים לא הייתה גישה למנהלי ההשקעות האלטרנטיביות המובילים, שכן אלה העדיפו מטבע הדברים לפעול באמצעות קרנות פרטיות, שבהן הם יכולים לגבות דמי הצלחה ללא הגבלה.
אבל מה לגבי עדר הפילים שמסתער בשנים האחרונות? ענקיות השקעות אלטרנטיביות כמו אפולו ובלקסטון ממהרות להציע קרנות למשקיעים פרטיים, לעיתים קרובות גם בלי דמי הצלחה מופקעים. אז למה לאפשר להן לגבות עמלות גבוהות יותר?
רעיון יפה בתיאוריה
ויש לי בעיה יסודית יותר עם כל זה. בתיאוריה, לכולם צריכה להיות גישה לאותו מגוון של הזדמנויות השקעה, כולל נכסים פרטיים. בפועל, זה רעיון גרוע.
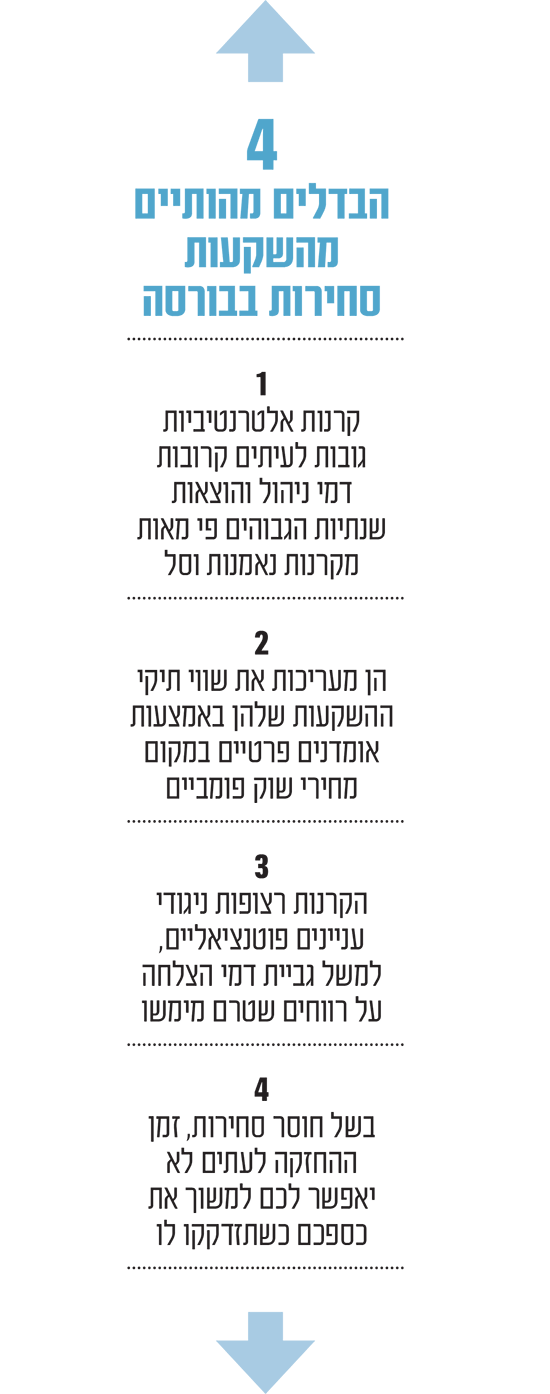
נכסים פרטיים נבדלים מהשקעות הנסחרות בבורסה בארבעה היבטים מרכזיים: עמלות, הערכת שווי, ניגודי עניינים ונזילות.
קרנות אלטרנטיביות גובות לעיתים קרובות דמי ניהול והוצאות שנתיות הגבוהים פי מאות מאלה של קרנות נאמנות וקרנות סל העוקבות אחר מדדי השוק.
הן מעריכות את שווי תיקי ההשקעות שלהן באמצעות אומדנים פרטיים במקום מחירי שוק פומביים, מה שמוביל לעיתים לתוצאות חריגות, כמו תשואה של 1,000% ביום אחד.
הן גם רצופות בניגודי עניינים פוטנציאליים, למשל גביית דמי הצלחה על רווחים שהקרן אפילו טרם מימשה.
ומעל לכול, קרנות אלטרנטיביות מחזיקות בנכסים שכמעט אינם נסחרים, ולכן גם אתם עשויים להיאלץ להחזיק בהן במשך שנים, ולא בהכרח תוכלו למשוך את כספכם כשתזדקקו לו.
בשנים האחרונות, משקיעים בקרנות המחזיקות בנכסים פרטיים מצאו את עצמם שוב ושוב תקועים, בלי יכולת למשוך את כספם כשרצו בכך. הצעות רשות ניירות ערך יעניקו ל"קרנות אינטרוולים", סוג של קרנות המחזיקות בנכסים אלטרנטיביים, גמישות רבה יותר בקביעה כיצד ומתי לאפשר למשקיעים לפדות את השקעתם.
בריאן דיילי, מנהל חטיבת ניהול ההשקעות ברשות ניירות ערך, אומר שהכללים המוצעים לא נועדו לתמוך בתעשייה שמתקשה למצוא מקורות צמיחה חדשים.
"אומנם בעת קביעת כללים תמיד מביאים בחשבון את מצב השוק כיום", הוא אומר, "אבל הם נועדו להחזיק מעמד לאורך זמן ואפילו לאורך דורות, כך שיחולו גם בעוד 10, 20 או 30 שנה, ולא רק כיום".
להכשיר משקיע לא כשיר
זה נכון, אבל לדעתי הצעות הרשות מתעלמות מההבדל הבסיסי בין משקיעים מוסדיים למשקיעים פרטיים.
לקרנות פנסיה ולקרנות הקדש יש אופק השקעה כמעט בלתי מוגבל, נכסים בהיקף של מיליארדי דולרים, מקורות הכנסה רבים וצבא של אנליסטים בתוך הארגון. כל אלה מעניקים להן גישה למנהלי הקרנות הפרטיות הטובים ביותר, וגם את היכולת לנעול כספים למשך שנים ואפילו עשרות שנים בכל פעם.
למרות זאת, גם המשקיעים המוסדיים מתחילים לסגת מההשקעות האלה, לאחר שהתברר שגם הם זקוקים לנזילות שהקרנות אינן מספקות.
לעומתם, חייהם של משקיעים פרטיים מוגבלים בזמן, היקף הנכסים שלהם מוגבל, יש להם רק מקורות הכנסה מעטים ואין להם המומחיות או הניסיון הדרושים לניתוח השקעות מורכבות כאלה.
עבור משקיעים פרטיים, חוסר היכולת למשוך את כספם כשהם זקוקים לו אינו רק אי נוחות. הוא עלול להיות הרסני.
לכן, אם אתם רוצים להשקיע כמו ייל, אתם צריכים להיות כמו ייל. למשקיעים פרטיים רבים אכן יש מספיק הון, יכולת להמתין וניסיון כדי שהשקעות אלטרנטיביות יתאימו להם.
לרובם אין.
זו אחת הסיבות לכך שבשנת 1982 הנהיגה רשות ניירות ערך האמריקאית את תקן "המשקיע הכשיר", שלפיו השקעה בהנפקות פרטיות, לרבות בקרנות, פתוחה בדרך כלל רק לאנשים שהכנסתם השנתית עולה על 200 אלף דולר או שהונם עומד על מיליון דולר נטו לפחות. מאז שנת 2011, שווי בית המגורים העיקרי אינו נכלל בחישוב זה.
בהתאמה לאינפלציה, הסכומים המקבילים כיום היו יותר מ־700 אלף דולר בהכנסה והון נטו של 6.6 מיליון דולר.
לדעתי, אנשים שמחזיקים בנכסים בשווי של כמעט 7 מיליון דולר ומרוויחים יותר מ־700 אלף דולר הם מועמדים סבירים להתמודד עם חוסר הנזילות ועם הסיכונים האחרים הכרוכים בקרנות פרטיות. אנשים עם נכסים בשווי מיליון דולר והכנסה של 200 אלף דולר בדרך כלל אינם כאלה. ומי שיש להם אפילו פחות מזה? תשכחו מזה.
רגולציה יכולה לשנות את האופן שבו קרנות בנויות. היא לא יכולה לשנות את השאלה מי צריך להשקיע בהן, וגם לא את העובדה שהכללים האלה עוסקים במכירה, לא בקנייה.
כתבה זו תורגמה על ידי גלובס באופן בלעדי מתוך The Wall Street Journal. לינק לכתבה המקורית באנגלית.