אמ;לק
אנשים אוהבים לקנות, למכור ולהמר על הסיפור החם הבא בשוק. ג'ייסון צוויג, מבכירי הכותבים הכלכליים בארה"ב, מסכים שזה כיף, אבל אומר שזו דרך נוראה להשקיע. לרגל צאת המהדורה העברית של "המשקיע הנבון", ספרו הקלאסי של בנג'מין גראהם שאותו ערך ופירש, הוא מציע גישה הפוכה: להכיר במגבלות היכולת לחזות את השווקים, להימנע מביטחון מופרז ולהתמקד בפיזור, במשמעת ובסבלנות. בעיניו, אלה עדיין הכלים החשובים ביותר למשקיע.
ספייס איקס (SpaceX) עשתה היסטוריה ביוני כשגייסה 75 מיליארד דולר בהנפקה הגדולה ביותר אי פעם. היא סיימה את יום הבכורה שלה בבורסה בשווי 2.1 טריליון דולר ואילון מאסק הוכתר כטריליונר הראשון בעולם. המניה אומנם צללה בקיץ אך שוב התחזקה ותוצאות הרבעון השני הכו את תחזיות האנליסטים: עלייה דרמטית בהכנסות וצמצום ההפסד.
אבל ג'ייסון צוויג, מהכותבים הכלכליים הבולטים בארה"ב ובעל הטור המוערך "המשקיע האינטליגנט" בוול סטריט ג'ורנל, שמתפרסם בגלובס על בסיס שבועי בתרגום בלעדי, לא נשמע נלהב כשהוא נשאל על החברה.
● "מחברים את הקהילה מחדש": העסקים שקמו בעוטף אחרי המלחמה
● העסקה עם פולקסווגן, הפרשה שסיבכה אותו וההשקעה מראש ה־NSA לשעבר
● החלום האמריקאי חי וקיים, ומייצר מיליונרים
ג'ייסון צוויג (67)
אישי: גר בניו יורק
מקצועי: עיתונאי וסופר, כותב הטור "המשקיע האינטליגנט" בוול סטריט ג'ורנל ועורך ספרו של בנג'מין גראהם "המשקיע הנבון"
עוד משהו: גר בירושלים למשך שנה אחת בלימודים
"עם חברה כמו ספייס אקס את מהמרת על העתיד. ההווה הוא אוקיינוס של הפסדים (541 מיליון דולר - ה"ו)", אמר בראיון מיוחד מביתו בניו יורק. "אם מניחים שספייס איקס תיישב את מאדים, תשלוט בכל תנועת החלל ויהיו לה אלפי, או מיליוני, מרכזי נתונים בחלל, אז אולי היא באמת תהיה שווה את מה שאנשים שילמו עליה בהנפקה".
הראיון נערך לרגל יציאתו בעברית של "המשקיע הנבון", ספרו הנודע של הכלכלן האמריקאי בנג'מין גראהם, בעריכתו ובליווי פרשנותו של צוויג (בהוצאת מטר, בתרגום עפר קובר ובעריכת הלית ינאי לויזון). הספר, שיצא לראשונה ב־1949, מכר עד היום יותר מ־10 מיליון עותקים והוכתר זה מכבר בידי וורן באפט כ"ספר ההשקעות הטוב ביותר שנכתב אי פעם". גראהם מקדיש בו פרק להבחנה שבין השקעה לספקולציה, וזו, בעיני צוויג, בדיוק ההבחנה שצריך לעשות בנוגע לספייס איקס.
"כשאת משקיעה את עושה ניתוח זהיר ושיטתי המבוסס על מספרים שידועים לנו. ספקולציה היא הימור, על סמך מספרים שאינם ידועים לנו. גראהם ציין לעיתים קרובות שאין שום דבר פסול מעצם טבעו בספקולציה. זה כיף, לפעמים זה יכול להיות רווחי, וזה גורם לאנשים להיות מעורבים ומרגש אותם.
"הסכנה בספקולציה היא שזה כמו וירוס שמדביק את שאר המהלכים שלך. את סוחרת כל הזמן, קונה ומוכרת, ואז, במקום שתתעשרי לאט, מישהו אחר מתעשר - והוא מנהל ההשקעות שלך. התפקיד שלך כמשקיעה הוא לא להעשיר אותו, אלא את עצמך".
מתי מחיר חברה גבוה מדי?
ספייס איקס היא דוגמת קיצון, אך יש הטוענים שגם השווי של חברות כמו אנבידיה מנותק מהמציאות. אנחנו בעיצומה של בועה?
"עם מניה כמו אנבידיה זה מורכב יותר, כי כבר יש לה רווחים אמיתיים. היא רווחית מאוד מאוד. זו אחת החברות הכי רווחיות שראינו אי פעם.
"אני לא אוהב להשתמש במונח בועה יותר מדי. אנשים אומרים שמשהו הוא בועה כשהם לא מבינים אותו, לא אוהבים אותו ורואים אנשים אחרים מרוויחים יותר כסף מהם. כדי שזו תהיה בועה של ממש נכס צריך להיות מתומחר ביתר.
"אנבידיה מייצרת מיליארדים על מיליארדים של דולרים ברווחים, לא מדובר בחברות מתקופת הדוט.קום, שללא רווחים כלל תומחרו במיליארדים. החברות הגדולות ביותר שמעורבות כיום ב־AI מרוויחות כסף. יש שאלות לגבי החשבונאות שלהן, אם הן משקפות במלואן את כל ההוצאות, ויש משקיעים חכמים מאוד שהם ספקנים. אבל אני לא חושב ששוק ה־AI בכללותו הוא בוודאות בועה".
בועה או לא, די ברור שעלייה רצופה של מדדי מניות בולטים, שמונעת בעיקר בידי 7 המופלאות - מיקרוסופט, אפל, אנבידיה, גוגל, אמזון, מטא וטסלה - תיעצר מתישהו, ואז תגיע הירידה. כולם תוהים מתי.
"אם הייתי יודע את התשובה, האם הייתי כאן איתך? (צוחק). למען ההגינות, אני לא חושב שמישהו יודע. העצה הטובה ביותר למשקיעים שמודאגים מהסוגיה הזאת היא אותה עצה שהייתי נותן למשקיעים שמודאגים מכל דבר: לגוון. לא חייבים לשים את כל הכסף במניות. לא חייבים לשים את כל הכסף במניות AI, או במניות טכנולוגיה, או בארה"ב, או בישראל. יש הרבה נכסים אחרים שאפשר להחזיק.
"הרבה אנשים מודאגים שמניות הטכנולוגיה הגדולות מהוות יותר מ־30% מ־S&P 500. הריכוז הזה אמיתי. יש כמות עצומה של כסף במספר מוגבל מאוד של מניות. אבל היסטורית זה לא חריג כפי שנדמה לרבים. היו תקופות רבות שבהן שוק המניות האמריקאי היה מרוכז לפחות באותה מידה, ובמדינות רבות זה נורמלי לראות אפילו חברה אחת שתופסת יותר מחצי מהשווי הכולל של שוק המניות הלאומי.
"אם את משקיעה ואף פעם לא דואגת", מדגיש צוויג, "את בטוחה בעצמך יותר מדי. אבל אני לא חושב שתמיד צריך לפעול על בסיס הדאגות שלך. כל עוד את מגוונת את ההשקעות וסבלנית, זה מכסה את רוב הדברים".
צוויג כותב בספר: "אין מניות טובות או רעות, רק מחירים טובים או רעים", למשל, חברות טובות שנמכרות במחירים מופקעים ומנגד חברות במצוקה שנמכרות בזול ויכולות להתאושש.
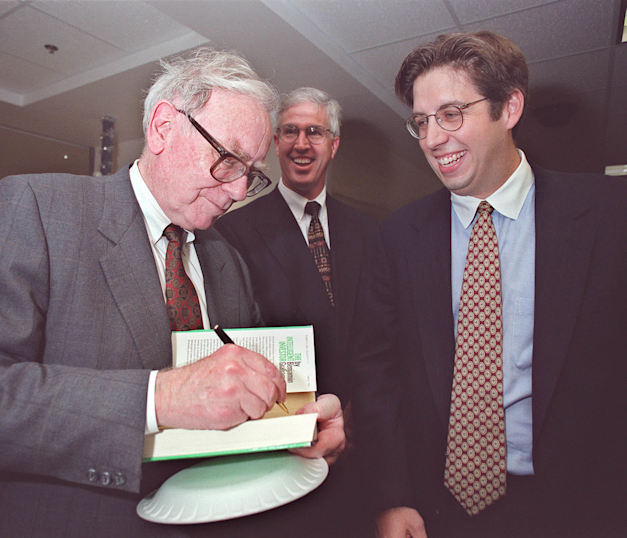
באפט חותם על הספר ''המשקיע הנבון''. גראהם היה מקור ההשראה שלו / צילום: Reuters, St Petersburg Times
איך יודעים מתי מחיר של חברה נעשה גבוה מדי?
"אם מכפיל הרווח - שווי השוק של החברה חלקי הרווח - הוא 500, זה אומר שהחברה תצטרך לצמוח במספרים עצומים לאורך תקופה די קצרה כדי להוריד את השווי שלה לרמה נורמלית, משהו שדומה יותר לשוק הכולל (מכפיל הרווח של אנבידיה למשל הוא 29 - ה"ו).
"יש דוגמאות לחברות שצמחו בקצבים מדהימים תקופות ארוכות, אבל יש קומץ שצמחו ביותר מ־20% בשנה במשך עשר שנים פלוס ברצף. אם מניה משקפת את האמונה שהחברה תצמח, נניח, ב־50% בשנה ב־50 השנים הבאות, המשמעות היא שהמחיר כנראה גבוה מדי".
"כסף הוא עניין של רגש"
צוויג (67) ממוצב היום בעיתונות הכלכלית כאוטוריטה בתחום ההשקעות והפיננסים. ב־2019 אף זכה בפרס Elliot V. Bell Award של אגודת כותבי הפיננסים של ניו יורק (NYFWA) על תרומתו ארוכת הטווח, וב־2013 קיבל את פרס Gerald Loeb לעיתונות כלכלית בעבור טורו "המשקיע האינטליגנט".
אלא שכניסתו לתחום הייתה לגמרי במקרה.
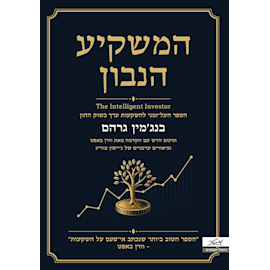
''המשקיע הנבון'' של הכלכלן האמריקאי בנג'מין גראהם יצא לראשונה ב-1949 ונחשב לאבי תורת השקעות הערך. הוא מכר יותר מ-10 מיליון עותקים והוכתר בידי וורן באפט כ''ספר ההשקעות הטוב ביותר אי פעם''. צוויג פרסם שתי גרסאות בעריכתו עם פרשנות מעודכנת (ב-2003 וב-2024) / צילום: כריכת הספר
אחרי שהשלים תואר ראשון בתולדות האמנות, כולל שנה שהעביר בירושלים (ראו מסגרת), החל לכתוב במגזין על אפריקה בשם Africa Report. בהמשך התקבל לעבודה במגזין TIME ככתב בתחום העסקים, "כי זו הייתה המשרה הפנויה היחידה. אבל שם הבנתי שאני אוהב לכתוב על עסקים והשקעות". הוא שימש בשלל תפקידים, בהם במגזין Money ופורבס, ואז הגיע אל הוול סטריט ג'ורנל, ב־2008.
מאז ועד היום הוא מפרסם שם בכל סוף שבוע את הטור המוערך: "המשקיע האינטליגנט", כשם ספרו של גראהם.
מדוע אתה אוהב לכתוב על כסף ועסקים?
"כסף הוא עניין של רגש. הוא מערב גאווה, תקווה, פחד, תאוות בצע וכעס. כל הדברים שהופכים אותנו לאנושיים יוצאים החוצה כשאנחנו מקבלים החלטות על כסף".
בכתיבתו צווייג מיצב את עצמו כקול שקול וסולידי, כזה שמציע לקוראיו לשים את הרגשות בצד בכל הנוגע ליחסם לכסף והשקעות. כך למשל כתב עוד ב־2004 במאמר שעסק באחריות של העיתונאי הפיננסי כי "רוב הקוראים, ויותר מדי עורכים, רוצים לשמוע על הדבר הלוהט ביותר, על המפתחות לעושר. עצה טובה נבלעת בקלות תחת עצה שרק נשמעת טוב".
קל לראות מדוע הוא נמשך לספרו של הכלכלן והמשקיע היהודי בנג'מין גראהם, שהיה המנטור ומקור ההשראה של וורן באפט. גראהם, שהלך לעולמו ב־1976, נחשב לאבי תורת "השקעות הערך", גישה שיטתית ורציונלית לניתוח ניירות ערך, שהתבססה על אומדן השווי הפנימי של חברות לפי נתוניהן הכספיים.
צוויג פרסם שתי גרסאות בעריכתו לספר "המשקיע הנבון", כל אחת עם פרשנות מעודכנת לניתוח של גראהם. הראשונה פורסמה ב־2003 והשנייה ב־2024, והיא זו שרואה אור בעברית.
עם הוצאת הספרים הארפר קולינס ועם משפחתו של גראהם, שמנהלת את עיזבונו, צוויג גיבש בזמנו חזון לספר שדומה בעיניו לתלמוד. "הרעיון היה לשמור את כל הטקסט המקורי של גראהם ולהוסיף לו טקסט חדש שיסביר אותו לקוראים בני זמננו".
צוויג מספר שכשניגש לכתוב את מהדורת 2024, הוא קרא מחדש את כל מה שכתב גראהם, אך לא את מה שהוא עצמו כתב ב־2003. "לא רציתי להיות תקוע במה שעשיתי בפעם הראשונה, אז פשוט התחלתי הכול מחדש. רציתי להפוך את הכול לרענן וחדש ככל שאפשר".
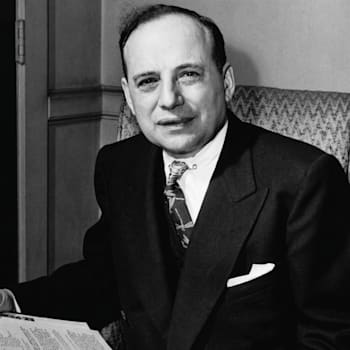
בנג'מין גראהם / צילום: ויקיפדיה
אם גראהם היה מסתכל על השוק היום, אילו המלצות אתה חושב שהוא היה משנה?
"גראהם ידוע מאוד בנוסחאות המתמטיות והסטטיסטיות שלו: צריך לקנות מניה כשמכפיל הרווח הוא כזה, או כשתשואת הדיבידנד או יחס המחיר להון העצמי הם כאלה. אני חושב שאת זה הוא היה משנה, כי הוא שינה את כל הסטנדרטים הסטטיסטיים בכל מהדורה חדשה של הספר. היו כמה במהלך חייו, והוא תיקן את הספר באופן נרחב מאוד בכל פעם.
"אבל הוא לא היה משנה את העקרונות הפסיכולוגיים, ההתנהגותיים והרגשיים שהציג לגבי מה שצריך לעשות כדי להיות משקיע נבון: שליטה עצמית, משמעת, עצמאות וספקנות, פשוט לחשוב בעצמך".
"רוב הזמן אל תעשו כלום"
לצד שני ספרי השקעות שכתב ופרסם צוויג לפני כ־20 שנה ("הכסף שלך והמוח שלך" ו"הספר הקטן לכסף בטוח") צוויג גם סייע לזוכה פרס נובל לכלכלה המנוח פרופ' דניאל כהנמן לכתוב את ספרו "לחשוב מהר, ולאט", רב־מכר בינלאומי מ־2011 שמכר 10 מיליון עותקים.
ניכר כי מערכת היחסים שנרקמה בין השניים הייתה עמוקה ומשמעותית. ב־2014 כתב צוויג בניוזלטר שלו לגבי העבודה עם כהנמן: "רציתי להיות סופר מאז גיל 13, אך לא למדתי איך להיות כזה עד שעבדתי עם דני".
ככלכלן התנהגותי לכהנמן היו תובנות גם בתחום ההשקעות. כך למשל בראיון שקיימתי עמו ב־2022 המליץ להתעלם מתנודות השוק ואמר כי העצה הטובה ביותר היא "תשקיע ותשכח מזה".
צוויג מספר כי שמע מכהנמן דברים דומים: "דני היה אומר שמשקיעים היו מצליחים יותר אם לא היו מקבלים כל כך הרבה החלטות. הוא אמר לי והראה לי שהוא כמעט אף פעם לא נגע בכספי ההשקעות שלו, וגם אני לא, דרך אגב".
באמת? אתה כמעט לא נוגע בכסף?
"לא. קודם כול עיתונאי וול סטריט ג'ורנל לא יכולים לסחור במניות שאנחנו כותבים עליהן, ולא יכולים לקנות ולמכור שום דבר בטווח הקצר. אנחנו חייבים להחזיק הכול לטווח ארוך. לכן כל הכסף שלי נמצא בקרנות מדד. מלבד מכירה של חלק לפני כמה שנים לצורך קניית דירה אני לא נוגע. יכול לעבור עשור".
אתה בטח מכיר את הבדיחה שלפיה מי שהרוויחו הכי הרבה כסף בהשקעות, לאורך שנים, הם המתים, שלא נגעו בכסף.
"יש אגדה כזו על מחקר שערכו בקרן פידליטי, שהעלה כי המשקיעים שהשיגו את התשואות הכי גבוהות היו המשקיעים המתים. שאלתי את פידליטי והם אמרו שאין להם מושג במה מדובר. אבל בכנות לא הייתי מופתע אם זה היה נכון.
"אני אוהב את הרעיון של מה שאת אומרת: תעמידי פנים שאת מתה. כולנו היינו משקיעים טובים יותר אם היינו מקבלים פחות החלטות".
זה טיפ שלעתים מנוגד לאינטואיציה, כי בעת משבר הדחף הוא לעשות משהו, ולא לשבת בחיבוק ידיים.
"בהחלט. אני אוהב לומר ש־95% מהשקעה נבונה היא לדעת מה לא לעשות. רוב הזמן הדבר הנכון לעשות הוא כלום".
המפגש עם באפט ומאנגר
קשה לדבר על גראהם מבלי להזכיר את מי שהיה סטודנט שלו למינהל עסקים באוניברסיטת קולומביה ומעריצו, וורן באפט (96). לפני כשבועיים באפט הודיע על פרישה מתפקיד יו"ר דירקטוריון ברקשייר האת'וויי ובתחילת השנה על כניסת יורשו, גרג אייבל, לכס המנכ"ל.
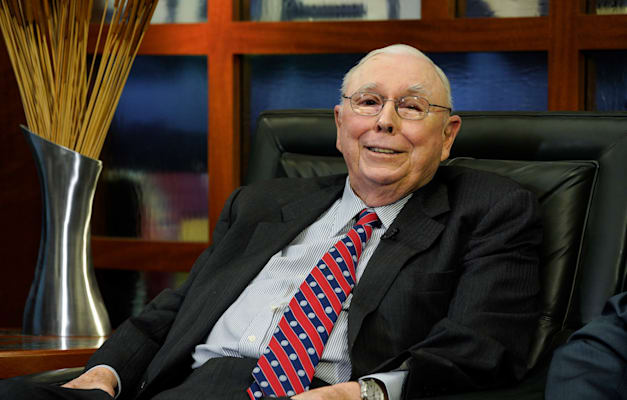
צ'רלי מאנגר. ''דוגמטי ובטוח בדעותיו, יותר מבאפט'' / צילום: ap, Nati Harnik
את באפט - שמסיים יותר מ־60 שנה בברקשייר - צוויג מכנה "יחיד בדורו". מאז שהשתלט על החברה ב־1965 והפך אותה לקונגלומרט ששוויו כיום כ־1.1 טריליון דולר, התשואה השנתית הממוצעת של החברה נשקה ל־20%, כמעט כפול מזו של מדד S&P 500.
במכתב הפרידה בשבוע שעבר באפט הזכיר גם את שותפו צ'רלי מאנגר, וכתב שהם העדיפו בעלי מניות "שחושבים במונחים של עשורים ולא של רבעונים". זו רק סיבה אחת לכך שצוויג אינו סבור שיש כיום יורש הראוי לכתר "באפט הבא".
"הנה מה שאנשים לא מבינים. ההצלחה של באפט נבעה מארבעה דברים. קודם כול הוא מבריק. שנית, הוא אחד האנשים הכי אובססיביים וממוקדי מטרה שאפשר לפגוש. מאז שהיה בן 10 הוא בילה כמעט כל רגע במחשבה על מניות והשקעות. הדבר הנוסף הוא שהייתה לו קריירה ארוכה להפליא. וורן באפט כבר משקיע 85 שנה.
"אבל הדבר האחרון, וזו גם הסיבה שביל אקמן אינו היורש וכנראה גם אף אחד אחר לא יהיה, היא שבאפט בנה את ההשקעות שלו בצורה ייחודית. הוא לא מנהל קרן. אין לו לקוחות או משקיעים. את לא יכולה לשלוח את הכסף שלך לוורן באפט כמו שאת יכולה לשלוח לפידליטי, לוואנגארד או לכל חברת השקעות אחרת.
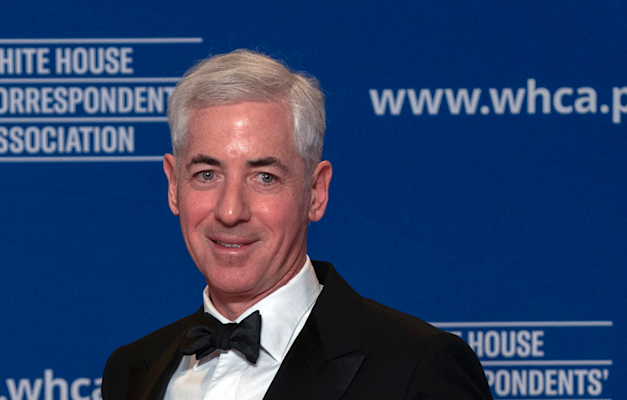
ביל אקמן. ''לא יהיה באפט הבא'' / צילום: ap, Jose Luis Magana
"הדרך היחידה להשקיע בברקשייר האת'וויי היא למצוא מישהו שמוכן למכור לך את מניותיו. הוא לא מקבל דמי ניהול ולא דמי הצלחה. הוא לא גובה 20% מהרווח כשהקרן שלו עולה, כי אין לו קרן. הדרך היחידה להשקיע איתו היא להשקיע לצדו, כבעל מניות.
"מדוע זה כה ייחודי? כי אם אתה חושב שאתה וורן באפט אבל אתה לא - לא תרוויח מזה הרבה כסף. אף פעם לא יצא לך לקחת 20% מהשנים הטובות, ואתה לא משלם לעצמך כלום".
פגשת אותם אישית, את צ'רלי מאנגר ואת וורן באפט?
"כן. היה לי המזל לפגוש ולראיין את שניהם. עם מאנגר ישבתי פעם אחת לארוחת ערב שנמשכה שש שעות. הוא היה סביב גיל 90. הגעתי למפגש איתו ב־18:00 והוא לא הפסיק לדבר עד חצות. הייתה לו אנרגיה מנטלית מדהימה. הוא אדם אינטליגנט ומרתק באופן יוצא דופן".
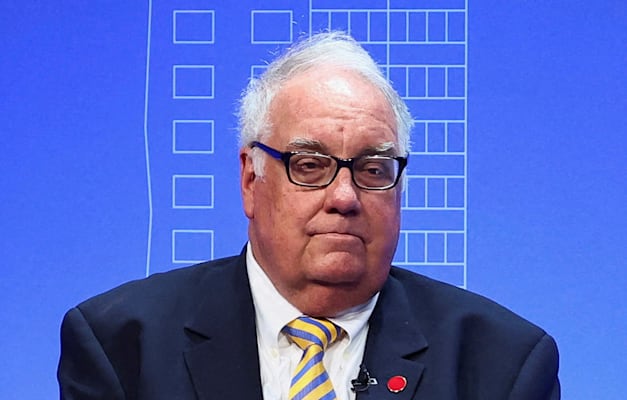
הווארד גראהם באפט. אביו קרא לו על שם בנג'מין גראהם / צילום: ap, Hannah McKay
ואיך היית מתאר את באפט?
"באפט אינו דוגמטי כמו שמאנגר היה. מאנגר היה מאוד בטוח בדעותיו לגבי הרבה דברים. באפט מוכן לשנות את דעותיו כשהוא מקבל מידע חדש וטוב יותר".
הטעות הכי גדולה בהשקעה
אילו תחזיות לגבי השווקים אתה מוצא כאמינות ביותר?
"אף אחת. וורן באפט אמר פעמים רבות שהוא לא מקדיש תשומת לב לשום תחזית, כי יש מעט מאוד דברים שאפשר לחזות באמינות בשווקים הפיננסיים. ואם יש אנשים שיכולים לעשות זאת, הם לא חולקים את זה עם אף אחד".
מה הטעות הגדולה ביותר שמשקיעים עושים היום?
"ביטחון מופרז: לחשוב שאתה יודע מה יקרה ביחס לשאלות שלאיש אין עליהן תשובות".
דוגמה טובה לכך היא המשק הישראלי. יום אחרי 7 באוקטובר הבורסה (מדד תל אביב 125) - ירדה בכ־7%, ירידה מהגדולות שידענו בשנים האחרונות. מאז היא התאוששה ושברה את שיאי כל הזמנים.
"זו דוגמה מושלמת, וראינו את זה שוב ושוב בעולם. משבר הקורונה, למשל, היה הדבר הגרוע ביותר ברמה הכלכלית שקרה לעולם מאז השפל הגדול של 1929. בכל זאת, מ־2020 הייתה פריחה מדהימה בשוק.
"אם (בפרוץ הקורונה - ה"ו) היית מבקשת ממני לנסות ולחזות לאן השווקים הולכים, בוודאי לא הייתי חוזה את זה. אני חושב שהייתי מספיק חכם כדי לומר לך: אני לא עושה תחזיות. אם את לומדת את ההיסטוריה של השווקים הפיננסיים, את רואה שלעיתים קרובות הם עושים את ההפך ממה שהיית מצפה. בקיצור, צריך לקבל את הגבולות של מה שאפשר לדעת. אני אוהב לומר: אני לא יודע, ולא אכפת לי".
איך יכול להיות שלא אכפת לך?
"זה החלק הקשה. לומר 'אני לא יודע' זה לא כל כך קשה, כל אחד יכול לומר את זה. אבל לומר 'אני לא יודע ולא אכפת לי שאני לא יודע' זה קשה יותר. אכפת לי מהכסף שלי, אבל לא אכפת לי שאני לא יודע מה דונלד טראמפ יעשה בהמשך, או מה תהיה האינפלציה בחודש הבא. מכיוון שאני לא יודע, אני אמור להיות מסוגל לקבל את חוסר הידיעה שלי. בשורה התחתונה הדרך החכמה להשקיע היא לקחת הרבה סיכונים קטנים לאורך תקופות זמן ארוכות, במקום הרבה סיכונים גדולים בטווח הקצר".
מה זה אומר בפועל?
"אנשים נהנים לקנות ולמכור כל יום. למשל, היום אני חושב שספייס איקס ירדה כל כך הרבה מאז ההנפקה, אז אני שם בה 25% מהכסף שלי. היא עולה קצת, ואני מוכר. מחר אני חושב שיצרנית השבבים SK Hynix זולה אז אני שם בה 20% מהכסף, מחזיק כמה שעות ומוכר. זו דרך נוראה להשקיע, וזו דרך טובה ליהנות.
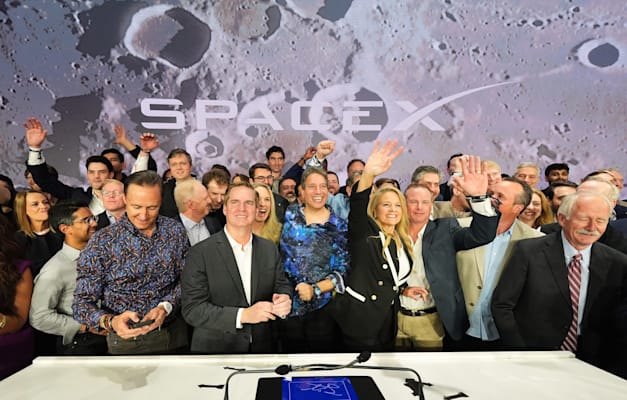
הנפקת ספייס איקס בנאסד''ק ביוני. ''ההווה הוא אוקיינוס של הפסדים'' / צילום: ap, Frank Franklin II
"רעיון טוב הרבה יותר הוא להחזיק את השוק כולו, באמצעות משהו כמו קרן מדד שעוקבת אחרי השוק, ופשוט להחזיק בה שנים או עשורים. וכשאני מדבר על לקיחת סיכונים קטנים, אני מתכוון להוסיף עוד קצת כסף בכל חודש. זה הופך את ההשקעה לתהליך מתמשך, כמו מפעל. ומה שאת מייצרת במפעל הזה הוא עושר".
"אג"ח ברחבי העולם הן אטרקטיביות יותר" מניות או אג"ח? עידן חדש בשוק האמריקאי
אחרי שנים שבהן אינפלציה נמוכה וריבית אפסית הניעו משקיעים לקחת יותר סיכון ודחפו מעלה את שוק המניות, מסתמן כעת עידן חדש בשוק ההון האמריקאי - אג"ח מציעות תשואות משמעותיות. התשואה על אג"ח ממשלת ארה"ב לעשר שנים חצתה בשבוע שעבר את רף 5% לשיא של 19 שנה.
התשואות נעות הפוך מהמחיר: המשקיעים מביעים פחות אמון בכלכלה האמריקאית, ולכן גם הסיכון וגם התשואה שגלומה בהשקעה באג"ח בעלייה. האם טמונה כאן הזדמנות? לדברי צוויג, התשובה תלויה בנסיבות החיים שלנו.
"אג"ח ברחבי העולם אטרקטיביות כיום הרבה יותר מלפני כמה שנים. עברנו כמעט 15 שנה (מאז 2008 - ה"ו), שבמהלכן הריביות היו נמוכות באופן יוצא דופן ברוב השווקים הגדולים בעולם. אבל לרוב המשקיעים מניות עדיין צריכות להיות הנכס המועדף, כי התשואה הצפויה לטווח ארוך גבוהה יותר.
"אז אם יש לך אופק של עשרות שנים, ככלל את אמורה להעדיף מניות. אך אם את בפנסיה או קרובה לפנסיה, אג"ח אטרקטיביות יותר עבורך. בארה"ב אג"ח מוגנות אינפלציה אטרקטיביות במיוחד, והתשואות שלהן עלו באופן משמעותי. כך שבעבור אנשים בני 55 פלוס אחזקת כמה איגרות חוב צמודות אינפלציה בתיק, זה כנראה רעיון טוב".
"ליהודים-אמריקאים קשה לנווט בהלך הרוח"
את שנתו השלישית בתואר הראשון באוניברסיטת קולומביה העביר צוויג באוניברסיטה העברית בירושלים, שם למד על ההיסטוריה והתרבות של המזרח התיכון.
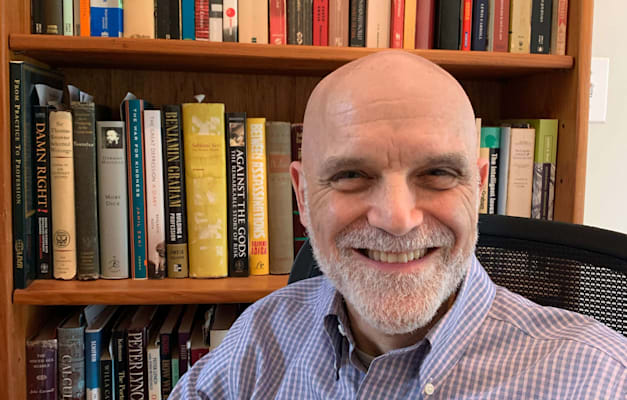
ג'ייסון צוויג / צילום: פרטי
"זו השנה שבה למדתי לחשוב באופן עצמאי", הוא מספר. "בפעם הראשונה יכולתי ללמוד כל מה שרציתי, בניגוד לקולג' רגיל שבו צריך לקחת קורסי חובה. למדתי הרבה על השואה ועל ההיסטוריה היהודית, למדתי עברית וגם קצת ערבית.
"גדלתי בבית יהודי, אבל לא דתי, ובתקופה ההיא בירושלים העברתי גם זמן בישיבה. הדעות שלי על דת כל הזמן השתנו אז. בקיצור, גיליתי שהדברים הם אינם כפי שחשבתי שהם, במובנים רבים".
אגב מחשבה עצמאית, עד כמה קשה כיום ליהודים אמריקאים לגבש ולבטא את מחשבותיהם?
"אני מנסה לשמור על חיי האישיים והמקצועיים נפרדים מאוד. לכן אחד הכללים שלי לגבי הטור בוול סטריט ג'ורנל הוא שאני אף פעם לא כותב על פוליטיקה או על דת, כי אם אעשה זאת, אוטומטית ארגיז חצי מהאנשים. באופן אישי, כן, זה מורכב. אני חושב שזה קשה מאוד ליהודים אמריקאים לנווט בתוך הלך הרוח הציבורי לגבי ישראל וגם ברגשות שלהם עצמם".
 כתבות
 ני"ע
