רשות שוק ההון רוצה להגביר את הפיקוח על השקעות אלטרנטיביות שנרכשות על ידי הגופים המוסדיים לקרנות הפנסיה וקופות הגמל של הציבור, שהם מנהלים. כיום הרגולציה מחייבת את גופי הניהול לבצע לפחות פעם בשנה הערכת שווי של אותן השקעות לא סחירות, שהיקפן כבר עומד על יותר מ-300 מיליארד שקל (קרנות פרייבט אקוויטי, נדל"ן, אג"ח פרטיות ועוד). אלא שבדרך, שווי הנכסים הללו עלול להשתנות בצורה משמעותית באופן שלא יהיה שקוף לפיקוח ולחוסכים.
● בניו מד מתעקשים: עסקת הגז בת 6.7 מיליארד הדולרים מבוטלת
● פרדוקס בבורסה: מדד ת"א 125 עלה יפה השנה, אבל רוב המניות בו דווקא ירדו
בהקשר של הגופים המוסדיים, המשמעות היא שיש פער בתיקי החיסכון של הציבור בין שווי הנכסים האמיתי בפועל לשווי שהחוסכים רואים. גורם בשוק מסביר כי "יש בעיה בהוגנות מול החוסכים השונים. חוסך יכול לעבור בין קופות גמל או בין מסלולים וליהנות מהשיערוך הישן והלא עדכני של הנכסים האלטרנטיביים, אבל הבעיה היא שכשמחיר הפעולה נשען על שווי לא מעודכן, אז עלולה להיווצר העברת ערך בין עמיתים. למשל, אחרי ירידה שטרם הוכרה בשיערוך, העמית היוצא מקבל יותר מדי על חשבון הנשארים. אחרי עלייה שטרם הוכרה, המצטרף קונה בזול על חשבונם". בנוסף מסביר הגורם כי "שווי יציב בנכסים אלטרנטיביים בגלל מידע ישן - אינו מעיד בהכרח על סיכון נמוך".
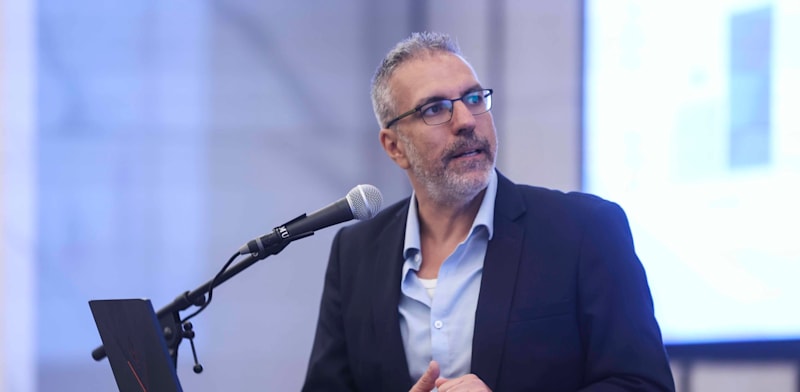
בעקבות כך הצהיר השבוע אסף נחמני, סגן בכיר לממונה על רשות שוק ההון ומנהל חטיבת ההשקעות ברשות, כי "בעתיד הקרוב גם אנחנו כרגולטור ננסה להתאים את הרגולציה לשינויים בהיקפי הפעילות ולמורכבות". נחמני הסביר את הבעיה בכך ששיערוכים של קרנות השקעה (פרייבט אקוויטי) מתקבלים לעיתים בעיכוב של שלושה חודשים, בעוד שכשיש תנודתיות חריפה בשווקים - כלומר ירידות גדולות, ובהן הגופים נאלצים לפעמים לפדות השקעות שלא היו רוצים לפדות, כדי לייצר נזילות - הדבר מגיע לידי ביטוי באיחור משמעותי.
"כיום הרגולציה מבקשת לשערך פעם בשנה קרנות השקעה. אין ספק שאנחנו כרגולטור צריכים לתקן את זה ולהתאים למציאות בשטח", אמר נחמני בכנס השנתי של משרד עוה"ד ארנון שגב וחברת ההשקעות הגלובלית Pantheon. ברשות מעוניינים להגביר את חובת תדירות ביצוע הערכות השווי ללפחות פעם ברבעון.
יותר הערכות - יותר עלות
לפי גורמים בשוק, בפועל חלק משמעותי מהחברות משערכות את הנכסים בתדירות גבוהה מאשר פעם בשנה, אך לא כולן ולא כל המוסדיים מטפלים באותה צורה, גם מבחינת הבדיקות שהם עושים וגם בטיפול והבחינה המשפטית והחשבונאית כשהם משקיעים בנכסים אלטרנטיביים. כך שהרגולטור ירצה שכל גופי החסכון יתאימו את עצמם לעדכונים מהירים יותר. מבחינת המוסדיים, הסיבה להסתפק בשיערוכים לעיתים רחוקות יותר הוא חיסכון בעלויות; יותר הערכות שווי פירושן עלות גבוהה יותר.
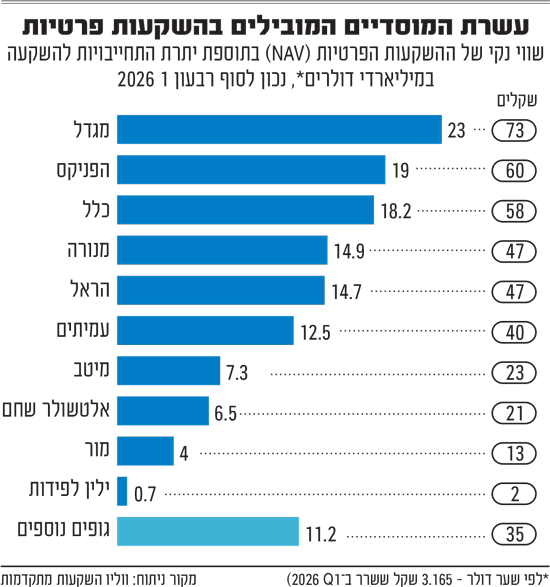
אלא שאם בעבר היה מדובר בנתח שולי בלבד בתיקי ההשקעות של המוסדיים, כיום מדובר על הרבה מאוד כסף של הציבור שמנוהל בשוק הנכסים האלטרנטיביים. השוק כולל קרנות השקעה פרטיות (פרייבט אקוויטי), אג"ח לא סחירות, נכסי נדל"ן, טכנולוגיה ועוד, כשהמוסדיים משקיעים בגופים חיצוניים ומשלמים להם בגין כך דמי ניהול.
על פי נתונים שסיפק נחמני, היקף הכספים בתחום מסתכם ב-305 מיליארד שקל, שהם כ-8.5% מכל כספי החיסכון ארוך הטווח בישראל (פנסיה, גמל, השתלמות, חיסכון לכל ילד, ביטוחי מנהלים). הסכום זינק לעומת 95 מיליארד שקל בסוף שנת 2019. "קרנות ההשקעה כבר אינן נכס אלטרנטיבי או נישתי, הן הפכו לחלק מהמיינסטרים", הוא טוען.
"הרגולציה לא התפתחה"
לדברי נחמני, יש פער גדול בין הגידול בהשקעות המוסדיים בתחום לבין הרגולציה שנשארה מאחור, וצריך לעדכן אותה למצב הקיים. "הרגולציה, בכל מה שקשור לקרנות ההשקעה, לא התפתחה במהלך השנים. זו נקודת עיוורון פיקוחית. גם כמפקח, כשאני מסתכל היום על הדיווחים שיש לי בתדירות חודשית או רבעונית, לא מסוגל להגיד לעומק מה קורה באותו חלק של ההשקעות בקרנות".
בהתאם הוא סימן את הכיוון באשר לדרישות הרגולציה החדשות הצפויות, ובין היתר אותת למוסדיים כי לפני ביצוע השקעה, "אם אתם באים להשקיע בקרן השקעות שלא יכולה לתת לכם שיערוך, לפחות רבעוני, ולא לעדכן אתכם מה קורה במהלך חיי ההשקעה, שווה לבחון אם להשקיע בה".
בנוסף, מבחינת שקיפות לא תמיד אפשר להבין באלו נכסים משקיעות אותן קרנות אלטרנטיביות, כששיערוך שנתי מתאים אולי לנכסי נדל"ן אך לא לקרנות פרייבט אקוויטי.
עו"ד ארנון שגב הסביר כי רואים כיום צמיחה מהירה גם בשוק "ה-Continuation Vehicles" - קרנות חדשות ש"מגלגלים" אליהן השקעה קיימת בסוף תקופת הפעילות של הקרן המקורית, שהגיע מועד הפדיון שלה. כך, אם למשל הקרן רכשה חוות שרתים, ובקרן מעריכים שמוקדם מדי להנזיל (למכור) את ההשקעה, כי יש לה עוד שנים טובות של תשואה, במקום לממש את ההשקעה מנהל הקרן מגלגל אותה לקרן המשך.
לדברי שגב, שוק עסקאות הסקנדרי הגיע בשנה שעברה ל-240 מיליארד דולר, כמעט חצי מתוכו, כ-116 מיליארד דולר, של מנהלי קרן שמגלגלים לקרן המשך. אולם לצד הצמיחה בשוק, "עסקאות אלה מציבות בפני המשקיעים שאלות מהותיות של תמחור והערכת שווי, ניגודי עניינים, פערי מידע והתמריצים של מנהל הקרן", הוא אומר. "לכן, משקיעים צריכים להיערך לאפשרות ה'גלגול' כבר בעת הכניסה להשקעה המקורית, ולא ברגע בו יידרשו להחליט תוך זמן קצר אם לממש את ההשקעה או להמשיך לקרן החדשה".
לפי נתוני Pantheon, סך הגיוסים בשווקים הפרטיים ירד בכ-20% בשנתיים האחרונות לעומת השיא, לכ-1.74 טריליון דולר ב-2025.