השווקים בארץ ובעולם מסכמים כמה שנים של ריצה חזקה מאוד. מדד ת"א 125 המקומי משלים שנתיים עם זינוק של 90% (למרות חולשה בתקופה האחרונה) וגם מדד ה־S&P 500 משלים 4 שנים של תשואה דו־ספרתית דומה.
אלא שגם אחרי העליות החדות הללו, אורן מונטל, מנהל השקעות כספי עמיתים במנורה מבטחים, מציע לא להוריד את הרגל מהגז ולא לחכות בצד עד שיגיעו ירידות חדות בארה"ב.
● עם 25 עובדים ו-2 מיליארד שקל של לקוחות. בית ההשקעות שבדרך לאקזיט
● מאמינות בשוק הישראלי ומעדיפות פיזור: התיק של המשקיעה הצעירה
לדבריו, משקיעים לטווח ארוך חייבים להימנע מניסיונות לתזמן את השווקים לאחר שנות הגאות. "אל תתחילו לתזמן את השוק. בתזמונים האלה בדרך כלל יוצאים מוקדם מדי וחוזרים מאוחר מדי. אם תנהגו כך, התשואות שלכם ייפגעו. אין מי שיודע לתזמן. הכלל המוביל הוא התמדה בהתאם לגיל ולצרכים האישיים: ככל שצעירים יותר, יש להיחשף יותר למניות, וככל שמתבגרים מורידים סיכון".
בעיני מונטל, האירוע הכי בעייתי לשווקים הוא האינפלציה, ובעיקר אם היא תימשך. עליית תשואות האג"ח היא התוצאה. "הסיכונים הכי גבוהים הם האינפלציה, בגלל מחירי הסחורות שמושפעים מהמלחמה בין ארצות הברית לאיראן", הוא מפרט. "גם אם כעת פחות יורים, מצרי הורמוז כנראה אינם פתוחים ב־100%, מה שמייקר את הסחורות היוצאות מהמפרץ. לצד זאת, המלחמה בין רוסיה לאוקראינה ממשיכה להשפיע על מחירי אנרגיה וסחורות המזון. כל אלה מייצרים אינפלציה גבוהה וגוררים ריבית עולה בארצות הברית, באירופה ובמדינות נוספות, לצד תשואות של מעל 5% באג"ח בארצות הברית".
אלא שהוא לא בטוח שכל אלה מלמדים על משבר. בניגוד לשנת 2022, אז האינפלציה הובילה לעלייה מהירה בריבית מ־0% ל־5.5% בארה"ב, "כרגע זו עלייה של חצי אחוז וגם אם הריבית תעלה בשנה הקרובה עוד פעמיים או שלוש, כפי שמצפים, הכלכלה האמריקאית יכולה לעמוד בזה".
מתי השוק עלול להיפגע? "אם האינפלציה והריבית יישארו גבוהות, או לתקופה הרבה יותר ממושכת, בסוף זה יפגע בצרכן האמריקאי, שהוא מנוע הצמיחה המרכזי של הכלכלה האמריקאית, בין היתר עקב התייקרות הלוואות ומשכנתאות".
בזירה המקומית שלנו, מונטל מצביע על שורה של אתגרים לתקופה הקרובה. "הסיכונים בישראל כוללים את המשך הלחימה, שמביאה לגירעון ממשלתי גדול מאוד, פגיעה בצמיחה ואפשרות לריבית גבוהה יותר.
"סיכון נוסף הוא שיתוק ממשלתי במקרה שבחירות 2026 יסתיימו ללא הכרעה וניגרר למערכת בחירות נוספת. תרחיש כזה לא יתרום לצמיחה וזהו תרחיש בהסתברות גבוהה".
לצד אלה, הוא מזכיר את השיח על סנקציות בינלאומיות כגורם שיש לעקוב אחריו, "כרגע זה לא פוגע בכלכלה אבל זהו גורם סיכון". עוד הוא מציין כי "המנוע החזק של ישראל הוא ענף ההייטק, שמושפע ישירות מביצועי הנאסד"ק והביקוש לטכנולוגיה בחו"ל, ושם הפעילות צומחת בחוזקה. אם תהיה האטה בסקטור ברור שזה ישפיע גם על ישראל".
לגדר את התיק במט"ח
בכל הקשור להרכב תיק ההשקעות, מונטל מעדיף לוותר על תיק סולידי ולהציע תיק כללי: "אנשים כבר לא נמצאים במסלול סולידי בהשקעות לטווח בינוני וארוך. רוב האנשים נמצאים כיום או במסלול הכללי או במסלולים מוטי מניות. הוא מציין כי עליית תשואות האג"ח הופכת אותן לתחום מעניין: "אפשר לקבל תשואה דולרית של 8% באג"ח קונצרניות לא בדירוג השקעה. בשונה מעשר ועשרים השנים הקודמות, יש כיום כרית ביטחון יפה מאוד לתיקים במסלולים הכלליים, שתבוא לידי ביטוי אם יגיעו ירידות בחלק המנייתי".
בתיק הכללי הוא מציע חשיפה של 26% למניות בארצות הברית, 18% למניות בישראל, ו־8% למניות באירופה, יפן ושווקים מתעוררים. בחלק האג"ח הוא מציע להקצות 14% לאג"ח ממשלת ישראל, 8% לאג"ח קונצרניות בישראל, ו־4% לאג"ח קונצרניות בחו"ל, כאמור עם תשואה דולרית גבוהה.
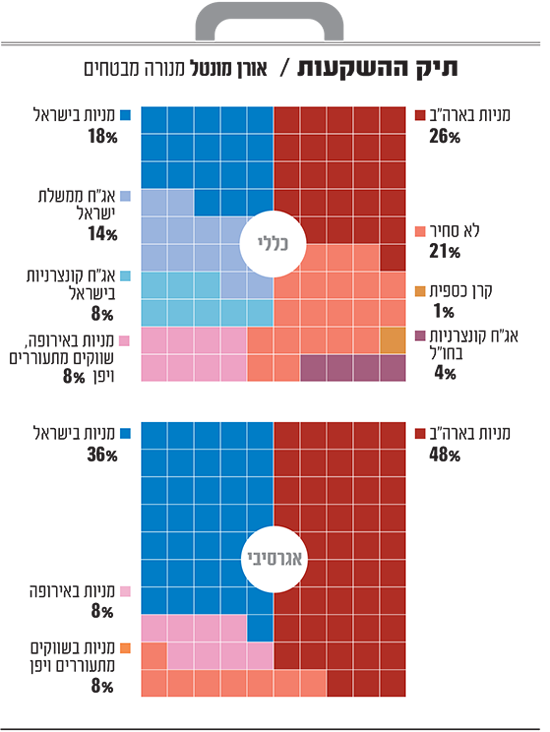
בנוסף, מוקצים 21% לרכיב הלא סחיר: הלוואות פרטיות וקרנות פרייבט אקוויטי בשיעור של 9% כ"א, לצד נדל"ן (3%). כך הוא מציין: "שליש מהתיק נמצא ברכיבים ללא מתאם לשוק המניות; כאלו שלא בהכרח יירדו אם יהיו ירידות במניות. עוד 1% מהתיק הוא מקצה לנזילות.
לאחר שבשנים האחרונות ראינו כיצד השקל יכול לזנק בחדות מול הדולר ולמחוק תשואה של שנה שלמה, מציע מונטל לגדר את רוב החשיפה בתיק הכללי למט"ח, למעט 18%: "הדולר בארץ מתחזק בתקופה של תנודתיות או ירידות חזקות בארה"ב, או החמרה ביטחונית בארץ, כך שהוא מהווה סוג של גידור טבעי מירידות".
בתיק האגרסיבי, הוא מציע חשיפה מלאה למניות. 48% מוקצים למניות בארה"ב, שהיא "השוק הנזיל והמעניין ביותר", 36% מוקצים למניות בישראל, 8% למניות באירופה ו־8% נוספים מוקצים למניות בשווקים מתעוררים ויפן.
מונטל מדגיש כי החשיפה המנייתית לישראל צומצמה מרמה של מעל 40% בעבר לרמה של כ־35%, לאחר שהבורסה המקומית השלימה מהלך עליות של כ־100% בשנתיים ולכן "המניות מאוד התייקרו וכבר פחות זולות ביחס לעולם".
טכנולוגיה ופיננסים
בחלוקה הסקטוריאלית, מונטל נשאר חיובי באופן מובהק על ענף הטכנולוגיה, תוך התמקדות בתתי הסקטורים של השבבים והתוכנה בארצות הברית. "רוב הצמיחה ברווחי החברות מגיעה מתחום הטכנולוגיה. אנו עדים לביקושים גבוהים לשבבים, זינוק בהשקעות בדאטה סנטרים ובחברות תוכנה שמתחילות להציג רווחים מוחשיים מפתרונות בינה מלאכותית.
"מניות סקטור התוכנה סבלו מאוד מתחילת השנה, ובחודשים האחרונים התחלנו להגדיל פוזיציה בו". סקטור נוסף שנהנה מהתפתחות ה־AI הוא תחום תשתיות החשמל, הנהנה מביקוש גובר לאנרגיה.
כשנשאל על הסיכונים ארוכי הטווח של מהפכת הבינה המלאכותית, מונטל חושש כי "בעתיד מערכות AI יהפכו לחכמות ועצמאיות מבני אדם, לצד אי־ודאות רגולטורית שקשה לתמחר כיום".
הוא מוסיף כי "ההגנה הטובה ביותר עבור משקיע היא תמיד להקפיד על רכישת חברות איכותיות בתמחור סביר, ולשמור על פיזור גלובלי וסקטוריאלי רחב שיספק כריות הגנה בתיק ההשקעות. לכן, כאמור, החשיפה ליפן ולשווקים מתעוררים, שעלו הכי הרבה מתחילת השנה, כשגם שם הדגש הוא על הטכנולוגיה".
עוד הוא מזהה פוטנציאל בסקטור הפיננסים והבנקאות הגלובלי: "הבנקאות מעניינת מבחינת תמחור, הסקטור יחסית זול ויש שם רפורמות חיוביות והזדמנויות".
מנגד, הוא מזהיר מפני עליית הריבית שתשפיע על סקטור הנדל"ן "שנפגע באופן קלאסי מעליית הריבית" וגם לא מתלהב מסקטור האנרגיה, למרות ש"יש צמיחה חזקה מאוד ברווחי החברות בתחום. אבל מספיק שמלחמה אחת בעולם תסתיים כדי שמחירי האנרגיה יירדו מאוד־מאוד חזק ולכן זה מסוכן. זהו תחום יותר פוליטי, ואנו מעדיפים שלא להיות שם בפוזיציה".