בעולם שבו שבבים הפכו ל"זהב השחור החדש" ולמשאב אסטרטגי שחורץ גורלות של מעצמות, תעשיית המוליכים למחצה עוברת רנסאנס טכנולוגי חסר תקדים. על הרקע הזה מציגה חברת נובה המקומית שינוי מיצוב דרמטי: משחקנית נישה בתחומי המדידה האופטית של שבבים, לענקית בקרת תהליכים רב־תחומית.
● המניה הלוהטת בעולם בחצי מחיר: שאלנו את המומחים האם כדאי לקנות אנבידיה
● שבוע דרמטי לבנקים: האנליסט שצופה שהרווחים יירדו בכל המערכת
מאז כניסת גבי ויסמן לתפקיד המנכ"ל ב־2023, לצד היו"ר איתן אופנהיים, החברה מרחובות ניווטה בהצלחה מרשימה בין זינוק אדיר בביקושים לשבבים מצד עולם הבינה המלאכותית (AI) לאתגרי המלחמה בישראל, תוך שמירה על רציפות תפעולית מלאה. התוצאה היא קפיצת מדרגה שהובילה את החברה לחצות את רף מיליארד הדולר הכנסות (קצב שנתי) כבר ברבעון השלישי של 2026 - שנה קודם ליעד המקורי שהציבה בתוכנית האסטרטגית שלה ל־2027.
המודל העסקי של נובה נשען על עיקרון פונדמנטלי ברור: ככל שארכיטקטורת השבבים הופכת זעירה, תלת־ממדית ומורכבת יותר, כך "עצימות המטרולוגיה" ־ כמות המדידות והבדיקות הנדרשת בכל שלב בייצור - מזנקת באופן אקספוננציאלי. אם בעבר נובה נשענה בעיקר על מדידת ממדים אופטית, כיום הפורטפוליו שלה משלב שלושה עמודי תווך: מטרולוגיית ממדים, חומרים ומדידה כימית.
בפילוח ההכנסות ממוצרים ברבעון השלישי, כ־61% הגיעו משוק המעבדים והפאונדרי (ייצור עבור חברות אחרות) וכ־39% משוק הזיכרונות. מנוע צמיחה אדיר שנבנה בנובה מאפס בתוך שנים ספורות הוא תחום המארזים המתקדמים, שכבר מהווה קרוב ל־25% מההכנסות. הודות לרכישות אסטרטגיות של שתי חברות גרמניות, נובה כבשה נתח שוק של 28.8% בתחום המארזים המתקדמים והתבססה כשחקנית השנייה בגודלה בעולם אחרי KLA.
יתרונה התחרותי מתבטא בהשקעה אגרסיבית במו"פ של כ־15%־16% מההכנסות (לעומת כ־9.7%־13.1% אצל מתחרותיה), מה שמאפשר לנובה להציג שיעור רווחיות גולמית מרשים של כ־59% (Non-GAAP).
מכפילה שטחי ייצור
במבט קדימה, התובנות משיחת הוועידה בעקבות הדוחות האחרונים, בהובלת המנכ"ל ויסמן, מציירות תמונה של נראות עסקית חריגה באורכה, עם הזמנות שמתקבלות כבר לשנת 2027. לדברי ויסמן, "אנו ניצבים בפתחו של גל השקעות רב־שנתי שמתודלק על ידי המעבר לארכיטקטורה החדשה, שמגדיל בכ־30% את דרישות המדידה לעומת הדור הקודם, ומייצר לנובה הכנסות מצטברות של כ־500 מיליון דולר בשנים 2024־2026.
"במקביל, זינוק בביקושים לזיכרונות רוחב־פס גבוה (HBM) ולדור הבא של שבבי ה־DRAM, מוביל לכך שלקוחות מרכזיים מתקינים כיום עד 9 מערכות למדידת חומרים בכל מפעל ייצור". כדי לעמוד בדרישות הלקוחות, שמוגדרות על ידי ויסמן כמצויות "על גבול המדע הבדיוני", נובה הכפילה לאחרונה את שטח החדר הנקי שלה בקליפורניה ומקימה מפעל ייצור חדש באסיה. ביום משקיעים שתערוך במרץ בניו יורק, תחשוף החברה את תוכנית הצמיחה האסטרטגית שלה, כשבקופתה תחמושת ייעודית למיזוגים ורכישות של חברות בקרת תהליכים משלימות.
העוצמה הזו קיבלה ביטוי מובהק בדוחות שפורסמו החודש, שהציגו רבעון שיא שלישי ברציפות עם הכנסות של כ־288 מיליון דולר (צמיחה של 28% לעומת אשתקד), ורווח תפעולי מתואם שקפץ לשיא של 35.5% מההכנסות, מעל הרף העליון של מודל היעד הרב־שנתי (28%־33%). הרווח הנקי (בניכוי סעיפים חשבונאיים) הסתכם ב־98.4 מיליון דולר, שהם 2.86 דולר למניה (מעל התחזיות המוקדמות). ברבעון הרביעי צופה ההנהלה האצה נוספת להכנסות של 305־315 מיליון דולר, מה שיביא את שנת 2026 כולה להכנסות שיא של כ־1.1 מיליארד דולר.
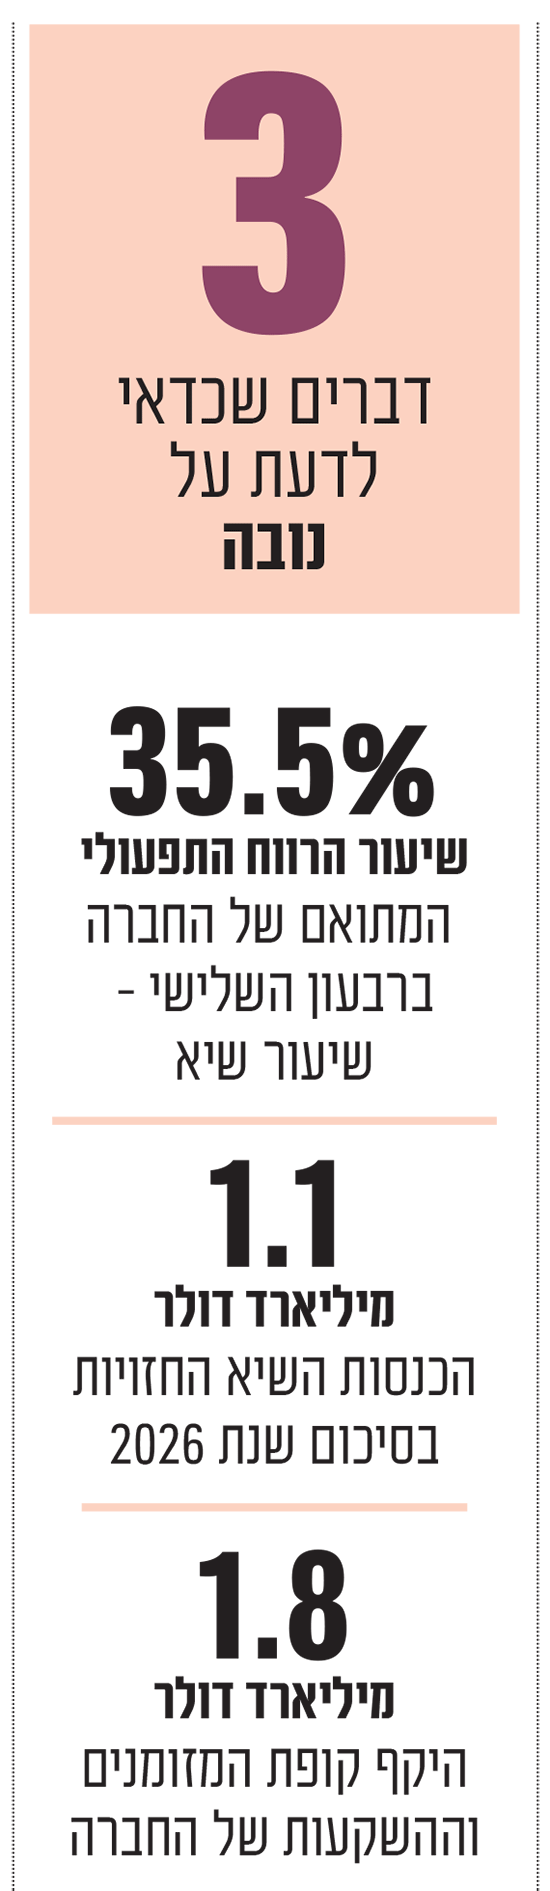
המאזן של החברה מבוצר להפליא, עם קופת מזומנים והשקעות של כ־1.8 מיליארד דולר למול חוב של 735 מיליון דולר באג"ח להמרה, תזרים חופשי של 206 מיליון דולר בתשעת החודשים הראשונים של השנה, ותוכנית רכישה עצמית של מניות בהיקף 200 מיליון דולר.
חשיפה לסין ותחרות גוברת
ברמת התמחור, לאחר שצללה ב־40% מהשיא לפני כחצי שנה, נובה נסחרת כיום בשווי שוק של כ־10 מיליארד דולר (כ־32 מיליארד שקל). תמחור זה גוזר למניה מכפיל רווח (Non-GAAP) של כ־31 לשנה הנוכחית, שצפוי לרדת לרמה נוחה יחסית של כ־25 בלבד על בסיס הרווחים החזויים לשנה הבאה.
לצד המומנטום החזק, נובה חשופה למספר סיכונים עיקריים ובראשם החשיפה הגיאו־פוליטית לשוק הסיני (שהיווה כשליש מהכנסותיה ב־2025) ומגבלות הסחר והרגולציה מצד ממשל ארה"ב. בנוסף, החברה מתמודדת עם עומסים בשרשרת האספקה הגלובלית, תחרות חריפה על גיוס מוחות הנדסיים בישראל ובעולם, וצפי לכניסת מתחרים חדשים לתחום מדידת החומרים (XPS) במהלך 2027.
השורה התחתונה
נובה השלימה מעבר מרשים למעמד של שחקנית תשתית קריטית בשרשרת הערך של תעשיית השבבים וה־AI העולמית. השילוב בין הנהלה מנוסה, גידול מבני בצורך בפתרונות מדידה בכל דור שבבים חדש, מאזן עתיר מזומנים ומכפיל רווח חזוי של כ־25 לשנה הבאה, הופך את נובה לאחת מחברות הטכנולוגיה האיכותיות והמעניינות ביותר להשקעה פונדמנטלית ארוכת טווח.
הדעות והמסקנות המובאות בכתבה הן בבחינת הבעת דעה של הכותב בלבד. אין לראות באמור משום המלצה או עצה, והוא אינו תחליף לייעוץ השקעות אישי המתחשב בצרכיו ובנתוניו של כל אדם