בשבוע האחרון שמה של ענקית השבבים אנבידיה מסרב לרדת מהכותרות. המניה הלוהטת בעולם עד לא מזמן, הולכת ומאבדת את היוקרה שאפיינה אותה בשנים האחרונות. שרשרת של רומנים שניהל המנכ"ל והמייסד ג'נסן הואנג, כולל רומן עם מי שחשודה כמרגלת סינית, אילצה את המנהל המיתולוגי למסור את המפתחות בסוף השבוע האחרון.
● עבד שבע שנים באנבידיה, מנהל ענקית שבבים: זה המועמד המוביל להחליף את הואנג
● קרנות ההשתלמות הציגו תשואות שליליות. מי בכל זאת הפתיע לחיוב?
הפרשה הזו הובילה לצניחה חופשית במניית אנבידיה, שאיבדה כ־13% בשבוע האחרון, תוך שהיא משלימה ירידה של מעל 30% מאז השיא אליו הגיעה רק בתחילת החודש שעבר.
תמחור "זול" שלא נראה כבר שנים
כך, חברת השבבים הגדולה בעולם, למעשה נסחרת כיום בתמחור "זול" באופן חריג. מכפיל הרווח, היחס בין שווי החברה לרווחיה, עומד כיום על 20.6 - שפל של כמעט 8 שנים. למעשה, מדובר בנתון נמוך בחצי ממכפיל הרווח הממוצע של מניית חברת השבבים בשלוש השנים האחרונות אשר עמד על כ־44. הירידה מהשיא גם הביאה לכך שמניית ענקית השבבים נסחרת גם מתחת למכפיל של מדד הדגל האמריקאי, ה־S&P 500, שעומד כיום על כ־23.
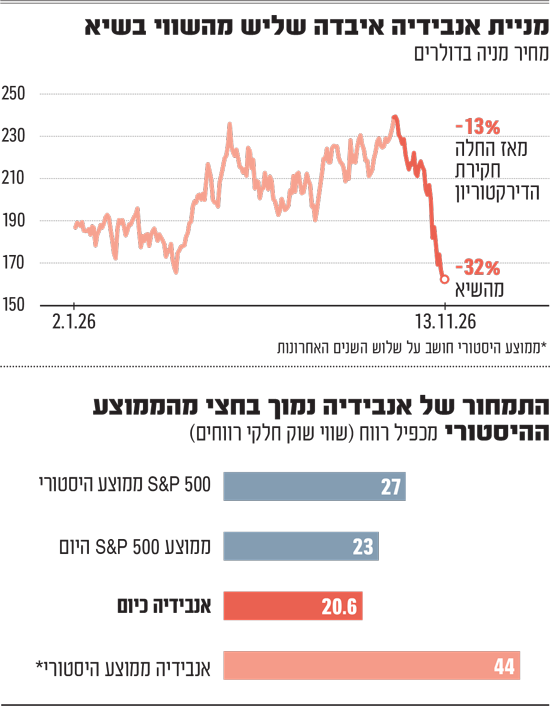
במבט קדימה מניית אנבידיה נסחרת כעת לפי מכפיל רווח עתידי (היחס בין מחיר המניה לרווח הצפוי) של 10. למעשה מדובר ברמה הנמוכה ביותר אליה הגיעה המנייה מאז שנת 2012.
"נתון חריג מאוד": משקיעי הריטייל הסתערו
מי שלא פחדו להסתער על המניה הצונחת הם משקיעי הריטייל הישראלים, שניצלו את הירידות כדי לרכוש מניות נוספות של ענקית השבבים שהפכה בשנים האחרונות לחביבת המשקיעים הפרטיים, בארץ ובחו"ל. "שליש מכל ההוראות שבוצעו אתמול (ביום חמישי, א"ג) היו במניית אנבידיה, נתון חריג מאוד כמובן. 85% מהן היו קנייה ורק 15% מכירה", סיפר בסוף השבוע עמית גוריון, סמנכ"ל מסחר עצמאי באי.בי.אי, בשיחה עם גלובס.
לדברי גוריון המסקנה המתבקשת מהנתונים, היא שלקוחותיו, "מקווים ומאמינים שהמניה תתאושש מהירידות". אך האם ההחלטה שלהם תתברר כנכונה בטווח הרחוק? שאלנו 4 אנליסטים ומנהלי השקעות.
הממליצים: "לכל אדם יש תחליף"
"הירידות החדות בשער המניה בהחלט מתחילות לייצר הזדמנות השקעה מעניינת לטווח הארוך", טוען ליאור וקס, מנכ"ל אינפיניטי ניהול תיקים. "הביקוש לשוק השבבים ממשיך לצמוח ואנבידיה כחברה מובילה עם יתרון משמעותי בשוק נהנית מבניית התשתיות של ענקיות הטכנולוגיה שצריכות להוכיח את התשואה על ההון שהן משקיעות בעוד אינבידיה כבר סופרת את הכסף.
"המשבר הניהולי ייפתר במהרה ומנכ"ל או מנכ"לית חדשה ייכנסו לתפקיד. ככל שהביקוש לשבבים יימשך, גם אם בקצב מתון יותר, אינבידיה יכולה לעת עתה להמשיך ולהראות דוחות חיוביים". לכן, לדברי וקס "ניצול הדרגתי של הירידות החדות בהחלט מתחיל להיות מעניין, למרות שהמניה יכולה להמשיך בתנודתיות גבוהה".
לקראת הדוחות השבוע: העיניים נשואות למנכ"לית שתנסה לענות לאילון מאסק
במבט קדימה, בשוק מקווים כי התמונה באשר לאנבידיה אולי תתבהר במעט בשבוע הקרוב. ביום שלישי צפויים להתפרסם דוחות הרבעון השלישי של החברה, שיהוו טבילת אש ראשונה עבור המנכ"לית הזמנית קולט קרס.
על פי צפי האנליסטים, אנבידיה תציג דוחות חזקים ביותר. הכנסות החברה ברבעון השלישי נאמדות לפי ההערכות המוקדמות בכ־108.7 מיליארד דולר, עלייה של כמעט 50% בהשוואה לתקופה המקבילה אשתקד. בשורה התחתונה, צפוי הרווח הנקי לעמוד על 2.48 דולר למניה, לעומת 1.3 דולר בתקופה המקבילה.
עם זאת, המשקיעים ימתינו ככל הנראה לשיחה שלאחר הדוחות, הפעם בהובלת קרס. המנכ"לית צפויה להישאל בידי האנליסטים על חומרת פרשת הריגול לכאורה מצד סין, וההשפעה שלה על החברה. בנוסף, היא צפויה לנסות להרגיע את המשקיעים בכל הקשור ליכולת החברה להמשיך ולקבל הזמנות, גם בעידן שלאחר ג'נסן הואנג.
ברקע, בסוף השבוע טען המיליארדר המתוקשר, אילון מאסק, כי יצרנית השבבים תאבד עסקאות "קריטיות" ללא הואנג. לטענת מאסק, הואנג ניהל את שרשרת האספקה באנבידיה "באופן מבריק", כשעסקאות רבות מסוג זה התבססו על "לחיצת יד עמו, ולא על חוזה כתוב".
ניתן להניח כי חשש זה של המשקיעים יעלה בשיחה עם החברה, ומעניין לשמוע איזה מענה יינתן מצד הנהלת החברה.
איתן גרסטנפלד
דברים דומים לאלו של וקס משמיעים גם במחלקת המחקר של בית ההשקעות תמיר פישמן. לדבריהם, "הירידות באנבידיה משקפות בעיקר את החששות לאי הוודאות שנוצרת מהתפטרותו של ג'נסן הואנג, שהיה דמות מרכזית בהצלחת החברה. להערכתנו, זו הזדמנות מדהימה לקנות את החברה המובילה בתחומה במחירים נמוכים. לכל אדם יש תחליף, ואנבידיה כבר מזמן לא תלויה באדם כזה או אחר".
הזהירים: "יש עוד מקום לרדת"
אבל לא כולם אופטימיים לגבי מניית אנבידיה. עוזי לוי, מנהל מחקר ני"ע, בנק מזרחי טפחות, אמנם מסכים כי לקוחות הענק של אנבידיה "רוכשים כוח מחשוב ותשתית תוכנה סגורה (CUDA), ולא רק דמות ניהולית". ומדגיש כי "הפער הטכנולוגי של שנתיים עד שלוש מול המתחרים נותר בעינו, וכושר הייצור של החברה כבר מכור מראש לשנה וחצי הקרובות".
עם זאת, הוא מדגיש כי עננת חוסר הוודאות שמרחפת מעל המניה נותרה משמעותית. "מעבר לוואקום הניהולי, מוקד הדאגה המרכזי נוגע לחזית הרגולטורית והעסקית מול סין, יחד עם החשש מהחרפת מגבלות היצוא האמריקאיות. כל אלו עלולים לאלץ את החברה לבצע מחיקת מלאי כואבת של כ־5 מיליארד דולר".
אייזק איידלמן מנהל השקעות במניות חו"ל במנורה מבטחים אומר כי "העובדה שאנבידיה נמצאת על הכוונת של הממשל עלולה לפגוע ב'איתנות האשראי' שהשוק מייחס לה, בזמן שהיא ממשיכה לבצע עסקאות מימון". לכן, הוא מסתייג מרכישת המניה בעת הנוכחית. "האם הייתי קונה בירידה? כרגע לא. הקונגרס עדיין צריך להחליט אם להעניש את אנבידיה, ועוד לא ידוע מי ימונה למנכ"ל הקבוע.
"אי־ודאויות רבות מרחפות מעל המניה ויכבידו עליה בטווח הקצר, ויתכן שלמניה יש עוד מקום לרדת. במקביל, אני ממתין לראות איך המתחרים של אנבידיה ינצלו את ההזדמנות. ייתכן שיצליחו למשוך לקוחות ותיקים של אנבידיה, שעד כה היו כבולים למונופול שלה".
מעבר לים נראה שרוב האנליסטים מצדדים בעיקר בעמדה האופטימית. מתוך 64 אנליסטים שמסקרים את החברה, לפי יאהו פייננס, 49 מעניקים לה המלצת קנייה, 10 ממליצים ב"קנייה חזקה" ורק 14 מחזיקים בהמלצת "החזק" (לעומת 2 בחודש שעבר). מחיר היעד הממוצע עומד כיום על כ־267.6 דולר למניה - אפסייד של כמעט 70% על השער הנוכחי.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
