
שוק המגורים של השנים האחרונות נהנה מריבוי חברות נדל"ן וקבלנים, בעיקר הודות להתפתחות סקטור ההתחדשות העירונית. רף הכניסה הנמוך יחסית, בעיקר ליזמים, משך עוד ועוד גורמים לעולם הזה, וכך קיבלנו ענף עתיר חברות, מגוון ותחרותי מאוד. על פי פרסומים שונים, רק בתחום ההתחדשות העירונית יש יותר מ־1,300 חברות פעילות. האם המגמה הזו תשתנה בקרוב? נתוני אגף הכלכלן הראשי במשרד האוצר מהחודשיים האחרונים עשויים, אולי, להעיד על שינוי כיוון.
● המדד החדש של הלמ״ס מגלה: איפה נרשמו ירידות בולטות במחירי דירות יד שנייה
● ראיון | "חוק התכנון והבנייה בנוי טלאי על טלאי, הגיע הזמן לשנות אותו"
בשתי הסקירות האחרונות של אגף הכלכלן הראשי באוצר - אחת מהן, עבור יולי, פורסמה לפני ימים אחדים, והנוספת, עבור יוני, לפני כחודש - מופיע נתון מעניין שלא הופיע בסקירות קודמות: שמונה חברות אחראיות על חמישית מתזרים המזומנים בפועל של הקבלנים, קרי תזרים המזומנים ממכירת דירות.
8 חברות, 20% מהתזרים
על פי הסקירה, ביולי עמד התזרים על כ־6.3 מיליארד שקלים, סכום המבטא גידול של 7% בהשוואה ליולי 2025. "בדומה לממצאים בחודש הקודם, גם בחודש יולי נרשמה ריכוזיות גבוהה יחסית בתזרים המזומנים בפועל של הקבלנים", נכתב בסקירה. "שמונה חברות בלבד ריכזו חמישית מסך תזרים זה. בניכוי תשומות עמד תזרים המזומנים בפועל של הקבלנים (נקרא גם 'תזרים נטו', י' נ') בחודש יולי 2026 על 1.1 מיליארד שקלים, לעומת 670 מיליון שקלים בלבד ביולי אשתקד. בניתוח זה בולטת עוד יותר הריכוזיות הגבוהה: אותן שמונה חברות ריכזו קרוב ל־70% מסך התזרים נטו".
ביוני 2026 תזרים המזומנים בפועל עמד על 8.3 מיליארד שקל, וגם כאן 20% מהסכום רוכז אצל שמונה חברות, שאחראיות על 50% מהתזרים נטו (בניכוי התשומות), שהסתכם בכ־1.4 מיליארד שקלים ביוני האחרון.
על פי בדיקת גלובס ישנם שני גורמים אשר "אחראים" לריכוזיות של תזרים המזומנים: מכירת דירות במסגרת תוכניות הסבסוד הממשלתיות ("דירה בהנחה", "מחיר למשתכן" וכדומה), ומכירת דירות ברובע שדה דב. שני אלו מניבים, על פי ההערכות, את מרב התזרים בסקטור המגורים בימים אלו, על רקע החולשה הכללית של הסקטור.
נכון למועד זה קשה לקבוע מיהן בדיוק אותן חברות - שכן הדוחות הכספיים התקופתיים לחודשים הרלוונטיים פורסמו רק חלקית - אך אפשר למצוא "רמזים" כאלו ואחרים בדוחות מחצית השנה (הכוללים את חודש יוני, שגם הוא אופיין בריכוזיות גדולה מבחינת תזרים המזומנים של הקבלנים, כאמור). כך, כפי שדיווחנו לאחרונה, חברת אאורה חצתה את רף מיליארד השקלים בהכנסות ממכירת דירות ושירותי בנייה בחצי השנה הראשונה של 2026; י.ח דמרי הציגה הכנסות של כ־820 מיליון שקלים ממכירת דירות, השכרת דירות ומבנים מסחריים ומעבודות הקמה, לעומת כ־780 מיליון במחצית הראשונה אשתקד; עמרם אברהם הכניסה כ־742 מיליון שקלים ממכירת דירות וקרקעות ומביצוע עבודות בנייה, לעומת כ־694 מיליון שקלים במחצית הראשונה של 2025; ואפי קפיטל הציגה הכנסות של כ־482 מיליון שקלים במחצית הראשונה של השנה, לעומת כ־258 מיליון במחצית הראשונה של 2025.
"להערכתי נתוני הריכוזיות קשורים ליזמים שמסרו ואכלסו פרויקטים גדולים, או כאלה שהשלימו מכירות משמעותיות", אומר אסף וקסלר, אנליסט השקעות בתשתיות ונדל"ן בקרן Sphera. "'החשודים המיידים' בעיניי הם שחקני מחיר למשתכן, כמו עמרם אברהם, רמי שבירו, קבוצת שי חי ועוד. בהיבט מבצעי המכירות זו עשויה להיות חברת פרשקובסקי, שפתחה לשיווק פרויקט גדול של מחיר למשתכן בחיפה, או אשל הירדן שפתחה גם היא פרויקט דומה בחיפה, ואולי אאורה שמכרה 52 דירות לרנט איט רק לאחרונה".
ומה יהיה על הקטנות?
ניר שמול, מנכ"ל חברת שניר לשיווק נדל"ן, מציין כי "הריכוזיות הגבוהה של החברות הגדולות במכירות ובתזרים המזומנים נובעת מכמה סיבות מרכזיות. ראשית, יש להן נגישות גבוהה לשוק ההון ולגיוסי אג"ח, מה שמגדיל משמעותית את תזרים המזומנים שלהן ומאפשר להן לצאת במבצעי מכירות גדולים שמושכים את השוק, כמו מבצעי חבר או מבצעים דומים. מלבד זה, חלק משמעותי מהריכוזיות הזו מוסבר במכירת דירות בפרויקטים של 'מחיר למשתכן' ו'מחיר מטרה'; בפרויקטים אלו חברות יכולות למכור עשרות רבות של דירות בחודש אחד (לעיתים גם 300 דירות בבת אחת), מה שמייצר הזרמת מזומנים חריגה ומרוכזת".
מגמת ריכוזיות שכזו, אם אכן תימשך, מציבה סימן שאלה גדול מעל לחברות הקטנות והבינוניות בענף, שכמותן ישנן רבות: אם מרבית התזרים נמצא בידיהן של כמה חברות גדולות - מעט מאוד עלול להישאר בידיהן של החברות הקטנות.
על רקע זה נזכיר את דברי נשיא התאחדות הקבלנים ובוני הארץ, רוני בריק, בוועידת ישראל לנדל"ן של גלובס בשבוע שעבר, שציין כי מתחילת השנה כ־800 קבלנים, רובם קטנים, פשטו רגל. "אני 40 שנה בענף, וזאת התקופה הקשה ביותר שהוא חווה", אמר. "מי שמכיר את הנושא יודע שקבלן קטן, גם הרווח שלו קטן".
עלייה בקריסות קבלנים
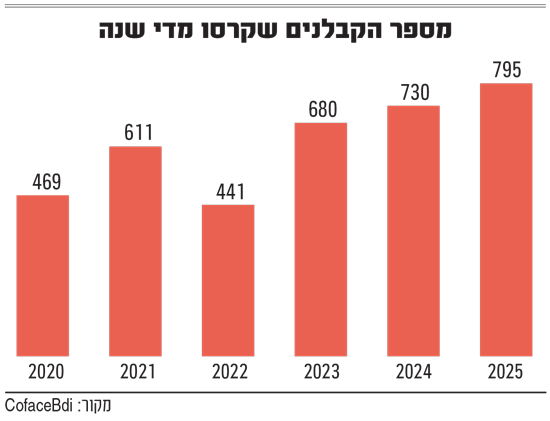
על פי נתוני חברת CofaceBdi, מספר קריסות הקבלנים עלה מ־469 בשנת 2020 ל־795 בשנת 2025. דניאלה רז-ויינרב, סמנכ"לית דאטה ומוצר, CofaceBDi: "הממצאים שפרסם אגף הכלכלן הראשי במשרד האוצר עשויים לתמוך בהערכה כי לחברות גדולות ואיתנות מתפתח יתרון תזרימי משמעותי בתקופה הנוכחית. יתרון כזה עשוי לתרום לאורך זמן להתחזקותן היחסית של החברות הגדולות, ולהגביר את הלחץ על חברות קטנות ובינוניות. עם זאת, מדובר במדד תזרימי המתייחס לחודשים מסוימים ולמכירת דירות חדשות בלבד, ולכן אין להסיק ממנו כי ענף הבנייה כולו כבר ריכוזי, או כי בעתיד יישארו בו רק חברות גדולות".
גם שמול מסתייג ואומר: "הפערים שציינו לטובת החברות הגדולות לא אומרים שהחברות הקטנות והבינוניות יקרסו, ואני לא רואה כרגע מצוקה תזרמית גדולה בשוק הנדל"ן הישראלי. במקום קריסה, אנחנו רואים התפכחות שמתבטאת בגל של מיזוגים ורכישות; קונגלומרטים מאוד גדולים, בעיקר בתחום ההתחדשות העירונית, משתלטים על חברות קטנות יותר או מתמזגים איתן. מהלכים אלו מורידים מהחברות הקטנות את הלחץ התזרימי ומאפשרים להן אורך נשימה רב יותר.
"לצד זה, החברות הבינוניות מכניסות כיום שותפים אסטרטגיים כמו בנקים וחברות ביטוח. פתרונות נוספים שמונעים משבר הם הבנקים, שמרחיבים פעמים רבות את מסגרות האשראי, וכן מימון בשוק החוץ־בנקאי. גם קרנות ריט נכנסות כיום חזק לתמונה ורוכשות מקבצי דירות מיזמים קטנים ובינוניים, וזה מאפשר להם להגדיל מכירות".