
הכותב הוא יו"ר מיטב ניירות ערך
האמריקאים הם כידוע אלופי הסטטיסטיקה בכל מה שקשור לשווקים הפיננסיים. כל נתון נסרק בכל כיוון אפשרי, ועל סמך הסטטיסטיקה הזו הגיעו כבר מזמן למסקנה שאין מה לחפש בשוקי המניות בארה"ב ממאי ועד לאוקטובר של כל שנה. יש לגישה הזו גם סלוגן קליט: "Sell in May and go away".
● תמורת 38 מיליון שקל: האקזיט הפיננסי של נבחרת כוכבי השוק
● מאחורי השיא בהיקף המשכנתאות: מה קרה לריביות ומאיזה מסלול הלווים ממשיכים להתרחק?
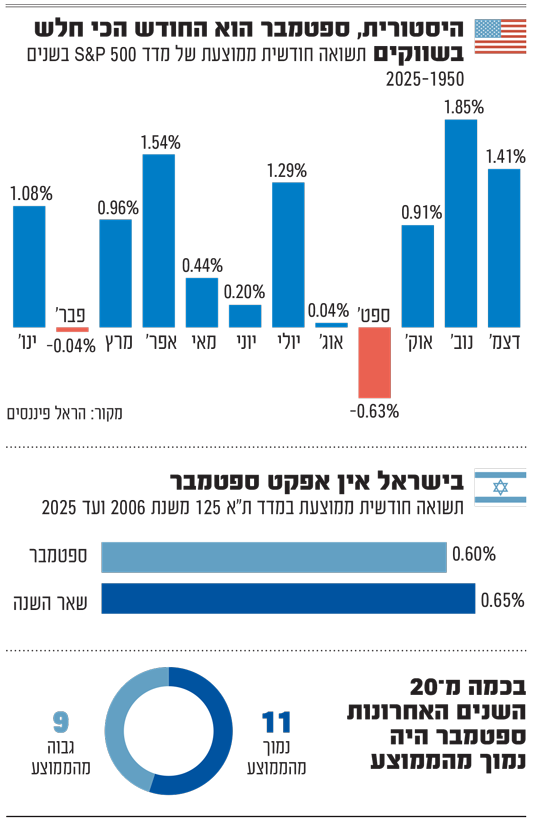
פרק הזמן הזה כולל את חודשי הקיץ ה"יבשים", ואז מגיע הסתיו של ספטמבר ואוקטובר - שנחשבים חודשים שהברכה לא שורה עליהם.
זאת לאחר שכל אחד מהם הניב בעשרות השנים האחרונות תשואה ממוצעת שלילית, בעוד שברמה שנתית ידוע שרוב השנים הסתיימו מבחינת המשקיעים בתשואה חיובית שמתקרבת ל־10% בממוצע.
ברור שסטטיסטיקה מתייחסת לעבר והיא לא תחזית לעתיד. לכן, מי שמחליט לפעול על פיה, לוקח החלטה שהוא עלול להצטער עליה. לדומה, אם מישהו פעל כך למשל ב־6 השנים האחרונות, הוא אמנם סבל מתשואה שנתית ממוצעת שלילית בשיעור של 2.8%. אבל בתוך כך - בשנתיים האחרונות יכול היה להשיג תשואה שנתית ממוצעת חיובית של 2.2%.
חודש אוקטובר בשנים 2020־2025 נראה טוב יותר מספטמבר, וגם טוב בפני עצמו: 3 שנים של תשואות חיוביות גבוהות "הכניעו" 3 שנים של תשואות שליליות, כך שממוצע התשואה השנתית היה חיובי בשיעור של 1.9%.
ספטמבר באמת "שחור"?
אז מה אומרים לנו אירועי חודש ספטמבר בשווקים הפיננסיים?
מתברר שלא רק התשואה הממוצעת השלילית שלו לאורך השנים מטילה עליו צל, אלא שגם ארבעה אירועים קשים ומטלטלים ברמה עולמית התרחשו בחודש זה.
ספטמבר 1997: משבר שפרץ בתאילנד והיה לו אפקט מדבק על אינדונזיה, מלזיה ושורת מדינות באסיה, והתבטא בבריחת הון זר וקריסת המטבעות של אותן מדינות ב־50% ואף יותר, שהובילו למשברים כלכליים ופוליטיים.
ספטמבר 1998: רוסיה מודיעה כבר באוגוסט כי לא תוכל לעמוד בהתחייבויותיה בקשר עם איגרות החוב שהנפיקה, ומבצעת פיחות גדול במטבע הרובל.
עקב כך קרן גידור גדולה ומוערכת בשם LTCM, שהרבתה להשקיע ברוסיה ובאופן ממונף מאוד, נקלעה לקשיי נזילות חמורים שאיימו להשפיע על כל המערכת הפיננסית בארה"ב. למרות שניהלה רק כ־5 מיליארד דולר של נכסים, הרי שהיא השקיעה במינוף של 1 ל־100, ולכן קריסתה איימה לחולל תגובת שרשרת מחרידה, כמו גם נפילה של אלה שסיפקו לה את המינוף המטורף.
הפיתוי של מנהלי הקרן להשקיע ברובל, שהיה עד אז יציב עם תשואות דו ספרתיות גבוהות על האג"ח הרוסיות, היה גדול מדי, עד שהבכירים ־ אקדמאים וזוכי פרס נובל שניהלו את הקרן, לא עמדו בפיתוי להרוויח הרבה ומהר.
ומשני המשברים האלה שנראה שכבר נשכחו, לשתי טלטלות שאירעו במאה הנוכחית וזכורות היטב.
ספטמבר 2001: הפיגוע במגדלי התאומים בניו יורק (11.9) חולל טלטלה רבתי בשווקים. התדהמה הייתה עצומה; זה מסוג האירועים שכל אחד זוכר בדיוק היכן היה כשזה קרה, למרות שחלפו מאז כמעט 25 שנים. בצעד יוצא דופן, הורו ראשי המערכת הרגולטורית לסגור את הבורסות לארבעה ימי מסחר, וכשנפתחו מחדש נרשמה ירידה תלולה בשערים: ה־500 S&P ירד בכ־5% והנאסד"ק בכ־7%, ומכאן המדדים המשיכו להידרדר.
חשוב לציין שהירידות הללו רק הכבידו עוד על הנאסד"ק שרק שנה וחצי קודם לכן, במרץ 2000, חווה את התפוצצות בועת הדוט.קום. עקב כך מהשיא שרשם בתחילת אותו חודש ועד 9.10.2002 צנח המדד ב־78%.
ספטמבר 2008: המשבר הפיננסי הגדול ביותר מאז שנת 1929, שפרץ בוול סטריט אבל לא נשאר שם. נורות האזהרה החלו להבהב כבר באוקטובר 2007, סביב נושא הסאב־פריים (איגוח נכסי הנדל"ן), אבל נקודת הפיצוץ התרחשה ב־15.9.08. אז קרס גוף ההשקעות הענק ליהמן ברדרס, כשהוא מפיל עמו עוד גופים עד כדי סכנה לקריסת הבנקים הגדולים בעולם ומיטוט כל המערכת הפיננסית.
רק פעילות החלטית ונמרצת של הבנק המרכזי (פד) בראשות היו"ר בן ברננקי, ושיתוף פעולה עם משרד האוצר האמריקאי, הצליחה להרגיע את השווקים ולהציל את גופי הענק הבנקאיים. אבל זאת לא לפני ששוקי המניות צנחו בשיעור של כמעט 50% עד לראשית מרץ 2008.
הרקורד של אוקטובר
ומה מספרים דפי ההיסטוריה על חודש אוקטובר? מעט יותר טוב מספטמבר, אבל מתחרה בו בכל הקשור לאירועים דרמטיים.
הייתה כמובן המפולת הגדולה של אוקטובר 1929: במשך יומים צנח הדאו ג'ונס, שהיה אז המדד המוביל בבורסה האמריקאית, בשיעור של 25%. זה התרחש אחרי גאות מטורפת בשווקים בעשור שקדם למפולת, והתברר כרק פרומו להמשך: מאז השיא בראשית ספטמבר 1929 ועד ליולי 1932, השוק ירד בכ־90% ויצר את השפל הכלכלי הגדול. לקח לשוק המניות עוד 25 שנים לחזור לשיא של 1929.
עוד יום "שני שחור" חל ב־19 באוקטובר 1987: שעה שהדאו ג'ונס צנח ביום אחד בכ־22%, הירידה החדה ביותר ביום יחיד, בלי שהיה הסבר ברור מדוע בכלל השוק ירד ובשיעור כזה. חלק האשימו את המסחר במכונות, ואחרים ייחסו זאת לגורמים כלכליים - עלייה בתשואות לפדיון של האג"ח בשבועות שקדמו לאירוע וגירעון מסחרי גדול של ארה"ב (מזכיר למישהו תופעה מהימים האלה?). לפחות המפולת הפיננסית הזו לא גררה אחריה מיתון.
ומתחילת המילניום הזה, המשבר הגדול של שנת 2008 אמנם התחיל בספטמבר, אבל נמשך ביתר עוצמה לתוך אוקטובר, כשהוא מלווה בפאניקה של ממש. באותו ספטמבר ה־500 S&P נחלש בכ־9%, אך באוקטובר הירידה העמיקה בכ־17% עד להתאוששות השוק בימים האחרונים של החודש.
במקרה זה זו הייתה מפולת מתמשכת שראשיתה בספטמבר 2008 וסיומה במרץ 2009, עם השלכות כלכליות קשות בדמות פשיטות רגל, נפילה בכל מה שרק מזכיר נדל"ן ומיתון של ממש. נדרשו אז מאמצי־על של הממשל והפד לאורך שנים, כולל סביבת ריביות אפסיות, וכן התפתחות טכנולוגית מרשימה כדי להוציא את הכלכלה מהמצר.
ישראל והסטטיסטיקה
שוק המניות בת"א כחלק משוקי המניות בעולם, בוודאי מושפע מכל שמתרחש בספטמבר, באוקטובר ובכל תקופה שהיא במקומות אחרים. אבל לישראל יש היסטוריה מיוחדת עם חודשי אוקטובר, שליליים ודרמטיים.
באוקטובר 1973 פרצה מלחמת יום הכיפורים, שהשליכה קשות על הבורסה ועל כלל המשק, עם נסיקת האינפלציה בעקבות הזינוק המתמשך במחירי הנפט.
אוקטובר 1983 הביא עמו את משבר מניות הבנקים והפסקת הוויסות. זה הוביל לסגירת הבורסה בת"א מה־6 בחודש עד ל־24, כשבזמן זה נמצא הסדר שהופך את המניות ממניות לאג"ח דולריות בערבות המדינה.
את אוקטובר 2023, כולנו זוכרים:
המחדל הגדול ב־7.10 ופתיחת מלחמה שהתפתחה ל־7 חזיתות, כולל איראן. בהיבט הבורסה - נפילה חדה בשוק המניות בתגובה ראשונית, ומאוחר יותר, בעיקר מתחילת 2024 - התאוששות מופלאה.
ומה מלמדים נתוני שוק המניות בישראל לגבי האמירה שכדאי להסתלק משוק המניות במאי ולחזור אליו בנובמבר? הבה נבחן.
נתוני התשואה הממוצעת במדד ת"א 25 (בעבר, וכיום ת"א 35) מאז השקתו ב־1992 מראים כי התשואה החצי שנתית מנובמבר ועד אפריל הייתה 8.4%, לעומת 0.7% בלבד שהניב בחצי השנה שממאי ועד אוקטובר. זה נכון גם לגבי מדד היתר: 11.6% לעומת 2.3%, בהתאמה.
כרגע אנחנו בחודש ספטמבר, שלא הצדיק נבואות "ספטמבר השחור" עד כה (המדד עלה בכ-1%), ובפתח כבר אוקטובר האדום או המפחיד בדרכו. לתפיסתי, האיום המרכזי על השווקים בעת הזו, מעבר לאי הוודאות בכל הקשור לענקיות ה־AI, מגיע מכיוון שוק האג"ח הממשלתיות, שבו התשואות לפדיון זוחלות מעלה כמעט בכל המדינות המפותחות, ובראשן ארה"ב. בכך הן מייצרות אלטרנטיבה השקעתית מעניינת שעלולה לפגוע באטרקטיביות של שוקי המניות.
*** אין לראות באמור המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הזמנה לבצע רכישה או השקעות ו/או פעולות או עסקאות כלשהן. במידע עלולות ליפול טעויות ועשויים לחול שינויי שוק