סקירת המסחר: דיווחים שוטפים, מגמות, מדדים, שערי מניות, אג"ח, מט"ח וסחורות והמלצות אנליסטים
7:00
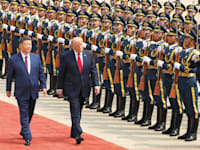
דריכות גבוהה בשווקים הגלובליים לקראת פגישת הפסגה הבוקר בין הנשיא דונלד טראמפ למקבילו הסיני שי ג'ינפינג. עיני המשקיעים נשואות להסכמות האפשריות במפגש, בייחוד סביב המשך ההשקעות ב-AI וההיתכנות של שיתוף פעולה עתידי בסקטור השבבים, לצד ההתפתחויות במלחמה מול איראן ומלחמת הסחר.
● הישראלי שבלב הפריצות למודלי ה־AI: "עושים טעויות, זה הזמן של התעשייה להתאפס"
● התרחיש שמלך האג"ח מזהיר ממנו ומתי שוק המניות יגיע לנקודת שבירה
אסיה
המסחר בבורסות אסיה מתנהל הבוקר במגמה מעורבת, כאשר מדד הניקיי היפני בולט לחיוב עם עלייה של 1.3%. מנגד, השווקים בסין ובהונג קונג רושמים חולשה, עם ירידות של 0.9% במדד שנגחאי ו-0.5% במדד ההאנג סנג. בבורסת סיאול בדרום קוריאה לא מתקיים הבוקר מסחר, לרגל פסטיבל הירח המלא (צ'וסוק).
וול סטריט
החוזים העתידיים בוול סטריט מצביעים על צפי לפתיחה שלילית מתונה, כאשר מדדי הדאו ג'ונס, ה-S&P 500 והנאסד"ק נסחרים כולם באדום עם ירידות קלות של בין 0.1% עד 0.2%.
אתמול, המדדים המובילים וול סטריט נסחרו תחת לחץ על רקע התגברות החששות מפני האינפלציה והעלאת ריבית נוספת, זאת לאחר ארבעה ימים של עליות, S&P 500 ירד ב־0.6%, נאסד"ק איבד 1.2% לאחר שביומיים האחרונים קבע שיאים ודאו ג'ונס ירד ב־0.5%. מדד הפחד (VIX) זינק אמנם בכ-6%, אך עדיין נמוך מממוצע 200 הימים שלו. ראסל 2000, המדד של המניות הקטנות שהן רגישות יותר לגובה הריבית, השיל 1.5%.
הירידות היו לרוחב כל השוק והתפזרו בין הסקטורים השונים, מתוך ה-11, רק אחד, סקטור האנרגיה (XLE ) עלה היום בהובלת בי.פי. וקונוקו פיליפס . מנגד, סקטור התשתיות (XLU ) היה החלש ביותר, גם סקטור הצריכה המחזורית (XLY ) ושירותי התקשורת (XLC ) רשמו ירידות.
המסחר בוול סטריט הונע אתמול משילוב של דריכות גיאופוליטית וחששות גוברים מהמשך העלאות הריבית. במוקד הגיאופוליטי עמדו המגעים העקיפים בין ארה"ב לאיראן בשולי עצרת האו"ם, שלוו במסרים מעורבים מצד הממשל - מתקוותו של השליח למזרח התיכון סטיב ויטקוף לשיחות בונות, ועד לאזהרת הנשיא טראמפ כי עליו להחליט אם להגיע להסכם או "להשמיד" את המדינה. מתיחות זו דחפה את מחיר נפט הברנט לזינוק של כ-3% אל מעל ל-102 דולר לחבית, והקפיצה את תשואת האג"ח הממשלתית האמריקאית ל-10 שנים ב-15 נקודות בסיס, לשיא של 19 שנה ולרמה של 5.1%. במקביל, הלחץ בשווקים החריף בעקבות נתוני מאקרו שעקפו את התחזיות והצביעו על האצה בפעילות העסקית בארה"ב לשיא של יותר מחמש שנים (מדדי ה-PMI טיפסו ל-57 נקודות במגזר הייצור ול-58.7 בשירותים). נתונים אלו, המשקפים המשך עלייה בעלויות התשומות והאנרגיה, חיזקו את החששות מאינפלציה דביקה, חששות שזכו לגיבוי גם בהתבטאויותיהם הניציות של בכירי הפד מייקל באר ותומאס בארקין, שהעריכו כי יידרשו העלאות ריבית נוספות כדי לרסן את עליית המחירים.
נפט
בשוק האנרגיה, מחירי הנפט רושמים הבוקר מגמה שלילית, כאשר חבית מסוג ברנט נחלשת בכ-1% ונסחרת סביב 102.1 דולר, וחבית מסוג WTI יורדת בשיעור דומה לרמה של כ-91.3 דולר. הלחץ כלפי מטה הלילה מגיע בעקבות דיווח של רויטרס ו-Kpler, לפיו יבוא הנפט לאסיה בחודש ספטמבר צפוי לטפס ל-23.96 מיליון חביות ביום - הנתון הגבוה ביותר מאז פרוץ המלחמה מול איראן בחודש פברואר, נתון המאותת על זמינות מלאים אזורית גבוהה מהצפוי.
הירידות הלילה הופכות את המגמה מאתמול, אז מחירי הנפט רשמו התאוששות וקטעו רצף של חמישה ימי ירידות רצופים. העליות אתמול נשענו על החשש הגובר מאיסור יצוא דלקים מארה"ב לצד הניסיון לתמרן בין סיכוני האספקה למגעים הדיפלומטיים. אולה סלות' האנסן, ראש אסטרטגיית הסחורות ב-Saxo Bank, הסביר כי הזינוק במחירי הדיזל באירופה בעקבות איום איסור היצוא האמריקאי סיפק תמיכה מהותית לנפט הגולמי. בנוגע למגעים בין ארה"ב לאיראן, הוסיף האנסן כי תגובת השוק המאופקת מעידה על סקפטיות: "הסוחרים רוצים לראות צעדים מעשיים ומוצקים משני הצדדים שמצביעים על פתרון". בהקשר לאיסור היצוא, חמד חוסיין מ-Capital Economics הזהיר כי אף שמהלך כזה עשוי להוריד זמנית את מחירי הדלק בארה"ב, "מגבלות השינוע בתוך המדינה יובילו בסופו של דבר להצטברות מלאים, מה שייאלץ את בתי הזיקוק לקצץ את התפוקה".
ברקע התנודתיות הגבוהה במחירים, המתיחות הגיאופוליטית נותרת במוקד בעקבות נאומו התקיף של נשיא איראן, מסעוד פזשכיאן, בעצרת האו"ם, בו האשים את ארה"ב וישראל בליבוי חוסר היציבות. נעים אסלאם, מנהל ההשקעות הראשי ב-Zaye Capital Markets, מזהיר ב-CNBC כי הירידה הנוכחית במחירי הנפט עלולה להיות זמנית: "השווקים עדיין רגישים להידוק מוניטרי נוסף, להסלמה מחודשת במזרח התיכון ולדיונים השבוע בין ארה"ב לסין סביב סחר, בינה מלאכותית ושרשראות אספקה אסטרטגיות - סיכונים שעלולים להפוך את המגמה במהירות".
מט"ח
אתמול, מדד הדולר (DXY) טיפס לשיא של חודשיים (101.2 נקודות) והשלים זינוק של 2.2% ב-11 ימי מסחר - הרצף החזק ביותר שלו מאז פרוץ המלחמה עם איראן. הסיבה המרכזית לזינוק היא שילוב של נתוני מאקרו חזקים (שיא של 5 שנים בפעילות העסקית בארה"ב) וזינוק בתשואות האג"ח הממשלתיות ל-10 שנים (שחצו את ה-5.1%). שני נתונים אלו מחזקים את הערכות השוק שהפדרל ריזרב ייאלץ להשאיר את הריבית גבוהה לאורך זמן כדי לרסן את האינפלציה.
תל אביב
המניות הדואליות יחזרו למסחר בבורסת תל אביב עם פער ארביטראז' משוקלל שלילי שצפוי למשוך את מדד ת"א 35 לירידה תיאורטית של כ-0.24% בפתיחה. את המגמה השלילית במדד צפויות להוביל המניות: טבע , נייס , אורמת טכנו ואלביט מערכות שבו מניו יורק עם פערי ארביטראז' שליליים של 1.55%, 1.36%, 0.43% ו-0.58% בהתאמה. מנגד, סקטור השבבים יספק רוח גבית חיובית וינסה למתן את הירידות, לאחר שקמטק (2.97%), נובה (2.28%) וטאואר (1.62%) חוזרות כולן עם פערים חיוביים. בולטת במיוחד מניית פאלו אלטו שחוזרת לתל אביב עם פער חיובי חזק של כ-4%.
עוד משהו שכדאי לדעת
בבנק ההשקעות מורגן סטנלי ממליצים למשקיעים לגוון את התיקים ולחפש הזדמנויות השקעה בשווקי יפן ואירופה, תוך התמקדויות בסקטורים כמו בנקים וביטחון. אנדרו סלימון, מנהל תיקים בכיר במורגן סטנלי, הסביר בשיחה עם CNBC כי בעוד שבעבר שווקים אלו נתפסו כמפגרים אחרי השוק האמריקאי, כעת נרשם בהם שינוי מגמה חיובי הודות לעדכוני רווחים כלפי מעלה. "אנחנו רואים חברות רבות שמתחילות לעדכן את תחזיות הרווח שלהן כלפי מעלה, וזו הסיבה המרכזית לכך שהשוק היפני מפגין ביצועים טובים השנה", ציין סלימון, והוסיף לגבי אירופה כי "ביטחון הוא סקטור אחד, אך לא היחיד - תסתכלו על הבנקים, הם רושמים ביצועים מצוינים". סלימון הדגיש כי זהו השוני המרכזי בשנת 2026 לעומת שנים קודמות, והעריך כי "השוק באמת ימריא כשהמשקיעים יבינו עד כמה סיפור הרווחיות הוא עוצמתי". באשר לשוק האמריקאי, סלימון שומר על אופטימיות חרף הדריכה במקום של המדדים, וציין כי "השוק דורך במקום מזה זמן מה, אך תחזיות הרווח ממשיכות לעלות ועולות - וזו הסיבה שאינני חושש".
*** אין באמור ייעוץ או שיווק השקעות המתחשב בנתונים ובצרכים האישיים של כל אדם, או משום עצה או המלצה לרכישה או מכירה של מוצר פיננסי כלשהו.