בעוד שמאות אלפים יצאו בסוף השבוע לרחובות צרפת במחאה על יוקר המחיה והמצב בשירותים הציבוריים, בשווקים הפיננסיים כבר ניכרת עלייה חדה בחשש ממצבה הכלכלי של המדינה. בתוך כחודש כמעט הוכפל מחיר ביטוח החוב הצרפתי, וכעת הוא גבוה מזה של ישראל. אלא שלמרות הטלטלה הפוליטית והחוב הציבורי המתקרב ל־120% מהתוצר, צרפת עדיין נהנית מדירוג אשראי גבוה יותר. כיצד ניתן להסביר את הפער?
● הפרלמנט משותק, הרחובות בוערים: כך פירק מקרון את הדמוקרטיה הצרפתית
● הבנק המרכזי האירופי יצטרך להכריע: האם לחלץ את צרפת ממשבר החוב
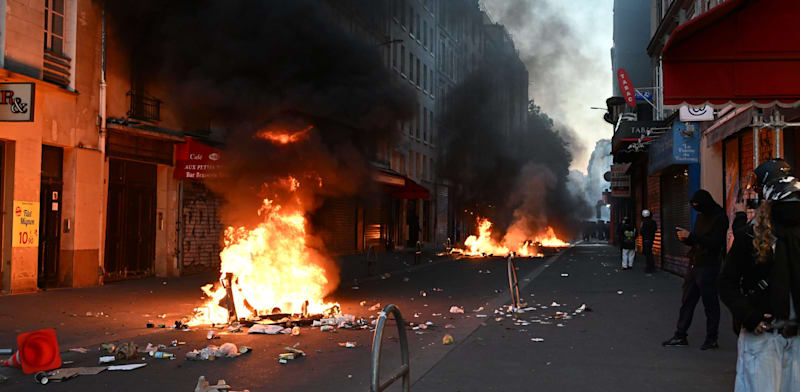
לפי נתוני ממשלת צרפת, כ־550 אלף בני אדם השתתפו בהפגנות ביום שבת, בעוד שהמארגנים העריכו את מספרם בכ־800 אלף. מרבית ההפגנות התנהלו בשקט, אך בחלק מהערים פרצו עימותים אלימים, שכללו הצתות וביזה. בלימוז' הוצת בניין העירייה ההיסטורי, ובדיווחים האחרונים נמסר על לפחות 1,800 עצורים ברחבי המדינה. המחאות, שהחלו על רקע מצוקת מערכת החינוך והתרחבו למחאה על יוקר המחיה והשירותים הציבוריים, מצטרפות למשבר הפוליטי שמקשה על הממשלה לקדם התאמות תקציביות.
ההשוואה בין צרפת לישראל, שעליה הצביעו חשבונות ה־X "הגורו״ (@daardos) ו"גלילאו״ (@gilileoB), חושפת פערים משמעותיים. לפי תחזיות קרן המטבע הבינלאומית, יחס החוב הציבורי לתוצר בצרפת צפוי להגיע השנה ל־118.5%, לעומת כ־70% בישראל. הגירעון הצרפתי צפוי להישאר גבוה, וההתנגדות הציבורית לצעדי צמצום הוצאות ממחישה את הקושי: המהלכים שנועדו לבלום את התרחבות החוב עלולים בעצמם להחריף את המתיחות החברתית.
אולם הפער הבולט ביותר מתגלה דווקא בשוק ביטוחי האשראי. מחיר ביטוח החוב של צרפת לחמש שנים (CDS) עמד ביום חמישי האחרון על כ־79 נקודות בסיס, לעומת כ־58 נקודות בסיס בישראל. מדובר במכשיר פיננסי המאפשר למשקיעים לרכוש הגנה מפני אירוע אשראי, כמו חדלות פירעון של המדינה. ככל שמחיר הביטוח גבוה יותר, כך השוק מתמחר סיכון אשראי גבוה יותר. הפער עומד כעת על כ־21 נקודות בסיס.
חוזק המוסדות, מבנה הכלכלה והסיכונים ארוכי הטווח
לפני כחודש התמונה הייתה הפוכה. במחצית השנייה של ספטמבר נסחר ביטוח החוב הצרפתי סביב 40 נקודות בסיס, לעומת כ־53 בישראל. מאז כמעט הוכפל מחיר הביטוח הצרפתי, בעוד שבישראל נרשמה עלייה מתונה בהרבה. עם זאת, מחירי ה־CDS מושפעים גם מנזילות ומתנאי המסחר, ומשקפים עלות הגנה לתקופה מוגדרת, בעוד שדירוגי אשראי מבוססים על הערכת סיכון רחבה יותר ולטווח ארוך יותר. לכן הפער אינו מעיד בהכרח על טעות של אחד הצדדים.
למרות זאת, סוכנויות הדירוג ממשיכות להעניק לצרפת יתרון. S&P ופיץ' מדרגות אותה ברמה של A+, לעומת A לישראל. במודי'ס הפער משמעותי יותר: צרפת מדורגת Aa3 , לעומת Baa1 לישראל. עם זאת, תחזית הדירוג של צרפת במודי'ס שלילית, בעוד שזו של ישראל יציבה.
ההסבר טמון בין היתר בכך שסוכנויות הדירוג בוחנות גם את חוזק המוסדות, מבנה הכלכלה והסיכונים ארוכי הטווח. צרפת נהנית מכלכלה גדולה ומגוונת, מבסיס מס רחב ומהשתייכותה לגוש האירו, בעוד שישראל ממשיכה להתמודד עם סיכונים ביטחוניים וגיאופוליטיים משמעותיים. גם בישראל הסיכונים טרם נעלמו, ופיץ' ממשיכה להחזיק בתחזית דירוג שלילית.
השאלה כעת אינה רק אם דירוג האשראי של צרפת ישתנה, אלא האם המשבר הנוכחי מסמן שינוי עמוק יותר באופן שבו השווקים מעריכים את יציבותה הכלכלית. לפחות לעת עתה, המשקיעים דורשים מחיר גבוה יותר עבור ביטוח החוב הצרפתי, בעוד שסוכנויות הדירוג ממשיכות להעניק לצרפת יתרון על פני ישראל. ביום שישי הקרוב, 23 באוקטובר, מתוכננת סקירת דירוג של מודי'ס לצרפת, שעשויה להעמיד את הפער הזה במוקד תשומת הלב.