בתוך גל איגרות החוב הממשלתיות שהתשואה עליהן זינקה בחודש האחרון, אלו של צרפת בולטות לרעה. לא רק שהתשואה עליהן זינקה יותר מבכל מדינה אירופית אחרת מאז תחילת אוגוסט, גם המרווח בינן לאיגרות חוב בטוחות יותר שבר שיא של שלושה עשורים. בתחילת השבוע, בעוד שתשואות האג"ח לעשור של כלכלות גדולות כמו ארה"ב וגרמניה ירדו, אלו של צרפת המשיכו לעלות, והן עומדות נכון לבוקר יום שלישי השבוע על 4.9%. באירופה כבר לא בוררים מילים, ומדברים כבר כעת על "משבר חוב צרפתי".
● הנוסחה הנורדית לשגשוג כלכלי בעולם מסוכן ומפולג
● בלעדי | דוח חדש מזהיר מפני השלכות חובות הענק של משרד הביטחון לחברות הביטחוניות
השאלה הגדולה ביבשת בימים אלו היא כיצד למנוע מהמצב להחמיר, ואולי אף "להדביק" כלכלות אחרות בגוש האירו, ואילו השלכות יהיו למהלכים האפשריים על היבשת ובתוך צרפת. אחרי הכול, צרפת היא הכלכלה השנייה בגודלה בגוש, והמטבע המשותף של מדינות הגוש מנוהל על ידי הבנק המרכזי האירופי. הבעיה שלה היא בעיה עבור אירופה כולה.
החזית הפיסקאלית נראית עגומה. עם תמונות של התפרעויות צעירים ברחובות, שהשבוע נכנסות לשבוע השלישי שלהן, עם חוסר יציבות פוליטית ודיונים על קיצוצי תקציב ש"נראים רע בדיוק כמו בשנה שעברה", כפי שכתב השבוע ה"לה מונד", נדמה שהאפיק הפיסקאלי לא יספיק כדי להרגיע את חשש המשקיעים הבינלאומיים. הממשלה הנוכחית בצרפת אולי רוצה להוריד את הגירעון ל-5% מהתקציב, ואף הציעה קיצוץ של 47 מיליארד אירו לשם כך, אבל פשוט אין לה הרוב לעשות זאת.
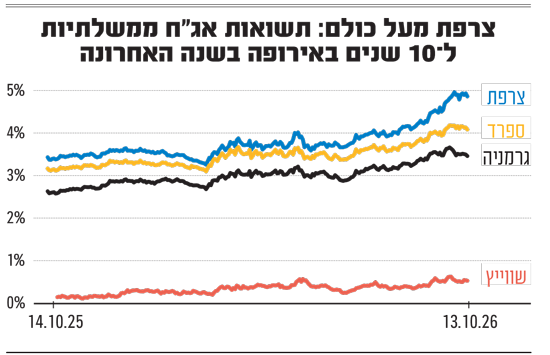
סיוע אירופי? רק שאלה של זמן
לכן, רוב תשומת הלב עוברת לצד המוניטרי, ולצעדים האפשריים של הבנק המרכזי האירופי והפוליטיקאית הצרפתית העומדת בראשו - כריסטין לגארד. "לא תהיה לבנק המרכזי האירופי ברירה אלא לסייע לצרפת כמו שסייעה לאיטליה ולספרד על ידי התערבות בשוק האג"ח", העריך האנליסט רובין ברוקס ברשת X בימים האחרונים, "זו רק שאלה של זמן עד שזה יקרה".
תרחיש הייחוס המדובר ביותר כעת ביבשת הוא משבר החוב של מדינות דרום אירופה ב-2011-2012. אז, התשואות על האג"ח הממשלתיות של איטליה וספרד, בין היתר, שברו שיאים, ומשקיעים בינלאומיים נפטרו מהאג"ח של מדינות אלו, בעלות שיעורי חוב גבוהים, מחשש שיפשטו רגל או שיבצעו איזו "תספורת". עתיד גוש האירו כולו היה מוטל אז בספק.
אבל הבנק המרכזי האירופי התערב מבחינה רטורית ומנהלית. מבחינה פרוצדורלית, הוא השיק כלי מוסכם שמאפשר לרכוש אג"ח של מדינות אלו ללא כל תחתית. התיאוריה היתה כי הקנייה בולמת את הירידה במחירים, מורידה את התשואות, אבל בעיקר מסמנת כי "יש גב" למדינות הללו. שהן לא יינטשו על ידי הגוש והבנק המנהל אותו. מבחינה תקשורתית, נשיא הבנק דאז, מריו דראגי, התייצב ביולי 2012 בפני התקשורת ואמר שלוש מלים שמוזכרות מאז כרגע מפתח בהיסטוריה הקצרה של האירו - "כל מה שנדרש". הציטוט המלא, שנאמר באנגלית, היה: "במסגרת המנדט שלנו, הבנק המרכזי האירופי מוכן לעשות כל מה שנדרש כדי לשמר את האירו. והאמינו לי, זה יספיק".
בסופו של דבר המלים לבדן היו מספיקות. הכלי שהושק כלל לא יושם. במקום זאת, ב-2022, שוב אחרי עלייה בתשואות של איטליה וספרד, הבנק המרכזי התחיל לקנות באופן עצמאי, שלא במסגרת תוכנית כמותית כלשהי, את האג"ח של המדינות.
המהלך גם חישק את איטליה וספרד מלפרוש מהאיחוד, משום שהן הפכו לתלויות בו, אך בעיקר יצר מנגנון סבסוד שקיים מאז. המדינות בעלות הגירעון הקטן, שעלויות ההלוואה שלהן נמוכות, אלו שמתנהגות באחריות פיסקאלית, כמו גרמניה והולנד, מסבסדות באמצעות הבנק המרכזי האירופי והרכש שלו מדינות פזרניות, שאחרת היו צריכות לעמוד בפני עלויות החזר הלוואה גבוהות הרבה יותר.
כעת, לפי אנליסטים רבים, אירופה נמצאת על סיפו של שידור חוזר של משבר החוב ההוא. אלא שהפעם מדובר בצרפת. יחס החוב-תמ"ג שלה יחצה את ה-120% עד סוף השנה, הגירעון לא יירד מ-5% במקרה הטוב ביותר, ושוב כל העיניים הן על הבנק המרכזי האירופי.
לא רק צרפת סובלת ממשבר
לגארד מרגישה את הלחץ. ההתבטאות הראשונה והאחרונה שלה בנושא בשבוע האחרון נועדה לסמל נחישות ואחריות. "לבנק המרכזי האירופי יש הכלים כדי להתמודד עם דינמיקה לא מוצדקת בשווקים", אמרה ביום חמישי. אם ה-ECB יתחיל לרכוש אג"ח צרפתיות, למהלך צפויות להיות גם השלכות. ייתכן שהן יתבטאו בחזרה לרפורמת הפנסיות שהושעתה בשל אי שביעות רצון ציבורית בצרפת, ייתכן שהן יתבטאו בדמות קיצוץ בהוצאות הממשלה, על אפו ועל חמתו של הציבור הצרפתי. "צרפת זקוקה למסלול תקציבי אמין ולרפורמות כדי להשיב את האמון בה", הזהירה בחודש שעבר לגארד.
הבדל משמעותי אחד לעומת העבר הוא האווירה הציבורית באיחוד האירופי בנוגע לעזרה ולחילוצים פיננסיים. בגרמניה הולכת ופוקעת הסבלנות להמשיך ולממן את מדינות דרום אירופה בדרך הזו, בעוד שהמדינה עצמה בקשיים וסובלת ממצוקה תקציבית. מפלגת "אלטרנטיבה לגרמניה" מדברת על כך באופן נחרץ, ואפילו הציבה מחדש את פירוק גוש האירו כחלק מהמצע שלה. היא המפלגה המובילה בסקרים, עם כ-29% תמיכה.
הבדל נוסף הוא שמשבר החוב הצרפתי רק מצטרף לאלה של איטליה וספרד. לאיטליה עדיין יש יחס חוב-תוצר של 140% ולספרד 102%. בריחה של משקיעים מצרפת יכולה להפוך לבריחה מכל מדינות גוש האירו שלהן מדדי מאקרו גרועים, והבנק המרכזי יצטרך להתמודד עם משימת רכש אג"ח של שורת כלכלות, ולא רק אחת.
מה שמדאיג ביותר את השווקים הוא העובדה כי הצרפתים מסרבים לבצע רפורמות. 57% מהציבור תומכים במחאת הצעירים הנוכחית, שדורשת להקצות יותר תקציבים לחינוך. ורוב גדול גם מתנגד להעלאת גיל הפרישה לפנסיה. הציבור גם בעד יותר תמיכה ממשלתית והסרת מיסוי על דלק ושלל צעדים שרק יגדילו את הגירעון. למעשה, לצרפת אין יותר מרווח פיסקאלי לצעדי מדיניות. בקרוב, היא עשויה להיות תלויה בבנק המרכזי האירופי - ובשותפותיה לגוש האירו - כדי להתוות את עתידה.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
