מניות הבינה המלאכותית (AI) רשמו ירידות חדות בוול סטריט בימים האחרונים, על רקע אינפלציה גבוהה שמייקרת את עלויות המימון ומאיימת על ההשקעות בהקמת מרכזי נתונים, הנשענות על חוב. המשקיעים הראו שהם מודעים לאחד הסיכונים הגדולים בתחום: האפשרות שהתוכניות להשקעות הון בהיקף של טריליוני דולרים לא יצאו לפועל. אבל יש סיכון גדול אף יותר - שההשקעות בהקמת התשתיות יימשכו במלוא הקצב.
הרווחים יוצאי הדופן בינתיים במניות ה-AI מסייעים לטשטש את שני הסיכונים ומרגיעים רבים מרוכשי המניות.
● החוב האמריקאי מתחיל לעלות ביוקר: הריבית הפכה למנוע של הגירעון
● אילון מאסק מבטיח: בשנה הבאה כל ילד אמריקאי יקבל מניה של SpaceX
הרווחים אינם אשליה אמנם. אבל הם מרגיעים רק אם מאמינים במה שאיש הפיננסים האגדי ג'ון טמפלטון הגדיר כשלוש המילים המסוכנות ביותר בעולם ההשקעות: "הפעם זה שונה".
ההשקעות בתשתיות AI עדיין לא הוכיחו שהן יכולות לחמוק מהבעיות שאפיינו בעבר מיזמי ענק, כמו הקמת מסילות רכבת ותשתיות אינטרנט. אז עד כה לפחות, הפעם זה לא שונה.
נתחיל ברווחים. הוצאות ההון (Capex) של חברה אחת מייצרות הכנסות לחברות אחרות. תנופת הקמת הדאטה סנטרים מניבה הכנסות עצומות לחברות בענפים משיקים נוספים - והובילה לעליות מחירים של שבבים, מערכות קירור, כבלים, גנרטורים לגיבוי, טורבינות ושלל מוצרים נוספים. כתוצאה מכך, המכירות מזנקות ושולי הרווח של היצרניות מתרחבים.
אבל המצב הזה זמני. לאחר שהקמת התשתיות תושלם בעוד כמה שנים, הוצאות ההון יצנחו בחדות, משום שתחזוקה, תיקונים ושדרוגים עולים הרבה פחות מהקמת מבנה חדש.
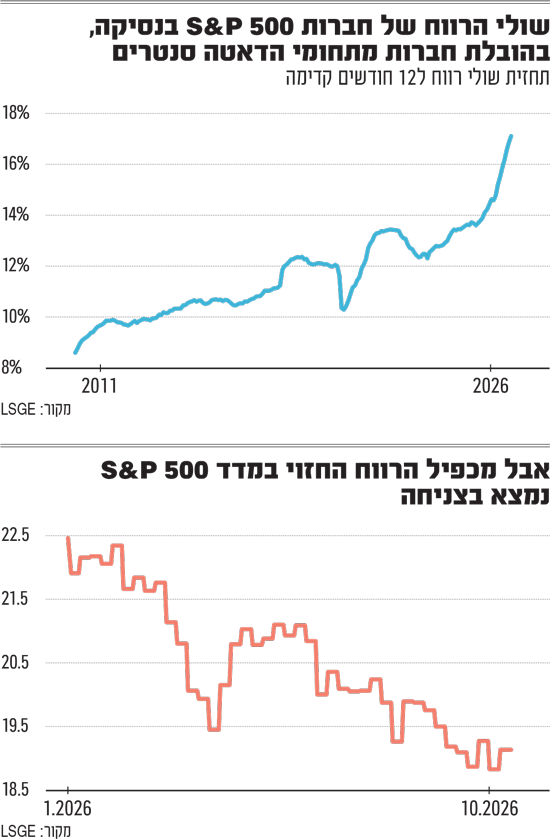
המשקיעים מבינים זאת, ולכן הדיון הוא בשאלה כמה זמן הרווחים יוכלו להישאר גבוהים, ולא אם יוכלו להישאר גבוהים לאורך זמן. הדבר ניכר במניות, שאמנם עלו אך באופן מתון יחסית לזינוק העצום ברווחים. המשקיעים יודעים שחלק ניכר מהרווחים האלה זמני.
כתוצאה מכך, אף שמחירי המניות עלו, רמות התמחור שלהן (בחישוב יחס מחיר המניה-לרווח החזוי) ירדו. המשקיעים משלמים כיום פחות עבור כל דולר של רווח הצפוי בשנה הקרובה, מתוך הבנה שרמת הרווחיות הנוכחית לא תימשך לאורך זמן.
ניקח לדוגמה את אנבידיה - החברה בעלת שווי השוק הגבוה ביותר בארה"ב, שוויה ירד במונחי מכפיל הרווח החזוי מ־23 ל־15, אף שמנייתה עלתה ב־15%. מניית יצרנית שבבי הזיכרון מיקרון, שמחירה זינק פי שלושה, נסחרת כיום במכפיל רווח חזוי של קצת פחות מ־5.
"בעיניי, הבעיה של השוק אינה במחיר המניות (P), אלא ברווחים (E)", אמר רוב אלמיידה, אסטרטג השקעות גלובלי בחברת ניהול ההשקעות MFS. חלק סבורים שהתופעה הגיעה לממדים כה קיצוניים עד שנוצרה בועה ברווחי החברות, כלומר ברכיב ה־E במכפיל הרווח (PE). אם הרווחים יתכווצו, יתברר עד כמה התמחור של המניות גבוה.
ג'רארד מינאק מחברת Minack Advisors מציין כי תחזיות הרווח של שמונה חברות ה-AI הגדולות: אמזון, אלפבית, ברודקום, מטא, מיקרוסופט, אנבידיה, אורקל ופלנטיר, לצד 11 חברות נוספות בתחום שהוא מכנה "11 הגדולות הבאות", גדלו השנה ב־700 מיליארד דולר. לשם השוואה, תחזיות הרווח של יתר החברות במדד S&P 500 גדלו בפחות מ־500 מיליארד דולר.
השקעות הון עם סיכון
המשקיעים השוריים יכולים להתנחם בכך שהשוק מבין שהרווחים החריגים לא יימשכו לאורך זמן. המשקיעים הדוביים, לעומתם, יכולים לטעון שהבועה ברווחים מסבירה מדוע מכפילי הרווח לא זינקו כפי שקורה בדרך כלל בתקופות של בועה. הם יכולים להצביע על מדדים שמנסים למתן את השפעתן של תנודות מחזוריות ברווחים, כמו מכפיל שילר המשווה את מחירי המניות לרווחים לאורך עשר שנים. אפשר למצוא הקבלה גם לשנת 2007, אז שווי מאזני מנופח הסתיר את הבועה במניות הבנקים, שבדרך כלל מתומחרות לפי השווי המאזני שלהן ולא לפי הרווחים.
בשבוע החולף התברר עד כמה הרווחים הנובעים מהשקעות ההון נמצאים בסיכון. אינפלציה גבוהה מהצפוי העלתה את עלויות המימון ואיימה על תנופת הקמת תשתיות הבינה המלאכותית. מניית CoreWeave, מפעילת דאטה סנטרס עצמאית, צנחה ב־24% ומחקה את כל העליות שרשמה מתחילת השנה. מניית יצרנית שבבי הזיכרון מיקרון ירדה ב־11%, ואילו מניות מתחרותיה הדרום קוריאניות - סמסונג ו־SK הייניקס - צנחו בשיעור כפול. גם מניותיהן של חברות אחרות המספקות ציוד ושירותים לתחום צנחו.
התנודות האלה ממחישות עד כמה הפגיעה עלולה להיות חמורה אם ההשקעות המתוכננות בתשתיות AI לא יצאו לפועל.
9 טריליון דולר על הכף
אולם אם הירידות יתבררו כהפוגה קצרה נוספת בשוק השורי הסוער של ה-AI, והקמת התשתיות תימשך כמתוכנן, הסיכון יהיה גדול לא פחות - אם כי מסוג אחר.
השקעה צפויה של 9 טריליון דולר בבינה מלאכותית עד שנת 2032, תהפוך אותה ליעד ההשקעות ההוניות הגדול ביותר בתולדות ארה"ב, בהיקף שנתי של 3.2% מהתמ"ג - כך העריך לאחרונה פרופ' סטיין ואן ניוורבורג מבית הספר למנהל עסקים של אוניברסיטת קולומביה, במאמר שפרסם מכון ברוקינגס.
כדי שההשקעות ישתלמו למשקיעים, ה-AI תצטרך להניב רווחים לאורך זמן, גם לאחר שיחלפו הרווחים הזמניים מהקמת התשתיות. לשם כך, יהיה צורך למצוא לה שימושים מועילים שישפרו את הפריון במידה כזו שתגרום ללקוחות להסכים לשלם את מלוא עלויות הפיתוח והשימוש בטכנולוגיה. אם התוצאות יאכזבו, חלק ניכר מאותם 9 טריליון דולר ירד לטמיון.
גלי ההשקעות הגדולים בהיסטוריה מספקים סיבות לאופטימיות ולפסימיות כאחד. החדשות הטובות הן שברוב המקרים הם הניבו תוצאות שעמדו בציפיות ואף עלו עליהן, והביאו תועלת עצומה לחברה. החדשות הרעות הן שהמשקיעים נחלו אכזבות קשות פעם אחר פעם, החל מהבהלה להשקעות בתעלות באנגליה בשנות ה־90 של המאה ה־18, דרך בועת הרכבות בבריטניה בשנות ה־40 של המאה ה־19 ומקבילתה האמריקאית בשנות ה־80 של אותה מאה, ועד לחשמול, לרדיו, לטלוויזיה ולהקמת תשתיות הסיבים האופטיים בתקופת בועת הדוט.קום.
בכל המקרים חלף זמן רב מדי עד שהתועלת מההשקעות התממשה, הרווחים היו נמוכים מהצפוי והגיעו מאוחר מהמשוער, או שהתחרות גרמה לכך שהרווחים העודפים הגיעו למשתמשים בטכנולוגיה החדשה ולא לבעליה. טרנד הבינה המלאכותית חשוף לכל אחד מהסיכונים האלה, אז כדי שהמשקיעים ירוויחו - הפעם זה באמת חייב להיות שונה.
כתבה זו תורגמה על ידי גלובס באופן בלעדי מתוך The Wall Street Journal. לינק לכתבה המקורית באנגלית.