משרד האוצר האמריקאי פרסם ביום שישי את נתוני התקציב לשנת הכספים 2026, שהסתיימה בספטמבר: הגירעון הגיע ל־1.99 טריליון דולר - הגבוה ביותר מאז 2021 והשלישי בגודלו בתולדות ארה"ב. מדובר בעלייה של כ־217 מיליארד דולר, או 12%, לעומת השנה הקודמת.
במשך שנים נהנתה ארה"ב מהיכולת ללוות כסף בריביות נמוכות במיוחד. כעת החשבון מתחיל להגיע: איגרות חוב שהונפקו בתקופת הריבית האפסית מגיעות לפירעון, והממשל נדרש להחליף אותן בחוב חדש ויקר יותר.
● הזדמנות של "פעם בדור"? אנליסטים מסמנים את החוב הקונצרני בארה"ב
● הפער בין שכירות לקנייה מלמד: שוק הנדל"ן האמריקאי במסלול התרסקות
ההכנסות דווקא הגיעו לשיא של 5.4 טריליון דולר, עלייה של 3%, אבל ההוצאות צמחו בקצב כפול והגיעו ל־7.4 טריליון דולר. במילים אחרות, על כל דולר נוסף שנכנס לקופת הממשל לעומת השנה הקודמת, נוספו להוצאותיו כ־2.3 דולרים. הגירעון הגיע לכ־6.2% מהתוצר, לעומת 5.8% ב־2025.
שר האוצר האמריקאי, סקוט בסנט, מייחס את התרחבות הגירעון בעיקר להחזרי המכסים (145 מיליארד דולר) בעקבות פסיקת בית המשפט העליון שביטלה חלק מהמכסים שהטיל הנשיא דונלד טראמפ, אולם אחד ממקורות הלחץ המשמעותיים על התקציב נמצא דווקא בצד ההוצאות: תשלומי הריבית על החוב.
החוב הישן מתחלף
החוב הלאומי של ארה"ב עומד על כ־40 טריליון דולר, כאשר רק הוצאות הריבית ברוטו הגיעו בשנת הכספים האחרונה ל־1.36 טריליון דולר - עלייה של 12% לעומת השנה הקודמת. מדובר בהוצאה שגבוהה מתקציב הביטחון האמריקאי. במקביל, לפי אומדן מוקדם של משרד התקציבים של הקונגרס, ההוצאות על ביטוח לאומי ותוכניות הפנסיה והבריאות מדיקר ומדיקייד גדלו יחד בכ־218 מיליארד דולר.
הממשל האמריקאי מממן את עצמו באמצעות הנפקת איגרות חוב. כאשר איגרת מגיעה למועד הפירעון, הממשלה בדרך כלל לא משתמשת בהכנסות ממסים כדי להחזיר את מלוא הסכום, אלא מנפיקה איגרת חדשה במקומה. התהליך הזה נקרא מחזור חוב. כל עוד הריבית נמוכה, מדובר במנגנון מימון נוח יחסית. הבעיה מתחילה כאשר חוב שנלקח בעבר בריבית נמוכה מוחלף בחוב חדש בריבית גבוהה יותר.
בסוף ספטמבר עמדה הריבית הממוצעת על החוב האמריקאי על 3.53%. לעומת זאת, התשואה על איגרות חוב ממשלתיות חדשות לטווח של עשר שנים נעה בתחילת אוקטובר סביב 5%. המשמעות היא שחלק מהחוב שמגיע לפירעון עלול להיות מוחלף בחוב שעלותו גבוהה יותר.
הפער הזה לא מתגלגל מיד לכל החוב הממשלתי, אבל ככל שעובר הזמן ויותר איגרות ישנות מוחלפות בחדשות, הוא עשוי להגדיל את הוצאות הריבית גם בשנים הבאות. כך נוצר מעגל שקשה לצאת ממנו: הגירעון מחייב את הממשלה ללוות עוד כסף, החוב הגדל מגדיל את תשלומי הריבית, ואלה בתורם מקשים על צמצום הגירעון. אם גם עלויות הגיוס עולות, הלחץ התקציבי מתגבר.
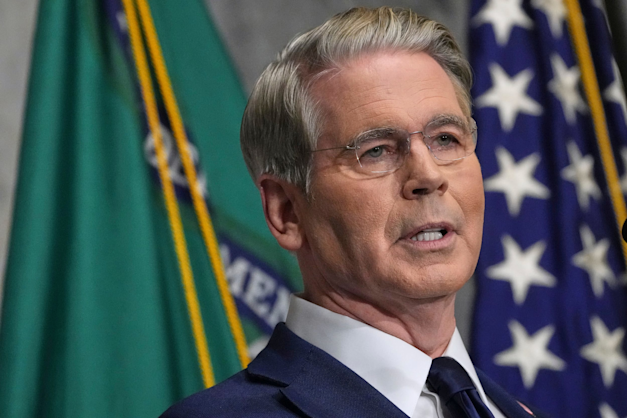
שר האוצר האמריקאי סקוט בסנט / צילום: ap, Julia Demaree
במקביל ללחץ הגובר על התקציב האמריקאי, גם עלויות הגיוס בשוק האג"ח הגיעו לרמות שלא נראו זה עשרות שנים. בתחילת אוקטובר הגיעה התשואה על אג"ח ממשלתיות ל־10 שנים לכ־5.3%, הרמה הגבוהה ביותר מאז 2002, והתשואה על איגרות ל־30 שנה טיפסה לכ־5.7%.
אלא שלא נכון לייחס את העלייה בתשואות רק לגירעון הממשלתי. מחירי האנרגיה הגבוהים והחשש מהתגברות האינפלציה השפיעו על השוק, וכך גם מדיניות הפדרל ריזרב, שהעלה בספטמבר את הריבית לטווח של 3.75%-4%.
לצד הגורמים האלה, המשקיעים צריכים להתמודד גם עם היצע גדול של אג"ח ממשלתיות. הממשל נדרש לגייס יותר כסף ותלוי בנכונות המשקיעים לרכוש את האיגרות שהוא מנפיק. במצבים מסוימים, כדי למשוך ביקוש נוסף, הוא עשוי להציע תשואות גבוהות יותר.
עם זאת, שוק האג"ח לא נע בכיוון אחד. בשבוע האחרון דווקא נרשמה ירידה בתשואות, והתשואה ל־10 שנים עמדה ביום שישי על כ־5.1%. בין היתר, החששות בשוקי המניות תמכו בביקוש לאג"ח ממשלתיות, שעדיין נחשבות לאחד הנכסים הבטוחים והנזילים בעולם.
לכן, השאלה אינה אם ארה"ב עומדת בפני משבר חוב מיידי. בשלב זה אין עדות לכך שהממשל מתקשה למצוא קונים לאג"ח שלו. השאלה היא מה יקרה לתקציב אם עלויות המימון יישארו גבוהות לאורך זמן.
איך צומחים מהחוב
הסוגייה הזאת נמצאת גם במרכז מחלוקת בין הממשל האמריקאי לקרן המטבע הבינלאומית, שהתחדדה בשבוע שעבר במהלך הכנס השנתי של הקרן בבנגקוק. בסנט אמר בספטמבר כי עם צמיחה של 3%, ארה"ב תוכל "לצמוח החוצה" מהבעיה: אם התוצר צומח מהר יותר מהחוב, היחס ביניהם יורד גם בלי שהממשלה תפרע את התחייבויותיה. אלא שהתרחיש הזה תלוי בקצב הצמיחה, בעלות הריבית ובהיקף ההוצאות שאינן קשורות לתשלומי החוב.
מנכ"לית קרן המטבע קריסטלינה גאורגייבה הבהירה שצמיחה לבדה לא תספיק: "צמיחה כמובן עוזרת, אבל היא לא יכולה לספק מהר מספיק את ההתאמות הנדרשות", אמרה. גם ראש משרד התקציבים של הקונגרס פיליפ סוואגל הזהיר שלא סביר שצמיחה לבדה תייצב את המסלול התקציבי. המשמעות היא שבשלב מסוים ייתכן שהממשל יידרש להתמודד עם החלטות קשות יותר - הגדלת הכנסות ממסים, צמצום הוצאות או שילוב של השניים.
מנגד, יש גם כלכלנים הסבורים שהחשש ממשבר חוב אמריקאי מיידי מוגזם. ארה"ב ממשיכה ללוות במטבע שלה, הדולר נהנה ממעמד מרכזי במערכת הפיננסית העולמית, והביקוש לאיגרות החוב האמריקאיות עדיין משמעותי. גם סוכנויות הדירוג רגועות יחסית, ומדרגות את ארה"ב רק דרגה אחת מתחת לדירוג המרבי, באופק יציב.
הוויכוח, אם כך, אינו בהכרח על עצם קיומה של בעיה תקציבית, אלא על מידת הדחיפות שלה ועל השאלה כמה זמן יכולה ארה"ב להמשיך במסלול הנוכחי.
ומה המשמעות לישראל?
לעליית התשואות בארה"ב יש השלכות גם מחוץ לגבולותיה, משום שהאג"ח האמריקאיות משמשות נקודת ייחוס מרכזית לתמחור אשראי ברחבי העולם. הדבר רלוונטי במיוחד כאשר ישראל מגייסת חוב בדולרים. בהנפקה שביצעה המדינה בינואר, למשל, נקבעה התשואה על האיגרות הדולריות ל־10 שנים במרווח של כנקודת אחוז מעל התשואה על האיגרות האמריקאיות המקבילות.
לכן, גם אם המשקיעים לא דורשים מישראל פרמיית סיכון גבוהה יותר, עלייה בתשואה האמריקאית עשויה לייקר את עלות הגיוס הדולרי שלה. מדובר במנגנון שונה מזה של שוק האג"ח השקלי, שבו הריבית בישראל וציפיות האינפלציה המקומיות ממלאות תפקיד מרכזי.
ערוץ השפעה נוסף הוא תיקי ההשקעות של הבנקים והגופים המוסדיים. כאשר תשואות האג"ח עולות, מחירי האיגרות הקיימות יורדים, ולכן עלולות להירשם ירידות בשווי תיקי האג"ח. היקף הפגיעה תלוי במשך החיים של האיגרות, בהרכב התיק ובאופן הרישום החשבונאי שלהן.
גם אם משבר חוב מיידי עדיין רחוק, המגמה ברורה: אחרי שנים שבהן נהנתה ארה"ב מעלויות מימון נמוכות, החוב שצברה הופך יקר יותר. ככל שיותר איגרות חוב ישנות יגיעו לפירעון ויוחלפו בחוב חדש, כך יגבר הלחץ על התקציב. עבור הממשל האמריקאי, האתגר כבר אינו רק לצמצם את הגירעון, אלא לעשות זאת בזמן שגם החשבון על חובות העבר הולך וגדל.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
