הכותבים הם מנכ"ל ומנהלת בחברת הייעוץ Complex
האם תשואות האג"ח הממשלתיות הגבוהות הן הזדמנות קנייה? אג"ח ארה"ב לעשר ו-30 שנה נסחרות בתשואות של כ-5.1% ו-5.4%, בהתאמה. בבריטניה חצתה התשואה ל-30 שנה רף 6%, ובצרפת מתקרבת תשואת הממשלתית לעשר שנים ל-5%.
לכאורה, זו הזדמנות לנעול תשואה גבוהה ולהפחית חשיפה לסיכונים במניות. אלא, שגם אם הממשלות יפרעו את מלוא התחייבויותיהן, הריבית שתקבלו עלולה להיות שווה הרבה פחות בחסות הרוצחת השקטה, האינפלציה.
להערכתנו, החובות הממשלתיים העצומים, הקושי הפוליטי בצמצום גירעונות ומהפכת הבינה המלאכותית מגבירים את הסיכון לאינפלציה גבוהה ולריביות שלא יפצו עליה בשנים הקרובות.
● מנהל ההשקעות שמזהיר: "רמת הסיכון קפצה, השוק מראה סימנים של קזינו"
● הכסף הממשלתי נגמר: המהומות בצרפת הן תמרור אזהרה לאירופה כולה
● מומחים כותבים | הריבית ירדה, האינפלציה נחלשה: האם הקרנות הכספיות עדיין משתלמות?
בהיבט החוב, בארה"ב הקונגרס צופה גירעון של 1.9 טריליון דולר ב-2026 ועלייה בחוב מ-101% מהתוצר ל-120% ב-2036. בצרפת התמונה חמורה יותר: בסוף יוני הגיע החוב הציבורי לכ-3.6 טריליון אירו, 119% מהתוצר. קרן המטבע צופה כעת צמיחה של 0.4% וגירעון של כ-5.4%. קשה מאוד לצאת ממעגל חובות שגדלים מהר בהרבה מהכלכלה.
כתוצאה, עלויות המימון מכבידות ועלולות להכביד יותר בעתיד. תוספת אחוז לעלות המימון הממוצעת בחסות ההתדרדרות הפיננסית, תגרור הוצאה נוספת של כ-36 מיליארד אירו בשנה.
לכאורה, הבינה המלאכותית עשויה בעתיד להגדיל דרמטית את הפריון ואת ההכנסות ממסים, ולסייע בתשלום החובות. אולם גם רווחי שיא לחברות בחסות מהפכת ה-AI, לא יסייעו בהכרח למדינות. לדוגמה, חוקרי קרן המטבע מזהירים שהחלפת כוח עבודה בהון בעידן ה-AI עלולה לשחוק את בסיס המס.
לפי חברת S&P, אמזון, מיקרוסופט, אלפבית, מטא ואורקל צפויות להשקיע השנה כ-750 מיליארד דולר, 38% מהכנסותיהן, בתשתיות AI. סוכנות האנרגיה הבינלאומית צופה שצריכת החשמל של מרכזי הנתונים תוכפל ויותר עד 2030, מעל צריכת החשמל של יפן. ההשקעות אמנם מגבירות ביקוש לחשמל, ציוד ותשתיות, אך ההיצע מתקשה להדביק את הקצב; אי אפשר להקים תחנות כוח במהירות שבה מפתחים תוכנה.
גם הבנק המרכזי של ארה"ב (פד) מכיר בבעיה: היו"ר קווין וורש התבטא כי השקעות ה-AI ייצרו זעזוע לביקוש ולמחירים, לפני שפירות הפריון יגיעו. התוצאה עלולה ללבות אינפלציה. כבר בספטמבר עלתה האינפלציה בארה"ב ל-3.7%, ומחירי היצרן זינקו ב-6.3% בשנה, השיעור הגבוה מ-2022.
לבסוף, התחרות על ההון בין החברות המממנות את העתיד, לממשלות שמתמודדות עם חובות העבר, דוחפת גם את הריביות בשווקים מעלה.
כשהתרופה יקרה מדי
כאן נוצר המלכוד. הריבית הגבוהה יכולה לסייע לבנקים המרכזיים לבלום את האינפלציה, אך היא מייקרת את החוב הממשלתי.
ככל שהמלחמה באינפלציה יקרה יותר לתקציב, מתחזק התמריץ הפוליטי להפחית את הריבית, גם במחיר אינפלציה גבוהה ומתמשכת. די אם נזכיר את לחצי נשיא ארה"ב טראמפ על הפד להפחתת ריבית. רק שבניגוד לתפיסה הרווחת, יש היגיון בשיגעון.
מדינות גוש האירו אמנם אינן שולטות בריבית האחידה, אך ככל שמצוקת החוב במדינות הגדולות והמשפיעות בגוש תחריף, יגבר הלחץ הפוליטי מצדן על הבנק המרכזי להוריד ריביות, גם במחיר של ליבוי אינפלציה גבוהה.
ופה נכנס הדיכוי הפיננסי. מדיניות המנתבת חיסכון ציבורי לחוב ממשלתי, למשל באמצעות כללים המחייבים או מעודדים בנקים ומוסדיים להחזיק באג"ח ממשלתיות, מאפשרת לממשלות לגייס בריבית שאינה מפצה על האינפלציה. כך ניתן להשיג לאורך זמן ריבית ריאלית שלילית, ששוחקת את החוב על חשבון החוסכים.
זו אינה תופעה חדשה. מחקר של החוקרות האקדמיות ריינהרט וסברנסיה מ-2011, מצא שהריביות הריאליות בכלכלות המפותחות היו שליליות בכמחצית מהשנים שבין 1945 ל-1980, ותרמו לשחיקת הר החובות ממלחמת העולם השנייה. מחזיקי האג"ח שילמו את החשבון.
מי ירוויח מדיכוי פיננסי?
מכאן שאג"ח ממשלתיות בתשואה גבוהה לכאורה, עלולות להתגלות כמלכודת של שחיקה משמעותית בתשואה הריאלית.
מנגד, דווקא שוק המניות שיורד לאחרונה ומרתיע משקיעים, עשוי לספק הגנה מאינפלציה; בניגוד לתזרים קבוע באג"ח לא צמודה, חברה יכולה להתייעל, להגדיל מכירות ולעדכן מחירים. רווחים נומינליים גדלים עשויים לתמוך בגל עליות נוסף, אם העלויות אינן מזנקות מהר יותר.
בסביבת אינפלציה גבוהה, התייקרות שכר, אנרגיה וחומרי גלם עלולה לשחוק את הרווחיות, בעוד שריבית גבוהה מייקרת את המימון ועלולה להוריד מכפילי שווי. בסביבה כזו, נוצר יתרון לחברות שמצליחות לתרגם שיפור בפריון לגידול בתזרים ורווחיות, בעלויות יציבות. המבחן הוא הגידול ברווח הריאלי, לא רק בדולרים.
חשיפה לאפיק זה יכולה להיות בהשקעה ישירות במניות של חברות שבבים, חשמל ותשתיות ל-AI, או באמצעות מדדים ממוקדים כמו S&P 500 Utilities ו-SOX.
הזדמנויות במשורה
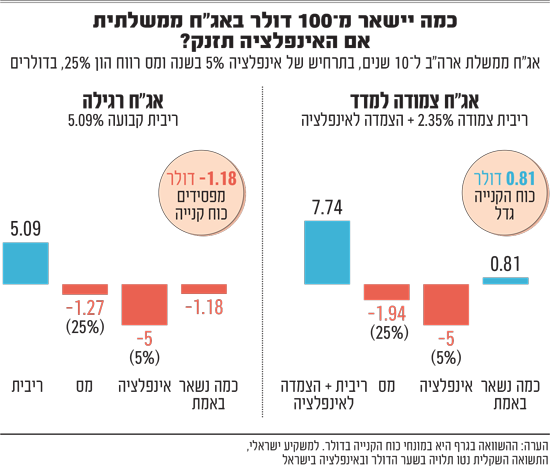
לצד זאת, גם אג"ח ממשלתיות צמודות יכולות להיות הזדמנות השקעה. באג"ח צמודה הקרן ותשלומי הריבית מתעדכנים עם המדד, והמדינה נדרשת לפצות על האינפלציה במקום ליהנות משחיקת התחייבותה. לדוגמה, בסוף השבוע אג"ח ממשלת ארה"ב צמודות לעשר שנים הניבו 2.74%, לעומת 5.09% בנומינליות. כלומר, אינפלציה גבוהה מ-2.35% תניב תשואה עודפת בצמודות, ומעל 3.8% תגרום להפסד ריאלי באג"ח הרגילות.
ההזדמנות קיימת גם באירופה. למשל צרפת הנפיקה בספטמבר אג"ח צמודה למדד בגוש האירו, לפדיון במרץ 2037, בתשואה ריאלית של 2.29%. אולם, היצע האג"ח הממשלתיות הצמודות זעום. רק כ-7% מהחוב בארה"ב, 9% בצרפת ו-2% בגרמניה. זינוק באינפלציה עלול להצית זינוק במחירים.
השקעה באג"ח של ממשלות ניתן לבצע ישירות ב-TIPS בארה"ב ובצמודות של המדינות הגדולות באירופה, או באמצעות קרנות ומדדים עוקבים, כגון Bloomberg U.S. TIPS ו-Bloomberg Euro Government Inflation-Linked.
חשוב לזכור שלמשקיע הישראלי נותר גם סיכון מטבע, וחשיפה למדד מחירים שונה מהותית מבישראל.
לסיכום, גם בעידן הדיכוי הפיננסי, הממשלות אמנם יחזירו את הכסף, אבל ישחקו בדרך הרבה מכוח הקנייה שלו.
***הגורמים בטור זה עשויים להשקיע בני"ע או מכשירים המוזכרים בו. האמור אינו מהווה ייעוץ או שיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם