לאורך השנים נוצרה לסוכני הביטוח תדמית של אנשים מיושנים, העובדים בתחום אפור ומשעמם מאוד. תרמו לכך גם עולם הקולנוע כשלמשל בוב, אבי משפחת "סופר על" בסרט המצויר שובר הקופות, נאלץ למצוא את עצמו עובד בסוכנות ביטוח, בתפקיד שהוא לא מעוניין בו ומדכא אותו.
● הפניקס מציגה: חופשה לכל עובד במימון של עד 7,200 שקל
● עמדה רשמית של הממונה: לחברות ביטוח אסור להפלות לרעה מבוטחים על בסיס מקום מגורים
גם קמפיין "שוקה" מהעשור הקודם, של חברת ביטוח ישיר (בכיכובה של שני כהן) הגחיך את סוכני הביטוח, הציג אותם כמיושנים, מאותגרים טכנולוגית ונהנתנים, וכמובן עורר את זעמם, והוביל לסכסוך משפטי ארוך שנים שאף הגיע לבית המשפט העליון.
מי שקנו את התדמית הזו עשויים להיות מופתעים לגלות שתחום סוכנויות הביטוח הפך ללהיט שמגלגל סכומי עתק מדי שנה, לא רק בעמלות שגובים הסוכנים עצמם אלא גם בעסקאות מכירה של סוכנויות ביטוח. גלובס חושף את נתוני תחום הרכישות, שמגלגל מאות מיליוני שקלים בכל שנה.
מסוכני ביטוח ל"מתכננים פיננסים"
"כשהיית חושב בעבר על סוכן ביטוח היית חושב על מישהו אפור שעובר מדלת לדלת ומוכר ביטוחי בריאות, חיים ודירה", אומר בכיר בענף. למעשה, התדמית הזו עתיקה כעולם הסוכנויות. כבר בשנת 2000 אמר לגלובס מאיר שמיר, איש העסקים מצליח שהחל את דרכו כסוכן ביטוח וכיום מחזיק בחברת מבטח שמיר העוסקת בתחומי הטכנולוגיה, אנרגיה, נדל"ן ומימון, ש"אף פעם לא הייתי איש מכירות, הסוכן שבא עם תיק ללקוח".
בשנים האחרונות סוכני הביטוח עובדים קשה כדי להפוך את התדמית שלהם מ"סוכני ביטוח" שמתעסקים בביטוחי דירה ורכב ל"מתכננים פיננסיים", שמציעים כיצד כדאי לכם לחסוך לטווח ארוך ואחראים להזזת כספי הציבור בקופות הגמל ובקרנות הפנסיה.
זאת במקביל להפיכתו של עולם הפיננסים למוקד משיכה עבור צעירים שחולמים על התעשרות מהירה. אותו בכיר מסביר כי "הכסף הגדול לסוכנים נמצא בתחומים הפיננסיים - פנסיה גמל והשתלמות. העולם הפיננסי הפך להיות משמעותי מאוד כי לציבור הישראלי יש הרבה כסף".
זינוק של 50% במספר העסקאות בשנה
אבל על אף התדמית האפרורית, גם במסדרונות הרגולציה החלו בשנים האחרונות לתהות לגבי התחום. לפני שנתיים התכנס צוות בין־משרדי לבחינת החזקות המוסדיים בסוכנויות ביטוח. הם ניתחו את נתוני השוק לשנת 2022 ולא זיהו כשל בכך שחברות הביטוח הגדולות - הפניקס, מגדל, מנורה, הראל וכלל, רוכשות עוד ועוד סוכנויות ביטוח.
הצוות כלל שלושה נציגים ממשרד האוצר (המנכ"ל דאז שלומי הייזלר, סגנית הממונה על התקציבים תמר לוי בונה וסגנית הכלכלן הראשי מורן משה חנציס), וכן את הממונה על רשות שוק ההון עמית גל והממונה על התחרות מיכל כהן. הצוות התחבט בשאלת ניגודי העניינים בענף, אך לא מצא בעיה בכך שחברות הביטוח רוכשות סוכנויות. לפי נתוני השנה ההיא, היו רק 110 סוכנויות ביטוח בבעלות ישירה של חברות הביטוח מתוך כ־1,900 סוכנויות הפועלות בישראל.
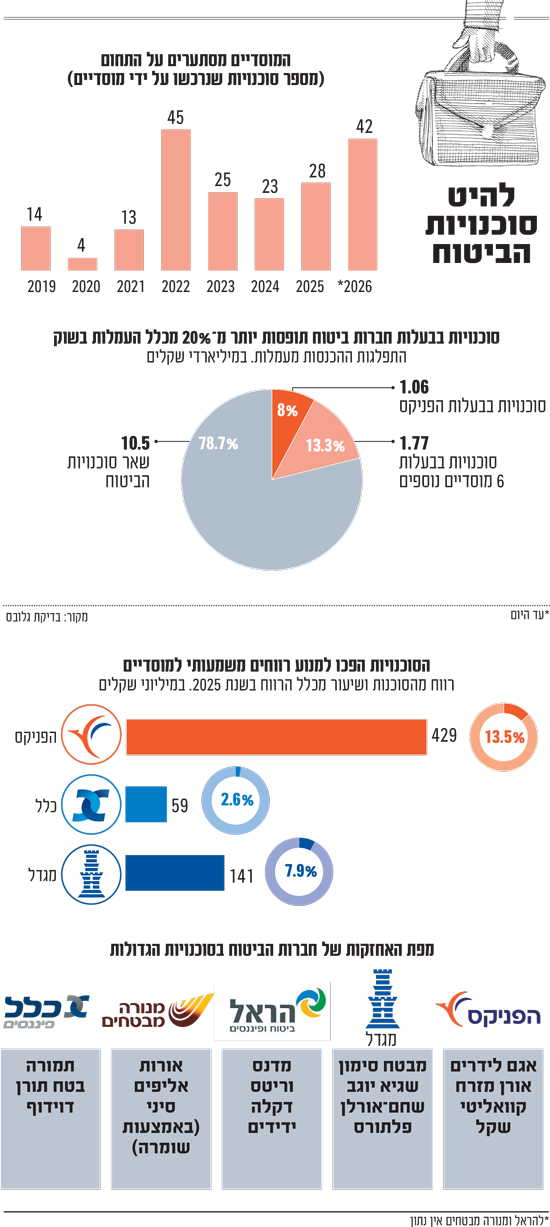
אלא שנתונים חדשים שהגיעו לידי גלובס חושפים כיצד בזמן שהרגולטורים התלבטו, השטח רתח. במבט לשנת 2026, תמונת המצב השתנתה מן הקצה אל הקצה: מספר הסוכנויות בבעלות הגופים המוסדיים (חברות הביטוח ובתי ההשקעות) זינק בקרוב ל־50% והגיע ל־160 סוכנויות כיום. האמת היא שהמספרים עוד הרבה יותר גבוהים, רק שחלק מהסוכנויות נרכשות ומתמזגות ומפסיקות להיספר בנפרד.
לפי נתוני הוועדה, עד שנת 2022, קצב הרכישות השנתי הממוצע של סוכנויות ע"י הגופים המוסדיים עמד על כ־20 עסקאות בשנה. רק שהנתון הזה כבר לא רלוונטי. לפי נתוני גלובס, ב־4 השנים האחרונות קצב העסקאות השנתי זינק ובשנת 2026 לבדה, שעוד לא הסתיימה, כבר בוצעו יותר מ־40 רכישות של סוכנויות ביטוח. מגמה, שבשוק מעריכים כי לא צפויה לדעוך בקרוב.
בכירים בענף מציינים שרוב העסקאות הן בהיקפים שנעים בין מיליוני שקלים בודדים לעשרות מיליונים "בצד הנמוך, 20־40 מיליון שקל לעסקה. עסקאות של 70־80 מיליון שקל הן נדירות". בכירים בענף מעריכים כי היקף העסקאות השנתי הכולל לרכישת סוכנויות ביטוח עולה על חצי מיליארד שקל בשנה.
"רוב העסקאות בשוק לא מגיעות לתקשורת", אומר בכיר בענף שרוכש בעצמו סוכנויות ביטוח, "אנחנו נחשפים בכותרות רק למגה־סוכנויות כמו אגם לידרים (שנרכשה ע"י הפניקס) ופרופיט (שלאחרונה השקיעו בה בנק לאומי וחברת הייבוא שסטוביץ) אך מתחת לזה יש מאות סוכנויות שונות שהם עסקים מצליחים", הוא אומר.
על פי נתוני גלובס, ענקית הביטוח הפניקס, שהפכה לאימפריה של הפצה, מובילה את המגמה. מאז 2023 רכשה הפניקס בהובלת אייל בן סימון 30 סוכנויות ביטוח, בהיקף של לפחות מיליארד שקל. הפניקס בלטה בכישות גדולות כמו אגם לידרים של איציק עוז, כהן גבעון של רן גבעון, אורן מזרח של אורן כהן, קוואליטי, שקל ועוד. לפני שנה חשף גלובס את הניסיון של הפניקס לרכוש גם את סוכנות וובי (wobi) שמוכרת בזכות אתר השוואת המחירים שלה, ניסיון שבינתיים נתקל בהתנגדות עזה של רשות שוק ההון.
במקביל, חברת מגדל ביצעה לפי הערכות בשוק כ־28 רכישות מאז 2023, כאשר כ־20 מתוכן בוצעו בשנתיים האחרונות בלבד בהיקף כספי העולה על 150 מיליון שקל. אצלה ברשימה נמצאות מבטח סימון, שגיא יוגב, שחם אורלן ופלתורס. במגדל (שבעליה, שלמה אליהו החל את דרכו כסוכן) טענו ש"הסוכנויות הינה אחד ממנועי הערך האפקטיביים ביותר של מגדל ביטוח ופיננסים לשנים הקרובות", והוסיפו שמדובר ב"נכס אסטרטגי". מגדל אף הודיעה על הקמת פעילות ספציפית לאיתור, רכישה והשבחת סוכנויות ביטוח.
גם מנורה מבטחים מציגה פעילות משמעותית עם מספר דו־ספרתי של רכישות, בהן אליפים, אורות, סיני (באמצעות חברת הביטוח שומרה), מטאור ומנורה מי ואותתה בתוכנית האסטרטגית שלה על "הרחבת מערך הסוכנים". וכלל ביטוח ביצעה יותר מ־5 עסקאות, עם הסוכנויות תמורה ובטח תורן. השחקנית הקטנה בענף היא דווקא חברת הביטוח השנייה בגודלה מבחינת שווי שוק ומי שהייתה סוכנות ביטוח בעצמה - הראל. אמנם החברה סימנה את "חיזוק ושיפור מנועי ההפצה" בתוכנית האסטרטגית שלה, אך היא טרם ביצעה עסקאות גדולות בתחום.
סוכני הביטוח שהפכו למולטי מיליונרים
במקביל גם שווי הסוכנויות מזנק במהירות בשנים האחרונות. בהקשר זה אי אפשר שלא להזכיר את איציק עוז, שמכר להפניקס במספר שלבים את חלקו באגם־לידרים לפי שווי גדל והולך ותמורת סכום מצטבר של קרוב למיליארד שקל. אשתקד השלים עוז את מכירת החזקותיו בסוכנות בעסקה ששיקפה להפניקס סוכנויות (שבה הוא משמש כיו"ר) שווי של 4.4 מיליארד שקל.
הפניקס ייצרה עוד מולטי מיליונרים כמו רן גבעון, מייסד סוכנות כהן גבעון, שמכר לה אשתקד את יתרת החזקותיו (48%) תמורת 115 מיליון שקל, או מאיר אוזן שמכר לה את סוכנות שקל בעשור הקודם תמורת 128 מיליון שקל.
מנהלי סוכנויות ביטוח של הפניקס מככבים גם ברשימת המשתכרים הגבוהה של הענף, יותר ממנכ"לי החברות, כיוון שאינם כפופים לחוק מגבלת שכר הבכירים. אשתקד היו אלה איציק עוז (עלות שכר של 28 מיליון שקל), אורן כהן מאורן מזרח (7.8 מיליון שקל), גיל דואק ואסף פרינץ מתגמול (5.6 מיליון שקל כ"א)
מה מחפשות חברות הביטוח בסוכנויות?
כששואלים בשוק מדוע חברות הביטוח להוטות לרכוש סוכנויות, גורם בכיר מהתחום טוען כי "המוטיבציה המרכזית היא לשלוט בהפצת המוצרים הפיננסיים והביטוחיים כדי לשווק את עצמם. בכך, הם מחזיקים מערך של שיווק ישיר 'במסווה', דבר שלדעתי מביא לפגיעה באובייקטיביות מול הלקוח. כל שאר הסיבות הן שוליות" הוא טוען.
אלא שלפחות מסקנות הוועדה הממשלתית, לא תומכות בתזה הזו על חוסר אובייקטיביות עודפת ביחס לשאר הסוכנים. הוועדה הציגה נתונים לפיהם סוכנויות בבעלות של חברות ביטוח לא מוטות לטובת החברה האם יותר מאשר סוכנים אחרים. "נמצא כי הטיה של מכירה לחברה העיקרית איננה ייחודית לסוכנויות בבעלות והיא קיימת בכלל השוק, וככל הנראה נובעת בעיקר ממבנה התגמול לסוכנים". בתגובה, טוען סוכן הביטוח הבכיר שהדוח לא משקף את המציאות בשטח.
נתנאל מנדלסון, מנכ"ל מגדל אחזקות וניהול סוכנויות, מספק סיבה נוספת לגל הרכישות: "מגיעות אלינו המון בקשות ופניות של סוכנים לרכוש את הפעילות שלהם או להיכנס כשותפים איתם בפעילות.
אנחנו בוחרים את המקומות שבהם יש חיבור טוב ופוטנציאל צמיחה גדול, כך שאחת ועוד אחת יהיה באמת שווה ארבע, או שש. אנחנו חזקים במעטפת התומכת, טכנולוגית, תפעולית, מערכות, כספים וידע".
לפי מנדלסון, הצורך של הסוכנים לחבור לחברות נובע משינויים טקטוניים בפעילותם העסקית: "לפני עשור פגשת הרבה מאוד סוכנים עצמאיים קטנים שפועלים לבד במבנה הקלאסי. היום רואים פחות סוכנים עצמאיים ויותר סוכנים שמבקשים להתחבר לגוף גדול, בגלל איומי הסייבר וה־AI. הסיכון הכי גדול היום על העסק של סוכן ביטוח הוא עולם אבטחת המידע. ההון המשמעותי ביותר שלו הוא הלקוחות שלו, ואירוע סייבר או דליפת מידע יכול ממש למוטט עסק. אנחנו משקיעים מיליונים במערכות עצמן וגם מחזיקים האקרים שתוקפים את המערכות שלנו כדי לוודא שאנחנו מוגנים ככל האפשר". בנוסף, הוא מזכיר, "הלקוחות השתנו ומצפים לרמת שירות מתקדמת ודיגיטלית, לשקיפות ולחשיפה לנתונים".
"תראה לי עוד ענף עם רווחיות של 30%"
סיבה נוספת, וכנראה העיקרית, לרכישת הסוכנויות בידי חברות הביטוח, כפי שמסבירים בשוק, היא הרווחיות העודפת של תחום הסוכנויות. "תראו לי עוד ענף במשק עם שיעור רווחיות של 30% ומעלה", אומר גורם בכיר בענף. "זה עסק שלא דורש ריתוק הון רגולטורי, לא נושא בסיכונים ביטוחיים חיתומיים, ויוצר תזרים מזומנים. כשלקוח נכנס לסוכנות, עושה דרכה פנסיה, ביטוח בריאות ותוכניות חיסכון, הוא כמעט אף פעם לא עוזב. הוא מתפתח עם הסוכנות לאורך השנים".
מבחינת חברות הביטוח מדובר ברגל יציבה מאוד, שתביא הכנסות גם כשיש ירידות בשוק ההון. "זרוע ההפצה ממשי כה לגזור עמלות נפרעים קבועות מהנכסים הצבורים, ללא קשה למה קורה בשוק".
"כולם רוצים לקפוץ על העגלה הזאת"
בכיר המכיר מקרוב את העסקאות מפרט את הכלכלה הפנימית של המיזוגים: "כשסוכנות גדולה, בבעלות חברת ביטוח, קונה סוכנות קטנה, המוכר רואה לנגד עיניו מכפיל 7 על הרווח. אבל הקונה יודע שמיד בבוקר שלאחר הרכישה הוא משדרג את כל הסכמי העמלות של התיק הנרכש לתנאים משופרים מול היצרנים. ויש כמובן סינרגיה בעלויות, כך שהרוכש רואה מכפיל נמוך ואטרקטיבי יותר של 5". כלומר, החזר השקעה תוך שנים בודדות ותשואה להון של 15%־25%.
התחום כאמור רווחי במיוחד. כך, מתוך 13.3 מיליארד שקל ששולמו לסוכני הביטוח בשנת 2025, הסוכנויות של חברות הביטוח, שהן הגדולות בענף כאמור, נהנו מ־21.3% מההכנסות, או 2.8 מיליארד שקל, על אף שחלקן בענף קטן בהרבה ועומד רק על 7.5%.
הפניקס סוכנויות לבדה גרפה 1.06 מיליארד שקל, שהם 8% מכל עמלות הסוכנים וכמעט 40% מהעמלות לסוכנויות שבבעלות חברות הביטוח.
נתוני הצוות הבין־משרדי ממחישים עד כמה הציבור תלוי בסוכנים המתווכים. בביטוח כללי 90% מהפרמיות משווקות באמצעות סוכנים וכך גם בביטוחי בריאות. בענף הפנסיה, 60% מההפקדות מנותבות דרך סוכנים. גם בגמל ניתן לראות כיצד אצל חלק מהחברות הסוכנים אחראים ל־90% מהכסף שנכנס. "כולם רוצים לקפוץ על העגלה הזו", אומר מנהל בכיר בשוק. ואכן, בחמש השנים האחרונות הצטרפו לא פחות מ־1,500 סוכני ביטוח חדשים שאולי רוצים להגיע לאותו אקזיט בעתיד.
"קל להקים סוכנות ביטוח, זה לא דורש הון כי אין סיכוניים ביטוחיים, זה עסק יפה ויש מול זה תשואה יפה" הוא מסביר.
מבחינת רווחיות, הסוכנויות הן מנוע רווחים משמעותי לחברות הביטוח. סוכנויות הפניקס הרוויחו בשנה שעברה 429 מיליון שקל, 13.5% מכל רווחיה של הפניקס. אצל מגדל הסוכנויות הרוויחו 141 מיליון שקל ואלה היוו 8% מרווחי החברה ואצל כלל היה מדובר על 59 מיליון שקל, כמעט 3% מרווחיה של כלל, כאמור ללא סיכון ותנודתיות.
האם הדומיננטיות ההולכת ועולה של חברות הביטוח תוביל את הרגולטורים לחשוב מסלול מחדש ולחסום את המשך רכישת הסוכנויות? בכיר בתחום חושב שכן. "מאז דוח הוועדה התמונה השתנתה בצורה חדה. קצב הרכישות שילש את עצמו. הפניקס הפכה לשחקן שאולי האינטרס הכלכלי העיקרי שלו הוא כסוכנות ופחות כגוף יצרני. אם הקצב הזה יימשך, השוק יגיע למצב שאין לו אח ורע בעולם: מי שמייצר מוכר לאחרים, כולם מפיצים לכולם, והעסק עלול להגיע למחוזות של קרטל".