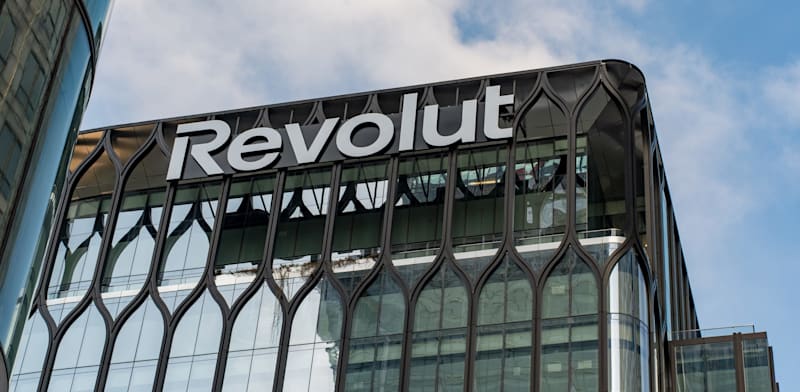
בימים אלה מתנוססות מודעות של בנק רבולוט (Revolut) במרכזי הערים בגרמניה. ההצעה שהן מפרסמות - 4.25% ריבית שנתית על העו"ש - שוברת את השוק, עד שקוראים את האותיות הקטנות באתר. ההצעה תקפה רק לארבעה חודשים, רק עד 25 אלף אירו ומותנית בביצוע פעולות בנקאיות. לאחר מכן, הריבית חוזרת לסטנדרט שמציעים גם הבנקים האחרים, כ-2.5% לשנה, נכון לעכשיו.
● בעקבות פרשת הונאת הענק: נגיד הבנק המרכזי בטורקיה התפטר
● בשבדיה ביטלו ובגרמניה הפחיתו: ישראל צועדת נגד מגמת מיסוי הטיסות באירופה
ועדיין, עצם הקמפיין הפרסומי הנרחב בשלטי חוצות, העובדה כי גם הבנקים האחרים החלו להציע ריבית על העו"ש, ולא רק על חסכונות, וההטבות האפשריות ללקוחות, מייצגים את השינוי שהבנק הפרטי - יחד עם שורת שחקנים גלובליים אחרים - הביא לשוק הגרמני המנומנם והשמרני, וגם הגדול ביותר באירופה.
רבולוט, שנוסדה בבריטניה לפני כעשור בלבד, היא כבר חברת הפינטק הגדולה ביותר באירופה, לפי הערכות, עם שווי שוק של כ-100 מיליארד אירו נכון ליולי האחרון. שווי זה עוקף את אלו של דויטשה-בנק וקומרצבנק יחדיו, ציינו העיתונים בגרמניה. השבוע קיבל הבנק, שנמצא בתנופת חדירה לשווקים חדשים בשנה האחרונה, אישור להקים בנק קמעוני חדש בישראל. אחרי הרישיון המותנה שקיבל מבנק ישראל, ההערכות הן שיתחיל לפעול בשוק המקומי בתוך כשנה.
המקרה הגרמני נחשב לאחד מסיפורי ההצלחה של רבולוט, במיוחד על רקע השמרנות והגישה המיושנת ללקוחות של הבנקים הגרמניים עד כה, וחוסר התחרות ביניהם. רבולוט החל לפעול בגרמניה ב-2022. כעת, ארבע שנים לאחר מכן, רשומים בו 3 מיליון לקוחות גרמנים, מתוך כ-80 מיליון הלקוחות שלו ברחבי העולם. מיליון מהם נוספו בתוך שנה בלבד. הגרמנים מכנים אותו "ניאו-בנק", חלק משורת מוסדות פיננסיים חדשים, בעלי שירותים דיגיטליים מתקדמים, שמטלטלים את המגזר הבנקאי המקומי בשנים האחרונות.
הרבה פרסום והטבות
הדרך של הבנק לחדור לשוק הגרמני עברה דרך הרבה פרסום והטבות ללקוחות. קמפייני פרסום שהעלה מאז 2022 כוללים כאלה המגדירים אותו כ"עתיד הבנקאות", מציגים "100 סיבות מדוע רבולוט טוב מאחרים", ומדגישים חוזקות שלו, כמו העברות כסף לחו"ל וחשבונות עו"ש חינמיים. במדינות אחרות באירופה, כמו ספרד, אירלנד ואיטליה, הבנק מושך לקוחות על ידי מבצעים הכוללים גישה לטרקלינים בשדות תעופה, הטבות בתחום הטלפונים הניידים או תוכניות נאמנות.
בבריטניה, הבנק השיק קמפייני פרסום עם מסרים כמו "המשכורת שלך רוצה להשתחרר מהבנק הישן", ופרסומת עם גרהם נורטון (מנחה בריטי פופולרי) שמפציר בצופים "לחשוב על בנק קצת אחרת". פרסומת אחרת מציגה אותו כמאפשר גישה לחדר שהיה סגור עד כה ל"פשוטי העם".
בגרמניה הבנק הציג גישה מכוונת-לקוח, שהייתה חסרה עד לשנים האחרונות. לקוחות גרמנים רבים הסתפקו בחשבונות עובר ושב בבנקי חיסכון מקומיים, שעלו להם כ-10 שקלים בחודש, ללא אפשרות להשקעות בשוק ההון, ללא אפשרות למינוס, עם דגש על תוכניות חיסכון רב-שנתיות בתשואות נמוכות מאוד, אך בעיקר ללא סיכון. עד לפני כמה שנים, הבנקים הגרמניים אפילו חייבו את הלקוחות להדפיס פיזית את התנועות בעובר ושב, וקנסו אותם אם נאלץ לשלוח להם אותם בדואר. גרמנים רבים עדיין מחזיקים קלסרים עם הדפסות התנועות הבנקאיות שלהם, שיהיה.
כעת, הלך הרוח משתנה, בין היתר בשל כניסתם של שחקנים בינלאומיים. הממשלה הנוכחית בברלין מנסה לקדם רפורמות שיגדילו את ההשקעה של הגרמנים בשוקי המניות, וגם הרשתות החברתיות עושות את שלהן. התוצאה היא ששורת בנקים זרים, כמו ג'יי.פי מורגן צ'ייס האמריקאי ו-BBVA הספרדי נכנסים לשוק, כמו גם Trade Republic הגרמנית, המיועדת יותר למשקיעים בבורסה. לפחות בברלין, כל הבנקים הללו מתחרים ביניהם במודעות ענק על משיכת לקוחות. "רבולוט" הוא גם חלק מהרשימה.
לפי הניתוחים של כלי התקשורת הכלכליים, הלקוחות של הבנק בגרמניה נוטים להיות צעירים, שלחלקם זהו חשבון הבנק הראשון שלהם, ולהשתמש בו גם לשירותים כמו המרות כספים, העברות כספים לחו"ל והשקעות בשוקי המניות, כמו גם לתשלומים במטבעות קריפטוגרפיים.
עוד קבוצה שמסתמנת כדומיננטית בקרב הלקוחות היא קליינטים בגיל העמידה, עשירים, שנוסעים הרבה וחיים בכמה מדינות. הבנק משקיע הרבה בפרסום בשדות תעופה.
ממשק דרך האפליקציה
כל הממשק עם הבנק נעשה דרך האפליקציה, וכתוצאה מכך הבנק מעסיק רק עשירית מכוח העבודה של בנקים מבוססים. "הם מציעים ללקוחות הגרמנים חוויית-לקוח שלא הייתה להם בעבר", אמר לעיתון הכלכלי "הנדלסבלאט" אנליסט מחברת ייעוץ מקומית. הבנק גם פוטר את המשתמשים מעלות בסיסית חודשית לניהול החשבון, שיכולה לנוע מ-10 שקלים ועד ל-50 שקלים בבנקים אחרים. הבנק חוזה כי עד שנת 2030, יהיו לו בין 8 מיליון ל-10 מיליון לקוחות בגרמניה לבדה.
באוגוסט קיבל הבנק גם אישור פעולה רשמי בצרפת, והוא מנסה לבצע שם את אותם המהלכים שביצע בשווקים האחרים. התוכנית של הבנק היא להקים בפריז את המטה המערב-אירופי שלו, שאליו יהיו כפופים הבנקים המקומיים בגרמניה, בפורטוגל, באיטליה, בספרד ועוד, שבכל אחת מהן יש לבנק כמה מיליוני לקוחות. יתר המדינות האירופיות יהיו כפופות להנהלת הסניף בליטא.
במרץ השנה קיבל הבנק גם אישור פעולה רשמי בבריטניה, שבה כבר פעל עוד קודם דרך מדינה שלישית, וצבר כ-13 מיליון לקוחות. קצב ההתרחבות שלו עומד כעת על מיליון לקוחות מדי שלושה שבועות. מנהל הפעילות באירופה אמר לתקשורת כי תחומי הפעילות שמניבים הכי הרבה רווחים הם שימוש לתשלומים, הכנסות מריבית, החלפת כספים והשקעות.
מדינה אחרת שנחשבת כסיפור הצלחה של הבנק היא אירלנד, שבה קהל הלקוחות שלו עומד על 3.4 מיליון בני אדם, כ-80% מאוכלוסיית המדינה. רובם מחזיקים במקביל חשבון בבנקים אחרים, אך הבנק היה הראשון להציע תשלומים באמצעות הנייד, מה שסייע לו להתבלט בשוק.
נכון לעכשיו, הביקורת העיקרית כלפי הבנק נובעת מחקירות בנושא העברות כספים לא חוקיות, וגם מהחשש מפרצות או שיבושים מקוונים. האקרים הונו את הנהלת הסניף באיטליה וגרמו לה להעביר להם שורת פרטים על חשבונות של משתמשים. לפני שלושה שבועות, כל הלקוחות באירופה סבלו מהשעיה זמנית של פעולות בגלל נפילת שירותי מחשוב הענן של גוגל.