ענף הפיננסים בבורסה בתל אביב זינק בשנים האחרונות משורת סיבות - השיפור במצב הביטחוני בישראל, הגידול בחסכונות הציבור והתשואות החיוביות בבורסה שהובילו לקפיצה ברווחים. כל זאת יחד עם התקן החשבונאי החדש שאיפשר לחברות להקדים רווחים, ועוד.
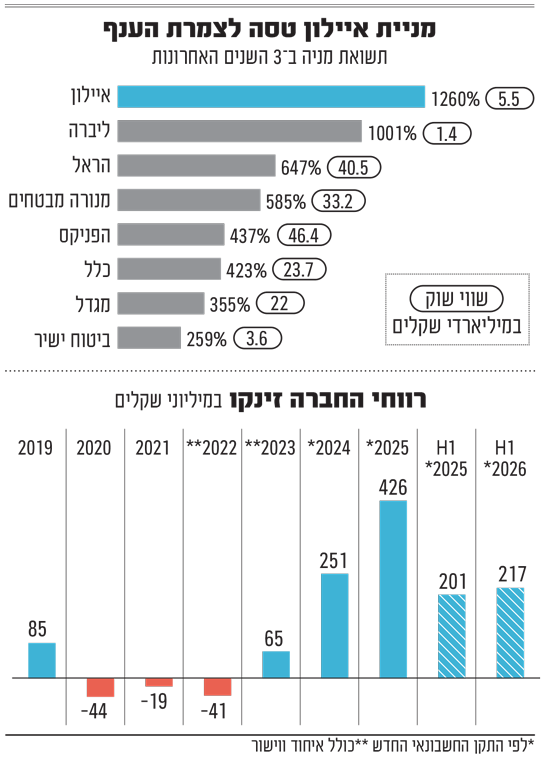
אך בתוך הענף הגועש יש מי שקפצה יותר מכולן - איילון . מחברה שנחשבה בעבר לגוף מנומנם שלא מושך את המשקיעים, תפסה מנייתה תאוצה בשלוש השנים האחרונות עם זינוק של 1,260%, לשווי שוק נוכחי של כ־5.5 מיליארד שקל, המציב אותה כשישית בענף בשווי השוק שלה.
לשם השוואה, מניית חברת ביטוחי הרכב ליברה עלתה ב־1,000% לשווי של כ־1.4 מיליארד שקל. ענקיות הביטוח המקומיות זינקו גם הן, אך פחות: הראל השקעות ב־647%, מנורה מבטחים ב־585%, והפניקס ב־437%.
● רשות שוק ההון לסוכנים: אל תנצלו לרעה את עסקת אלטשולר שחם
● "שיא של כמעט 20 שנה": מנהל ההשקעות שמסמן את הלהיט הבא
ההסבר הספציפי לנסיקה במניית איילון הוא השיפור הגדול בתוצאות שלה. מחברת ביטוח שהפסידה יותר מ־100 מיליון שקל בתחילת העשור, איילון הציגה מהפך אשתקד כשהרוויחה 426 מיליון שקל, עלייה של 70% ביחס ל־2024. במחצית הראשונה השנה היא הרוויחה 217 מיליון שקל, עלייה של 8% לעומת המחצית המקבילה.
אין ספק שבאיילון התרחשו שינויים רבים בשנים האחרונות. ניתן לציין יציאה מפעילויות הפסדיות, מעבר למיקוד בשורת הרווח, רכישת שליטה בה על ידי חברת הביטוח הדיגיטלי ווישור ב־2022, מיזוג פעילות הביטוח של ווישור לתוך איילון ועוד. ב־2024 היא אף חזרה לחלק דיבידנד, לראשונה מאז שנת 2008 - ובשנתיים שחלפו מאז כבר חילקה 295 מיליון שקל כדיבידנד. לשם השוואה, זה היה כל השווי של החברה רק לפני מספר שנים.
שינוי בחשיבה העסקית
על ההצלחה, מסכימים בשוק, אחראי קודם כל שרון רייך, מנכ"ל החברה מאז ראשית שנת 2022. קודם לכן שימש רייך (59) כמשנה למנכ"ל ומנהל אגף הפיננסים באיילון, ולפני כן כיהן כסמנכ"ל חשבות בחברת הביטוח הראל במשך קרוב לעשור.
"איילון עברה מהפך רציני, רבים מנסים לקחת קרדיט על המהלך, לרבות כניסת ווישור לחברה. אני זוקף חלק גדול מההצלחה לזכות שרון רייך המנכ"ל, שבעבודה סיזיפית וצנועה שינה את הדי.אן.איי של איילון", אומר קובי שגב, שותף מנהל בבית ההשקעות אקורד. "המנכ"לים הקודמים חשבו איך לצאת ממשבצת חברת הביטוח הקטנה; אלא שביטוח הוא תחום גנרי, ואיילון הקודמת הציעה תעריפים נמוכים יותר, עמלות שמנות יותר לסוכנים ומוצרים הפסדיים שמייצרים נפח. היא גם סגרה את פעילות הפיננסים ומכרה את קופות הגמל למיטב.
"כששרון נכנס לתפקיד, החשיבה העסקית השתנתה", מפרט שגב. "איילון סגרה פעילויות מפסידות והתמקדה במקומות שבהם ניתן לייצר רווח. השינוי האסטרטגי הגיע לבשלות עם הכניסה של ווישור לשליטה בחברה. כעת איילון מתרכזת באיך להרוויח כסף ולא ב־מהו נתח השוק שלה. רייך גם בחר להקים מחדש את פעילות הגמל ולחזק את פוליסות החיסכון, לצד הגדלת מגזר הביטוח העסקי על חשבון הביטוח הפרטי, סגירת ענפים המפסידים חיתומית, וביצוע טיוב וחיזוק של פוליסות הלקוחות הקיימים".
הדבר בא לידי ביטוי למשל גם בכך שתמהיל הפעילות של איילון השתנה: אם בעבר היווה תחום הביטוח הכללי 86% מהכנסות החברה, כיום זה 62%. גם בתוך הביטוח הכללי החברה עברה מלהתמקד בביטוחי פרט (רכב ודירה) שהיוו בעבר 60%, לביטוח עסקי המהווה כיום 60% ממנו, ובו נכללים למשל ביטוחי אחריות מעבידים, אחריות מקצועית, צד ג' (לא בכלי רכב), ביטוח הנדסי וביטוח בתי עסק. בביטוחים הללו איילון היא מהחברות הגדולות בארץ.
אבל רייך לא הסתפק בכך. מאז כניסתו לתפקיד הוא מכתת רגליו בין משקיעים ומנסה לעניין אותם במניית איילון. "אין חודש שהוא לא נפגש עם משקיעים רציניים כמו קרנות גידור וגופים מוסדיים", אומר גורם שמכיר את המתרחש בחברה. "הוא עובד בקשרי המשקיעים של החברה". נודע גם כי בתקופה האחרונה רייך מנסה אף לעניין משקיעים זרים בחברה.
בהתחלה בשוק התעלמו מרייך, אך אחרי תקופה ובעיקר אחרי השינוי בתוצאות הגיע גם השינוי ביחס אליו. גם כיום נדמה שהוא עדיין "רעב" להצלחה, מסתובב בין עובדי החברה ורותם אותם להשתפר ולהתקדם. כך, למשל, באיילון נערכים להיכנס לתחום ניהול הביטוח הסיעודי של קופת חולים כללית, אחרי שהראל בחרה לצאת ממנו ואף חברת ביטוח אחרת לא הסכימה להיכנס במקומה. מבחינת איילון, גם התחום הזה יניב להם רווחים.
האתגר בתחום הגמל
כאמור, כעת איילון נכנסת לתחום הגמל ובעוצמה. מבחינת ההנהלה, שמים שם דגש על התחום ומסמנים אותו ככזה שיתפוס תאוצה בשנים הקרובות. לגלובס נודע כי למרות שהתשואות בחודש הראשון לפעילות הגמל היו דווקא חלשות, היקף הגיוס של איילון בגמל כבר נושק ל־2 מיליארד שקל. אין ספק שסוכני הביטוח משווקים את החברה היטב.
לדברי מתחרה בכיר בענף, איילון הקטנה בהחלט מעוררת חששות ומזיזה את המחט בתחום. "איילון על המסלול, היא מתחרה קשה, הם גייסו סכום עצום בזמן אפסי", הוא מודה. "הם 'חברת סוכנים', יש להם צוות טוב, כמו מנהל ההשקעות תמיר הרשקוביץ, והם קטנים אז יש סביבם באזז".
אלא שהאירוע הזה עלול להיות גם אתגר לאיילון; היא נכנסת בצורה אגרסיבית לתחום הגמל למרות הבעיה הרגולטורית שיכולה להתעורר מכך שווישור, בעלת השליטה, בדרך לרכוש את בית ההשקעות אלטשולר שחם - מה שיביא באופן חסר תקדים לכך שיהיו שתי חברות גמל תחת אותה בעלות. לא ברור אם הרגולטורים יאשרו את זה. איילון עלולה לשלם את המחיר כשתיאלץ לסגור את הפעילות מוקדם מדי, ועוד אחרי השקעה של עשרות מיליוני שקלים.
אתגר נוסף הוא החיתום בתחום הרכב (רכוש ומקיף). לפי נתוני רשות שוק ההון, איילון מציגה את שיעור תשלום התביעות הגבוה ביותר ביחס לפרמיות: 70% חזרה למבוטחים מכל 100 שקל שהיא גובה, לעומת ממוצע ענפי של 64%. באיילון יפעלו לשיפור החיתום בענף לצד המשך הגדלת נתח השוק.
מה מגלמת המניה כיום
אחרי הזינוק הגדול במניה, דרור קרני, מנכ"ל ומייסד קרני פמילי אופיס, מציין כי "השוק כבר מתמחר חלק גדול מהמהפך שהחברה עברה, אבל עדיין קשה לדעת כמה הוא מתמחר את מנועי הצמיחה החדשים. יש יתרון לגודל בתחום הגמל. אם איילון תצליח להגיע בעתיד לעשרות מיליארדי שקלים מנוהלים, חלק הולך וגדל מדמי הניהול יכול לרדת לשורת הרווח, משום שחלק מהתשתית כבר קיימת. פעילות של 100 מיליארד שקל בגמל יכולה, בתנאים של פעילות בשלה, להפוך למנוע רווח משמעותי בפני עצמו. לכן, הסיפור תלוי בשאלה האם איילון תצליח להצמיח את הרווח בקצב שיצדיק את הפעילות.
"אם היא תצליח לשמור על התשואה הגבוהה על ההון (26% במחצית הראשונה של השנה, בדומה לחברות הביטוח הגדולות, נ"א), ובמקביל לבנות פעילות גמל משמעותית, יש כאן עדיין מנוע צמיחה שההשפעה המלאה שלו אינה נמצאת בדוחות הנוכחיים", מדגיש קרני.
שגב מאקורד מסכים ומציין כי "המחיר לא זול והשיפור בתוצאות כבר מגולם במחיר המניה, אבל מה שלא מגולם זה כניסה לפעילויות חדשות, למשל פיננסים (הגמל שהחל לאחרונה, נ"א) או רכישה ומיזוג עם אלטשולר שחם, ולאחר מכן מסע רכישות סינרגטיות דוגמת קרנות נאמנות, ניהול תיקי השקעות, ניהול קרנות גידור ועוד".