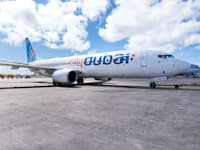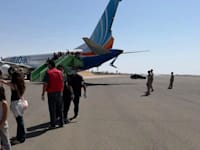
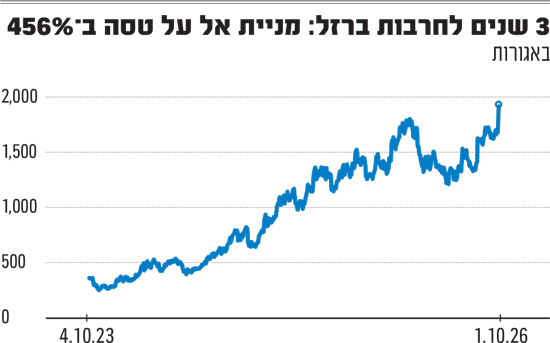
ניסיון הפיגוע בטיסת פליי דובאי בשבוע שעבר, היכה בהלם את עולם התעופה. אך בבורסה בתל אביב התגובה התבטאה באופן מובהק - במניית אל על דווקא, שהציגה זינוק דו יומי של 13% לשווי שיא לחברה של 11.5 מיליארד שקל. בזמן שחקירת הדרמה בשחקים נמשכת, נדמה שעבור משקיעי אל על השלכות האירוע ברורות: גל מחודש של ביקושים לטיסות בחברת התעופה הישראלית, והמשך התקופה החלומית שממנה היא נהנית כבר כשלוש שנים, שבמהלכן הוסיפה מעל 450% לשווייה.
● לקראת השקעה של 10 מיליון דולר: ישראייר מטיסה משקיעים לקפריסין
● מומחה התעופה שמעריך: כך ייראו השמיים ביום שאחרי ניסיון הפיגוע בטיסת פליי דובאי
המשקיעים בת"א משוכנעים, כך נראה, כי אל על תיהנה בתקופה הקרובה מזרם הזמנות מוגבר, על רקע החששות של ישראלים לטוס בחברות זרות, ובפרט כאלה הפועלות ממדינות המפרץ. יש למשקיעים על מה להסתמך בשטח: חברות התעופה המקומיות ניצלו את האירוע הביטחוני כדי לדרוש ולקבל אישור מחודש לטוס למפרץ. יותר מכך, החרדה וחוסר הוודאות לגבי קיום טיסות של חברות זרות, הוכיחו את עצמן פעם אחר פעם כמנוע צמיחה חזק מאוד עבור אל על במהלך מלחמת חרבות ברזל. לאורך השנים החברות הזרות ביטלו שוב ושוב טיסות לישראל או דחו את חזרתן לפעילות כאן, בשל אירועי המלחמה, וכתוצאה נתח השוק של אל על זינק ובעקבותיו גם מחירי הכרטיסים.
האופטימיות של המשקיעים נשענת גם על התוצאות החזקות של אל על בשנים האחרונות. מאז תחילת מלחמת חרבות ברזל ועד אמצע שנת 2026 נרשם במצטבר רווח של 1.04 מיליארד דולר. את הרבעון השני השנה, שהתחיל ברגל שמאל בשל מבצע "שאגת הארי" באיראן, סיימה אל על עם זינוק של 103% ברווח הנקי ביחס לרבעון המקביל אשתקד, ל־126 מיליון דולר. החברה שולטת כיום בכ-50% מכלל הנוסעים בנתב"ג ורושמת כבר כמה שנים שיעור תפוסה חריג של 94% במטוסיה. זאת לצד שליטה כמעט מוחלטת של מעל 92% בקווים הרווחיים לצפון אמריקה, וצבר הזמנות עתידי שעומד על כ-1.4 מיליארד דולר.
הנסיקה האחרונה במניית אל על מציבה את החברה בעמדה היסטורית: כניסה אפשרית, לראשונה בתולדותיה, למדד הדגל היוקרתי של הבורסה המקומית, ת"א 35. אל על, שחזרה למדדי ת"א 125 ות"א 90 ב-2024 (לאחר היעדרות מאז 2017), הפכה כעת לאחת המתמודדות הבולטות בקרב על "הכרטיסים הפנויים" לקראת עדכון המדדים הקרוב בחודש נובמבר. היא מתמודדת למעשה ראש בראש מול חברות האנרגיה המתחדשת דוראל ואנרג'יקס, כשחברת המלונאות פתאל מפגרת מעט מאחוריהן במרוץ.
התמונה אינה תלויה רק בביצועי המניה של אל על עצמה, שכן מספר המניות שייכנסו למדד הדגל מותנה במספר המניות שייפלטו ממנו (חברות במקומות 40 ומטה בשווי השוק - חברת הבנייה דמרי, קמעונאית המזון שופרסל וחברת האחזקות קנון). יתרה מזו, בעדכון הנוכחי תעלה מניה אחת פחות ממספר היוצאות, וזאת בשל העובדה שענקית הסייבר פאלו אלטו, החברה הגדולה בת"א במונחי שווי, הצטרפה למדד במסלול מהיר, כך שמספר המניות בו עומד כיום על 36.
המרוויחה הגדולה: משפחת רוזנברג
המרוויחים הגדולים מנסיקתה של מניית אל על הם בעלי השליטה, קני רוזנברג ובנו אלי. הם רכשו את השליטה בחברה לפני שש שנים בדיוק, בעיצומה של מגפת הקורונה, כשהשמיים היו סגורים וחברת התעופה ניצבה על סף קריסה. ההימור הנועז הוכח כאחד המהלכים המוצלחים והרווחיים ביותר בבורסה המקומית.
לאורך השנים השקיעה משפחת רוזנברג בחברה 840 מיליון שקל. כיום, שווי המניות שבידיה נסק ליותר מ-4.6 מיליארד שקל. בנוסף, חזרה השנה אל על לחלק דיבידנד, לראשונה מאז שנת 2017, ומתוכו חלק הבעלים עמד על 150 מיליון שקל. כך שמשפחת רוזנברג מורווחת כיום על השקעתה באל על קרוב ל-4 מיליארד שקל על הנייר.

מועדון המרוויחים מניסיון הפיגוע בטיסה
מרוויחה אפשרית נוספת מהמצב היא חברת האשראי ישראכרט, שבשליטת קבוצת דלק, המשווקת החל מהשנה הנוכחית את כרטיסי האשראי של מועדון הנוסע המתמיד של אל על (כרטיסי פליי קארד). אלו מנסים לבדל את עצמם בחודשים האחרונים משאר מועדוני התעופה בשוק, תחת המסר ש"מי בכלל רוצה לטוס בחברות אחרות". מהבחינה הזו, ניסיון הפיגוע במטוס פליי דובאי בהחלט תורם לקו השיווקי של ישראכרט, שהעבירה אליה את כרטיסי המועדון של אל על מידי המתחרה כאל בהשקעה לא מבוטלת.
עם זאת, באל על, במועדון הנוסע המתמיד שלה, וגם בישראכרט - לא מספקים בינתיים נתונים ולא מאשרים כי ישנה עלייה בהזמנות בימים שחלפו מאז האירוע.