ביום ד' הקרוב ב־16:00, יפרסם בנק ישראל את החלטת הריבית האחרונה לפני הבחירות לכנסת. 6 ימים יפרידו בין ההודעה לבין פתיחת הקלפיות, ובשוק ההון מעריכים כי הריבית תיוותר ברמה של 3.25%. זאת על אף שמדד ספטמבר ירד מעבר לציפיות.
אלא שהעיתוי מעלה שאלה אחרת: האם בנק ישראל מעדיף שלא לשנות ריבית בסמוך לבחירות? הפחתה עשויה להקל על נוטלי משכנתאות ועל עסקים הזקוקים לאשראי, ולכן גם החלטה מקצועית עלולה לקבל פרשנות פוליטית. אולם העבר מלמד כי בנק ישראל לא תמיד המתין עד אחרי ההצבעה לכנסת.
● החוב האמריקאי מתחיל לעלות ביוקר: הריבית הפכה למנוע של הגירעון
● מנהל רשות המסים: "נצטרך לבטל את שטר ה-200 שקל, ובהמשך את המזומן כולו"
● פורום הכלכלנים: הטרור היהודי יגרום לנזק מאקרו משמעותי
ב־27 במרץ 2006, יממה לפני הבחירות לכנסת ה־17, הודיע הבנק בראשות סטנלי פישר על העלאת הריבית ברבע נקודת אחוז, לרמה של 5%. ההחלטה נועדה להיכנס לתוקף באפריל ונומקה בצורך לשמור על יציבות המחירים. סמיכות הבחירות לא הביאה לדחייה. מדובר בהבחנה חשובה: ההחלטה פורסמה לפני ההצבעה, אף שהריבית החדשה נכנסה לתוקף לאחריה. לכן הבדיקה שערכנו מתייחסת למועד ההודעה לציבור, ולא רק למועד שבו השתנתה הריבית בפועל.
בלי כיוון קבוע
בחינת כל אחת מהחלטות הריבית שפורסמה לפני כל אחת מ־12 מערכות הבחירות מאז 1999, מעלה כי ב־7 מהן שונתה הריבית: ב־5 מקרים היא הופחתה; פעמיים הועלתה; וב־5 מקרים נותרה ללא שינוי.
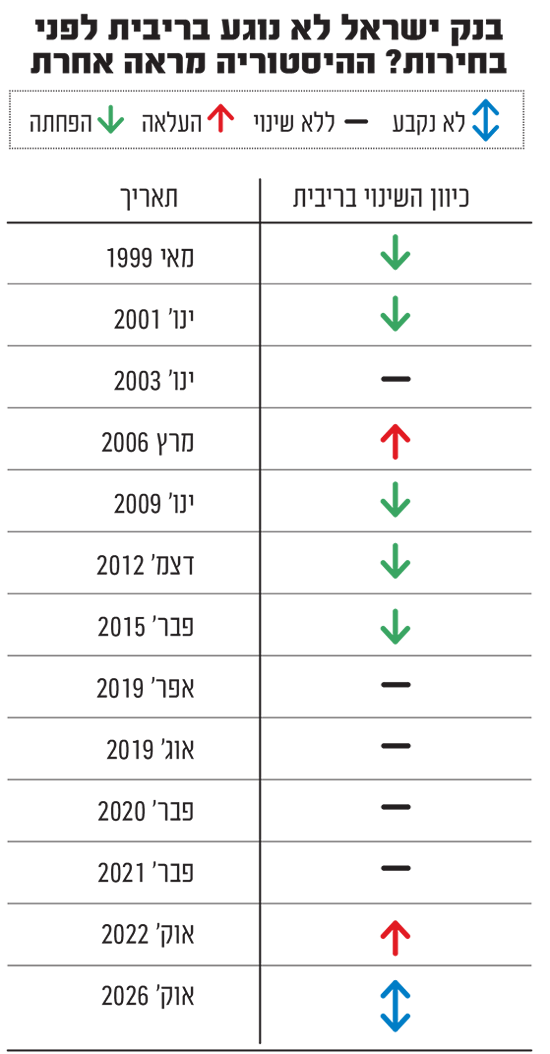
בינואר 2001 הודיע בנק ישראל על הפחתת הריבית ב־0.3%, מ־8% ל־7.7%, שמונה ימים לפני הבחירות הישירות לראשות הממשלה. הנימוק: תחזית לאינפלציה של 1%-2.5% באותה שנה. בינואר 2009, כשבועיים לפני הבחירות ובעיצומו של המשבר הפיננסי העולמי, הופחתה הריבית ב־0.75%, ל־1%. בדצמבר 2012, לקראת בחירות ינואר 2013, הפחית הבנק את הריבית ל־1.75%.
גם בפברואר 2015, כ־3 שבועות לפני הבחירות, הפחיתה הנגידה קרנית פלוג את הריבית מ־0.25% ל־0.1%, שפל היסטורי באותה תקופה. ההחלטה הפתיעה את השווקים והתקבלה ברוב של 4 חברים מול 1. באוקטובר 2022 נרשמה דווקא העלאה של 0.75%, ל־2.75%, פחות מחודש לבחירות, במסגרת המאבק באינפלציה.
מרחב מצומצם להפחתה
ב־5 מ־12 מערכות בחירות שבדקנו לא השתנתה הריבית. אלא שב־4 מהן, בשנים 2019-2021, היא עמדה על 0.25% או 0.1% בלבד. מרחב ההפחתה בכלי הריבית היה אז מצומצם מאוד, ולכן קשה לייחס את ההחלטות להימנעות משינוי לקראת בחירות.
המקרה המעניין יותר הוא ינואר 2003: יום לפני הבחירות הותיר הבנק את הריבית על 8.9%, ובהודעתו התייחס לאי־הוודאות הפוליטית, לסיכון שבהתרחבות הגירעון ולצורך בהתאמות תקציביות לאחר הקמת הממשלה. בבנק ציינו כי החששות לגבי המשמעת התקציבית כבר השפיעו על שוק האג"ח.
כאן טמונה הבחנה חשובה: בחירות עשויות להשפיע על התחזית הכלכלית ועל שיקולי הריבית, עקב חוסר הוודאות לגבי מדיניות הממשלה הבאה. הדבר אינו שקול להחלטה להקפיא ריבית רק כדי להימנע ממראית עין פוליטית.
ההחלטות התקבלו בתנאים כלכליים שונים, כך שאין להסיק שהבחירות אינן משפיעות על הבנק. מנגד, אין הדבר מעיד על מסורת של 'הקפאת' ריבית ערב בחירות.
האינפלציה בארה"ב משנה
אם הבחירות לא מונעות שינוי ריבית, מדוע מצפים בשוק כי תיוותר על כנה? שני מדדי אינפלציה שפורסמו מספקים חלק מהתשובה.
בישראל ירד מדד ספטמבר ב־0.5%, לעומת תחזיות לירידה של כ־0.3%-0.4%. האינפלציה השנתית אמנם עלתה מ־1.5% באוגוסט ל־1.6% בספטמבר, אך נותרה בחלק התחתון של יעד בנק ישראל, 1%-3%. לאחר 4 הפחתות מתחילת השנה, מ־4.25% ל־3.25%, המדד הנמוך מהצפוי מחזק את הטיעון להקלה נוספת. עם זאת, נתון חודשי אחד לא קובע לבד את מגמת האינפלציה: הוועדה צריכה להעריך גם את מחירי השירותים, הציפיות לשנה הקרובה והסיכון שההתמתנות הנוכחית היא זמנית.
בארה"ב, לעומת זאת, עלה מדד ספטמבר ב־0.6%, והאינפלציה השנתית האיצה מ־3.4% ל־3.7%. יותר ממחצית העלייה החודשית נבעה מהבנזין, שהתייקר ב־9.1%; אינפלציית הליבה עמדה על 2.6% בשנה. הנתונים מגבירים חשש שהפד ישמור על ריבית מרסנת לאורך זמן.
כאשר הריבית בישראל יורדת ואילו זו שבארה"ב נותרת גבוהה, האטרקטיביות היחסית של השקעות בשקלים עשויה להצטמצם. במצבים מסוימים הדבר מפעיל לחץ לפיחות השקל, מייקר יבוא ועלול להחזיר לחצים אינפלציוניים. הפחתת ריבית בישראל תלויה בעוד גורמים ואינה מחייבת פיחות בשקל, אבל היא עשויה להוסיף לחץ. מבחינת הבנק המרכזי, זהו סיכון לשקול.
לחששות אלה ניתן ביטוי בתוך הבנק. בהחלטת ספטמבר תמכו 4 מ־5 חברי הוועדה בהפחתת הריבית ל־3.25%; החבר החמישי העדיף להותירה על 3.5%. לפי סיכום הדיון, הוא סבר כי לאור ההתפתחויות בעולם בריביות ובסביבת האינפלציה, עדיף להמתין. מאז, כאמור, פורסם בישראל מדד נמוך מהצפוי, אך בארה"ב נרשמה האצה באינפלציה.
גם התחזיות בשוק משקפות זהירות. בלידר מעריכים כי הריבית תישאר ברמה של 3.25% לפחות עד סוף 2027, וצופים אינפלציה של 2.3% בשנה הקרובה. במיטב מעריכים שבעוד שנה הריבית דווקא תרד ל־2.75%-3%. כלומר, גם בין החזאים הצופים כי גובה הריבית לא ישתנה - קיימת מחלוקת לגבי המשך הדרך. לצד החלטת הריבית יפרסם בנק ישראל תחזית מקרו־כלכלית מעודכנת, שתספק רמזים לגבי צעדיו הבאים.
בשורה התחתונה, הוכח שבנק ישראל מסוגל לשנות ריבית ימים לפני בחירות. השאלה אינה אם יעשה זאת שוב, אלא אם מדד ספטמבר הנמוך מצדיק הפחתה מיידית, או שהסיכונים מחו"ל מחייבים המתנה.