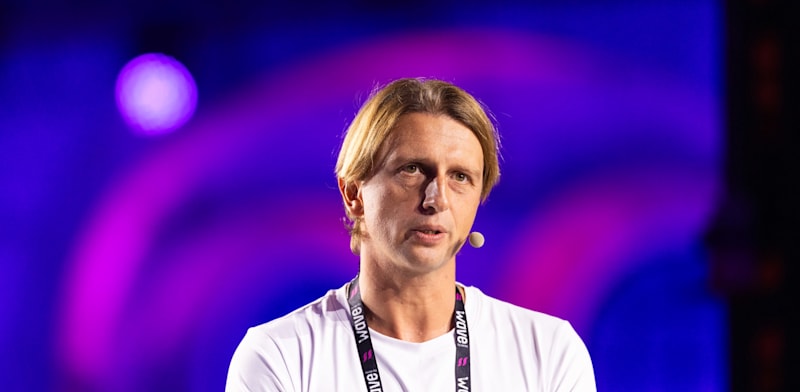
ענקית הפינטק הבינלאומית רבולוט (Revolut) מתקרבת לכניסה לשוק הבנקאות הישראלי. בנק ישראל הודיע ביום שלישי כי העניק רישיון בנקאי מותנה והיתר שליטה להקמת "בנק רבולוט ישראל (בהקמה)", לאחר שהפיקוח על הבנקים השלים את בחינת המיזם. מדובר בצעד נוסף בניסיונות להגביר את התחרות במערכת הבנקאית המקומית, הנשלטת כיום בידי חמש קבוצות בנקאיות גדולות.
● מניית מזרחי טפחות מגיעה לוול סטריט. כך זה יעבוד
● אמנון שעשוע חוזר למעבדה: מי יקנה ממנו את השליטה בבנק וואן זירו?
הרישיון הוענק לנציגיו של ניקולאי סטורונסקי, בעל השליטה בקבוצת רבולוט. עם זאת, טרם קבל אישור להתחיל להציע שירותים בנקאיים לציבור. בשלב הבא תידרש הקבוצה להשלים את ההיערכות הרגולטורית, הטכנולוגית והתפעולית, ולעמוד באבני הדרך שקבע הפיקוח על הבנקים כתנאי להפעלת הרישיון ולהסרת המגבלות ממנו.
כניסתה של רבולוט לפעילות בארץ, היא למעשה כניסתו של בנק דיגיטלי שלישי במספר לישראל. כיום רק אחד מהבנקים האלה - וואן זירו שבשליטת פרופ' אמנון שעשוע - פעיל. בנק אש שנוסד על ידי ניר צוק טרם החל בפעילות מסחרית, וכניסתו לפעילות נדחית שוב ושוב. רבולוט כבר פעיל ב־40 מדינות ברחבי העולם, אך למרות מתן הרישיון, לא ידוע מתי הוא יחל לפעול בארץ. ייתכן שתוך חודשים, אך עיכובים בנושא הזה כבר חזרו על עצמם.
איום על הבנקים
כבר עכשיו ברור שהמערכת הבנקאית רואה בכניסה הזאת את האירוע התחרותי החשוב ביותר בבנקאות הקמעונאית מזה שנים. הבנקים הגדולים ניסו להקים פעילויות דיגיטליות עצמאיות מעבר לאפליקציות מזה שנים. לאומי הקים בעבר את פפר (שמנכ"ל רבולוט ישראל היה ממייסדיו). הבנקים הגדולים מודעים לכך שהציבור לא מבקר כמעט בסניף, בוודאי לא הלקוחות הצעירים, לכן רבולוט עלולה לנגוס נתח שוק במהירות. מצד שני וואן זירו טרם הצליח לאיים על ההגמוניה הבנקאית, למרות הצעת ערך דיגיטלית מקיפה לציבור הישראלי.
רבולוט היא ענקית בתחום הבנקאות הדיגיטלית. החברה משרתת יותר מ־80 מיליון לקוחות ביותר מ־40 שווקים. בתחילת החודש היא השלימה גיוס הון לפי שווי של 115 מיליארד דולר, לעומת 75 מיליארד דולר לפני כשנה. הכנסותיה ב־2025 עלו ב־46% לכ־4.5 מיליארד ליש"ט לפי דיווחים בחו"ל, והיא מחזיקה כבר ברישיונות בנק בשורת מדינות, בהן ליטא, בריטניה, מקסיקו ואוסטרליה.
בראש הבנק הישראלי יעמדו המנכ"ל אורי נתן, לשעבר מנכ"ל פפר של לאומי, והיו"ר ד"ר שמואל (מולי) בן צבי, לשעבר יו"ר בנק לאומי.
מט"ח, העברות וכרטיסים
אם לשפוט לפי פעילות רבולוט בעולם, היעד הראשון של הבנק ככל הנראה יהיה פעילות המט"ח, כלומר עמלות ההמרה ומרווחי השערים. זהו אחד ממוקדי הרווח השמנים ביותר של הבנקים המסורתיים.
רבולוט הוקמה במקור בלונדון ב־2015 כאפליקציה להמרת מטבע זולה לתיירים. בשווקים שבהם היא פועלת היא מציעה המרה בעמלות נמוכות משמעותית ומרווחים מכווצים.
חזית נוספת היא התשלומים. בנק בעל רישיון יכול להנפיק בעצמו כרטיסי חיוב ואשראי, באופן מיידי, בלי תלות בחברות כרטיסי האשראי מקס, כאל וישראכרט. לפחות באופן תיאורטי, הדבר מאיים על כל שרשרת הערך בתחום התשלומים. כלומר רבולוט יוכל להציע קניות באתרים מקוונים בעלויות משופרות ביחס למה שמציעים אפילו כרטיסי האשראי והבנקים בארץ, למרות שהתחרות שם מתגברת ומציעה הצעות משופרות מבעבר.
יצויין מאז יולי 2025 מחזיקה רבולוט ברישיון למתן שירותי תשלום בישראל מרשות ניירות ערך, אך היא לא הפעילה אותו והעדיפה להמתין לרישיון בנק מלא. עדיין לא ברור מתי ייכנס אבל הבחירה הזאת מלמדת על היקף הכוונות: לא אפליקציית מט"ח, אלא סל בנקאי רחב. הסל צפוי לכלול חלק ניכר מהמוצרים שהקבוצה מציעה בעולם, מחשבונות רב־מטבעיים ועד מסחר בניירות ערך, שהקבוצה כבר מציעה בשווקים אחרים.
לפחות בשלב הראשון, הפעילות צפויה להתמקד בבנקאות הקמעונאית ולא בבנקאות העסקית. משכנתאות גם לא צפויות כנראה בשלב הראשון, אבל מסחר בניירות ערך אפשרי לכאורה ליישום במהירות יחסית.
למרות התחרות שעשויה להתעורר, מה שכנראה לא יקרה הוא נהירה המונית מהבנקים המסורתיים. הלקוח הישראלי עדיין נחשב למסורתי ושמרן, הוא גם לא נוטה לסגור את חשבון העו"ש שלו, כי המשכורת, המשכנתא, הוראות הקבע וההרשאות לחיוב יוצרות חסמי מעבר גבוהים. התרחיש הסביר יותר הוא מודל של שני חשבונות: רבולוט כחשבון משני לנסיעות לחו"ל, לקניות אונליין, לפעילות במט"ח ולהעברות בינלאומיות. דווקא בתרחיש הזה נמצאת הבעיה של הבנקים. החשבון השני שואב החוצה בדיוק את הפעילויות הרווחיות, ומשאיר בבנק הראשי את השירותים שעולים לבנק יותר.
קרב הפיקדונות
האיום האסטרטגי של ממש יגיע אם וכאשר רבולוט תפתח חזית על הפיקדונות. לפי נתוני בנק ישראל, יתרות העו"ש בזכות של לקוחות פרטיים עמדו ביוני על כ־233 מיליארד שקל. הבנקים רשמו ב־2025 רווח נקי מצטבר של כ־32 מיליארד שקל, עלייה של כ־9%. מרווחי הפיקדונות הם בדיוק המקום שבו תחרות אמיתית תורגש בשורת הרווח.
הפגיעה לא תתחלק שווה בשווה. הבנקים הגדולים והיעילים מוגנים יחסית בזכות גודל המאזן, שמאפשר להם לספוג שחיקת מרווחים, ובראשם לאומי עם יחס יעילות של סביב 30%. את המכה הכואבת ביותר צפויים לספוג הבנקים הקטנים והבינוניים. הסיבות הן מבנה עלויות קשיח יותר, רגישות גבוהה למרווחי הפיקדונות והיעדר יתרון לגודל.
ההשפעה כבר מתחילה להיראות, עוד לפני ההשקה. הבנקים מנתחים את מה שרבולוט עושה בעולם, מסיקים ממנו מה היא עשויה לעשות בישראל ומתחילים להיערך. חלק מהצעדים כבר יוצאים לציבור, ואחרים עדיין מתחת לפני השטח.
המפתח להבנת השינויים שצפויים ללקוח הישראלי הוא במבנה העלויות של הפעלת בנק דיגיטלי מול בנק מסורתי. בנק דיגיטלי כמו וואן זירו שנבנה מאפס לשוק הישראלי בלבד, ונשא בעלויות נושא בעלויות קבועות כבדות, ועלה לבעלי המניות שלו בהזרמות של 1.3 מיליארד שקל בשנים בודדות. רבולוט מגיע עם מערכות שפותחו בחו"ל וצריך "רק" לגייר אותן לעברית ולבצע התאמות לכללי הבנקאות של בנק ישראל. כל מערכות הליבה, אבטחת מידע, ציות ודיווח רגולטורי, יחסית מוכנות להסבה מהירה בעלויות לא גדולות.
בעוד שוואן זירו נאנק עד כה מהפסדים, ובעל השליטה פרופ' אמנון שעשוע העמיד אותו לאחרונה למכירה, הבנק הדיגיטלי החדש רבולוט, מגיע עם פחות קשיים בכניסה. ברבולוט מועסקים בארץ כיום עשרות עובדים בלבד.
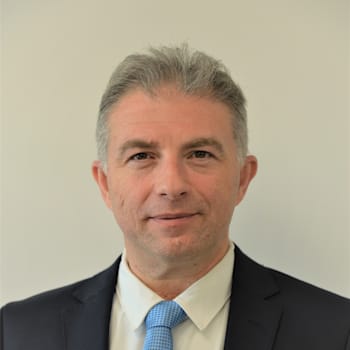
כניסתה של חברת הפינטק הבריטית רבולוט למערכת הבנקאות בישראל היא "תעודת חוזקה למשק הישראלי", אומר המפקח על הבנקים, דניאל חחיאשוילי לגלובס. הוא מעריך כי היא תנסה להציע ללקוחות הישראלים סל מלא של שירותים בנקאיים. המפקח צופה בנוסף כי המהלך יאיץ את המעבר של חברות כרטיסי האשראי לרישיון בנקאי.
רבולוט היא חברה בריטית, ובבריטניה נשמעות קריאות לחרם על ישראל. הלקוח הישראלי יכול להיות רגוע?
"רבולוט הקימה את הפעילות בישראל בחברה הרשומה בישראל. החברה אמנם שייכת לקבוצה הבינלאומית, אבל היא פועלת לפי הדין הישראלי ומפוקחת על ידי הפיקוח על הבנקים בבנק ישראל, ובהיבט הזה היא לא שונה מכל גוף אחר".
הכניסה של רבולוט תדרבן את ישראכרט וכאל להפוך לבנקים, או שאולי דווקא תוריד לבעליהן את החשק?
"כל גוף פיננסי שהוא היום חברת תשלומים צריך להחליט אם לעבור לרישיון בנקאי, וכניסת רבולוט תדרבן אותו לעשות את החשיבה הזאת מהר יותר, ולבדוק מה הערך בכך שיוכל למכור הרבה יותר מוצרים פיננסיים ממה שהוא מוגבל אליהם כגוף שאינו בנק".