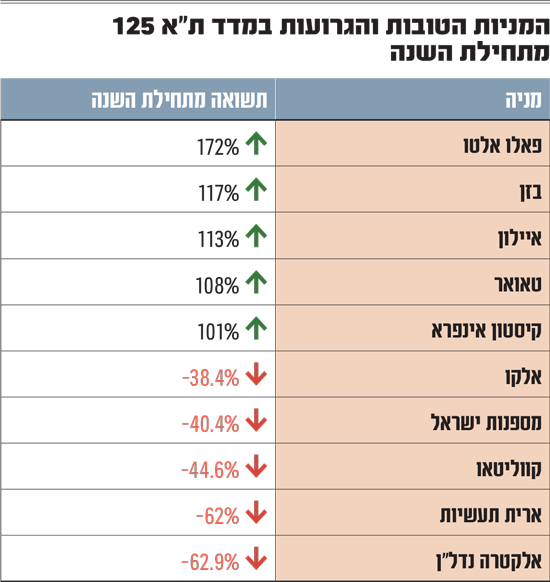
מתחילת השנה עלו שני מדדי הדגל של הבורסה המקומית - ת"א 35 ות"א 125, בשיעורים של 16.3% ו־10.9% בהתאמה. ועדיין, לא מעט משקיעים רושמים השנה הפסד על השקעותיהם. הסיבה לכך היא שלפי נתוני הבורסה - 70 מתוך 125 מניות במדד ת"א 125 מציגות תשואה שלילית מתחילת השנה - כשהירידה היא בעיקר מנת חלקן של המניות הקטנות יותר, אלה הנכללות במדד ת"א 90; זה ירד מתחילת השנה ב־6.5%, לאחר שבחודש האחרון לבדו איבד 11% מערכו.
● במקום אקזיט: הסטארט-אפ שעובד עם אילון מאסק בדרך לבורסה בתל אביב
● לפי שווי של כ-44 מיליון דולר: חברת הטכנולוגיה הישראלית בדרך להנפקה בניו יורק
לא מדובר בתופעה ספציפית לישראל, והיא מתרחשת גם בארה"ב בימים אלה. מה מסביר את הדיסוננס הזה והאם הוא מייצר הזדמנויות?
מנהל ההשקעות והאנליסט ליאור וידר, מנהל שירות המידע "מכפיל רווח", כתב השבוע אחרי עוד יום של עליות במדד ת"א 35, כי לכאורה מדובר בעוד יום חיובי ויציב. "אלא שמתחת לפני השטח, התמונה שונה לחלוטין. העוצמה של המדדים המובילים נשענת ברוב ימי המסחר על קומץ מניות כבדות משקל, ובראשן מניות השבבים טאואר וקמטק, שרשמו בתקופה האחרונה עליות חדות - והן מטשטשות את המגמה האמיתית. בפועל, רוב השוק סובל מחולשה עמוקה", ציין וידר.
יתרה מכך, וידר מצא שמספר המניות שירדו מתחילת השנה בת"א (כ־340) כמעט כפול ממספר המניות שעלו (כ־190). וכי 55 מניות, שהן כ־10% מכלל המניות בבורסה - נסחרות בשפל שנתי ורחוקות בממוצע ב־45% מהשיא השנתי שלהן. זאת, בזמן שרק 4 מניות נמצאות בשיא שנתי. כך למשל נסחרות בשפל שנתי מניותיהן של ארית תעשיות , נטו מלינדה , מספנות ישראל , אלוני חץ , ישראל קנדה ואלקטרה צריכה . להערכתו, זו עדות מובהקת לשבריריות של השוק והפער ממחיש "עד כמה גל העליות צר וסלקטיבי, וכמה מעט מניות מחזיקות בפועל את המדדים למעלה".
יניב פגוט, מנהל מחלקת המסחר בבורסה, סבור שהמצב הנוכחי הוא הטבעי: "זה היופי בשוק שיש בו סלקטיביות", לדבריו. "יש חברות שסביבת המאקרו הנוכחית יחסית נוחה להן, וכאלה שפחות - והייתי רוצה שזה ישתקף בביצועי המניות. אם זה לא היה משתקף אפשר היה לדבר על בועה או בעיה אחרת. המצב הטבעי הוא זה שבו רואים שונות בביצועים, שהיא נגזרת של סקטור ושל הסיפור של חברה בודדת".
"השוק עושה בידול"
לדברי פגוט, חברות נדל"ן ובנייה פחות נהנות מתנאי המאקרו הנוכחיים, אך גם בתוך הסקטור יש שונות. הוא מזכיר למשל את חברת מגה אור של צחי נחמיאס שפנתה לתחום הדאטה־סנטרים ומנייתה עלתה, בעוד שסקטור הנדל"ן המניב כולו לא נתפס כיום כאטרקטיבי. "השוק יודע לעשות את הבידול. השוק עובד, השוק לא מקולקל", מדגיש פגוט. "ככל שהסחירות יותר גדולה - והיום היא ברמות שיא בבורסה - יותר קל להביא זאת לידי ביטוי".
אנטולי זיימן, כלכלן במחלקת המסחר של הבורסה, כתב על הנושא בשבוע שעבר וציין שמדובר באשליה של גאות נרחבת: "העליות במדדים מונעות ע"י קומץ מצומצם של חברות ענק, בעוד שרוב החברות בשוק נסחרות במגמה שלילית או מדשדשות". בין היתר, נכון לשבוע שעבר, חמש חברות במדד ת"א 35 היו אחראיות על כמעט 10% מהעלייה הכוללת במדד - מדובר בטאואר , הראל, הפניקס טבע ואלביט .
גם וידר מציין את טאואר, שרושמת לאחרונה רצף ימי עליות והיא אחת המניות הגדולות במדדים. זיימן מדגיש גם שבניגוד למדד ת"א 35 שעלה מתחילת השנה, מדד ת"א 90 דווקא ירד, ומסביר כי בת"א 35 יש בנקים, חברות ביטוח וענקיות טכנולוגיה - סקטורים שנהנים או לפחות לא רגישים לעלות הריבית המקומית, ואילו בת"א 90 יש סקטורים שרגישים לכך, כמו נדל"ן ואנרגיה מתחדשת.
בניגוד לפגוט, וידר סבור שמדובר באיתות חולשה מובהק של השוק. "בשוק בריא, גל עליות נשען על 'רוחב שוק', השתתפות רוחבית של מגוון סקטורים ומניות בכל רמות השווי", הוא אומר. "כשהמדד המרכזי מציג יציבות או עלייה שמתבססת רק על קומץ מניות כבדות משקל בזמן שרוב השוק נוטה למטה, נוצר מצב של 'שוק דובי סמוי'. המדדים פשוט מייצרים מצג שווא שלא מעיד על הסנטימנט הכללי, ומספיק שהמניות המובילות ייקחו פסק זמן כדי שהחולשה הזו תצוף מיד במדדים עצמם".
אשליה של פיזור רחב?
וידר מעריך שהתופעה בת"א היא שיקוף של מה שמתרחש בוול סטריט, שם 10 המניות הגדולות במדד S&P 500, בראשן ענקיות הטכנולוגיה וה-AI, מרכזות מעל 35% ממשקל המדד כולו: "הפער שנפתח בין מדד S&P 500 המשוקלל לפי שווי, לבין מדד S&P 500 במשקל שווה, ממחיש עד כמה הראלי בארה"ב צר", הוא אומר. "אלא שמעבר לים מדובר בחברות ענק גלובליות ורווחיות במיוחד, ובישראל השוק פחות נזיל, וכשהכסף זורם רק למספר מצומצם של שחקניות גדולות - שאר המניות נותרות ללא סחירות וסופגות לחצי מכירה כבדים".
בת"א, פגוט מציין שבעוד שמדד ת"א 125 עלה כאמור ב־10.9%, מדד ת"א 125 משקל שווה ירד ב־1.8%: "צריך להבין שהכסף הפסיבי הולך בעיקר לחברות הגדולות שמשקלן במדד גבוה. יותר כסף פסיבי מתדלק את הגדולות ופחות מושקע בקטנות, וזה מזין את עצמו", לפי פגוט.
לדבריו, בארה"ב יש שתי השפעות מאקרו כלכליות מרכזיות: הראשונה היא ה־AI והשאלה מי המנצחים והמפסידים, כשענקיות הטכנולוגיה הן המובילות; והשנייה היא עליית תשואות האג"ח, "כי כשהתשואה על אג"ח ארה"ב ל־10 שנים היא מעל 5.3%, יש הרבה סקטורים שנראים לא טוב - למה לקנות אותם כשמקבלים את התשואה ללא סיכון?".
מה המשמעות של שוק כזה על תזת ההשקעה במדדים?
וידר: "הנתונים האלה מנפצים לחלוטין את הנחת היסוד של מי שבוחר בהשקעה פסיבית במדדים מקומיים. משקיע שרוכש את מדד ת"א 125 בטוח שהוא מקבל פיזור רחב על פני 125 חברות המייצגות את הכלכלה המקומית. המציאות היא ש־10 המניות הגדולות בלבד מהוות כיום כמעט 47% מהמדד, משקל זהה כמעט לזה של 115 המניות האחרות יחד. במדד ת"א 35 העיוות חריף אף יותר, כאשר 10 הגדולות מהוות מעל 60% מהמדד כולו. בפועל, המשקיע לא קונה את 'השוק הישראלי', אלא לוקח חשיפה מרוכזת לחופן בנקים, מניות שבבים וענקיות אנרגיה בודדות, כמעט ללא השפעה של שאר מניות הצמיחה והתעשייה".
פגוט: "כמי שניהל כסף אקטיבי, אני יכול להגיד שקשה לעקוף מדד בנצ'מרק טוב כמו ת"א 125. המדד לא מפעיל רגש, לא מוכר נייר כשהוא עולה חזק, והוא מפוזר - כך שהוא מאפשר להימנע מטעויות. המדד משקף את הרכב השוק בכללי, ומתאים לרוב האנשים, שלא יודעים לבחור בעצמם את הנייר המתאים. נכון להיום 70 מ־125 החברות במדד באדום, והמדד חיובי מתחילת השנה למרות זאת. מה זה אומר? שהמשקיע ה'טיפש' הוא בעצם משקיע חכם - זה שקנה את המדד".