קארל קפלן לא אוהב לפטפט ספקולציות. לכל שאלה יש לו תשובה טובה בתוך טבלת מספרים, עם עובדות. הרבה עובדות. כבר 16 שנה שהוא עומד בראש קרן קורת ישראל, שתומכת בעסקים זעירים, קטנים וגם בינוניים. הוא היה יכול לומר שבמהלך כל שנות קיומה סיפקה הקרן לעסקים השונים אשראי בסך מיליארד שקל, אבל הוא מעדיף להגיד שעד ספטמבר האחרון האשראי שניתן היה בסך של 966 מיליון ו-802 אלף שקלים, כי זה יותר מדויק. וזה עוד לפני שהוא נכנס לשער הדולר ב-1994 (למקרה שתהיתם, 2.95 שקלים).
עם מראה ומבטא שמהדהד את סטנלי פישר, קפלן מסביר כיצד הפך למושיע של כל-כך הרבה עסקים קטנים בארץ. עסקים שמה שמפריד בינם ובין ספרים מאוזנים ואפילו משגשגים הוא שיפוץ קוסמטי, מכונה חדשה או עוד זוג ידיים עובדות. עסקים שקרן קורת האמינה בהם אף שרגע קודם פקיד הבנק דחה אותם.
"יש שלושה סוגי עסקים קטנים", ממיין קפלן. "יש עסקים קטנים טובים שצברו מוניטין במשך שנים. רבים מהם כבר מנוהלים על-ידי דור שני. יש להם קשרים טובים בבנקים, ולרוב לא קשה להם לקבל אשראי. הסוג השני הם עסקים קטנים שתלויים על בלימה. גם אשראי לא יעזור להם, כי הצ'קים שלהם חוזרים, והחשבונות שלהם מוגבלים. לעזור להם לקבל הלוואה זה בעצם לזרוק כסף. גם הם, כמו הסוג הראשון, אינם הקליינטים שלנו. הסוג השלישי הם עסקים עם עתיד, או עסקים בתחילת דרכם שיש להם רעיון טוב, אבל חסר להם ביטחונות ומוניטין כדי לקבל אשראי. זה הקהל שלנו".
הכסף עצמו, ברוב המקרים, לא יוצא מהארנק של הקרן. מה שהקרן עושה זה לספק ביטחונות לבנקים החשדניים, וכך לאפשר גם ללקוחות עם פרופיל לא הכי מחמיא לזכות בהלוואה בתנאים נוחים במיוחד. "אם יש לך עסק קטן, ואת צריכה מאה שקלים, אז הבנקים ירצו 100% ביטחונות מול העסק. זה ההרגל, שהוא תוצאה של מונופול הבנקים. אנחנו נותנים ערבות עם הכסף שלנו לבנק. אנחנו סוגרים את פער הביטחונות".
ב-1994, שנת פעילותה הראשונה, חילקה הקרן 14 הלוואות. ב-2009 היא כבר השפיעה מטובה על 1,500 עסקים, שסך ההלוואות שנהנו מהן מגיע ל-33.5 מיליון דולרים. "בהתחלה היינו צריכים להפקיד דולר מול דולר כביטחונות. עם השנים, ככל שצברנו שם וניסיון, זה ירד. עכשיו הבנק נותן 100, ואנחנו נותנים ערבות של 50, ומפקידים 16% מהאשראי המנוצל. הכסף הזה מושקע, והתשואה על הכסף מכסה חלק ניכר מהוצאות הקרן".
עד שנות התשעים, העסקים הקטנים בישראל עניינו בעיקר את מי שניהל אותם. אף אחד לא בנה עליהם שיחוללו איזו תנופה כלכלית משמעותית. אבל מתישהו בתחילת שנות התשעים מישהו קלט שכל העסקים הקטנים הללו מצטברים לכדי גורם כלכלי משמעותי, שכדאי להתייחס אליו. "בעולם הבינו את זה הרבה קודם", אומר קפלן, "אבל בישראל זה נקלט באיחור. זה קשור בין השאר לעלייה הגדולה של תחילת שנות התשעים. פתאום הגיעו לכאן מיליון איש, שלרובם לא הייתה עבודה. מצד שני, השוק הישראלי מאוד השתנה. חברות בינלאומיות שעד אותן שנים לא עבדו עם ישראל בגלל החרם הערבי החלו להתעניין בשוק הישראלי. גורמים בסיסיים בשוק - מתחום המזון ועד תחום הבנייה - היו צריכים לשרת עוד מיליון אנשים תוך שנתיים-שלוש. כולם היו צריכים לגדול, וכולם נזקקו לאשראי. המדיניות הישנה של הבנקים הייתה דולר מול דולר או שקל מול שקל, וזה גרם לכך שבעיית האשראי של העסקים הקטנים צפה על פני השטח".
כמה מההלוואות של הקרן הגיעו לעולים חדשים?
"בתחילת הדרך 30% מההלוואות הלכו לעולים. היום כבר פחות".
"בדיקת קווים אדומים"
הדרך להלוואה המיוחלת היא לא מאוד מפותלת. "יש שני תחומים שאנחנו לא תומכים בהם", מנקה קפלן את השולחן, "נדל"ן ומחזור הלוואות". משנופו הפניות הללו, בודקים אנשי קורת את העסק - כמה כסף הוא רוצה ולמה - ומתאימים לו תוכנית עסקית. "אנחנו בודקים דרך תוכנית עסקית שאנחנו עושים בשביל הלקוח, אם יש אפשרות סבירה שהעסק שלו יחזיר את ההלוואה תוך חמש שנים. אנו בודקים את מהות העסק, מה התוכנית שלו, מה מצבו הבנקאי וכו'".
גם הבנק עורך בדיקה משלו. "בדיקת קווים אדומים", היא נקראת. "אם את מוגבלת דרך בנק ישראל, אז אין הלוואה. אם חזרו לך 15 צ'קים בחודשים האחרונים, אז אין הלוואה. בודקים אם יש תביעות או עיקולים על החברה. אם כן, אז גם אז אין הלוואה".
אם המועמד להלוואה צלח את הרף, הוא יוזמן לראיון בבנק, שבסופו הבנק יעריך כמה הוא מוכן לתת. חוות הדעת של הבנק נשלחת לקרן. גם אם הבנק מעקם את האף, זה עדיין לא סוף פסוק. הקרן פותחת בדיאלוג עם הבנק: היא בודקת אם העלאת סכום הביטחונות תפיס את דעתו, או אולי הורדת סכום ההלוואה. "אם מגיעים להסכמה, אז יש הלוואה. ואם לא, אז תודה שפנית לקרן".
משאושרה ההלוואה, מופנים בעלי העסק ליועץ עסקי. הקרן עובדת עם שש חברות עצמאיות שמתמחות בבניית תוכניות עסקיות. הלווה והיועץ מרכיבים תוכנית לחמש שנים, ומעבירים אותה לבחינת קרן קורת. עוד נשימה קצרה והתוכנית מאושרת. "מוציאים דף ביצוע שאומר מי מקבל, מה הביטחונות, וכל הצדדים חותמים. הלווה משלם על התוכנית העסקית רק אם הוא מקבל אישור להלוואה".
זה אולי נשמע מייגע, אבל בעלי העסקים שקיבלו את ההלוואה מעידים על יעילות רבה (ראו מסגרות). המנגנון הרזה של קרן קורת מתנהל בקורקטיות שהיא כמעט זרה למזג הישראלי. רק תוכיחו שאתם רציניים ועומדים בתנאי הסף, והצ'ק בדרך. "מתוך מאה פניות רציניות", מסכם קפלן, "בערך 33 מקבלים את ההלוואה בסוף".
קרן קורת מאוד אוהבת שיתופי פעולה. עם קרן שמש היא שותפה בפרויקט הלוואות לעסקים קטנים בלבד. יש להם עוד קרן קטנה עם התאחדות התעשיינים, שמעניקה הלוואות עד 600 אלף שקל למפעלים קטנים שרוצים לשדרג את הטכנולוגיה שלהם. לאחרונה נוצרה שותפות נוספת עם תנועת המושבים, יחד הם ערבים להלוואות לעסקים קטנים במושבים, "עד 300 אלף שקל". במסגרת AACI הם ערבים להלוואות לעולים חדשים. עם הסוכנות היהודית הם שילבו ידיים בפרויקט תמיכה בצפון הפצוע שאחרי מלחמת לבנון השנייה.
אבל גולת הכותרת בשנה האחרונה היא הברית שקשרו עם OPIC, סוכנות שהוקמה על-ידי הממשל האמריקאי בתחילת שנות השבעים כדי לסייע לעסקים להשקיע במדינות מתפתחות. עד המפגש עם קרן קורת, OPIC לא שלחה זרועות לכיוון ישראל. "יש ל-OPIC כמה תוכניות ברשות הפלסטינית", אומר קפלן. "הם נתנו ערבות לעסקים קטנים דרך עשרה בנקים ברשות".
במסגרת פעילותה של OPIC ברשות, היא יצרה קשר עם יו"ר קרן קורת, תא"ל במיל' עיבל גלעדי, שבכובעו הנוסף (יש לו עוד הרבה) הוא מנהל את קרן פורטלנד, של סר רונלד כהן, המתמקדת בהשקעות כלכליות במשק הפלסטיני. "דרך עיבל הם ביקשו להיפגש איתנו כדי ללמוד איך אנחנו עובדים. נפגשנו לארוחת ערב ואני הצעתי שנעבוד ביחד. הם הסכימו".
עברו עוד שנה וחצי שבמהלכן בדקה OPIC את קרן קורת, ולבסוף סוכם שהם ייתנו ערבות שנייה. "זאת אומרת", מפרש קפלן, "שאנחנו נהיה ערבים ראשונים, עד 50% מגובה ההלוואה, ואם הערבות שלנו תיכשל, אז OPIC תהיה מוכנה להיכנס לנעליים שלנו עד 10 מיליון דולרים. זו ערבות טובה מאוד, שבנק ישראל תומך בה".
אפשר לתרום גם באינטרנט
בשנת 2000 נכנסה קרן קורת גם לתחום הסקסי של המיקרופייננס, הלוואות לעסקים זעירים עד זערוריים. מי שיזמה את המהלך ונושאת אותו על גבה עד היום היא חגית רובינשטיין. "אישה מאוד מרשימה עם רקע במגזר העסקי, שהחליטה לשנות כיוון", מספר קפלן. היא פנתה אליו והציעה לו לעשות פיילוט: עשר הלוואות שכולן ביחד יסתכמו בעשרת אלפים דולרים.
"קרוב ל-50% מתושבי מדינת ישראל לא יכולים לקבל אשראי לעסק. הם חוץ-בנקאיים. אולי יימצא בנק שילווה להם 5,000 שקל, אבל לא כשמדובר בעסקים. הדרך היחידה שלהם לייצר אשראי זה במיקרופייננס, אותו תחום שהגה מוחמד יונס, ועליו זכה בנובל. אלא שהמודל של יונס מדבר על הלוואות של 25-100 דולרים. זה לא עובד בישראל. פה אתה לא יכול לעשות כלום עם מאה דולרים".
כי אנחנו לא עולם שלישי?
"נכון, אם כי יש הרבה עולם שלישי בתוך ישראל".
לצורך המיקרופייננס סגר קפלן הסכם עם בנק הפועלים. "הסכמנו שניתן הלוואות זעירות עד 20 אלף שקל, עם ערבות של קורת על 75%-100% מההלוואה. שמתי קצת כסף בבנק והתחלנו לעבוד. עד היום יצרנו שם 1,500 הלוואות בסכום כולל של 24.5 מיליון שקלים. הפסדנו שם 4% מהאשראי שאנחנו ערבים לו".
כי בהלוואות מיקרופייננס הדיפולט גדול יותר?
"כן. בעסקים קטנים הפסדנו רק אחוז אחד מהכסף שאנו ערבים לו".
במסגרת התוכנית עם בנק הפועלים הם מגייסים בכל פעם 25 נשים שיש להן חלום לפתוח עסק, כמו מספרה, מתפרה או מכון יופי ביתי. "הן נכנסות לתוכנית של עשרה חודשים, שבהם הן לומדות מה זה עסק, איך מכינים תוכנית עסקית, ואז מאשרים להן הלוואה לשלוש שנים עם ערבות גבוהה שלנו. הן לא צריכות להביא שום ביטחונות נוספים לבנק. בהמשך הן נעזרות בחונכות אישית לעוד כמה חודשים, עד שהן עומדות על הרגליים".
הפרויקט הנוסף של קורת בתחום המיקרופייננס נקרא SAWA והוא מיועד לנשים מהמגזר הבדואי. "יוצרים קבוצות של חמש-שש נשים, והן מקבלות הלוואה של 4,000-5,000 שקלים לשנה אחת. הן יכולות לקבל הלוואה שנייה של עד 7,000 שקלים וגם שלישית עד 10,000, אבל זאת בתנאי שכל השותפות בקבוצה החזירו את ההלוואות. הן ערבות זו לזו. במסגרת SAWA נתנו כבר 1,600 הלוואות שמסתכמות ב 7.6 מיליון שקל. ההפסד הוא של 2.6%, כשהממוצע הוא 6,000 שקל להלוואה".
בשבועות הקרובים יחל פרויקט SAWA לטפטף גם לזירת המיקרופייננס ברשת. עד היום אתר המיקרופייננס העולמי, KIVA.ORG, אפשר לגולש סקנדינבי לשים 25 דולר על יוזמת הבישול הביתי של אישה חד-הורית מליבריה, או על שיפוץ המכונית של אחמד, נהג מונית מבית לחם, אבל חשש להתקרב לישראל. קרן קורת הצליחה למוסס גם את החשדנות שלהם. "סיכמנו עם KIVA שנוכל לקבל הלוואות של עד 1,500 דולר מתורמים דרך האינטרנט", סוגר קפלן.
"תנאי התשלום נוחים"
עינת עבאדי (יושבת), 27, הבעלים והמנהלת של "המערב הרגוע", חוות סוסים בכפר רות
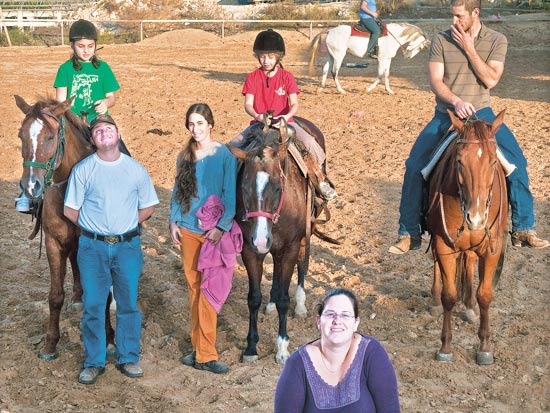
עינת עבאדי / צלם: רפי קוץ
"קניתי את החווה לפני שנתיים", משחזרת עינת עבאדי. "החווה קיימת כבר 22 שנים, אני זוכרת את עצמי רוכבת בה בגיל חמש. מגיל 16 התחלתי לעבוד פה כמדריכה, ואחר-כך ניהלתי שתי חוות קטנות באזור. פרשתי מהתחום לצורך עבודה בעיסוי רפואי, אבל לפני שנתיים החלטתי לחזור ורכשתי את החווה".
מה היה מצב החווה?
"זו חווה ותיקה ועתיקה. מיד כשנכנסתי הבנתי שהיא זקוקה לשיפוץ כדי לשפר את איכות המקום. שיפוץ, הרחבה, הגדלת הצוות והסוסים".
אז פנית לבנק?
"מהבנק כבר קיבלתי הלוואה כדי לקנות את המקום. לא יכולתי לקחת עוד אחת. ובכל מקרה, תנאי התשלום של קרן קורת הרבה יותר נוחים".
איך שמעת על קרן קורת?
"מאבא שלי, שקיבל מהם הלוואה בתחילת השנה. זה עבד מהר מאוד. תוך חודש וחצי זה סודר. קיבלתי 200 אלף שקלים, שמתי 50 אלף בפיקדון, וכל השאר פרוס על פני חמש שנים".
מה עשית עם הכסף?
"קודם כל הוספתי לחווה מגרש גדול. לשם הלך רוב הכסף. גם לדמי שכירות, וגם כדי להשמיש את המגרש. זו עבודת טרקטורים, חשמל, מים. קניתי גם סוסי בית ספר. סוסים יקרים ומאוד מאולפים. סוסים שגם מתאימים לעבודה עם אוטיסטים, שעלולים לצעוק בזמן הרכיבה".
ההשקעה נראית משתלמת?
"השיפוץ רק הושלם, אבל אני מניחה שזה ישתלם מאוד. עכשיו יש לנו מגרש מקורה, שיאפשר לרכוב גם בחורף וגם בשיא הקיץ. זה מאוד חשוב שיהיה רצף ברכיבה. גם הגדלתי את הצוות. לפני השיפוץ היו לי תשעה-עשרה עובדים, והיום 12. עכשיו גם כל הסוסים מתאימים לרכיבה".
"רציתי מכונה חדשה"
חיים בשן, 65, בעליו של מפעל ב.ד.פלסטיקה - קשיות שתייה, בבת ים
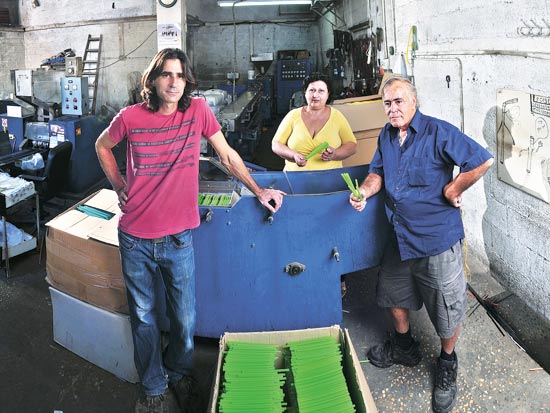
חיים בשן, 65, בעליו של מפעל ב.ד.פלסטיקה / צלם: רפי קוץ
"הקמתי את החברה ב-1974, ואנחנו מייצרים מעל מיליון קשיות שתייה ביום", אומר חיים בשן. "חיפשתי הלוואה כי רציתי לקנות מכונה חדשה שעושה קשיות. מכונה שתהיה תוספת למכונות הקיימות".
כמה עולה מכונה כזו?
"40 אלף דולר".
והבנק לא רצה להלוות לך?
"ניסיתי לפנות לבנק, אבל אין מה לדבר איתם. הם היו מוכנים לשעבד את המכונה ב-30%, אבל דרשו שאני אביא את השאר. הבנק טען שאם קורה משהו, אז אין לו למי למכור את המכונה הזו".
למה? כמה יצרני קשיות יש בארץ?
"אני היחיד".
"גם קשיות רגילות וגם מכופפות?
"וגם טרופית".
אז מה עשית?
"במקרה ראיתי פרסומת של קרן קורת, וגם חברים סיפרו לי, אז פניתי אליהם".
כמה קיבלת מקרן קורת?
"300 אלף שקלים. רוב הכסף הלך למכונה, ומה שנשאר הלך לחשבון, ועם זה עבדנו".
ואתה עדיין מחזיר?
"כן. זו הלוואה לחמש שנים. יוצא לי בערך 5,000 שקלים בחודש".
הייתה הרבה ביורוקרטיה בדרך לאישור ההלוואה?
"באתי, הראיתי מה אני רוצה, ובתוך שבועיים אושרה ההלוואה. מישהו מבנק אוצר החייל בא והסתכל, וזהו".
ועכשיו יש לך יותר עובדים?
"עוד שניים. על המכונה החדשה, סך הכל שישה עובדים".
"הבנקים לא רצו לקחת שום סיכון"
רועי בן-אריה, 34, מבעלי מפעל אלסטומר בכרמיאל
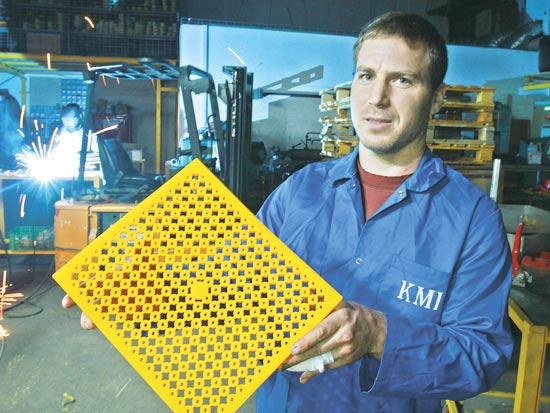
רועי בן-אריה / צלם: רפי קוץ
"הקמנו את המפעל בתחילת 2008. אנחנו מייצרים מוצרים מפוליאוריתן", רועי בן-אריה מאיית בחיוך. "זה סוג של פולימר, שממנו אנחנו מייצרים רשתות מיפוי למחצבות וכל מיני גלגלים לעומסים כבדים. עם ההקמה הבאתי מהבית הון עצמי של 800 אלף שקל, אבל זה לא הספיק וחיפשנו מאיפה להשלים. פנינו לכל מיני מקומות".
גם לבנקים?
"כן. זה לא עלה יפה. הם לא רצו לקחת שום סיכון, ולי לא היה מה לתת להם. הקמתי את המפעל מאפס. לא היה לי כלום".
כמה רציתם?
"עוד 350 אלף שקל. בדיעבד, אחרי שהסתדרנו, הבנק הסכים שנמיר את ההלוואה להלוואה שלהם, אבל זו כבר חוכמה קטנה".
אז איך הגעתם לקרן קורת?
"דרך מט"י (מרכז לטיפוח יזמות של משרד התמ"ת, ו' ק'). הם המליצו על קורת כי היא היחידה שמעמידה הלוואות בסדר גודל כזה".
וכמה קיבלתם בסוף?
"קיבלנו את ה-350, אבל היינו צריכים לתת ערבות על 30% מהסכום, אז בפועל נותרו לנו רק 220 אלף שקל. עם הכסף ייבאנו לארץ מכונה מצרפת. בשנה הראשונה אבא שלי ואני גרנו במפעל כדי לחסוך עלויות. השנה הראשונה הייתה מאוד קשה, ולא רצינו להיכנס לעוד הלוואות".
והכסף באמת עזר לכם?
"בואי נאמר שאת ההלוואה לקחנו לחמש שנים, אבל החודש כבר סגרנו אותה. העסק הולך. הרבה בזכות קרן קורת, שנתנה לנו את הפוש".
"לא היה לי מושג שיש קרנות כאלה"
הלאל שעבאן, 31, בעלי פוקסקום גרוב בע"מ שבמשגב

הלאל שעבאן, בעלי פוקסקום גרוב בע
"אנחנו חברה שמספקת שני שירותים: טלמרקטינג ומכירות מדלת לדלת", מספר הלאל שעבאן. "אנחנו נותנים שירות לבזק ולחברת פרטנר. בבזק יש להם שירות טלמרקטינג in house, אבל אנחנו יותר מקצוענים במגזר הערבי. אנחנו מבינים את השפה ואת האופי הצרכני, ויודעים גם מתי להתקשר".
מה זאת אומרת?
"סתם לדוגמה, בעוד חודש חג הקורבן. בימי החג לא מתקשרים, כי אנחנו מכבדים את החג. זה כמו להתקשר לשומר שבת בשבת בבוקר. וחוץ מזה, אנחנו זולים יותר. עולים פחות. אנחנו משלמים שכר מינימום פלוס בונוס. בתל אביב וראש העין זה עולה יותר".
איך התחלתם?
"הקמנו את החברה ביולי 2006. מנכ"ל החברה, אמג'ד אבו-ריא, בא עם הרעיון, ושנינו שילבנו כוחות. הוא בפן הניהולי ואני בצד הפיננסי".
מתי פניתם לקרן קורת?
"לפני שנתיים רצינו להרחיב את העסק ולקלוט עוד עובדים. עד אז נתנו שירות לבזק ול-013, והחלטנו להכניס גם את פלאפון. כדי להכניס קליינט חדש צריך הרבה כסף. צריך יותר כוח אדם, צריך לשלם להם משכורות, צריך עוד טלפונים ומחשבים, וגם צריך שטח. וכל זה שולי מול הבעיה של תשלום שוטף פלוס 40 או שוטף פלוס 60. החודשיים הראשונים, שבהם אנחנו גם מתלמדים, הם תמיד בעיה. אז פנינו לבנק הערבי-ישראלי וביקשנו הלוואה, והבנק הפנה אותנו לקרן קורת, כי הסכום שביקשנו היה גדול מדי ביחס למחזור שלנו".
וקרן קורת נעתרה לבקשה?
"כן. ביקשנו 300 אלף ואישרו לנו 200 אלף, שמאוד עזרו לנו".
איך המצב היום?
"בינתיים נפטרנו מפלאפון והתחלנו לעבוד עם פרטנר, כי זיהינו איתם חלון הזדמנויות, כי בניגוד לפלאפון כמעט אין פרטנר במגזר הערבי".
ואיך התרשמת מהעבודה עם קרן קורת?
"זה גוף מאוד מקצועי. אם שלחתי טופס ומשהו בו לא נכון, מיד הם מתקשרים ומאיצים לסדר זאת. יש שם בחור אחד שנותן את כל הלב, חבל על הזמן. עלאא אגברייה. לא היה לי מושג שיש קרנות כאלה. אם מנהל הבנק לא היה מספר לי עליהם, אז בחיים לא היינו גדלים כמו שגדלנו".
 כתבות
 ני"ע
