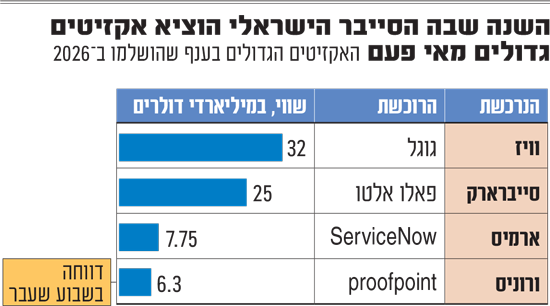
2026 היא ללא ספק השנה של הסייבר הישראלי. בסוף השבוע האחרון דווח כי חברת אבטחת הסייבר נמכרת לחברת proofpoint תמורת 6.3 מיליארד דולר. העסקה הזו מצטרפת לשורה של אקזיטים בתחום: וויז שנמכרה לגוגל ב־32 מיליארד דולר והייתה לאקזיט הגדול בתולדות המדינה, סייברארק שנמכרה לפאלו אלטו ב־25 מיליארד דולר וארמיס שנמכרה ל־ServiceNow ב־7.75 מיליארד דולר - במצטבר, יחד עם ורוניס , מדובר על אקזיטים ביותר מ־71 מיליארד דולר רק מתחילת השנה, ויש מי שמעריכים שזה לא הסוף.
● כך מרוויחים מנהלי האופציות מהאקזיטים של עובדי ההייטק
● ההטבה שיקבלו בעלי שכר של 30 אלף שקל ומעלה, והמס שישלמו ההייטקיסטים
רודי שתיוי, מנהל מחקר מניות חו"ל באי.בי.אי, העריך שוורוניס תהיה האקזיט הגדול הבא כבר בשנה שעברה בשיחה עם גלובס. כעת, כשהתחזית שלו מתממשת, שתיוי כבר רואה את השלב הבא. "בענף הסייבר יש מגמה מטורפת של קונסולידציה כי הצרכים משתנים", הוא אומר. "מה שה־AI מביא איתו משנה כבר היום דרמטית את מפת האיומים, וצורכי ההגנה של חברות הופכים ליותר קריטיים". הוא מסמן נקודת ציון משמעותית לשינוי בענף לאחרונה: בהתחלה, מניות הסייבר ירדו יחד עם מניות התוכנה על רקע החשש שהתפתחות ה־AI תפגע בהן, אך בהמשך, כשאנתרופיק השיקה מודל מתקדם והעבירה אותו תחילה לחברות הסייבר כדי שיכינו את ההגנות הנדרשות, "השוק הבין ש־AI לא רק משבש, אלא גם מייצר צמיחה אגרסיבית לענף הסייבר, ומאז מניות בתחום צמחו בשיעורים דו־ספרתיים וחלקן אף יותר מכך. כל המכפילים קפצו".
לדבריו, "הסייבר נסחר במכפילים מטורפים, וה'משחק' הוא אם חברות ה־AI הגדולות יצליחו לקחת אליהן חלק מתקציבי הסייבר, או שחברות הסייבר יגדלו עם הצרכים הגדלים. אני מעריך שחברות הסייבר הגדולות, פאלו אלטו וקראודסטרייק, ייהנו מהמגמה וזה כבר בא לידי ביטוי במכפילים שלהן".
שלמה קרמר יהיה המרוויח הגדול הבא?
במבט קדימה הוא כבר מסמן את החברה שלדעתו תהיה האקזיט הבא - קייטו של שלמה קרמר. "יש בישראל אקוסיסטם מעולה של סייבר, בזכות הניסיון מהצבא, ביחידות 8200 ו־81. יהיו עוד ועוד סטארט־אפים של סייבר", הוא אומר. "קייטו של שלמה קרמר רצתה להנפיק, ולפי מה שפורסם קרמר לא מעוניין למכור אותה. קייטו יכולה להיות יעד מעולה לרכישה למיקרוסופט או פאלו אלטו למשל, אבל בשווי עצום. וויז וסייברארק הגדילו את היקפי הרכישות בסייבר, ואני מניח שגם קייטו תוכל לקבל הצעה שגם קרמר לא יוכל להגיד לה לא".
כך פספסו המוסדיים הישראלים את אחד האקזיטים הגדולים בסייבר
מכירת ורוניס ב־6.3 מיליארד דולר כמעט לא תשפיע על הגופים המוסדיים מישראל, שמחזיקים בהיקף זניח למדי ממניות החברה. ורוניס הוקמה בישראל בשנת 2004 על־ידי יקי פייטלסון (יו"ר ומנכ"ל) ואוהד קורקוס (כיום חבר דירקטוריון), שהכירו כשעבדו יחד בחברות נטוויז'ן ונטאפ. החברה רשומה כחברה אמריקאית ונסחרת בנאסד"ק מאז שהונפקה לראשונה בשנת 2014 – שוויה בהנפקה היה 524 מיליון דולר.
לפי נתוני חברת הדאטה הפיננסי סמארטבול, נכון למועד הדיווח האחרון, שווי ההחזקות של כל הגופים המוסדיים מישראל בוורוניס נמוך מ־100 מיליון דולר. החלק הארי של אותה החזקה, שייך לכלל ביטוח, ואחריה מנורה. מדיווחי המוסדיים ל־SEC ברבעון השני, עולה שכלל החזיקה בסוף הרבעון השני בכ־1.46 מיליון מניות ורוניס, שהשווי שלהן בעסקה עם proofpoint מגיע לכ־72.6 מיליון דולר. עוד לפי סמארטבול, נכון לרבעון השני של השנה, מנורה מחזיקה במניות בשווי כ־21 מיליון דולר.
המרוויחה הגדולה
מי שכן תרוויח בגדול היא ענקית ההשקעות בלקרוק, בעלת המניות הגדולה בורוניס, שבמועד הדיווח האחרון אפריל החזיקה ב־9.1% מהמניות ולפי החברה ההחזקה הזו אף גדלה מאז. מדובר במניות ורוניס שהשווי שלהן במכירת החברה מגיע לכ־636 מיליון דולר. נוסף על כך, יש לה גם החזקה באג"ח להמרה.
כמה יעשו המייסדים?
בדומה לחברות ותיקות רבות, גם בוורוניס ההחזקות של המייסדים דוללו לאורך השנים עם הגיוסים וההנפקה. בדיווח על המכירה שפורסם בשבוע שעבר צוין שפייטלסון מחזיק כיום ב־0.67% ממניות ורוניס - כלומר שווי החזקה של כ־42 מיליון דולר. קורקוס, שותפו של פייטלסון להקמת ורוניס, החזיק נכון למועד הדיווח האחרון במניות שהשווי שלהן במכירה ל־proofpoint מגיע לכ־6.3 מיליון דולר.
"בעבר ורוניס לא הייתה מקבלת את ההצעה"
השמועות, ההערכות והדיווחים על מכירת ורוניס צצו כבר לפני מספר חודשים. בדיוק לפני שנה, עם פרסום דוחות הרבעון השלישי של 2025, ורוניס אכזבה קשות את המשקיעים כשהפחיתה תחזיות, בשל קצב חידוש חוזים נמוך מהצפוי. בתגובה נפלה המניה בכ־49% ביום אחד, והמשיכה להיחלש עד לשפל השנתי בחודש אפריל. בחודש יוני פורסם בבלומברג שהחברה בוחנת אפשרות להימכר וזכתה לעניין ממספר קרנות פרייבט אקוויטי מובילות, בהן תומא בראבו, ובחודש שעבר עלה שמה של proofpoint (שבבעלות תומא בראבו) כרוכשת פוטנציאלית - מה שאכן קרה לבסוף.
העסקה תתבצע במזומן, לפי מחיר של 49.75 דולר למניה, ואנליסט הסייבר של בנק ההשקעות ג'פריס ג'וזף גאלו כתב שהמחיר משקף מכפיל 7.8 על ההכנסות הצפויות ב־12 החודשים הבאים, מעט גבוה מהמכפיל החציוני בשוק שהוא 7.4. גאלו לא צופה שתצוץ הצעה נוספת, ומציין שההסכם כולל קנסות ביטול: ורוניס תיאלץ לשלם כ־212 מיליון דולר אם תבטל בגלל הצעה עדיפה או סיבה אחרת, והרוכשת תשלם קנס של 423 מיליון דולר אם תבטל בנסיבות מסוימות.
היעד של החברה הממוזגת: לחזור לבורסה
המיזוג אמור לייצר חברה גדולה, ומייסד ומנכ"ל ורוניס יקי פייטלסון אמר ביום שישי לגלובס ששתי החברות יציגו יחד ARR (הכנסות חוזרות שנתיות) של כ־3.5 מיליארד דולר בהשלמת העסקה, והסכום יעלה בהמשך גם ל־5 מיליארד דולר כששתי החברות יבנו "דומיננטיות בשוק ה־AI Security... כל האירוע הזה מוכוון צמיחה", אמר. תומא בראבו רכשה את proofpoint ב־2021 והמטרה היא להשביח את החברה ולהרוויח במכירתה או הנפקתה. על כך אמר פייטלסון שהמטרה של החברה הממוזגת לחזור לשוק הציבורי, כחברה גדולה.
שתיוי מציין שוורוניס עשתה (בדומה להרבה חברות בתחום) תהליך של מעבר לרישיונות SaaS (תוכנה בשימוש באינטרנט), "שלא נחל הצלחה מטורפת", כהגדרתו. עם זאת הוא מוסיף שלוורוניס יש מוצר טוב שנותן מענה לכניסת סוכני AI לתמונה: "ורוניס מתייחסת לדאטה כמו שמוסד פיננסי מתייחס לכספים: היא מזהה תנועה חריגה, יודעת להזהיר, ובמוצר האחרון שלה גם יודעת לחסום. בגלל המעבר ל־SaaS המודל שלה קצת חרק, וכשהחברה קיבלה הצעה טובה היא הסכימה לה - אולי בעבר היא לא הייתה מקבלת אותה".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
