צוות מיוחד של משרד האוצר ורשות המסים מגבש בימים אלה המלצות לשינויים דרמטיים במיסוי עובדי ההייטק. בין ההמלצות: עובדי הייטק שלא יממשו את האופציות שקיבלו מהחברה בתום תקופת הווסטינג (תקופת הבשלת האופציות) יידרשו לשלם 30% מס בעת מכירת המניות בשלב מאוחר יותר, ולא יוכלו ליהנות משיעור מס מופחת של 25% מכוח הטבת המס על האופציות הקיימת בחוק כיום.
● כריות הביטחון וההייטק הצילו את המשק: המחיר שנשלם על המלחמה
● התוכנית החדשה של האוצר: מס רכוש, "מס נטפליקס" ומיסוי של מוצרי יוקרה
מנגד, עובדים בעלי הכנסות גבוהות, של מעל 30־35 אלף שקלים בחודש, המשלמים כיום מס הכנסה בשיעור 35%, יזכו לריווח מדרגת המס שלהם, ישלמו פחות מס הכנסה וייהנו מ"תוספת" חודשית של כ־1,000 שקלים לנטו שלהם בכל חודש. הצוות כרך את שתי ההמלצות יחד, כשהרציונל המרכזי הוא שהקבוצה שתהנה מריווח המדרגות כוללת גם את אותם עובדי הייטק שגזירת המס על האופציות תחול עליהם.
באוגוסט השנה נחשף בגלובס דבר הקמתו של הצוות המיוחד הבוחן שינויים משמעותיים במיסוי עובדי ההייטק, לקראת תקציב המדינה וחוק ההסדרים לשנת 2027. את עבודת המטה מוביל הממונה על התקציבים במשרד האוצר מהרן פרוזנפר והכלכלן הראשי ד"ר שמואל אברמזון, יחד עם מנהל רשות המסים שי אהרונוביץ'. כעת נחשפים פרטי התכנית הנרקמת.
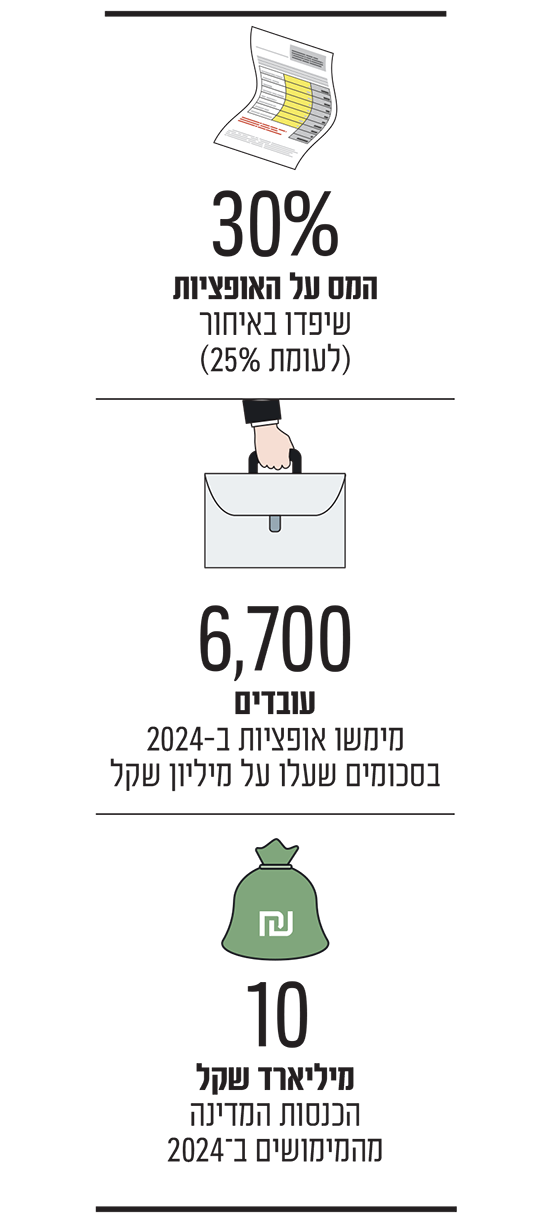
בדיונים הראשונים של הצוות עלה הרעיון להעלות את שיעור המס על האופציות ב־5% באופן גורף - מ־25% ל־30% - אל מול הפחתת מס ההכנסה; ואולם כעת, עם העמקת הדיונים, גובשו המלצות שמכונות על ידי חברי הצוות "מדויקות יותר". מטרת ההמלצות המתגבשות לגרום לעובדים לממש את האופציות מהר, במקום להחזיק את המניות לאורך שנים, כאשר כאמור שמירת המניות לאורך שנים תוביל למס הגבוה יותר.
"רפורמת הרווחים הכלואים באופציות"
במסדרונות האוצר ורשות המסים כבר החלו לכנות את המהלך "רפורמת הרווחים הכלואים באופציות", שכן לגישתם ההמלצות יובילו לשחרור הון שהיה "כלוא". על פי ההערכות באוצר, המהלך יכניס עוד כ־2 מיליארד שקלים בשנה לקופת המדינה משני המקורות: מכירת המניות בסמוך לתום תקופת ההבשלה (הזמן שבו מקבל האופציה צריך לחכות או לעמוד בתנאים כדי לקבל את הזכות לממש או להחזיק באופציות או במניות שהובטחו לו) תוך תשלום 25% מס, ומכירת מניות בשלב מאוחר יותר תוך תשלום 30% מס.
בנוסף, מתגבשת בצוות המקצועי המלצה לפרסם הוראת שעה מוגבלת בזמן שתאפשר למי שכבר עבר את תקופת הווסטינג לממש את המניות שלו וליהנות משיעור המס המופחת של 25%, במקום 30% שיחולו עליו אוטומטית בעקבות שינוי החוק. זאת, משום שלגבי בעלי אופציות אלה הדין משתנה תוך כדי תנועה, לאחר שכבר חלף המועד למימוש המניות בהטבת מס.
הטבת המס על האופציות: "עיוות"
גורמים המעורים בעבודת הצוות מסבירים, כי המטרה היא לתקן "עיוות" שנוצר בעקבות אי הגבלת הטבת המס המוענקת מכח סעיף 102 לפקודת מס בעת הקצאת מניות ואופציות לעובדים ולנושאי משרה בחברה. על פי הסעיף, בין היתר, חברה יכולה להקצות ניירות ערך לעובדים באמצעות נאמן באחד משני המסלולים העיקריים: מסלול רווח הון או מסלול הכנסה מעבודה.
במסלול רווח הון (הנפוץ ביותר) חל על מימוש האופציות שיעור מס מופחת של 25% במקום מס שולי - מס על הכנסה מעבודה - שיכול להגיע עד למעלה מ־47%־50%. זאת, למרות שמבחינה עקרונית המדינה רואה באופציות שכר המשולם לעובד, כמו כל הטבה אחרת שמקבל העובד, ועל כן אמור להיות ממוסה במס שולי.
עוד על פי הסעיף, אירוע המס נדחה מיום ההקצאה ליום המימוש שבו המניות נמכרות בפועל. כך, העובד לא משלם מס על רווח שעדיין לא קיבל, אלא בעת מכירת המניות עצמן. הסעיף לא מגביל את התקופה שבה יחזיק העובד את המניות, כך שגם לאחר שאותו עובד כבר עוזב את החברה הוא יכול להמשיך להחזיק את המניות שקיבל וליהנות מהדיבידנדים לאורך שנים, בלי הגבלת זמן להטבת המס לכשירצה למכור.
המטרה העיקרית של ההטבה היא לעודד את צמיחת החברות ולאפשר להן לתגמל עובדים באופן הוני בשלבים מוקדמי, בהם החברות מתמודדות לעיתים עם מחסור במזומנים, אך זקוקה לכוח אדם מוכשר ויקר, תוך יצירת חיבור בין העובד לחברה. ההטבה יוצרת מודל שבו העובד אינו רק "שכיר" שמחכה למשכורת בסוף החודש, אלא שותף להצלחת החברה, וככל ששוויה עולה כך האופציות של העובד שוות יותר. ההטבה מותנית בתנאים וגם תקופות ההבשלה של המניות נקבעות בתחנות לאורך מספר שנים באופן שיעודד את העובדים להישאר בחברה.
ויש גם חדשות טובות: ההקלה למשתכרים מעל 30 אלף שקל בחודש
במקביל ל"מקל" של המיסוי על האופציות, בוועדה ממליצים כאמור על "גזר" בצורה של ריווח מדרגת המס של עובדים בעלי הכנסות גבוהות.
מדובר ברף שכר של 30־35 אלף שקל בחודש, הנדרש כיום לשלם מס הכנסה בשיעור 35%.
ההטבה שתינתן לעובדים, בהם עובדי הייטק בעלי האופציות (אך לא רק), היא הפחתת שיעור מס ההכנסה שהם ידרשו לשלם על השכר.
מבחינת האוצר, המהלך של העלאת המס על האופציות יאפשר את ריווח מדרגות המס לעובדים בעלי הכנסה גבוהה. טרם נקבע הריווח המדויק, ואולם על פי ההערכות באוצר המהלך יוביל לתוספת של כ־1,000 שקלים בנטו לאותם עובדים (שווי חסכון המס). המהלך צפוי להשפיע על כ־200 אלף עובדים במשק הנמצאים בדרגות השכר הגבוהות.
התוכנית החדשה, אם תעבור, תצטרף להטבה נוספת להרחבת מדרגות המס, שנכנסה לתוקף במאי השנה, ושינתה את טווח ההכנסות של שתי מדרגות מס: 20% ו־31%, לעומת טווח ההכנסות כפי שהיו עד כה.
מדרגת המס של 20% הורחבה, כך שבמקום שהטווח שלה יהיה בין הכנסה של 10,061 ל־16,150 שקל לחודש היא עד ל־19,000 שקל בחודש. מדרגת המס הבאה, 31%, שונתה מ־19,001 שקל בחודש עד 22,440 שקל בחודש, לעד ל־25,100 שקל בחודש.
מנתוני הלמ"ס עולה, כי בחודש יולי 2026 השכר הממוצע למשרת שכיר של העובדים בתחום ההייטק היה 34,301 שקלים, עלייה של 2.3% לעומת יולי 2025 (33,520 שקל). מטבע הדברים, עובדים אלה יהיו בין הנהנים ממדרגות המס החדשות המתוכננות לו יאומצו המלצות הצוות לחקיקה.
ואולם, באוצר וברשות המסים זיהו לאורך השנים את מה שהם מכנים "ניצול לרעה" של ההטבה, כאשר עובדים רבים שהאופציות שלהם הבשילו וקיבלו לידיהם את המניות בוחרים שלא לממש את המניות משך תקופות ארוכות, לעיתים הרבה אחרי שעזבו את החברה. אם וכאשר הם מחליטים לממש את המניות לבסוף, לאחר עשור או יותר, הם עדיין נהנים משיעור המס הנמוך שמעניקה ההטבה. זאת, לפי הערך של המניות במועד מימוש האופציה, בלי ריבית ובלי הצמדה. במקרים מסוימים החזקת המניות נמשכה גם לאחר שנעשה אקזיט ענק בחברה והתקבלו מניות חלופיות של החברה הרוכשת במקום המניות המקוריות. את הסיטואציה הזאת מדמים באוצר וברשות המסים לרווחים כלואים במניות לעובדים, שאף אחד לא משלם עליהם את המס בשוטף. לכן, הרפורמה המתוכננת זכתה לכינוי "רפורמת הרווחים כלואים באופציות" כאמור.
בשנים האחרונות, למרות סביבה ביטחונית וכלכלית מורכבת, הוכיח ענף ההייטק חוסן וממשיך להוכיח את עוצמתו כ"קטר הצמיחה" המרכזי של המשק הישראלי. מדוח רשות החדשנות לשנת 2026 עולה, כי בשנת 2025 תוצר ההייטק רשם צמיחה מרשימה של כ־8.2%, הגיע לשיא של 58% מהייצוא ותרם לכ־50% מהצמיחה של המשק כולו. המדדים הללו מצטרפים לעלייה בגיוסי ההון של חברות הייטק ישראליות בכ־30% בהשוואה לשנת 2024, לגידול במספר חברות ההייטק החדשות (לכ־775) ולשנת שיא באקזיטים עם שווי כולל של 84 מיליארד דולר במיזוגים, ברכישות ובהנפקות.
ההכנסות מאופציות ב־2024: עשר מיליארד
במהלך עבודת הצוות הבוחן את שינויי המס בענף נחשפו נתוני מימושי האופציות בשנים האחרונות מהם עלה, כי כ־6,700 איש מימשו מניות לעובדים בסכומים שעלו על מיליון שקל בשנת 2024, וגרפו הכנסות בסכום כולל של כ־43 מיליארד שקלים. עוד העלו הנתונים, כי כ־1,350 מתוך אותם עובדים מימשו מניות בשווי העולה על 5 מיליון שקל, בסך כ־32 מיליארד שקל. המדינה ראתה מהמימושים הללו כ־10 מיליארד שקל בשנת 2024 - רבע מההכנסות, בהתאם לשיעור המס המופחת שנקבע.
הנתונים המראים כי כ־1,000 בני אדם נהנים מ־80% מההטבה עודדו את ההחלטה לצמצם אותה, ולכל הפחות לתחום אותה בזמן. התקווה בקרב מקבלי ההחלטות היא שהמהלך יוביל למימושים מהירים יותר של חלק מהאופציות, ולתוספת הכנסה גם מתשלום מס גבוה יותר על מכירת מניות בשלבים מאוחרים.
בוועדה עדיין מתקיימים דיונים איך ישולם המס כאשר ממשים רק חלק מהמניות בתום תקופת ההבשלה, וסיטואציות נוספות שעשויות להתעורר.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
