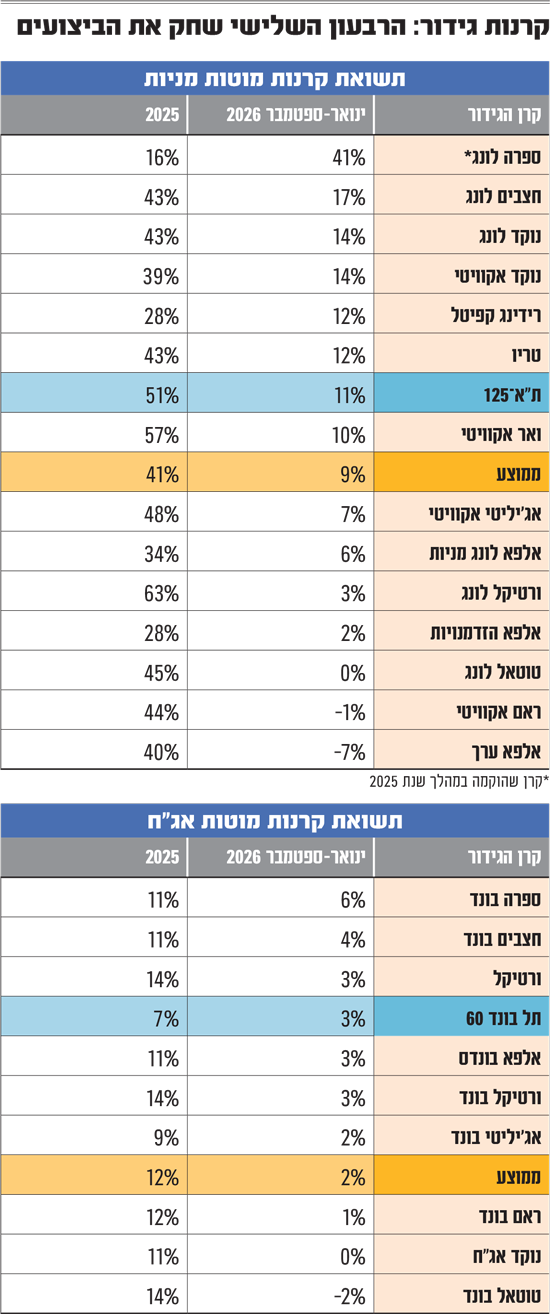
התשואות של קרנות הגידור המקומיות נשחקו ברבעון השלישי, והיתרון שהציגו מול מדדי המניות והאג"ח במחצית הראשונה של השנה נמחק. כך עולה מאינדיקציות ראשונות לביצועי הקרנות הבולטות, שהגיעו לידי גלובס. מבדיקתן עולה, כי קרנות הגידור מוטות המניות הציגו בתשעת החודשים הראשונים של השנה תשואה ממוצעת של 9% (נטו, בניכוי דמי ניהול שנשלחו למשקיעים), בעוד שמדד ת"א-125, המהווה מדד ייחוס לאותן קרנות, עלה בתקופה זו בכ-11%.
● אחרי ניסוי מוצלח עם ענקית מסתורית: המניה הישראלית שזינקה ב-40% ביום אחד
● ראיון | המנכ"ל מאחורי הנפקת הענק הביטחונית: "רואים את עצמנו באותה רמה עם תע"א, אלביט ורפאל"
בסיכום המחצית הראשונה של השנה התמונה הייתה הפוכה: קרנות הגידור המנייתיות הציגו תשואה ממוצעת של 11%, לעומת עלייה של 9% במדד הייחוס.
גם בשנת 2025, למרות שהציגו תשואה ממוצעת חלומית של 41%, "הפסידו" קרנות הגידור למדד, שזינק ב-51%.
הסיבה לביצועי החסר של הקרנות ברבעון השלישי, שהסתיים בשבוע שעבר, הייתה התממשות התרחיש הפחות נוח לענף: שוק מדשדש, בזמן שהקרנות באות בדרך כלל לידי ביטוי כשהשוק מתנהל בתנודתיות, באמצעות אסטרטגיות השקעה הכרוכות ברכישת הגנות (אופציות) יקרות. בסיכומו של הרבעון, מדד ת"א-125 עלה בכ-1% - פועל יוצא של עלייה נאה במדד ת"א-35 (3.3%), לעומת ירידה בשיעור דומה במדד מניות השורה השנייה ת"א-90%.
ספרה חריגה לטובה
מי שמציגה תשואה חריגה לטובה היא קרן ספרה לונג, שהוקמה אשתקד בידי ספרה, קבוצת הגידור הוותיקה בענף. הקרן, שמנהלת לפי הערכות כ-700 מיליון שקל, רשמה תשואה חריגה של 41% בינואר-ספטמבר, לאחר שבחודשים שבהם פעלה ב-2025 הניבה 16% למשקיעיה.
אחרי ספרה בדירוג נמצאות קרן חצבים לונג של יורם הדר, שעלתה ב-17%, ושתי קרנות מקבוצת נוקד - נוקד לונג ונוקד אקוויטי, עם תשואה של 14% כל אחת, לאחר תשואות של 43% ו-39% בהתאמה ב-2025.
קבוצת קרנות נוקד, הגדולה בענף בהיקף הנכסים, מנוהלת על ידי יוצאי בית ההשקעות פסגות, רועי ורמוס, שלומי ברכה, חגי בדש ואחרים.
בתחתית הדירוג מבין הקרנות הבולטות נמצאת אלפא ערך, ששייכת לקבוצת הגידור אלפא של גבי דישי ומיכאל וייס, שירדה ב-7% בתשעת החודשים הראשונים של השנה, לאחר שהניבה תשואה של 40% אשתקד. מעליה ראם אקוויטי של אי.בי.אי, בניהול דניאל אלון, שירדה ב-1% (לאחר תשואה חיובית של 44% ב-2025), וקרן טוטאל לונג של רונן מטמון, שלאחר תשואה של 45% אשתקד סיימה את ינואר-ספטמבר ללא שינוי.
תמונה דומה באג"ח
גם בקרנות הגידור מוטות האג"ח התמונה דומה, וזאת על רקע הדרמה של עליית תשואות האג"ח בארה"ב שזינקו לאחרונה לשיא של שני עשורים, מה שיצר הפסדים למשקיעים בהן. כך, בעוד שמדד תל בונד 60 עלה ב-3% בחודשים ינואר-ספטמבר, תשע קרנות גידור מוטות אג"ח רשמו תשואה ממוצעת של 2%. במחצית הראשונה עלו הקרנות הללו ב-3%, בדומה לתשואת המדד. ב-2025 המגמה הייתה הפוכה: הקרנות עלו ב-12% בממוצע, לעומת 7% בתל בונד 60.
המובילה בקטגוריית האג"ח מתחילת השנה היא ספרה בונד, שעלתה ב-6%, ואחריה חצבים בונד (4%) וורטיקל של גילי אנגליסטר ומיקו מור (3%). בתחתית נמצאות טוטאל בונד, שירדה ב-2%, נוקד אג"ח, שנותרה ללא שינוי, וראם בונד, שעלתה ב-1%.
רון סנטור, שותף ומייסד בקרן הגידור ספרה, מצביע על העלייה החדה בתשואות האג"ח בארה"ב כ"גורם אקוטי מאוד בשווקים, שהשפיע על לא מעט ענפים רגישי ריבית. זה חלחל גם לכאן, אם כי בעוצמה שונה, משום שהאינפלציה כאן יותר נמוכה, והריבית בטווח הקצר במגמת ירידה. ולכן אפקט עליית תשואות האג"ח בישראל הורגש פחות.
"ועדיין, זו לא מגמה הפוכה ב-180 מעלות - לעקום התשואות האמריקאי יש השפעה על העולם כולו.
"ברמה הענפית, מניות הנדל"ן המניב נלחצו וירדו בחדות על רקע החשש מעליית ריבית, וכך גם הנדל"ן למגורים, ענף רגיש מאוד. ראינו לזה ביטוי באג"ח ובמניות".
"גאות חריגה ברווחים"
לדברי סנטור, "כוח שני שהשפיע על ביצועי הקרנות הוא הגאות החריגה ברווחי החברות. "זה מתחיל ב-S&P 500 ובנאסד"ק, שבהם נרשמה צמיחה רבעונית חדה במיוחד ברווח הנקי, של יותר מ-25% בממוצע. זה מחלחל לכאן לענפים כמו שבבים וציוד שבבים, ולענפים שנהנים מהגאות הגלובלית כמו ביטחון ואנרגיה חלופית. מצד אחד הם נהנו מצמיחה ומתנאים טובים, ומצד שני הם רגישי ריבית, כך שההשפעות היו מנוגדות. ברמה המקומית, הביטוח והבנקים המשיכו להציג תוצאות מצוינות, צמיחה ורווחיות עולה. זו מגמה שנמשכת כבר יותר משנתיים".
לדבריו, "ברבעון השלישי היו כמה מהלכים חזקים שיש להם משקל במדדים בישראל. חברות השבבים וציוד השבבים - נובה, קמטק, טאואר וכמה קטנות יותר - ירדו בעשרות אחוזים, על רקע התכווצות מכפילים ומימוש חד בסקטור בוול סטריט. משקלן במדדים לא קטן, וזה השפיע.
"גם מניות האנרגיה המתחדשת ירדו (מדד ת"א אנרגיה מתחדשת איבד 22% ברבעון)", הוא מוסיף, "אחרי שהגיעו לרמת אופטימיות חריגה ברבעון השני. קיבלנו תיקונים די אלימים".
יצוין כי ביצועי קרנות הגידור אינם מתפרסמים באופן פומבי. מערכת גלובס אוספת את הנתונים ממספר מקורות ומבצעת הצלבות כדי לאמתם. היקף הנכסים המנוהלים בידי כל קרן אינו חשוף לציבור, ועל כן אנו עושים את מירב המאמצים להתייחס לגופים הנחשבים והבולטים בתעשיית קרנות הגידור
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
