חיסכון | יש לנו מערכת פנסיה שנחשבת לאחת המוצלחות בעולם. אז למה לחרב
זה נשמע כמו רעיון מבריק של פוליטיקאי בתקופת בחירות: למכור לצעירים קמפיין שמבטיח להם עוד 500 שקל נטו לשכר בכל חודש - בלי שיצטרכו לעשות כלום; רק מעצם ההבטחה שהם לא יצטרכו להפקיד ולו שקל אחד לפנסיה עד גיל 40.
כשהרעיון עולה מאדם כמו פרופ' אבי שמחון - ראש המועצה הלאומית לכלכלה שכבר קידם רפורמות שנויות במחלוקת כמו סבסוד משכנתאות - אפשר באמת לחשוב שזו יוזמה פוליטית, אלא שגם בכירים באוצר מקדמים את הדבר הזה.
ביולי נחשף בגלובס שבכירים באוצר מקדמים, לקראת חוק ההסדרים הבא, מהלך להפחתת ההפרשות הפנסיוניות. הרציונל: החיסכון של הישראלים יחסית גדול, אבל הצריכה בדעיכה ובהתאם הצמיחה לא נוסקת, וכך מגיעים פחות מסים לקופת המדינה. אם לישראלים יהיה יותר כסף פנוי, הם יוכלו לצרוך יותר ולהניע את הכלכלה, אולי אף להתגבר על יוקר המחיה.
את הביקורות על ההצעה ניתן לפרוש על פני גיליון שלם, נזכיר רק כמה מהן: הקצבה החודשית לפנסיה של מי שיבחר לעשות זאת תיחתך ב-2,000 שקל בגלל אפקט הריבית דריבית, אבל יש לנו כבני אדם נטייה להעדיף את ההווה, גם אם יעלה לנו ביוקר כשנזדקן ונזדקק לכסף לשירותי בריאות וסיעוד, לסייע לילדים או סתם להזדקן בכבוד. החיסכון של הישראלים טס כי הבורסה בראלי, ומה אם השווקים ייפלו? ומה ההיגיון לקדם הצעה כזו כששוק התעסוקה בסחרור בעקבות תהפוכות ה-AI?
מערכת הפנסיה הישראלית נחשבת לאחת המוצלחות בעולם, משום שמאז 2008 ולאחר עבודה מאומצת מול לחצים פוליטיים עזים, הצליחו לבסס כאן פנסיית חובה. כדי להקל על הישראלים לא צריך להוסיף כסף לנטו, אלא להגדיל את כוח הקנייה. את זה עושים דרך מאבק ביוקר המחיה, אבל לשבור מונופולים ולהסתכסך עם הגורמים החזקים במשק זה כאב ראש הרבה יותר גדול מלמכור לצעירים אשליה שתעלה להם ביוקר.
אסף זגריזק
בריאות הנפש | חשבון נפש: המוות שגופי הביטחון לא רוצים לדבר עליו
מאז פרוץ המלחמה, מספר החיילים בשירות פעיל ששמו קץ לחייהם נמצא במגמת עלייה מתמשכת. כל כמה שבועות, לפעמים אפילו ימים, שומעים על עוד מקרה שבו חייל או חיילת נטלו את חייהם.
מרכז המחקר והמידע של הכנסת פנה למשרד הביטחון 3 פעמים בשנים האחרונות בבקשה לקבל נתונים על התאבדויות חיילים ועל צעדי המניעה שננקטים. בפעמיים הראשונות, המשרד בחר שלא להגיב. רק הפנייה השלישית קיבלה תשובה, כשנה לפני כתיבת שורות אלו - וגם היא חלקית, כשסוגיות מרכזיות כמו לוח הזמנים של תוכנית המנע, או הגורמים השותפים לה, נותרו בגדר תעלומה.
השתיקה המתמשכת הזו חושפת היגיון מטריד. בצה"ל יש מוות שנושא קורבן, והוא זוכה להכרה ונכלל בטקס - ויש מוות שהוא כישלון מערכתי, ואז גם גוף מחקר רשמי של הכנסת צריך להיאבק כדי לקבל עליו נתונים בסיסיים.
וזה לא רק עניין של שקיפות. חלק לא מבוטל מהחיילים שהתאבדו היו כבר בטיפול נפשי ונפגשו עם קציני בריאות הנפש בחודשים שקדמו למותם. זו לא עדות לרשלנות אישית, אלא לפער בין מערכת שיודעת לזהות מצוקה, ובין מערכת שיודעת לבלום אותה מהידרדרות לתהום. מוסד שיודע להנציח את מתיו בקרב, אבל נמנע מלספר על מי שהמלחמה הרגה בו משהו שלא נראה בנתיחה שלאחר המוות - הוא מוסד שעדיין לא למד מהי מלחמה.
תומר שמאי
השקעות | עדיף להיות בינוני: הלקח העגום ממכירת אלטשולר שחם
אלטשולר שחם פיננסים, שהייתה עד לא מזמן הזרוע החזקה של בית ההשקעות, נמכרה השבוע. לבעלים גילעד אלטשולר נמאס לראות בכל חודש עוד ועוד מיליארדים יוצאים מהחברה שלו.
זו ספגה בריחת כספים בהיקף עצום של 162 מיליארד שקל, בגמל ובפנסיה. סכום בלתי נתפס כמעט. באלטשולר שחם מכרו את מלוא אחזקותיהם, בגובה 55%, תמורת מיליארד שקל.
החוסכים, או יותר נכון סוכני הביטוח, הצביעו ברגליים נוכח התשואות החלשות של אלטשולר שחם בשנים האחרונות, והעבירו את הכסף למתחרים.
מנהלי ההשקעות מסתכלים על סופו של גוף הגמל שהיה עד לא מזמן הגדול בישראל, ולומדים לקח עקום: עדיף להיות בינוני, לא כדאי לעשות שום דבר יוצא דופן, כי אם תטעו - יענישו אתכם בגדול.
היעד של מנהלי חסכונות הציבור הוחלף מהשגת התשואות הכי טובות ללהיות בסדר, כמו כולם, לא להתבלט ולא לפשל יותר מדי. שוק החיסכון לטווח ארוך הפך להיות שוק לטווח קצר. אבל כידוע, בשוק ההון סיכוי וסיכון הולכים יחד, בלי סיכון אין רווחים גבוהים. ובעיקר יש הרבה עדר.
זו לא רק תחזית, אלא מה שקרה כאן עד 2022, כשכל מנהלי ההשקעות קנו איגרות חוב, כשהיה ברור להם שהם מפליגים בטיטאניק. כולם ראו את הקרחון והעדיפו לא לעשות דבר, כדי להתנגש כמו כולם.
גם הדרישה לשקיפות תורמת למצב. טבלת התשואות של כל הגופים, שמתפרסמת בכל חודש, הפכה לליגת העל בכדורגל. כולם נהנים מזה, גם אם יודעים שזה בלוף ואין לאף אחד מושג איזה גוף השקעות יצליח יותר בחודש הבא, שלא לומר בשנה הבאה. גם רשות שוק ההון אמרה את זה - מעבר תדיר בין גופים לא מוכיח את עצמו לאורך זמן.
אבל יש קבוצה אחת שמפסידה מכך: החוסכים. אלה מזיזים את הכסף מגוף לגוף בתקווה להשיג עוד קצת תשואה, ובדרך משלמים לגופים דמי ניהול שהיו יכולים להיות הרבה יותר נמוכים. כולנו נפסיד כשיגיעו הירידות בשוק. כשזה יקרה, אל תבנו על זה שמישהו יציל לכם את הכסף. לכל היותר, כולם ינסו להפסיד קצת פחות מהאחרים, שוב, כדי לא לטעות יותר מהם.
נתנאל אריאל
רגע אחד
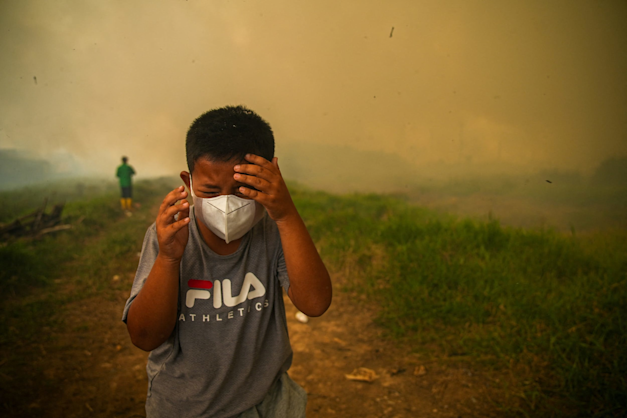
ילד נאבק בעשן מיתמר משריפות יער בדרום סומטרה שבאינדונזיה, השבוע / צילום: Reuters, Abriansyah Liberto
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
