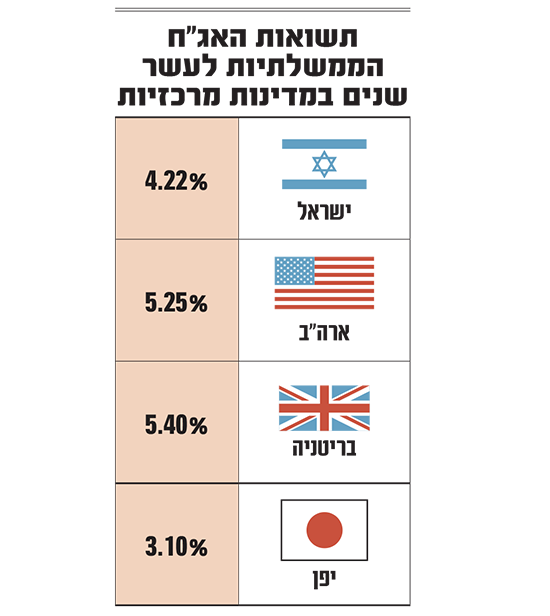
תשואת האג"ח הארוכות של ממשלת ארה"ב נמצאת ברמה שלא נראתה כמעט שני עשורים. האיגרות ל־10 שנים מציגות כיום תשואה של 5.25%, לאחר שכבר חצו רף של 5.3%, ויש מי שחוששים כי אנחנו על ספו של משבר בשווקים.
● המוניטין המפוקפק של אוקטובר בשווקים. ומה יקרה השנה
● זה לא היה רבעון שקרנות הגידור יכולות להתגאות בו
צבי סטפק, מייסד ומבעלי בית ההשקעות מיטב, ואחד מוותיקי שוק ההון המקומי, מזכיר שהתופעה אינה מנת חלקה של אמריקה בלבד: "בבריטניה התשואה ל־10 שנים עומדת כרגע על 5.4%, בצרפת על 4.9%, בגרמניה על 3.5% וביפן, שבה התשואה הייתה במשך שנים שלילית, על 3.1%. גם בישראל היה תהליך של עליית תשואות בשבועות האחרונים, 'נדבקנו' בזה. התשואה כאן עומדת על 4.2%, כשבשלב מסוים בחודש האחרון היא עמדה על 3.8%, וזאת למרות שבישראל האינפלציה יורדת".
לכל מדינה, לדבריו, סיבות משלה: חוסר אמון בכלכלה הבריטית; בצרפת יחס חוב־תוצר של כ־120% וממשלה שלא מצליחה לבצע התאמות תקציביות; וביפן אינפלציה שעלתה מאוד אחרי עשורים של דפלציה, לצד יחס חוב־תוצר של יותר מ־200%.
אבל התמונה בארה"ב מטרידה את סטפק במיוחד. "האינפלציה שם לא עלתה בחודשים האחרונים, אבל מתייחסים אליה כאל אינפלציה 'דביקה', ויש חשש מהמשך העלאות ריבית. יו"ר הפדרל ריזרב (פד), קווין וורש, מסתמן מבחינת השוק כמי שלא נרתע מהעלאת ריבית, והוא גם לא בעד יותר מדי התערבות של הפד בשוק, כפי שעשו בעבר הנגידים ברננקי ופאואל", הוא אומר.
"ראינו את זה בשבוע שעבר, כשהתפרסם נתון התעסוקה החלש. נתון כזה אמור לייתר את העלאות הריבית, אבל האג"ח כמעט שלא הגיבו. המחיר שלהן אמור היה לעלות והתשואות לפדיון לרדת, וזה לא ממש קרה. כלומר, לא רק שהאינפלציה דביקה, גם התשואות דביקות".
מה הסיבות שאתה רואה לרמת התשואות הגבוהה?
"הסיבה הראשונה היא יחס החוב־תוצר, שגם בארה"ב מגיע לאזור ה־120%, ואנחנו כאן בישראל מודאגים שנעבור את ה־70%. השנייה היא שהמשקיעים הזרים מקטינים החזקות. אלכס זבז'ינסקי (הכלכלן הראשי של מיטב, ח"ש) עשה חישוב שלפיו בעבר החזיקו הזרים 60% מהמלאי של אג"ח ממשלת ארה"ב, והיום 40%. מדובר בעיקר בסין וביפן - כשבסין זה יכול לנבוע גם מסיבות פוליטיות, וביפן רוצים לחזק את הין.
"את מקומם תופסים כנראה גופים כמו קרנות גידור, שמגיבים הרבה יותר מהר. חלקם פועלים בפוזיציות חסר (שורט) או קנייה (לונג) על האג"ח, ומטלטלים את השוק. וכמובן יש את החוב המצטבר של ארה"ב, שעומד על כ־40 טריליון דולר. ויש עוד דבר שלוחץ על השוק: ההנפקות של חברות הענק בתחום ה־AI, שסופגות כסף מהשוק על חשבון האג"ח הממשלתיות".
אג"ח ממשלת ישראל ל־10 שנים נסחרת כיום כאמור בתשואה לפדיון של 4.2%, נמוכה בכאחוז מהמקבילה האמריקאית. "ברוב השנים שאני מכיר, האג"ח הישראלית נתנה הרבה יותר מהאמריקאית, ורק בעשור האחרון זה התחיל להשתנות. זה נובע גם מהריבית, שבישראל היא 3.25% ובארה"ב בתחום של 3.75%".
האם כדאי לרכוש היום אג"ח של ארה"ב?
"ישראלי שקונה אג"ח של ממשלת ארה"ב בדולרים ורואה בכך חלק ממרכיב המט"ח שהחליט שהוא רוצה בתיק, יכול היום לקבל 5.25% לעשר שנים, שזו תשואה מאוד יפה. הפעם האחרונה שראינו אותה הייתה ב־2007, רגע לפני המשבר הפיננסי הגלובלי".
ומי שלא רוצה חשיפה לדולר?
"זו בעיה. עלות הגידור של שקל־דולר לשנה היא היום בסביבות 2% וקצת יותר. אם אני מקבל 5.25% ומשלם 2% על הגידור, אני בעצם מקבל אג"ח שקלית בכ־3.25%, כשאני יכול לקנות אג"ח ממשלת ישראל ולקבל 4.22%. אז בשביל מה?".
כשהוא נשאל מהי הדרך הנכונה להצטייד באג"ח האמריקאיות, סטפק משיב כי "אפשר דרך קרנות נאמנות או ישירות. בגלל האי־ודאות הייתי מציע לעשות את המהלך בהדרגה. נגיד שאתה רוצה להגיע ל־10% מהתיק באג"ח ממשלת ארה"ב - תקנה היום שליש מהסכום ותחכה; אם התשואה תגיע ל־5.4%־5.5%, תקנה עוד חלק, וכך הלאה. מי שרוצה לצמצם סיכון יכול לקבל 5% גם על אג"ח ל־5 שנים, שהסיכון בה קטן יותר בשל משך החיים הממוצע (מח"מ) הקצר".
כך תרוויחו פעמיים ממשבר האג"ח האמריקאיות
(צעדים אפשריים בתיק ההשקעות, לפי צבי סטפק)
רכישת אג"ח בהדרגה:
לפי שיעור החשיפה המטבעית בתיק, מוטב לרכוש את האג"ח בשלבים. לראות את התשואה ולפי זה להמשיך ברכישה
הקטנת הרכיב המנייתי:
החשש שהמשבר יזלוג לשוק המניות מוצדק, לכן מומלץ כל אחד לפי העדפתו, לצמצם מעט חשיפה למניות
הרווח הכפול:
מי שרוכש אג"ח ארה"ב בתשואה של 5.2%, ירוויח מנפילות בוול סטריט שיחלישו את השקל; ואם לא יפלו המניות ־ בכל מקרה התשואה נאה
מדד S&P 500 "מסתיר" את הירידות
כשסטפק נשאל האם המשבר בשוק האג"ח יזלוג להערכתו גם לשוק המניות, הוא משיב כי "אתה אף פעם לא יודע מתי דברים יקרו ומה יהיה הטריגר. זה יכול להיות סיפור עם בנק כלשהו, האשראי החוץ־בנקאי או החוב הפרטי".
איך שוק המניות ממשיך לעלות מול תשואות כאלה?
"זה נראה כמו סוג של פלא, וזה לא מתאים לכל מה ש'למדנו' בתיאוריות. אבל העובדה שהשוק החזיק מעמד עד היום לא אומרת שזה ימשיך, והאמת היא שהמניות לא בדיוק מחזיקות מעמד. מדד S&P 500 משייט סביב 7,700 נקודות כבר די הרבה זמן, וזה מסתיר את העובדה שחלק גדול מהמניות בו ירדו. ד"ר אילן גילדין (לשעבר הכלכלן הראשי של רשות ני"ע, כיום שותף בקרני פמילי אופיס, ח"ש) פרסם בתחילת השבוע ניתוח שמראה שחלק ניכר מהמניות במדד כבר רחוקות 20% ויותר מתחת לשיאן.
"ובכל זאת, המניות לא הושפעו דרמטית, וההסבר שלי הוא שיש הרבה כסף, גם למניות וגם לאג"ח". סטפק מייחס את זה גם להיבט פסיכולוגי: "הצעירים, בארה"ב וגם בישראל, אומרים: 'מה יש לי להשקיע באג"ח ולקבל 5% בשנה, כשאני יכול לעשות 5% ביום בדיי־טריידינג?'. לנו, המנוסים יותר, 5% בשנה נראה יפה מאוד, במיוחד כשהציפייה לעשור הבא היא שהמניות יניבו הרבה פחות. אבל הם מאמינים שהישועה תבוא מהמניות".
ויש גם הסבר רציונלי שהוא מקשר למהפכת הבינה המלאכותית (AI). "לפי מודל הפד, שבודק את הפרמיה על השקעה במניות לעומת אג"ח, תשואה של 5% באג"ח שקולה למכפיל של 20, והמכפיל של ה־S&P 500 מעל 20", אומר סטפק. "תיאורטית היית אומר: למה לקנות מניות, עם כל התנודתיות, כשאפשר לקנות אג"ח של ממשלת ארה"ב?
"אבל באג"ח זו מתמטיקה, ובמניות המשקיע חושב שה־AI ישפר את הרווחיות דרמטית, לא רק בענקיות הטכנולוגיה אלא גם בפיננסים, בתרופות ובסקטורים נוספים. מבחינתו המכפיל הוא לא 22־23 אלא 15. וברבעון השני באמת ראינו שיפור גדול ברווחיות של החברות האמריקאיות ועלייה בפריון. אז השאלה היא אם מודל הפד עדיין רלוונטי בתקופה של מהפכה טכנולוגית כזו".
"יש הצדקה למרכיב דולרי בתיק המנייתי"
מה עתידות להיות ההשלכות על הבורסה בתל אביב?
"אם תשואות האג"ח ימשיכו לעלות, שוק המניות בארה"ב בכל זאת יירד, וזה ישפיע גם עלינו. גם כאן המחירים לא זולים. המכפילים בארץ הם לא בועה ולא מאוד יקרים, אבל בוא נקרא להם נדיבים. זה תלוי בענף: יש להבדיל בין הבנקים, שבהם התמחור סביר מאוד, לבין חברות הנדל"ן, שהן יקרות. אם יקרה משהו בשוק המניות האמריקאי כלפי מטה, זה ישליך גם עלינו כאן, וגם במקומות אחרים".
האם זה הרגע לשנות את הרכיב המנייתי בתיק?
"כל אחד צריך להחליט לעצמו. אם אדם קבע לפני שנים שהוא רוצה להחזיק בין 20% ל־30% מניות בתיק, והוא יושב היום על 29%, הייתי מציע לו להקטין לכיוון 24%־25%. נכון יותר לקבוע טווח ולא נקודה, אבל לא טווח ענק.
ובכל זאת, לדבריו, אפשר להרוויח פעמיים. "יש הצדקה למרכיב דולרי מסוים בתיק גם בהקשר של המניות. נניח שקנית אג"ח ארה"ב ל־10 שנים בתשואה של 5% ומעלה. אם שוק המניות האמריקאי נופל ב־10%־15%, לא ירידה קלה של 2%־3%, אתה צפוי לקבל תשואה נוספת במונחים שקליים, כתוצאה מהפיחות שיהיה בשקל מול הדולר.
"יש קשר היסטורי בין ירידות בוול סטריט לבין פיחות השקל. ירידה של 10% בוול סטריט מתורגמת לפיחות של כ־4% בשער השקל מול הדולר", הוא מדגים. "זה מתאם שמשתנה מתקופה לתקופה.
"במצב של ירידות במניות עשויות גם להיות עליות שערים באג"ח, כשהכסף עובר מהמניות לאג"ח. זה לא חייב לקרות, אבל אם כן, אתה עשוי להרוויח פעמיים: גם מהפיחות וגם מירידת התשואות לפדיון, ואז לא חייבים לחכות עשר שנים.
"אם רוצים לחזור לשקלים, אפשר למכור ברווח הון ולקבל יותר שקלים. כך שמרכיב דולרי בתיק הוא סוג של אסטרטגיה להגנה מפני ירידה בוול סטריט, אם תתרחש. ואם היא לא תתרחש, עדיין תקבל את ה־5% שלך בשנה ותחזיק את האג"ח עד הפדיון, או עד שתחליט אחרת".
אין באמור ייעוץ או שיווק השקעות המתחשב בנתונים ובצרכים האישיים של כל אדם, או משום עצה או המלצה לרכישה או מכירה של מוצר פיננסי כלשהו
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
