באביב של השנה שעברה התייצבה נשיאת הבנק המרכזי האירופי כריסטין לגארד בפני המצלמות, והצהירה כי הגיע זמנו של האירו לזרוח על הבמה הבינלאומית. נשיא ארה"ב הטיל אז מכסים על סחר עם מדינות זרות על בסיס יומי, והיה בעיצומו של קרב חזיתי עם הפדרל ריזרב. מעמדו של הדולר כמטבע רזרבי התערער, שער החליפין שלו מול המטבע האירופי המשותף צנח לשפל של ארבע שנים, ולגארד חזתה כי כעת מתחיל ה"רגע הגלובלי של האירו".
● המשבר בצרפת יצא משליטה: הרחובות בוערים והקופה הציבורית ריקה
● שתי תפיסות עולם מתנגשות: בולסונרו ולולה נערכים לסיבוב שני מכריע בברזיל
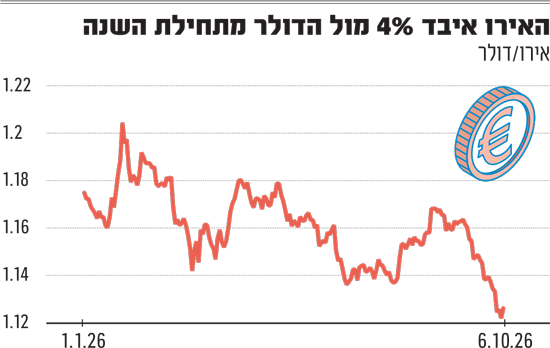
נכון לשבוע האחרון, הרגע הזה לא התממש. האירו ירד בשבועות האחרונים לשפל של קרוב לשנה וחצי מול המטבע האמריקאי. במסחר בתחילת השבוע ירד האירו לרמה של 1.11 דולר, בעוד כאשר לגארד נשאה את דבריה והעריכה כי הביקוש לאירו יעלה - הוא עמד על 1.18. מתחילת השנה ירד ערכו של המטבע המשותף ל־20 כלכלות באיחוד האירופי בכ־4% מול הדולר.
ברקע: חולשה כלכלית ומוניטרית ביבשת
באירופה מנסים בימים האחרונים להבין את הדינמיקה שתסביר זאת. מצד אחד, גורם משמעותי להתחזקות הדולר באופן גלובלי עשוי להיות מדיניות הפד האמריקאי. לפי הסבר זה, מול איום אינפלציוני שמשפיע גם על תשואות האג"ח הממשלתיות, הפד ימשיך ויעלה את הריבית במשק. זהו מהלך שאמור לחזק את הדולר בהשוואה בינלאומית.
אך רוב ההסברים, נכון לעכשיו, הם פנים־אירופיים, ונוגעים יותר לחולשה כלכלית ומוניטרית ביבשת מאשר להתחזקות של המטבעות המתחרים. הסכנה למשבר חוב באיחוד האירופי משמעותית יותר ביבשת מאשר במדינות אחרות, בין היתר בשל המבנה המיוחד שלו - איחוד מוניטרי ולא פיסקלי.
צרפת, הכלכלה השנייה בגודלה באיחוד, מתנדנדת על ספו של משבר חוב, כאשר השנה צפוי לחצות החוב הלאומי שלה את רף ה־120% מהתמ"ג, והמצב הפוליטי לא מראה סיכוי לפתרון בקרוב. ביום ב' השמיע ראש הבנק המרכזי הצרפתי אזהרה יוצאת דופן בראיון ל"פייננשל טיימס". הוא אמר כי אם הממשלה הצרפתית לא תצליח להעביר תקציב עם גירעון מינימלי בחודשים הקרובים, שיראה כי המדינה לוקחת ברצינות את בעיית החוב שלה, "יש אכן סיכון שאנחנו נלך ונחנק על ידי ריביות הולכות ועולות".
בשנה שעברה שילמה צרפת לא פחות מ־70 מיליארד אירו כריבית על החוב, ושיעור זה רק צפוי לעלות כעת, כשהתשואות על אג"ח של ממשלת צרפת נמצאות בשיא של שני עשורים. על רקע התמונות של בתי ספר בוערים והבטחות פופוליסטיות של המחנות הפוליטיים המובילים לקראת הבחירות לנשיאות באפריל־מאי הקרובים, קשה לראות כיצד הממשלה תעמוד בכך.
אי היציבות לא נותר ברמה המקומית
גל המכירות האחרון, לפי אנליסט בחברת הייעוץ Oxford Economis, "נובע במיוחד מהחששות בנוגע לצרפת, שבה המשקיעים נערכים לסיכון פיסקלי גבוה יותר".
לאי היציבות הפוליטית שמשפיעה על המטבע הצטרפה הודעת ראש ממשלת ספרד פדרו סנצ'ז בתחילת השבוע, על בחירות בזק שיתקיימו ב־29 בנובמבר. גם המצב הרעוע של הקואליציה הגרמנית, שספגה תבוסה חסרת תקדים בשורת בחירות במדינות־מחוז, לא עוזר להשרות ביטחון בעתיד.
כריסטין לגארד, נשיאת הבנק המרכזי האירופי / צילום: ap, Michael Probst
ההשפעה של אלו היא לא רק ברמה המקומית, כמו בצרפת, אלא בערעור מעמדו של האיחוד האירופי - ושל האירו כפועל יוצא מכך. מול תשואות מזנקות של אג"ח איטלקיות ויווניות, למשל, הבנק המרכזי האירופי ביצע בעבר תוכנית רכש מסיבית שהורידה אותן באופן מלאכותי. אם צרפת תזדקק למנגנון זה, הוא אמור להיות לרשותה, במיוחד תחת כהונתה של לגארד.
אבל כיצד יגיבו הגרמנים, בלחץ המפלגות הפופוליסטיות, לסוג כזה של תמיכה בצרפת? כבר כעת הדיון בגרמניה נוטה יותר לעבר אירו־סקפטיות מאשר אי פעם בעבר. אנליסט גרמני כתב השבוע ב־FAZ: "בחצי השנה הקרובה, כל מי שמשקיע באירופה לא יצליח להתעלם מסוגיות פוליטיות". עד כה, מדינות אירופה הצליחו לרפד את דרכן ליציבות פוליטית על ידי פיזור כסף ממשלתי והעמקת החוב, אם תקופה זו עומדת בפני סיום, ההשלכות על האירו (ולא רק עליו), עשויה להיות משמעותית.
"צלילת האירו יכולה להיות משתלמת"
בטווח הקצר, בנק ING, בין היתר, מעריך כי האירו ימשיך לרדת לכיוון של 1.1 דולר. ויש מי שמרוצים ממהלך העניינים. באופן כללי, ערך נמוך יותר מסייע ליצוא האירופי. האירו נחלש לא רק מול הדולר, אלא גם מול הפרנק השוויצרי והליש"ט הבריטית. "זו גם ברכה וגם קללה", כתב האנליסט יוכן שטנצל. הוא הצביע על העליות האחרונות במדד הדאקס הגרמני וכתב כי "רוב החברות הנכללות במדד נהנות מהפיחות שחל בערך המטבע באמצעות אופק יצוא מוצלח יותר".
גם בצרפת הצביע העיתון הכלכלי "לס אקו" על כך ש"הצלילה של האירו מול הדולר, שנובעת בחלקה הגדול מהסיכון הפוליטי בצרפת, יכולה להיות משתלמת מאוד לחברות במדינה".
לפי חישובים שפרסם גולדמן זאקס, כל ירידה של 10% בערך האירו מול הדולר מיתרגמת לעלייה של בין 2% ל־4% ברווח למניה של 600 החברות הכלולות במדד הפאן־אירופי Stoxx 600.
בטווח הארוך, המשקיעים והאנליסטים מחפשים סימנים מדאיגים לכך שייתכן כי גוש האירו עומד בפני משבר חוב חדש. "השאלה הגדולה היא אם זוהי תחילתו של משבר חוב ריבוני חדש בגוש האירו, או שמא השווקים כבר הרחיקו לכת מעבר למידה הראויה", כתב אנליסט בדויטשה בנק. במשבר הקודם, האירו נחלץ מצרות בעזרת הצהרה של נשיא הבנק המרכזי דאז, מריו דראגי, כי הבנק יעשה "כל מה שדרוש" כדי לתמוך בו. כיום, אירופה היא יבשת שונה לגמרי.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
