ענקית התשתיות שפיר הנדסה דיווחה השבוע על חתימת הסכם מחייב למכירת חברות חלוקת הגז הטבעי שבבעלותה (סופר אנ.ג'י וסופר אנ.ג'י חדרה והעמקים) תמורת 230 מיליון שקל. הרוכשת היא אלייד, המנוהלת בנאמנות על ידי פרופ' יצחק סוארי, אחת מחברות ההחזקה הגדולות בישראל. שפיר צופה רווח מהעסקה של 50-100 מיליון שקל לפני מס.
● שפיר מוכרת לאלייד את חברות חלוקת הגז הטבעי תמורת 230 מיליון שקל
● ג'נריישן גייסה חוב של מעל מיליארד שקל למימון רכישת שו"ב אנרגיה
"רצינו לשחרר הון", מסביר לגלובס סמנכ"ל הכספים של שפיר, משה סבוסקי. "אנחנו מבינים שבשנים הקרובות יהיה צורך בלא מעט השקעות, ולכן רצינו להנזיל את עצמנו במקומות ששווה למכור. אבל זה לא היה בלתי נמנע - אם העסקה לא הייתה מספיק טובה, יכולנו שלא למכור בשלב הזה".
לעסקה יש גם היבט רגולטורי. לפי חוק משק הגז הטבעי, בעל רישיון חלוקה אינו רשאי להחזיק 10% או יותר ממניות בית זיקוק ולמנות בו דירקטור. שפיר מחזיקה ב־10% ממניות בזא (בתי זיקוק אשדוד) מאז פיצולה מפז ב־2023, לצד אופציות להגדיל את החזקותיה ולעלות לשליטה בחברה (עד 65% מההון).
"העסקה משחררת חסם אחד שהיה לנו בדרך", אומר סבוסקי, ומעריך כי אישור הממונה על משק הגז ורשות התחרות לעסקה הוא עניין פרוצדורלי. "עדיין עומד החסם הרגולטורי שנולד בחודשים האחרונים", הוא מכוון להמלצת הוועדה לצמצום הריכוזיות מסוף יולי, שקבעה כי אין להעניק לשפיר היתר שליטה בבז"א, בנימוק שהדבר יציב אותה בצמרת הגורמים הריכוזיים במשק. "משרד האנרגיה מחזיק בעמדה מנוגדת להמלצה, ואנחנו רואים בכך פתח לפתוח את הדיון מחדש", אומר סבוסקי. "כשנכנסנו לבז"א הכוונה הייתה לממש את האופציות, והכוונה הזאת קיימת".
תגמלו גם את העובדים
עוד לפני שרכשה את השליטה בבז"א, נהנית שפיר מתקופה מצוינת, כשאת המחצית הראשונה של 2026 סיימה עם הכנסות של 3.2 מיליארד שקל ורווח נקי של 164 מיליון שקל, עלייה של 17% ו־156% בהתאמה. מניית החברה עלתה ב־70% בשלוש השנים האחרונות וב־33% מתחילת השנה הנוכחית, ומשקפת לחברה שווי של כ־15 מיליארד שקל.
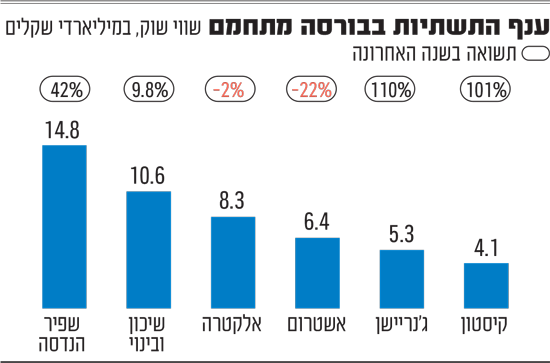
בין שפיר לחברת התשתיות השנייה בגודלה, שיכון ובינוי , מפרידים כ־4 מיליארד שקל. סבוסקי מציין בהקשר זה כי "אני מניח שאנחנו נוהגים להיות זהירים ושמרנים לגבי התחזיות שלנו, ואחרים פחות. מעבר לזה, ייצרנו לא מעט ערך שהשוק לא ידע לקרוא בעבר, למשל בעסקת הכבישים". הכוונה לעסקה מהעת האחרונה שבה מכרה שפיר 58% מזכויותיה בכביש 6 צפון, כביש 16 והנתיב המהיר, לגופים מוסדיים תמורת 556 מיליון שקל.
יתרון נוסף לדבריו, הוא המבנה המשולב של הקבוצה הכולל מגזר תעשייה של מחצבות, בטון, אספלט ומלט. "גם אם לא נזכה בפרויקטים, אנחנו 'יושבים' על התעשייה של התשתיות", אומר סבוסקי. "הביקוש למוצרים שהתעשייה שלנו מוכרת ילך ויגבר בשנים הקרובות".
המרוויחים הגדולים מהשווי שייצרה שפיר לבעלי המניות הם בעלי השליטה - ארבעת האחים שפירא, שגם מובילים את עסקיה: הראל המכהן כמנכ"ל החברה; ישראל, מנכ"ל פעילות התשתיות; גיל (מנכ"ל פעילות התעשייה) וחן (מנכ"ל פעילות הזכיינות והייזום למגורים). הארבעה מחזיקים בחלקים שווים 56% ממניות שפיר בשווי שוק של 8.3 מיליארד שקל (2.1 מיליארד שקל כל אחד).
לכך יש להוסיף מימושי מניות שפיר ביותר ממיליארד שקל, שביצעו ארבעת האחים מאז ההנפקה בבורסה ב־2016, האחרון שבהם באפריל השנה בהיקף 275 מיליון שקל. אם מוסיפים לכך את חלקם בדיבידנדים שחילקה שפיר (כ־400 מיליון שקל), וכן את עלויות השכר הנכבדות שלהן שעומדות על כ־20 מיליון שקל בשנה (לכל הארבעה), הרי שמדובר על יצירת עושר דמיוני של כ־10 מיליארד שקל לארבעת האחים, רובו על הנייר בינתיים.
יש לציין כי האחים שפירא גילו נדיבות גם כלפי עובדי הקבוצה: בשנת 2021 הודיעה שפיר על חלוקת אופציות ללא פחות מ־850 עובדים. הללו סיימו להבשיל בשנה האחרונה, כשעל פי ההערכות כל עובד שטרם מימש אותן, נהנה בממוצע מרווח של מעל ל־350 אלף שקל.
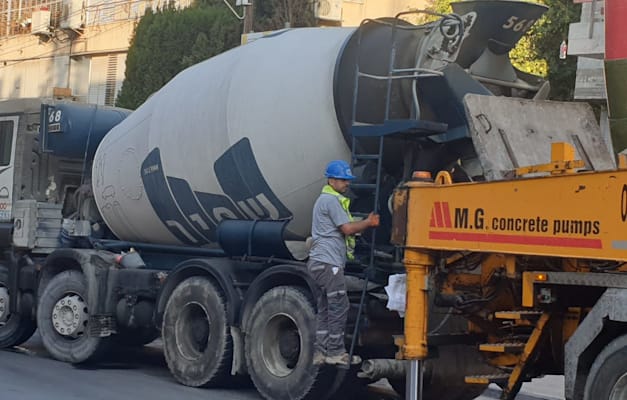
משאית בטון של חברת שפיר / צילום: גיא ליברמן
"התפוצצות" של פרוקטים
שפיר הנדסה פועלת במכלול של תחומים בענפי התשתיות והבנייה. החברה מעורבת בהקמת מסילות ומערכות לרכבות קלות, סלילת כבישים, בניית מחלפים וחפירת מנהרות, הקמת גשרים ופעילויות כרייה וחציבה, לצד ייזום נדל"ן למגורים ופעילות בתחום הדיור המוגן. לחברה גם פעילויות לוגיסטיות לרבות שילוח, עמילות מכס והחזקות בתחומי תשתיות האנרגיה.
החברה נהנית בתקופה הנוכחית מהגאות בענף התשתיות, שמושכת את המשקיעים לחברות הענף. גם הבורסה בת"א זיהתה את המגמה והשיקה בנובמבר האחרון את מדד ת"א־תשתיות (הכולל חברות מתחומי התשתיות, האנרגיה, התקשורת והתעופה), וזה עלה ב־10% מתחילת השנה, בדומה לתשואת מדד ת"א־125.
לדברי סבוסקי משפיר, ההתעניינות של המשקיעים מגיעה לנוכח היקפי הפרויקטים הצפויים בתחום: "הענף בפני התפוצצות של כמות העבודה שאמורה להיכנס", הוא אומר. "פרויקט המטרו לבדו (הקמת רשת רכבות קלות בגוש דן וסביבתו) מביא לחברות התשתיות הכנסות עתידיות של כ־65 מיליארד שקל (היקף משוער של מכרזי הפרויקט) בשנים הקרובות. מעבר לזה, מגה־מכרזים שנתקעו בתקופת המלחמה מתחילים לצאת עכשיו, ומשרד הביטחון משנה פאזה ומוסיף לא מעט עבודות. כמובן שכשיש הרבה דבש יש הרבה דבורים, אבל באזורים שלנו מאוד קשה להתחרות מולנו".
תחום לוהט בבורסה
החברה הבורסאית השנייה בגודלה בענף היא כאמור שיכון ובינוי, בניהולו של עמית בירמן ובשליטת נתי סיידוף, הנסחרת בשווי של כ־11 מיליארד שקל (לאחר שהמניה יותר מהכפילה עצמה בשלוש השנים האחרונות). הרחק מאחוריהן בשווי נמצאת אלקטרה מקבוצת אלקו שבשליטת משפחת זלקינד (8.5 מיליארד שקל) ואשטרום שמובילות משפחות נוסבאום וגירון (6.4 מיליארד שקל).
לצידן נסחרות בבורסה בת"א שתי קרנות השקעה בתשתיות הזוכות לשווי משמעותי: ג'נריישן (5.4 מיליארד שקל) וקיסטון (4 מיליארד שקל), שהניבו למשקיעים תשואות פנומנליות של 480% ו־360% בהתאמה בשלוש השנים האחרונות. כוכבת נוספת של הענף בבורסה היא חברת רימון , שמניותיה זינקו ב־340% בשלוש השנים האחרונות לשווי שוק של 4.6 מיליארד שקל. רימון פועלת בתחום המנהור, לרבות בפרויקט המטרו, מקימה מתקני טיהור שפכים ופרויקטים בתחומי האנרגיה.
גושפנקה לתיאבון המשקיעים לסחורה איכותית בתחום התשתיות, סיפקה הנפקתה הצפויה של י.ד ברזאני, חברת התשתיות הפרטית הגדולה בישראל, שעתידה לפרסם בימים הקרובים תשקיף לקראת הנפקה ראשונית של מניותיה לציבור. השווי שלפיו מבקשת ברזאני להנפיק מוערך ב־2.8-3 מיליארד שקל לפני הכסף, כאשר היקף הגיוס מוערך במיליארד שקל.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
