ההפגנות ברחובות הערים הגדולות בצרפת מלוות בסערה לא פחות משמעותית בבורסה, כאשר תשואות איגרות החוב של ממשלת צרפת מזנקות לשיאים שלא ראינו הרבה מאוד שנים.
● הפגנות הענק מתפשטות באירופה: מהומות בגרמניה ומיליארד אירו נזק בצרפת
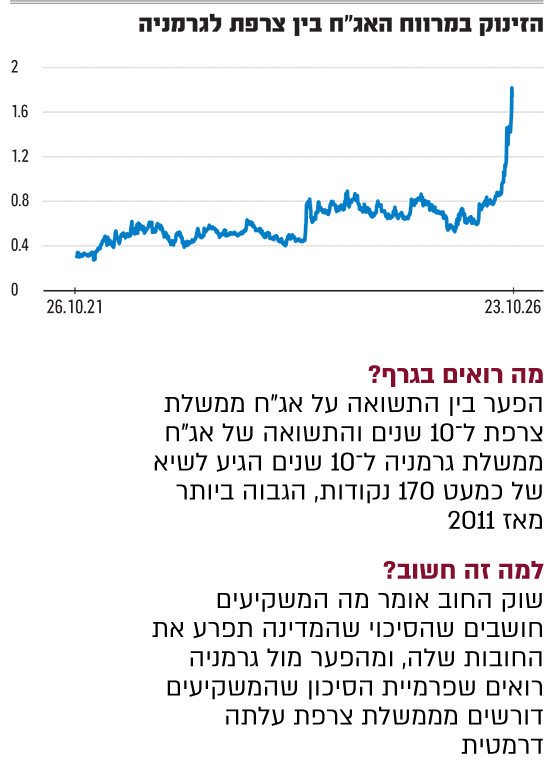
"כשאנחנו מדברים על שוק איגרות החוב, אנחנו תמיד נותנים איזושהי פרמיית סיכון למדינה," אומר ירון פרידמן, מנהל תחום המחקר במערך ההשקעות של בנק לאומי. "באירופה מקובל להשוות לאיגרות החוב של ממשלת גרמניה, הכלכלה הגדולה, היציבה והחזקה בגוש האירו. אנחנו רואים שאותו מרווח, אותו פער בתשואות בין צרפת לגרמניה, הגיע לשיא של כמעט 170 נקודות (1.7%), הגבוה ביותר מאז 2011. רק כדי שנבין, לפני כמה חודשים, או לפי הממוצע ההיסטורי, זה 20, 40, 60 נקודות. אנחנו מדברים על יחס של כמעט פי שלושה. זאת אומרת, פרמיית הסיכון שהמשקיעים דורשים מממשלת צרפת עלתה בצורה דרמטית בשבועות האחרונים".
לצד המהומות ברחוב, גם נתוני המאקרו בצרפת מייצרים אתגר.
"נכון. אפשר להשוות את זה למצב של הר געש. יש לבה רותחת מתחת לפני השטח שמבעבעת כבר הרבה מאוד זמן בצרפת, וההפגנות האלה הן בעצם התפרצות של הר הגעש. אבל הלבה הכלכלית הזאת זה גירעון מאוד מאוד גבוה: אנחנו מדברים על גירעון של כמעט 5.5% ב־2026, בעוד שהאיחוד האירופי הציב יעד של 3%. בגרמניה, שוב אותה כלכלה גדולה וחזקה, הגירעון הוא 3.8% - זה כמובן לא בר־השוואה לצרפת. גירעון אומר שגם יחס החוב־תוצר שלך מאוד גדול: בצרפת אנחנו מדברים על יחס חוב־תוצר של כמעט 120%, ובגרמניה זה סביב ה־60%־65%. כמעט חצי".
"הממשל הצרפתי לא מתפקד כבר תקופה די ארוכה," מציין פרידמן. "הנשיא עמנואל מקרון לא מצליח להעביר תקציבים, ויש קיטוב פוליטי מאוד חזק במדינה: יש לנו שמאל רדיקלי, בראשות מלנשון, ויש את הימין הקיצוני, מרין לה פן. אין שום גורם מאזן באמצע, מה שהיה כל השנים".
פרידמן מוסיף כי "הביטוי הכי טוב של זה הוא בשוקי ההון, כי הם מגיבים הכי מהר. שוק החוב בעצם אומר מה המשקיעים חושבים שהסיכוי שהמדינה תפרע את החובות שלה, וברגע שמתחילים להריח סכנה כלכלית, השוק מגיב בקיצוניות. תשואות החוב כרגע עושות רושם שהן כבר מתחילות להיות גבוהות מדי, כי הן משקפות מדינה שנמצאת במשבר כלכלי עמוק. אבל הבסיס הוא בסיס טוב, ויכול להיות שהשוק כרגע קצת מתמחר גבוה מדי את הסיכון".
יתרון גרעיני מול משבר אנרגיה
מחירי הנפט הגיעו השבוע לאזור ה-117 דולר לחבית ברנט בגלל מה שקורה במפרץ וברוסיה־אוקראינה. עד כמה זה מוסיף שמן למדורה?
"זה מוסיף שמן לכל המדורה האירופית. אירופה צריכה גז בעיקר לחימום, לתעשייה ולחשמל, והחורף אוטוטו מתקרב. גז רוסי כבר לא קיים ארבע וחצי שנים בעקבות המלחמה באוקראינה, ויש בעיות במצרי הורמוז שיוצרות קושי לייצא גז קטארי מהמפרץ הפרסי. כרגע יש בעיקר גז אמריקאי (LNG), שהוא גז מאוד יקר.
"דווקא במקרה הזה לצרפת יש איזשהו יתרון, כי חלק גדול מהחשמל הצרפתי הוא חשמל גרעיני והיא מפעילה הרבה מאוד כורים. אבל עדיין התעשייה צריכה נפט וגז בכל אירופה וגם בצרפת, ולכן אנחנו רואים אינפלציה שהולכת ועולה בכל היבשת ובאיחוד, ובצרפת זה מצטרף לעוד לא מעט גורמים".
האירו מאבד גובה בעקבות המצב. איך זה משפיע?
"נכון שהאירו מאבד קצת גובה, אבל זה דווקא משהו שהוא טוב לאיחוד בראייה לטווח ארוך. אמנם כשהמטבע נחלש זה גורם אינפלציוני, אבל מצד שני זה מגדיל את היצוא, היצוא נהיה יותר תחרותי, ולתיירים יותר זול להגיע. בסופו של דבר, אירו שהוא לא גבוה מדי זה משהו שטוב לכלכלת האיחוד האירופי".
מה זה אומר על הכסף שלכם?
למרות פערי התשואות ההיסטוריים, פרידמן מעריך שצרפת תוכל לעמוד גם במשבר הנוכחי. "צרפת היא לא יוון של 2008", הוא אומר. "מדובר עדיין בכלכלה השנייה בגודלה באיחוד. יש לה תעשייה מאוד משמעותית, חקלאות מאוד משמעותית ותיירות מאוד משמעותית. יש לה בעיות מבניות: הפנסיה בגיל המוקדם, הפערים החברתיים, בעיית המהגרים. אבל הבסיס הוא בסיס טוב, וסביר מאוד אפילו להניח שצרפת תעמוד בתשלומי החוב שלה".
פרידמן רומז בזהירות על האופן שבו חלק מהמשקיעים כבר מתחילים להסתכל על הסיטואציה: "לא מעט משקיעים בעולם כבר מסתכלים על המרווח בין איגרות החוב הצרפתיות לגרמניות, וכבר מתחילים לבנות פה פוזיציה השקעתית, כי הסבירות היא שמרווח תשואות כל כך גדול הוא לא משהו שיחזיק לאורך זמן.
"יש את הדברים שאומרים לפני הבחירות, ויש את מה שצריך לעשות בפועל כשצריך לנהל כלכלה ומדינה. בסופו של דבר יהיו שם בחירות באביב הקרוב ויגיע נשיא חדש. הדבר הראשון יהיה להרגיע את המצב. וזה לא משנה אם הוא ימין או שמאל, הוא חייב יהיה להרגיע את הלהבות, לבנות איזשהו תקציב וראייה ארוכת טווח. זה אתגר מאוד לא פשוט במדינה מקוטבת, אבל אני מניח שיגיע איזשהו מנהיג אחראי שקצת יתחיל לעשות סדר בבלגן".
*** גילוי מלא: נתון בשבוע הוא פרויקט מערכתי הנעשה בשיתוף מומחי בנק לאומי. אין לראות באמור המלצה או תחליף לשיקול-דעתו העצמאי של הקורא, או הזמנה לבצע רכישה או השקעות ו/או פעולות או עסקאות כלשהן. הוא אינו מהווה תחליף לייעוץ השקעות אישי המתחשב בצרכיו ובנתוניו של כל אדם.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
