ב־2025 מדד S&P 500 עלה בכ-18%, תשואה יפה שהיינו שמחים לפגוש בחיסכון שלנו. אלא שמשקיע ישראלי קיבל באותה שנה כ-3% תשואה שקלית. הסיבה: הדולר נחלש בכ־12.5% מול השקל. מתחילת 2025 ועד סוף אוקטובר 2026 הפער כבר בולט יותר: המדד עלה בכ־32% בדולרים, אבל בכ-14% בשקלים.
● הדולר עולה ל-3.17 שקלים, שיא של מעל חצי שנה
● הקרנות שרשמו פדיונות חריגים החודש והסיבה
וכשזה קורה בכזאת עוצמה, בחלון זמן קצר, זה פער שקשה להתעלם ממנו. אנחנו קוראים על עליות בוול סטריט, אבל כשפותחים את החשבון המקומי, המספרים שונים לגמרי. מכאן קצרה הדרך לשאלה "אולי עדיף לנטרל את הדולר?". כדי לענות עליה אפשר לעשות חישובים, אבל צריך גם כנראה להבין מה קורה לנו דווקא מחוץ לאקסל.
מה בעצם קנינו?
בהשקעה לא מגודרת במדד האמריקאי או במדדי מניות בחו"ל, התוצאה בשקלים מושפעת משני גורמים: ביצועי המניות ושער החליפין. כך, כשהדולר מתחזק הוא מוסיף לתוצאה, וכשהוא נחלש הוא גורע ממנה. העובדה שקנינו קרן בשקלים בבורסה בתל אביב אינה בהכרח מנטרלת את החשיפה הזאת.
קרן מגודרת כן מנטרלת את החשיפה הזאת. באמצעות עסקאות שנועדו לצמצם את השפעת המטבע, אנחנו ממשיכים להיות חשופים למניות, אבל שואפים להוציא מהמשוואה ככל האפשר את השינוי המטבעי. הגידור כמובן לא מגן מירידות במניות, ויש לו מחיר שאינו משתקף בשורת דמי הניהול, אלא כזה שמשפיע על התשואה עצמה.
לפי נתונים שהעביר מתן שטרית מהפניקס, העלות השנתית המוערכת של הגידור עמדה בממוצע על כ-1.5% בעשור האחרון. מחיר הגידור משתנה בהתאם לפערי הריביות ולתנאי השוק: היו תקופות שהגיע קרוב ל-3% ואילו בעשור הקודם היו גם שנים שהמחיר היה שלילי (כלומר תרם לתשואה). הנקודה היא שאפשר לצמצם את השפעת המטבע, אבל לא לקבע מראש את מחיר הנטרול ל-20 שנה. לכן, גם אם נרצה לגדר, הרי שאין לנו ודאות באיזה מחיר אנחנו עושים את זה לאורך זמן והאם גידור כזה יהיה כדאי בכלל. כלומר גם אם השקל יתחזק בעתיד מול הדולר - האם התועלת תעלה על העלות עצמה.
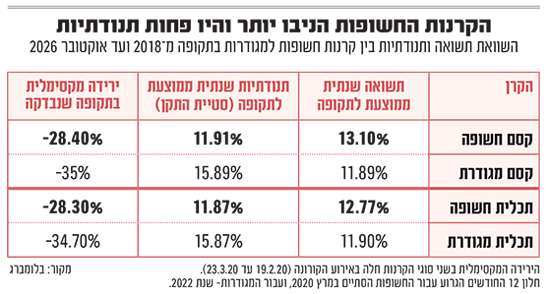
דוגמה טובה תהיה נתוני האמת של קרנות מחקות של קסם ותכלית בבורסה כפי שמשתקפות בבורסה בתל אביב. אם נשווה קרן אחת מגודרת מט"ח לקרן חשופה, על אותו מדד, מאותו בית השקעות נוכל לראות את הפערים האמיתיים.
הנתונים מראים שלאורך תשע שנים כמעט (מתחילת 2018 ועד אמצע אוקטובר 2026) הדולר נחלש מול השקל ביותר מ-10% במצטבר. על הנייר, זו רוח גבית למי שגידר. ובכל זאת, הקרן החשופה רשמה תשואה גבוהה יותר מזו של המגודרת בכ-1% בשתי החברות. למשל, הקרן של קסם חשופה עוקבת אחר מדד ה-S&P 500 רשמה תשואה שנתית ממוצעת של 13.1% ואילו המנוטרלת עשתה 12%. אם השקענו ב-2018 100 אלף שקל, הפער בין שתי הקרנות היה מגיע לכ-27 אלף שקל, לפני מס. הנתונים האלו מצביעים שעלות הגידור בפועל בשנים האלו היתה מעל 2%.
ככל שמזיזים את נקודת ההתחלה לאחור, לאוקטובר 2016 (קיימים נתונים רק של תכלית), הפער לפני דמי ניהול די מתאפס, וזה למרות שהשקל התחזק מול הדולר בכ-20% בתקופה הזאת. שוב, רוח גבית חזקה לגידור, שמתקזזת באופן כמעט מלא אל מול עלות הגידור.
השער מתאזן בטווח הארוך?
לא פעם שומעים שבחיסכון לטווח ארוך המטבע לא צריך להיות שיקול. מאחורי הטענה יש היגיון: בניגוד למניות, שמייצגות חברות שאנחנו מצפים שיצמחו, אין הנחה מקבילה שלפיה הדולר אמור להתחזק או להיחלש מול השקל לאורך זמן. ב-30 השנים 1996-2025 השער אכן כמעט לא השתנה: עלייה מצטברת של כ־1.8%, השקולה לכ־0.06% בשנה.
אבל נקודות הקצה מסתירות פערים גדולים. ב-20 השנים 2006-2025 הדולר נחלש בכ־31%. ה-S&P הניב בתקופה הזאת כ־11% בשנה בדולרים, כולל דיבידנדים, לעומת כ־9% בשקלים. כלומר, המטבע גרע כשתי נקודות אחוז מהתשואה השנתית הממוצעת. גם בעשור 2016-2025 הדולר נחלש בכ־18%. לכן, "בטווח הארוך זה מתקזז" היא לא בדיוק הבטחה שאפשר לבנות עליה. מצד שני, כפי שממחישות הקרנות, גם היחלשות של הדולר לא מספיקה כדי להכריע לטובת גידור.
בירידות הדולר יכול לעזור
נטרול החשיפה לדולר נשמע כמו דרך להפחית סיכון. אלא שהחשיפה בפועל מרככת תקופות של ירידות במניות. ב-2022 למשל, קרן קסם מנוטרלת ירדה ב-21.5%, אפילו יותר מהמדד עצמו, ואילו המשקיעים בקרן קסם חשופה חוו ירידה של 7.35%. הסיבה היא שוב הדולר-שקל. הדולר התחזק מול השקל בכ-13%.
אחד ההסברים קשור לפעילות המוסדיים: כשהמניות בחו"ל יורדות, המוסדיים שמגדרים את השקעותיהם עשויים לקנות דולרים כדי להתאים את היקף הגידור לשווי הנכסים שהתכווץ. הפעילות הזאת עשויה לתמוך בדולר. ואכן, בעשור 2016-2025 הדולר התחזק ב־29 מתוך 34 החודשים שבהם ה-S&P 500 ירד.
ההשפעה בולטת גם בנתוני הקרנות. התנודתיות השנתית (סטיית התקן) של הקרן החשופה הייתה כ-12% מול תנודתיות של 16% כמעט בקרן המגודרת. לקרן החשופה היו בתקופה שנבדקה רק שלושה חודשים עם ירידה חדה מ-5%, בעוד שלמגודרת היו 11 חודשים כאלו. כלומר, החשיפה למטבע דווקא מיתנה את התנודתיות.
ומה אנחנו מסוגלים להחזיק?
הנתונים ההיסטוריים של 20 השנים האחרונות וההתחזקות המרשימה של השקל לא פוסלים גידור לחלוטין, אבל אין כדור בדולח שיראה לנו את הכדאיות מכאן והלאה. כן אפשר לעשות תרגיל מחשבתי קטן: נניח שהדולר ייחלש בעוד 20% לאורך 20 שנה, מכ־3.1 שקלים לכ־2.48 שקלים. אם מחליקים את זה לאורך זמן, במונחים שנתיים זה שינוי של 1.1% בשער החליפין. עכשיו צריך להשוות את הפגיעה לעלות הגידור.
ראינו שבעשור הנדגם של הקרנות בפועל, עלות הגידור הייתה גבוהה יותר. זה כמובן לא אומר שזו תמיד העלות אבל זה כן מראה שגם אם השקל התחזק, הכדאיות עדיין מוטלת בספק.
אבל הסיפור האמיתי הוא לא פעם ההתנהגות שלנו בטווח הקצר ומה אנחנו יכולים להחזיק. דוגמה לזה קיבלנו בשנת 2025-2026 - בתוך פחות משנתיים הדולר נפל בכ-14% ומסלולי ה-S&P 500, שנהנו מהעברות כספיים חיוביות, חטפו בחלק מהמוצרים העברות החוצה. השינוי הזה בפופולריות של ה-S&P 500 קרה למרות שב-2025 התשואה השקלית הייתה חיובית (כ-3%), אבל בהשוואה לתשואה האמריקאית (18%), ומול הזינוק החריג של המניות בתל אביב באותה שנה (50%), להישאר במוצר דולרי הרגיש לרבים כמו פספוס.
השורה התחתונה
אפשר למצוא סיבות טובות למה לא לגדר השקעות לטווח ארוך, אבל 2025 חידדה שגם תוכנית שנראית הגיונית באקסל צריכה לעמוד במבחן ההתנהגות. אם תנועות חדות בטווח הקצר גורמת לנו לזוז, כדאי לבדוק האם התיק מתאים לנו.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
