המסלול לצמיחה פיננסית
סדרת מפגשים מצולמת וכתובה בנושאי ניהול פיננסי וחיסכון בשיתוף פרופיט.
במשך שנים הבנקים השווייצריים היו מזוהים עם כספות, סודיות והון עתק. אלא שבשנים האחרונות המערכת הבנקאית השוויצרית שינתה כיוון והם מנסים להציע ללקוחות בינלאומיים גם סיפור אחר: שירות דיגיטלי, ניהול השקעות, אשראי ואפשרות לפזר את הכסף בין מדינות. בישראל, שבה בעלי הון מתמודדים גם עם אי־ודאות ביטחונית וכלכלית, האפשרות הזאת מעוררת עניין מיוחד. הפער בריביות מוסיף נדבך למשוואה: בעוד שריבית בנק ישראל עומדת כיום על 3.25%, הריבית בשווייץ היא 0%.
● הבנקים המסורתיים אומרים ללקוח: "עזוב אותי באמא שלך"
● רונלד כהן, ממייסדי אייפקס: "מתחיל חרם כלכלי על ישראל. אם הוא יגיע לבנקים זה יהיה מסוכן מאוד"
● מגרמניה ועד אירלנד: הלקחים מהחדירה המהירה של רבולוט לבנקאות האירופית
איתי פרי, בן 45, כיום מנכ"ל פרופיט ציריך, מקבוצת הפיננסים פרופיט, עבד בעבר בבית ההשקעות פסגות בתקופת הבעלות של קרן יורק, ובעל ותק רב במערכת הבנקאית השווייצרית, בין היתר בבנקים UBS ו־EFG. פרי, התארח ב"מסלול לצמיחה פיננסית", סדרת מפגשים מצולמים של גלובס בשיתוף פרופיט, לשיחה עם בר לביא, ראש מערכת החדשות בעיתון. בשיחה הוא מסביר למה ישראלים בולטים בבנקאות השווייצרית, כיצד פותחים חשבון בלי לצאת מהבית, ומה אפשר ללמוד מהמשבר שטלטל את אחד הבנקים המפורסמים בעולם.
מי הם הישראלים שמשקיעים בשווייץ? אנחנו רואים לא מעט בנקים שווייצריים שפועלים מול לקוחות בישראל.
"שוויץ היא אחד ההאבים הפיננסיים הגדולים בעולם, ועבור ישראלים מקום מאוד נגיש. הבנקים השווייצריים הם קודם כול גלובליים, וגם בגישה שלהם ללקוחות. יש דסק ישראלי, דסק צרפתי, דסק גרמני, ותתפלא לדעת שהדסקים הישראליים הם בין שלושת הדסקים הגדולים ביותר בבנקאות השווייצרית. מדינה כזאת קטנה לעומת גרמניה או אנגליה, אבל אנחנו נחשבים שם כוח חזק מאוד".
איתי פרי
אישי: בן 45, נשוי ואב לשלושה (8, 7 ו־4) מתגורר בציריך
מקצועי: מנכ"ל פרופיט ציריך. עבד שנים רבות בבנקים UBS
ו־EFG, ובישראל בבית ההשקעות פסגות בתקופת קרן יורק
השכלה: בעל תואר ראשון במנהל עסקים מהמכללה למינהל
עוד משהו: חובב כדורגל
אפשר לכמת את היקף הכסף הישראלי שמנוהל שם?
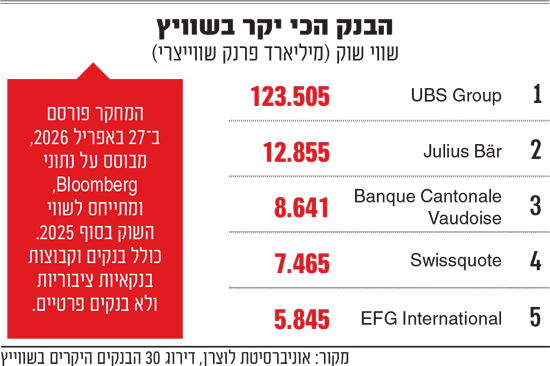
"כסף ישראלי מנוהל בשווייץ בסדר גודל של סביבות 20 מיליארד דולר. אני מעריך שלפחות מחצית מזה נמצא בבנק השווייצרי הגדול ביותר, UBS".
הנתונים שמציג פרי הם הערכותיו, ולא נתוני בנקאות רשמיים המחולקים לפי אזרחות. להמחשת גודל התעשייה כולה, לפי איגוד הבנקים השווייצרי, היקף הנכסים הכולל שניהלו בנקים במדינה חצה במחצית הראשונה של 2026 את רף 10 טריליון הפרנק.
"להיכנס לסניף מהספה בבית"
למי בכלל רלוונטי לפתוח חשבון בשווייץ? פרי מספר שבדסקים הישראליים עובדים בנקאים המכירים היטב את ישראל, ולכן הקשר עם הלקוחות פשוט יותר. אבל השינוי המעניין מבחינתו הוא הורדת הרף בחלק מהבנקים: "אם בעבר זה היה נחלתם של לקוחות אמידים מאוד, אולי חמישה מיליון דולר ומעלה, אז היום אנחנו רואים שיש בנקים שווייצריים שכבר מאפשרים לפתוח חשבון עם סכומים מינימליים הרבה יותר נמוכים. השוויצרים התאימו את עצמם למציאות הישראלית". תנאי הכניסה משתנים מבנק לבנק, ולא כל חשבון מקנה את אותה חבילת שירותים.
צריך לטוס לשווייץ, או להגיע לאחד הסניפים בארץ?
"תתפלא, לא צריך להיכנס לסניף, ואתה עושה את זה מהספה בבית. בעידן של היום הדיגיטליזציה מתקדמת. ברוב הבנקים המובילים בשווייץ פתיחת החשבון דיגיטלית מרחוק". לדבריו, התהליך כולל חתימה דיגיטלית על מסמכים וזיהוי הלקוח, ונמשך בדרך כלל כשבוע עד שבועיים. לצד זאת, פתיחת חשבון כפופה לבדיקות של זהות, מקור הכספים ותושבות המס, שעשויות לדרוש מסמכים נוספים.
ואילו שירותים מקבלים? עובר ושב, פיקדונות, השקעות?
"החבילה הזאת שנקראת בנקאות שווייצרית כוללת חשבון אחד עם שני תתי־חשבונות. אחד הוא חשבון השקעות, שבו מנהלים את תיק ההשקעות של הלקוח, והשני הוא חשבון עובר ושב לכל דבר, כמו בבנק בישראל". פרי מונה כרטיסי אשראי ודביט, תשלומים והעברות, ומדגיש יתרון נוסף: האפשרות לקבל אשראי כנגד תיק ניירות הערך המוחזק בבנק.
כמה עולה הלוואה כזאת לעומת הלוואה בישראל?
"בשווייץ אנחנו מדברים על הלוואה של בערך 1%, 1.2%".
פרי מוסיף כי מדובר בפער משמעותי ביחס להלוואות בישראל. אולם חשוב להבחין בין ריבית הבנק המרכזי לבין הריבית שמציע בנק מסחרי, ובין הלוואה שמגובה בתיק השקעות לבין הלוואה שקלית רגילה. התנאים תלויים בבנק, בגודל התיק, בביטחונות ובמטבע ההלוואה. מי שלווה בפרנקים והוצאותיו בשקלים חשוף גם לשינויי שער החליפין, וירידה חדה בתיק עלולה לחייב תוספת ביטחונות או מכירת נכסים.
אז הריבית הזולה היא הסיבה המרכזית שהלקוחות מגיעים?
"לא, לא. זה אפילו משהו משני. לקוחות מגיעים לשווייץ כי הם רוצים לישון בשקט בלילה. הבנקאות היא חלק עמוק מהתרבות הכלכלית של המדינה. היא לא עוד מקצוע בשווייץ, זה משהו שנמצא ב־DNA השווייצרי".
אבל מעבר למוניטין, הוא מדבר בעיקר על פיזור נכסים: לא רק בין מניות לאג"ח, אלא גם בין מדינות ומערכות פיננסיות.
אבל גם הבנקים בישראל יציבים. למה לא להסתפק בהם?
"בהחלט. אבל אנחנו כל הזמן מזכירים את המילה פיזור: פיזור בין מדינות, פיזור בין מערכות פיננסיות, פיזור גיאוגרפי. זה לא צריך לבוא על חשבון בנק ישראלי. אין היגיון שמשפחה ישראלית תוציא את כל כספה לשווייץ. אתה גר פה, אתה צריך שקלים, אתה מתקיים בשקלים". מבחינתו, חשבון בחו"ל הוא תוספת למערך הפיננסי ולא תחליף לחשבון הישראלי. גם פיזור בין בנקים, צריך לזכור, אינו מבטיח פיזור השקעות אם בשני החשבונות מוחזקים אותם נכסים.
ומה לגבי העלויות? יש עמלות?
"מבנה העלויות מאוד שקוף. יש עמלה אחת שנקראת All-In-Fee, והעמלה הזאת כוללת את עלויות המסחר של הבנק ושל ניהול ההשקעות, כולל קנייה ומכירה".
לדבריו, כך הלקוח יכול לדעת מראש כמה ישלם בשנה כאחוז מהנכסים. עם זאת, לא כל הבנקים מציעים את אותו מודל, ויש לבדוק אילו עלויות נכללות בעמלה, האם נגבים מרווחי מט"ח ודמי ניהול של קרנות, ומה המחיר הכולל ביחס להצעות חלופיות.
אחד ההבדלים שמציין פרי, הוא שבנק שווייצרי יכול גם להחזיק את הכסף וגם לנהל עבור הלקוח את תיק ההשקעות. בישראל, בעקבות רפורמת בכר, הופרדו מהבנקים פעילויות מסוימות של ניהול השקעות וחיסכון. "אם אנחנו רוצים להשוות בנק שווייצרי, אז הוא שווה במשוואה הזאת לגוף ישראלי חיצוני, מנהל נכסים, פלוס בנק ישראלי", הוא מסביר.
"השוויצרים קוראים לזה כסף חדש"
למה הבנקים השווייצריים מתעניינים כל כך דווקא בישראלים?
"כשהשוויצרים מדברים על ישראל, הם תמיד נדהמים, במיוחד מאז 7 באוקטובר. אתם במצב מלחמה. איך ייתכן שהכלכלה שלכם נראית ככה, יציבה?".
לדבריו, זרימת הכסף מישראל החלה הרבה לפני המלחמה ולפני המחלוקת על הרפורמה המשפטית. "אני בשווייץ 12 שנים, תמיד הייתה זרימת כסף. לצערנו בתור ישראלים תמיד נהיה תחת איזשהו איום קיומי שמרחף, ולכן לישראלים יותר נחוץ או יותר נוח לפזר כסף בין מערכות פיננסיות".
"אבל הסיבה אינה רק הרצון להתגונן מסיכונים. אנחנו מדינה שמייצרת המון כסף. השוויצרים קוראים לזה כסף חדש. מיוצר פה 'כסף חדש כל הזמן, לעומת כסף ישן'. במדינות אירופה", הוא אומר. הון שנוצר מעסקים, מטכנולוגיה ומפעילות בינלאומית הופך את הלקוחות הישראלים לקהל יעד מעניין עבור בנקים שמציעים שירותי ניהול עושר.
אם מעבירים כסף מישראל, חייבים קודם להמיר את השקלים?
"אפשר להפקיד בשווייץ בשקלים".
לדבריו, יש הבדל בין מטבע שאפשר להחזיק בחשבון לבין מטבע הבסיס שבו מתנהל תיק ההשקעות, הוא מציין את הדולר, האירו, הפרנק השווייצרי והליש"ט כמטבעות מרכזיים לניהול תיקים. "אפשר אפילו לבצע את ההמרה בשווייץ, שלרוב המרווח שתקבל יהיה יותר אטרקטיבי". בפועל האפשרויות ועלויות ההמרה תלויות בבנק ובסוג החשבון, ולכן כדאי להשוות את השער האפקטיבי ולא רק את העמלה המוצהרת.
פעם שווייץ הייתה מזוהה עם חשבונות סודיים ועם אנשים שרצו להסתיר כספים. מה השתנה?
"אחת הסיבות שאני הגעתי לשווייץ הייתה בדיוק הסיבה הזאת".
לדבריו, בשנים 2011-2014 המערכת עברה שינוי מהותי: "מבנקאות שמקבלת כסף מכל העולם על מנת לשים אותו במקום שלא יהיה גלוי, לבנקאות גלויה ותחרותית". הוא נזכר בסיפורים ששמע כשהגיע על לקוחות שבאו עם מזוודות מזומנים, דפקו על דלת הבנק וביקשו להפקיד כסף.
גם הרחוב הראשי של ציריך, ה־Bahnhofstrasse, נושא לדבריו זכר לעידן הישן: חנויות יוקרה שנמצאות בקרבת הבנקים ומוכרות פריט בודד במאות אלפי פרנקים. "היסטורית, למשוך את הכסף ולחזור למדינת המקור עם מוצר אחד, במקום עם סטפה של מזומנים", הוא מתאר. כיום החשבונות בשווייץ אינם מחוץ לטווח הראייה של רשויות המס: המדינה משתתפת בחילופי מידע אוטומטיים על חשבונות פיננסיים, לרבות עם ישראל. חשבון שווייצרי אינו פוטר מדיווח וממס בהתאם לדין.
מה היית ממליץ לבדוק לפני שבוחרים בנק?
"הייתי בודק את הבנקים מבחינת הנוחות, כי יש הבדל היום בין הבנקים השווייצריים. עד כמה נוחה האפליקציה לשימוש, עד כמה נוחה הגישה לחשבון בנק. יש בנקים שמאוד מתקדמים ויש בנקים שנשארו קצת מאחור".
לצד הגודל וההיסטוריה של הבנק, הוא מדגיש את רמת הפיקוח של FINMA, הרגולטור המקומי, ואת מערכות האבטחה. לדבריו, ניסיונות התחזות באמצעות AI, לרבות חיקוי קול של לקוח, הופכים את שכבות ההגנה לשיקול חשוב במיוחד.
אבל גם בשווייץ כמעט קרס בנק ענק. מה למדנו מקרדיט סוויס? כמי שעבד בעבר ב־UBS, הבנק שרכש בסופו של דבר את קרדיט סוויס, וגם ב־EFG, פרי מכיר מקרוב את המערכת הבנקאית שנדרשה להתמודד עם המשבר. מבחינתו, מדובר באירוע חריג במיוחד במדינה שבה השגרה היא חלק בלתי נפרד מהזהות הלאומית. "בשוויץ לא קורים הרבה דברים מעניינים, לטוב ולרע", מחייך פרי. "לפני שבועיים הסיפור הכי גדול היה שעדר פרות נתקע על ההר כי הסתיים הקיץ, והיו צריכים להביא מסוקים להוריד אותו לפני השלג. אז תאר לעצמך מה קרה כשקרדיט סוויס כמעט קרס". הוא זוכר מדינה שבה כולם עסקו במשבר, ושבה הרשויות התערבו כדי למנוע התמוטטות לא מבוקרת.
עוד אפשרות, לא תחליף לבנק בישראל
במרץ 2023 הוד יעו הרשויות על עסקת רכישת קרדיט סוויס בידי UBS, שהושלמה ביוני אותה שנה. פרי מתאר את המהלך כדוגמה ליכולת ההתערבות של המדינה: "הממשלה הצליחה להגן על הבנק, הלקוחות נהנו והיום הם כבר התמזגו לתוך בנק שהוא נהיה ענק".
מבחינתו, זו סיבה להעדיף בנק גדול על פני בנק נישתי. אך המשבר הראה גם את גבולות הביטחון: בעלי מניות ומשקיעים מסוימים ספגו הפסדים, וביטוח הפיקדונות בשווייץ מוגבל בדרך כלל ל־100 אלף פרנק ללקוח ולבנק. גודל הבנק אינו ערובה לכך שכל כספי הלקוח מוגנים.
פרי מציע לראות בבנקאות השווייצרית עוד אפשרות בתכנון הפיננסי, ולא תחליף לבנקאות בישראל. עבור מי ששוקל לפתוח חשבון, השאלות המרכזיות הן מה מטרת הפיזור, מה העלות הכוללת, אילו סיכונים נוספים נוצרים והאם השירות מותאם לצרכיו. המרחק בין ציריך לתל אביב אולי התקצר בזכות הטכנולוגיה, אבל האחריות להבין מה עושים עם הכסף נותרה בידי הלקוח.
 כתבות
 ני"ע
