אודות הפודקאסט "כוחות השוק"
"כוחות השוק", פודקאסט ההשקעות החדש של גלובס. בפודקאסט, המתפרסם אחת לשבועיים, אנחנו שואפים לארח קולות מעניינים מהתעשייה, לנתח את הנושאים הבוערים שעל הפרק ולספק מידע לכל מי שחי ונושם שוק הון.
השיחות מתפרסמות באתר ובעיתון גלובס, ולכל אחת נלווה שאלון קצר על העדפות השקעה, תחזיות והמלצות.
נשמח לקבל תגובות והצעות למייל ל-bar-la@globes.co.il.
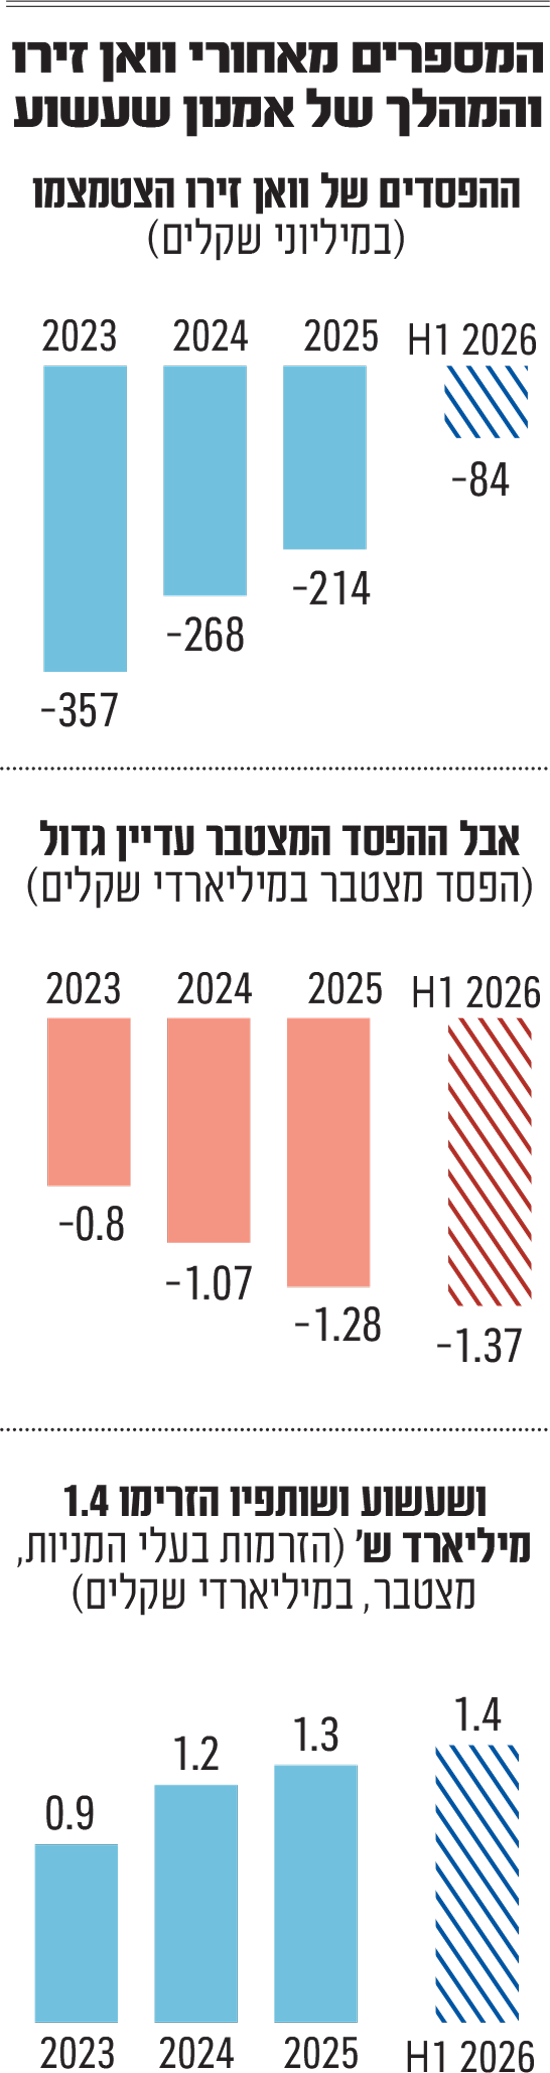
שבע שנים לאחר שיצא לדרך כהבטחה הגדולה שתטלטל את המערכת הבנקאית הריכוזית בישראל, בנק וואן זירו (ONE ZERO) מוצא את עצמו בנקודת מבחן. מצד אחד, הבנק מציג צמיחה עקבית בשורת המדדים כמו בסיס הלקוחות שחצה את רף ה־205 אלף, היקף הפיקדונות טיפס לכ־4 מיליארד שקל, וההפסדים התפעוליים הצטמצמו בהדרגה.
מצד שני, על רקע הפסדים מצטברים של 1.37 מיליארד שקל מאז היווסדו של הבנק לפני כשבע שנים, דווח השבוע כי פרופ' אמנון שעשוע, המייסד ובעל המניות המרכזי בוואן זירו (כ-60% מהמניות), מבקש לצאת מהשליטה בעסקה שתשקף לבנק שווי של כמיליארד שקל.
אם לא די בכך, רק השבוע הודיע בנק ישראל על מתן רישיון מותנה לענקית הפינטק הבריטית רבולוט. שחקן בינלאומי בעל 80 מיליון לקוחות שנוחת ישירות במגרש של הבנק הדיגיטלי המקומי.
מנכ"ל הבנק, אייל גפני (41), הגיע לראיון בפודקאסט "כוחות השוק" של גלובס וסיפק תשובות לסימני השאלה שמרחפים מעל המודל העסקי של וואן זירו, עסקת המכירה האפשרית ועל האתגרים הרגולטוריים שליוו את הדרך.
אייל גפני
אישי: בן 41 נשוי ואב לשניים, מתגורר בת"א
מקצועי: מנכ"ל וואן זירו מאז 2024 ועבד בבנק מיום הקמתו. בעברו שימש כיועץ מערכות נשק בתעשיות ביטחוניות ועבד ב־PWC בתור מנהל פרויקטים בכיר.
עוד משהו: מומחה לאגרוף תאילנדי
"לא מכיר את זה שוואן זירו על המדף"
גפני, שליווה את המיזם מיומו הראשון - תחילה כסמנכ"ל מוצר וכספים, בהמשך כמנכ"ל משותף, ובשנתיים האחרונות כמנכ"ל - מסרב להתרגש מרעשי הרקע. "וואן זירו לא היה קיים בלי אמנון שעשוע. הוא איש חזון שמקים חברות שמשנות את העולם, והוא מתווה את הדרך ומעורב בהרבה מאוד דברים עד היום", הוא פותח. "הוא ושאר בעלי המניות שלנו ממשיכים לתמוך בבנק ולהשקיע כספים עד שהבנק יהיה רווחי, וזה לא משהו שהשתנה".
הבנק על המדף? המגעים מגיעים מעמדת כוח או ממצוקה?
"אני לא מכיר את זה שוואן זירו על המדף. זה לא מה שאנחנו מכירים. השאלה היותר מעניינת היא למה יש כל כך הרבה קונים ומתעניינים שאומרים 'האמת, גם אני רוצה להיות בעלים של בנק'. בתור מנכ"ל וואן זירו אני אומר - 'איזה יופי שהרבה מאוד גופים חזקים ורציניים מעוניינים להשקיע או לקנות'.
"אתה לא הולך להשקיע בחברה שאתה חושב שהיא לא טובה, אתה קונה מוצרים וחברות שאתה מאמין שהם מעולים. המותג שלנו מצוין, קצב הצמיחה מעולה, והלקוחות מרוצים. בסקר בנק ישראל האחרון דורגנו במקום הראשון במערכת הבנקאית עם 78% שביעות רצון, הרבה מעל הבנקים המסורתיים. השוק הבנקאי היה שוק ריכוזי מאוד בעשרות השנים האחרונות, ופתאום הוא מקבל זריקת מרץ. הבנקים הוותיקים מתחרים ומשלמים כסף ללקוחות כדי שיסגרו אצלנו חשבון - וזה הסימן הכי טוב לכך שמשהו פה זז".
"יש מודל שתומך בשווי של מיליארד שקל"
בדוחות האחרונים הציג וואן זירו צמצום ניכר בהפסדים, אך קיים פער ניכר בינם לבין תג השווי המדווח סביב המגעים שמנהל שעשוע למכירת השליטה - 1־1.2 מיליארד שקל. מדובר במכפיל גבוה מאוד על ההון העצמי הקיים ועל קצב ההכנסות השנתי.
איך מצדיקים שווי של מיליארד שקל לבנק שעדיין מפסיד?
"חד משמעית יש מודל שתומך בזה. בוא נחלק את העולם ברמה הבסיסית לחברות ערך ולחברות צמיחה. בנק דיגיטלי כמו וואן זירו בשלב החיים הזה הוא חברת צמיחה.
"הוא צומח בעשרות אחוזים בשנה ומכפיל את ההכנסות שלו שנה אחרי שנה. אם תסתכל על חברות כמו רבולוט, היחס בין ההון העצמי וההכנסות שלהן לשווי שלהן הוא אפילו הרבה יותר קיצוני. השווי נגזר מהפוטנציאל, מהעתיד ומכמה גדול הדבר הזה יכול להיות. אנחנו מצליחים לגדול בצורה יעילה מאוד, שמגדילה את ההכנסות מבלי לדרוש מאיתנו לנפח הוצאות. חברה יעילה שיודעת לצמוח שווה הרבה כסף".
"הבנקים סוגרים סניפים כאילו זו סיאסטה"
אחת הביקורות העקביות על וואן זירו נוגעת לנסיגה מהחזון המקורי של גביית דמי מנוי קבועים בדומה לחברות תוכנה וסטרימינג. בפועל, כדי למשוך קהל, נאלץ הבנק לפתוח מסלולים בחינם, להציע שנת פרימיום ללא עלות, ולהעביר את כובד המשקל לפעילות מסחר בשוק ההון.
התחלתם עם דמי מנוי קבועים ואז שיניתם את המודל. מה קרה בדרך?
"אנחנו מציעים את אותו הדבר, אבל למדנו להרחיב את זה. חברה צריכה לדעת להסתגל ולהבין מה הלקוחות מבקשים ממנה. חלק מהדברים הפתיעו אותנו. חשבנו במקור שייקח לאנשים הרבה זמן להעביר פעילות לבנק חדש, כי הם עדיין לא מכירים אותנו, ולכן הצענו חבילה במחיר קבוע מראש. ואז באו לקוחות ואמרו - 'הבנתי, אבל אני מוכן להעביר את המשכורת שלי, תן לי זיכוי על דמי המנוי בתמורה לפעילות'.
"הפכנו את זה לשיטה. ראינו ששווה לנו לוותר לו על דמי המנוי ללקוח שפעיל אצלנו. המקום שבו המודל של מחיר קבוע עדיין פועל בעוצמה הוא במסחר בניירות ערך, שם אנחנו מציעים 10 פעולות בחודש ללא הגבלת סכום ב־90 שקל, שזו הטבה יוצאת דופן".
כמה מתוך 205 אלף הלקוחות באמת הפכו אתכם לחשבון ראשי ומעבירים משכורת?
"יש לנו עשרות אלפי לקוחות שמעבירים משכורת קבועה, משהו כמו 35% מהלקוחות. זה אחוז שהולך ועולה בקצב שמשמח אותנו ומפתיע לטובה".
רוב הלקוחות מחזיקים בכם רק כחשבון שני. אפשר לבנות ככה מודל בנקאי רווחי?
"זה דבר מעולה. בישראל יש בממוצע רק 1.1 חשבונות לאדם, שזה אומר שרק 10% מחזיקים יותר מחשבון אחד, וזה קורה בעיקר בעשירונים העליונים. בארה"ב, שהיא השוק הכי תחרותי בעולם, יש חמישה חשבונות ללקוח, באנגליה שלושה, ובגרמניה שניים. למה? כי עוד חשבון נותן כוח מיקוח והופך אותך לצרכן חכם. פתחת חשבון שני בלי עלות? אתה יכול להשוות איפה תקבל ריבית טובה יותר על הפיקדון, איפה המרת המט"ח זולה יותר, ואיפה אין דמי משמרת.
"הבנקים המסורתיים אומרים ללקוח: 'קח אפליקציה ועזוב אותי באמא שלך'. הם סוגרים סניפים, מקצצים שעות מענה טלפוני וסוגרים את הדלתות בין שתיים לארבע, כאילו אנחנו בסיאסטה בספרד. הגישה שלנו הפוכה לחלוטין: אנחנו רוצים אינטראקציה רציפה. בבנק מסורתי יש ללקוח בין אחת לארבע אינטראקציות בשנה. אצלנו, ללקוח פעיל יש מעל 50 אינטראקציות בשנה. אנחנו מחברים את כל החשבונות וכרטיסי האשראי בבנקאות פתוחה, מראים לו תמונת 360 מעלות על הכסף, ואם אנחנו מזהים שיש לו מינוס בבנק אחר - אנחנו שולחים לו התראה ואומרים לו להעביר כסף מוואן זירו כדי לסגור את המינוס ולא לשלם ריבית מיותרת. שום בנק אחר במערכת לא עושה דבר כזה".
פרופ' אמנון שעשוע / צילום: איל יצהר
"המודל של הבנקים בנוי על אפליה"
אחד ממנועי הצמיחה המרכזיים של וואן זירו בדוחות האחרונים הוא תחום ניירות הערך, שרשם זינוק של מעל 50% בהכנסות. הבנק מציע כיום מסחר חופשי במניות מדד ת"א 125 ובוול סטריט, אך נאלץ להתמודד עם תחרות אגרסיבית מצד בתי ההשקעות וברוקרים בינלאומיים.
תחום המסחר מפוצץ תחרות. מה היתרון שלכם מול בתי ההשקעות ואינטראקטיב ברוקרס?
"מה שקורה היום בשוק ההשקעות זו התחרות הכי טהורה שיש, והלוואי שהיא תגיע באותה עוצמה לכלל הבנקאות. פעם לקוח התלבט אם בכלל לפתוח תיק מחוץ לבנק, והיום הוא רק שואל מי ייתן לו את התנאים הכי טובים.
"לוואן זירו יש שני יתרונות מובנים: הראשון הוא מחיר שקוף ללא אותיות קטנות וללא דמי משמרת. השני - אנחנו בנק. בבית השקעות אתה צריך לטרטר כספים ולהעביר יתרות הלוך ושוב כדי לסחור. אצלנו הכסף נזיל ויושב בחשבון. הנתונים מראים שהלקוחות שלנו מבצעים יותר פעולות מלקוחות בחלק גדול מבתי ההשקעות הגדולים".
גם הבנקים הגדולים מגיבים - נותנים מניות בחינם ומענקים. אפשר לנצח את הכיסים שלהם?
"ההצעות האלה מעניינות, אבל שים לב מה הם עושים: הם בונים לך סגמנט מוגבל. 'רק עד גיל 24, רק אם ביצעת כך וכך פעולות, ורק לשנה'. יום אחרי יום ההולדת ה־24 - ההטבה נעלמת והמחיר קופץ. זה עוד מסך עשן שנועד לגרום ללקוח לא לשים לב כמה הוא באמת משלם. הצרכן הממוצע מתעייף מזה.
"לבנקים המסורתיים יש שני מכשולים שהם לא יכולים לעבור: הראשון הוא ה־DNA - הם חברות ענק שצריכות לשמור על הקיים, בעוד אנחנו רצים קדימה. השני הוא המודל העסקי שלהם, שבנוי כולו על אפליה וסבסוד צולב. הלקוחות החלשים מסבסדים את הלקוחות החזקים. אם היית שואל אנשים ברחוב כמה עולה גן ילדים, הם ידעו להגיד 3,000 שקל; אבל כמה הם משלמים לבנק בחודש? אין להם מושג. המערכת הבנקאית המסורתית בנויה על חוסר שקיפות, ואת המודל הזה יהיה להם קשה מאוד לשנות".
"האיטלקים אמרו 'לא נעשה עסקים עם ישראל'"
אחת המכות האסטרטגיות הכבדות שספג וואן זירו הייתה גניזת המיזם הבינלאומי באיטליה מול קבוצת הביטוח והפיננסים ג'נרלי - מהלך שלווה בסוף 2024 בעזיבתו של המנכ"ל הקודם, גל בר דעה. גפני חושף לראשונה את הדינמיקה שהובילה לסגירת הפרויקט.
הייתה לכם תוכנית גדולה להתרחב לאיטליה, מה באמת קרה שם?
"עבדנו על זה כמעט שנתיים, מאמצע 2022 ועד תחילת 2024. חתמנו על מזכר הבנות עם בנק ג'נרלי במטרה לקחת את הטכנולוגיה שבנינו כאן ולהקים בנק דיגיטלי מקביל באיטליה. הכל התקדם מצוין - עד שהגיע 7 באוקטובר. דעת הקהל, שהייתה בעדנו אולי שבוע, התהפכה מהר מאוד. זו הייתה הפעם הראשונה שבה שמענו דברים ישירות על השולחן, בלי להתבייש ובלי לערבב: 'תשמעו, הכל טוב ויפה, אבל אנחנו לא נעשה עסקים עם ישראל'.
"בהתחלה חשבנו שהמלחמה תסתיים מהר, אבל כשהבנו שמדובר באירוע של חודשים ארוכים, החלטנו לעצור כדי לא לבזבז זמן ומשאבים. החזון למכור טכנולוגיה החוצה עדיין קיים, ויש מגעים מעת לעת, אבל כרגע אנחנו ממוקדים כל כולנו בלהביא את הבנק בישראל לרווחיות".
"משוכנע שאנחנו טובים מרבולוט"
רבולוט קיבלה השבוע רישיון מותנה בישראל. עם 80 מיליון לקוחות, הם לא ימחצו אתכם?
"אנחנו מאוד שמחים מהכניסה שלהם. ענק פינטק של 100 מיליארד דולר לא נכנס לאף שוק בעולם אלא אם מישהו לפניו כבר הצליח בו. עד היום היינו שחקן בודד שנאלץ להוציא הון עתק רק כדי לחנך את השוק ולשכנע לקוחות שלפתוח חשבון בבנק דיגיטלי זה דבר לגיטימי. כשרבולוט נכנסת, נוצרת קטג וריה. עכשיו השאלה היא רק מי מציע מוצר טוב יותר - ואני משוכנע שוואן זירו טובים יותר.
"מי שצריך להיות מוטרד באמת מהכניסה של רבולוט אלו חברות כרטיסי האשראי והבנקים הגדולים, שגוזרים רווחי עתק מהמרות מט"ח מנופחות. התמחור של רבולוט בעולם מוכר לנו, והוא פחות טוב ממה שוואן זירו מציע כבר היום. התחרות הזו רק תעשה טוב לשוק".
"בעוד כמה שנים לא יהיו יותר אפליקציות"
לצד ההתמודדות מול ענקיות הפינטק, וואן זירו הודיע לאחרונה על סבב פיטורים שלישי בתוך כשנתיים - קיצוץ של כ־25 עובדים (כ־7% מכוח האדם) ועצירת גיוסים לעשר משרות נוספות, צעד שהוסבר בהטמעת טכנולוגיות ואוטומציה.
איך סבב פיטורים שלישי מסתדר עם צמיחה?
"השיטות מתחילות להשתנות… יש לנו מחויבות כלפי הלקוחות ובעלי המניות להיות הארגון הכי יעיל שניתן. השינויים הטכנולוגיים מאפשרים לנו להאיץ תהליכים בעולמות הפיתוח ובמחלקות נוספות במבנה רזה יותר, מבלי לפגוע בקצב הצמיחה".
זה עוזר לכם לשנות את יחס העלות־הכנסה ללקוח, ואולי להביא אתכם לרווחיות?
"זה עוזר, ואני חושב שזה הרבה יותר עוזר בתהליכים. אני חושב שארגונים שרוצים לזוז מהר חייבים שיהיו להם תהליכים סופר יעילים, ותהליכים סופר יעילים חייבים להיות מבוססי טכנולוגיה ומבוססי דאטה ומסודרים, ואנחנו עובדים על זה כל הזמן".
אתה מדבר הרבה על AI. איפה זה באמת מחליף עובדים, ולאן זה הולך?
"בנק בעידן המודרני הוא כבר מזמן לא כספת לכסף שלך - הוא כספת לדאטה הפיננסי שלך. הדאטה הזה הוא הנכס הכי יקר שיש לאדם. אני מאמין שבעוד כמה שנים לא יהיו יותר אפליקציות. אנשים ינהלו את כל החיים שלהם, ובפרט את הפעילות הפיננסית, דרך סוכני AI בפלטפורמות צ'אט.
"כבר לפני כמה חודשים איפשרנו לחבר את וואן זירו למודלים מתקדמים, ואנחנו בודקים את זה קודם כל על החשבונות של עצמנו. זו חוויה מדהימה שבה אתה מקבל ניתוח מלא של החיים הפיננסיים שלך - מחשבונות העו"ש ועד הפנסיה. גופים פיננסיים בעולם כמו ג'יי.פי מורגן שמנסים לחסום סוכני AI עושים טעות חמורה: אם הבנקים לא יאפשרו את זה בצורה מבוקרת, הלקוחות יפנו לפלטפורמות פיראטיות ויסכנו את המידע שלהם".
איפה נראה את וואן זירו בעוד חמש שנים? נראה אתכם בבורסה?
"הכל יכול להיות. בנקים הם באופן טבעי חברות ציבוריות שזקוקות לגישה מתמדת לשוק ההון כדי לגייס הון ראשוני ומשני. החזון שלי הוא שוואן זירו תהיה השכבה שמפעילה את כל הסוכנים הפיננסיים של הלקוחות בארץ, ואני מקווה שגם בעולם. אנחנו רוצים להוביל את האקוסיסטם הזה".
 כתבות
 ני"ע
